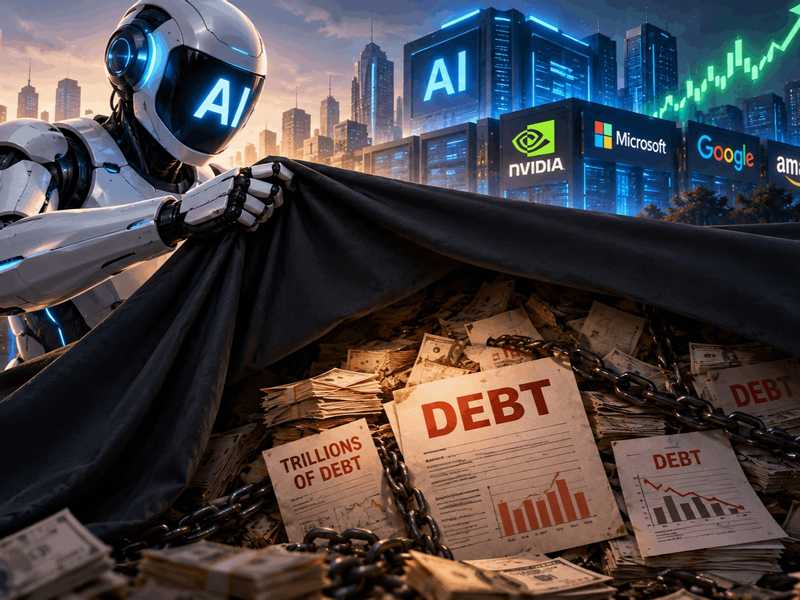
مصنوعی ذہانت کا عروج بڑے قرضوں کے بوجھ کو چھپا رہا ہے
رپورٹ میں میٹا کی بڑی اجارہ داری کی ذمہ داریوں کا انکشاف
قیاس کا ترجمہ، ماخذ: القبس — اصل ماخذ
اس وقت جب کہ مصنوعی ذہانت کے حوالے سے خوش فہمی کی لہر بڑی ٹیکنالوجی کمپنیوں کے اسٹاک کو ریکارڈ سطح تک پہنچا رہی ہے، کریڈٹ مارکیٹوں میں متضاد اشارے سامنے آ رہے ہیں، جہاں قرض دہندگان مصنوعی ذہانت کی بنیادی ڈھانچے کی مالی اعانت کے خطرات کا دوبارہ جائزہ لے رہے ہیں، اس بات کی فکر میں کہ بجٹ میں مکمل طور پر ظاہر نہ ہونے والے بڑے مالی ذمہ داریاں موجود ہیں۔ فائنانشل ٹائمز اخبار کے شائع کردہ رپورٹ کے مطابق، ڈیٹا سینٹرز کے لیس کے معاہدے فکروں کا ایک اہم مرکز بن گئے ہیں، کیونکہ ان کے پیچھے روایتی قرضوں کے برابر اہمیت کی حامل طویل مدتی مالی بوجھ چھپے ہوئے ہو سکتے ہیں، اس دوران کہ ٹیکنالوجی کمپنیاں اپنے کمپیوٹنگ صلاحیتوں کو بڑھانے اور مصنوعی ذہانت کے ایپلیکیشنز کے بڑھتے ہوئے مطالبے کو پورا کرنے کے لیے ہر ممکن کوشش کر رہی ہیں۔ جبکہ اسٹاک سرمایہ کار منافع میں اضافے اور مستقبل کی توقعات پر توجہ مرکوز رکھتے ہیں، قرض دہندگان کمپنیوں کی اپنی ذمہ داریوں کو پورا کرنے اور قرضوں کی ادائیگی کی صلاحیت کو دیکھتے ہیں۔ اسٹاک کے کارکردگی اور بانڈز کی قیمتوں کے درمیان اس فرق میں مصنوعی ذہانت کے مواقع کے حوالے سے خوش فہمی اور اس کی مالی اعانت کے اخراجات سے جڑی فکر کے درمیان خلیج میں اضافہ ظاہر ہوتا ہے۔ یہ خطرات اس وقت مزید اہمیت اختیار کر لیتے ہیں جب بڑی ٹیکنالوجی کمپنیاں دستیاب نقد بہاؤ پر انحصار سے نکل کر اپنے سرمایہ کاری کے اخراجات کو فنڈ کرنے کے لیے قرض لینے کی طرف منتقل ہو رہی ہیں۔ اگرچہ روایتی بانڈز کا اثر ان کی قدر، سود کی شرح اور میعاد ختم ہونے کی تاریخوں کے ذریعے آسانی سے حساب کیا جا سکتا ہے، لیکن ڈیٹا سینٹرز کے لیس کے معاہدوں سے پیدا ہونے والی ذمہ داریاں زیادہ پیچیدہ لگتی ہیں، خاص طور پر جب منصوبے ابھی تعمیر کے مرحلے میں ہوں۔ چھپے ہوئے قرضوں کے بارے میں رپورٹ میں بتایا گیا ہے کہ کریڈٹ تجزیہ طویل مدتی لیس کے معاہدوں کو مالی ذمہ داری کے طور پر دیکھتا ہے، جو کمپنیوں کی قرضوں کی مقدار کا جائزہ لیتے وقت شامل کیے جانے چاہئیں، حتیٰ کہ انہیں اسی طرح کی درجہ بندی نہ دی جائے جیسی کہ قرضوں اور بانڈز کو دی جاتی ہے۔ لیس کے ذریعے مالی ریشہ (Leverage) کے تجزیے کے تحت، آپریٹنگ لیس کی ذمہ داریوں کو قرض میں شامل کیا جاتا ہے، اور پھر ایڈجسٹڈ قرضوں کا موازنہ منافع قبل سود، ٹیکس، اور ڈیپری ایشن اینڈ ایمپورٹیشن (EBITDA) سے کیا جاتا ہے، جس میں لیس کے اخراجات کو بھی شامل کیا جاتا ہے۔ اس طریقہ کار کی اہمیت اس بات میں ہے کہ لیس، بانڈز پر سود کی ادائیگیوں کی طرح، مسلسل معاہداتی ذمہ داریاں ہیں۔ اگر آمدنی یا نقد بہاؤ میں کمی آئے، تو یہ ایک بڑا بوجھ بن سکتے ہیں، حتیٰ کہ ظاہر ہونے والے قرضوں کی سطح نسبتاً کم ہو۔ میٹا کمپنی اس بات کا واضح مثال فراہم کرتی ہے کہ ممکنہ ذمہ داریاں کتنی بڑی ہو سکتی ہیں۔
رپورٹ کے مطابق، کمپنی نے ابھی تک آپریشن میں نہ آنے والے منصوبوں کے لیے تقریباً 347 ارب ڈالر کے مستقبل کے لییزنگ کے تعہدات ظاہر کیے ہیں، جبکہ اس کی قرضے 2025 کے آخر تک تقریباً 84 ارب ڈالر تھے۔ یہ اعداد و شمار اس بات کی نشاندہی نہیں کرتے کہ لییزنگ کے تعہدات بالکل اسی نامی قدر میں قرضے میں تبدیل ہو جائیں گے؛ کیونکہ حتمی اکاؤنٹنگ قدر معاہدوں کے آغاز کے وقت اور موجودہ قدر کا تعین کرنے میں استعمال ہونے والی ڈسکاؤنٹ ریٹس پر منحصر ہے۔ تاہم، یہ کمپنی کے مالیاتی مقام کا جائزہ لیتے وقت سرمایہ کاروں اور قرض دہندگان کو مدنظر رکھنے کے لیے مستقبل کے تعہدات کے حجم کو اجاگر کرتا ہے۔ لوئیزیانا میں ڈیٹا سینٹر کے بڑے پروجیکٹ «ہیبرین» کے ساتھ صورتحال مزید پیچیدہ ہو جاتی ہے، جسے «میٹا» نے نجی سرمایہ کاری کمپنی «بلو اوول» کے ساتھ شراکت داری میں تیار کیا ہے۔ لییزنگ کے انتظامات اور مشترکہ منصوبوں کے ذریعے بنیادی ڈھانچے کی مالی اعانت اس بات کو مزید مشکل بنا سکتی ہے کہ اس سے منسلک کل اقتصادی تعہدات کا تعین براہ راست قرضوں کے حساب سے زیادہ مشکل ہو۔
اگرچہ «میٹا» نے 2026 کے بعد اپنے سرمایہ کاری کے اخراجات کے بارے میں واضح رہنمائی پیش نہیں کی ہے، تاہم رپورٹ کے مطابق تجزیہ کاروں کے تخمینوں کے مطابق 2028 تک کل متوقع اخراجات 500 ارب ڈالر سے زیادہ ہیں، جو اس مدت کے دوران کمپنی کے متوقع آپریشنل کیش فلو سے تجاوز کرتا ہے۔ اس کا مطلب یہ ہے کہ مصنوعی ذہانت کے بنیادی ڈھانچے میں توسیع کے لیے کریڈٹ مارکیٹس پر انحصار جاری رہنے کی ضرورت ہوگی، چاہے نئے بانڈز جاری کرنے کے ذریعے ہو یا ڈیٹا سینٹر منصوبوں سے منسلک لییزنگ اور مالیاتی انتظامات کے ذریعے۔ نیز، لییزنگ معاہدوں کی تفصیلات کے بارے میں دوری کی جانے والی باقاعدہ افشاں کاری سرمایہ کاروں کو واضح تصویر حاصل کرنے کے لیے سالانہ رپورٹس کا انتظار کرنے پر مجبور کر سکتی ہے، بغیر اس یقین کے کہ یہ رپورٹس ہر منصوبے کے مختلف شرائط کے بارے میں کافی تفصیلات فراہم کریں گی۔
اسٹاک اور بانڈ مارکیٹس کا «میٹا» کے بارے میں نقطہ نظر میں تضاد بھی سامنے آتا ہے۔ رپورٹ کے مطابق، کمپنی کے بانڈز ایسی پیداوار پر تجارت کر رہے ہیں جو اس کے مضبوط «AA» درجے کے کریڈٹ ریٹنگ سے زیادہ خطرات کی عکاسی کرتی ہے، حتیٰ کہ قیمتوں کے لحاظ سے یہ «BBB» درجے والی کمپنی «ویریزون» کے بانڈز کے قریب پہنچ گئی ہے۔ دوسری طرف، اس احتیاط کا اظہار اسٹاک مارکیٹ میں اتنی واضح شکل میں نہیں ہوتا، کیونکہ «میٹا» کا اسٹاک «ویریزون» کے اسٹاک کے منافع کے ملٹیپل سے دوگنا سے زیادہ منافع کے ملٹیپل پر تجارت کر رہا ہے۔
یہ تضاد سرمایہ کاروں کی نوعیت میں اختلاف کو ظاہر کرتا ہے؛ بانڈ ہولڈر بنیادی طور پر اس بات پر توجہ دیتا ہے کہ کمپنی قرض کی اصل رقم اور سود کی ادائیگی کی صلاحیت رکھتی ہے یا نہیں، جبکہ اسٹاک سرمایہ کار منافع اور کاروبار کی مستقبل کی قدر میں اضافے پر شرط لگاتا ہے۔ نمو کی توقعات پر توجہ مرکوز کرنے سے اسٹاکس کی قدر میں طویل مدتی ذمہ داریوں کا وزن کم ہو سکتا ہے۔ یہ ایک حقیقی امتحان ہے، اور مسئلہ صرف ٹیکنالوجی کمپنیوں کی مالی وسائل حاصل کرنے کی صلاحیت تک محدود نہیں ہے، بلکہ ڈیٹا سینٹرز پر بھاری اخراجات کے ماڈلز کی پائیداری اور ان کی صلاحیت کہ وہ ایسی نقد بہاؤ پیدا کریں جو قرضوں، کرایوں اور نئے سرمایہ کاریوں کو پورا کرنے کے لیے کافی ہو، اس بات کا تعین بھی شامل ہے۔ تاریخی تجربات سے پتہ چلتا ہے کہ اسٹاک مارکیٹیں بیلنس شیٹ میں واضح یا نمایاں نہ ہونے والی ذمہ داریوں کو نظر انداز کر سکتی ہیں، جب تک کہ مالیاتی حالات تبدیل نہ ہوں یا منافع میں سستی نہ آئے۔ اس صورت حال میں، بانڈ مارکیٹ میں عکاس ہونے والے خطرات آہستہ آہستہ اسٹاکس کی قدر پر بھی دباؤ کا باعث بن سکتے ہیں۔ بڑی ٹیکنالوجی کمپنیوں کے لیے، مصنوعی ذہانت کے بوم کے جاری رہنے کی صلاحیت سرمایہ کاری کے توسیع اور حقیقی مالیاتی منافع کے درمیان توازن قائم کرنے پر منحصر ہوگی۔ سرمایہ کاروں کے لیے، بیلنس شیٹ کی وسیع تر تشریح، جس میں کرایہ کے معاہدے اور مشترکہ منصوبوں سے منسلک ذمہ داریاں شامل ہیں، اعلان کردہ منافع اور نمو کے اشاریوں تک محدود رہنے سے زیادہ اہم ہو جائے گی۔
