الاهلي: نفاذ الخطط کے مطابق ترجیحات کی بنیاد پر
الکویتی الاہلی بینک گروپ نے منافع میں اضافہ اور کریڈٹ اشاریوں میں بہتری حاصل کی، سرمایہ کاری میں اضافہ اور مرکزی بینک اور مارکیٹس اتھارٹی کی منظوری کے ساتھ، مودیز اور فچ کی درجہ بندی برقرار رکھی۔
قیاس کا ترجمہ، ماخذ: الجريدة — اصل ماخذ
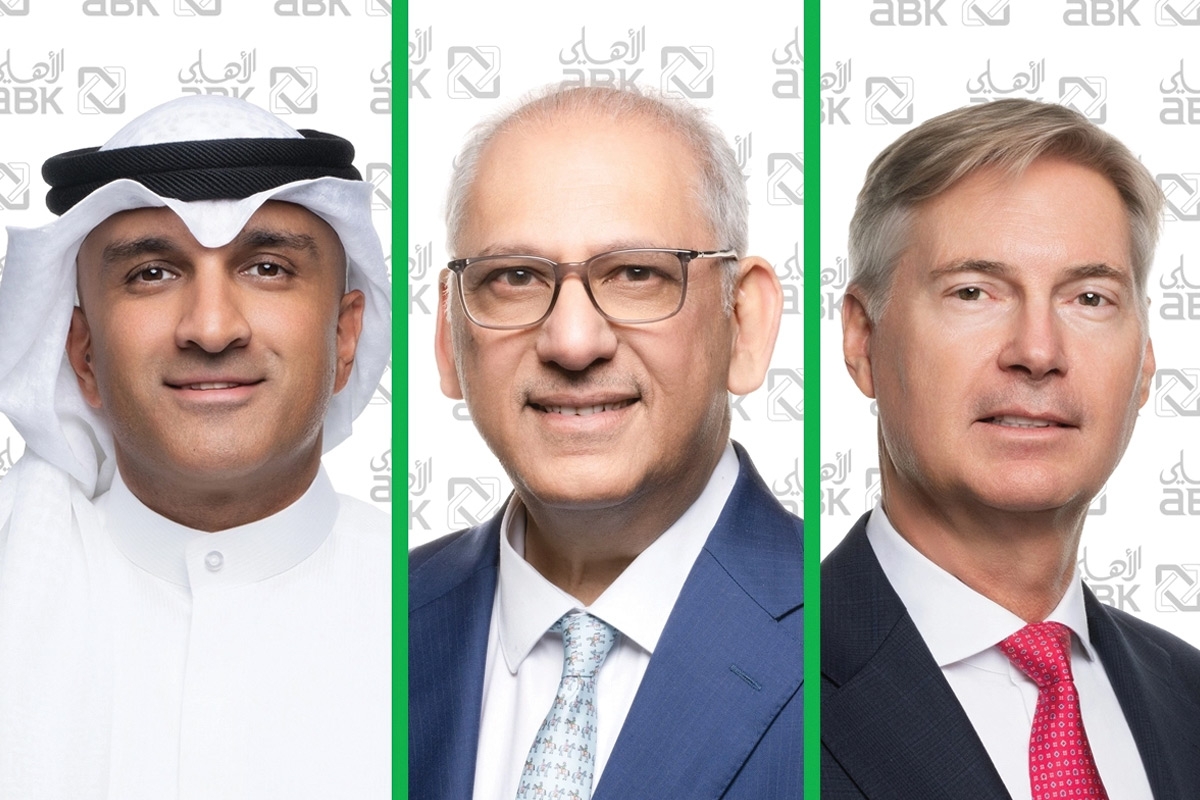
کویت کے اہلی بینک گروپ نے سال کے پہلے نو ماہ کے نتائج پر تجزیہ کاروں کے کانفرنس کا انعقاد کیا، جس میں گروپ کے چیف ایگزیکٹو آفیسر جیل وان ڈر ٹول، چیف فنانس آفیسر شیمک سوناوالا، اسٹریٹجک پلاننگ اور مانیٹرنگ کے ڈائریکٹر ڈاکٹر عبد العزیز جواد، اور اسٹریٹجک پلاننگ اور مانیٹرنگ ڈیپارٹمنٹ کے ایسوسی ایٹ جنرل منیجر اسامہ عزالدین نے شرکت کی تاکہ ریکارڈ کردہ مالیاتی اشاریوں اور گروپ کے مستقبل کے اسٹریٹجک منصوبوں کی وضاحت کی جا سکے۔
اس موقع پر فان ڈر ٹول نے کہا کہ «اہلی» نے 2026 کے پہلے نو ماہ کے دوران اپنا مثبت رجحان برقرار رکھا، قرضوں کے کاروبار میں توسیع، منافع میں اضافہ، اور اثاثوں کی معیار میں بہتری کو جاری رکھا، جو رسک مینجمنٹ اور بیلنس شیٹ کے نظم و ضبط پر مبنی نقطہ نظر کی وجہ سے ممکن ہوا۔ انہوں نے مزید کہا کہ سال کے آخری سہ ماہی کے آغاز کے ساتھ گروپ کی ترجیحات میں کاروبار کا انتخابی نمو، اثاثوں کی معیار کو برقرار رکھنا، سرمائے کا نظم و ضبط کے ساتھ استعمال، اور اسٹریٹجک ترجیحات کے مطابق منصوبوں کی تکمیل شامل ہیں۔
انہوں نے وضاحت کی کہ سال کے پہلے نو ماہ میں ہم نے گاہکوں کی مالی ضروریات کو پورا کرنے، ان کے ساتھ تعلقات کو مضبوط کرنے، اور اپنے بازاروں میں بینک کے کاروبار کو انتخابی طریقے سے پھیلانے پر توجہ دی۔ انہوں نے اشارہ کیا کہ شیئر ہولڈرز کے لیے خالص منافع سالانہ بنیاد پر 16.2 فیصد بڑھ کر 54.2 ملین دینار ہو گیا، جبکہ فی شیئر منافع 17.6 فلسے تک پہنچ گیا۔
انہوں نے بتایا کہ «قرض کی معیار کے اشاریے مضبوط ہیں، جہاں غیر فعال قرضوں کی شرح ستمبر 2025 میں 1.29 فیصد سے کم ہو کر 1.19 فیصد ہو گئی، جبکہ ذخائر کی کوریج کی شرح 355 فیصد تک پہنچ گئی۔ رسک کی لاگت میں بھی بہتری آئی اور یہ 0.82 فیصد ہو گئی، جو کہ ایک سال پہلے 1.06 فیصد تھی۔» انہوں نے مزید کہا کہ سرمائے اور لیکویڈیٹی کی حالت مضبوط ہے، جس میں ستمبر 2026 میں گروپ کے لیے کفایت سرمائے کی شرح 17.25 فیصد ریکارڈ کی گئی، Tier 1 کفایت سرمائے کی مجموعی شرح تقریباً 13.65 فیصد، اور Tier 1 کفایت سرمائے کی شرح 11.94 فیصد تھی، جبکہ لیکویڈیٹی کوریج کی شرح 184 فیصد تھی۔
فان ڈر ٹول نے واضح کیا کہ بینک مستقبل کے نمو اور نئے پانچ سالہ اسٹریٹیجی کو نافذ کرنے کے لیے اپنی سرمائے کی بنیاد کو پھیلانے کے لیے کام کر رہا ہے، جس کے تحت ستمبر میں شیئر ہولڈرز نے کویت کے اہلی بینک کے منظور شدہ سرمائے کو 274.9 ملین دینار سے بڑھا کر 600 ملین دینار کرنے کی منظوری دی، جس سے مستقبل کے سرمائے کی ضروریات اور کاروباری مواقع کو پورا کرنے کے لیے مزید لچک میسر آئے گی۔
انہوں نے مزید کہا: «ہمیں کویت کے مرکزی بینک اور مارکیٹس اتھارٹی سے جاری شدہ اور ادا شدہ سرمایہ میں 75 ملین دینار کی اضافت، یعنی 27.29 فیصد کی شرح سے، اسے 349.9 ملین تک لے جانے کی منظوری حاصل ہو گئی ہے، جس کے تحت ہر شیئر کی قیمت 200 فلس مقرر کرتے ہوئے 750 ملین شیئرز جاری کیے جائیں گے، جس میں 100 فلس کی ایمرجنسی ایڈیشنل شامل ہے۔ اضافت کی کل رقم 150 ملین دینار ہوگی، جس میں سے 75 ملین دینار نامی قدر اور 75 ملین دینار ایمرجنسی ایڈیشنل ہوں گے۔ متوقع ہے کہ یہ اضافت پہلی درجے کے سرمائے (CET1) کی شرح اور سرمائے کی کفایت کی شرحوں میں تقریباً 280 بنیادی پوائنٹس کی بہتری لائے گی، جس سے نمو کی حمایت کے لیے اضافی صلاحیت فراہم ہو گی جبکہ مناسب سرمائے کی رکاوٹیں برقرار رہیں گی۔»
انہوں نے تأکید کی: «ہم صارفین کے تجربے کو بہتر بنانے، آپریشنل کارکردگی کو مضبوط کرنے، اور ان مصنوعات کی ترقی کی حمایت کرنے کے لیے ڈیجیٹل انفراسٹرکچر میں سرمایہ کاری اور مصنوعی ذہانت کی صلاحیتوں کو ترقی دینے کا سلسلہ جاری رکھے ہوئے ہیں، تاکہ ہم ان تمام مارکیٹوں میں صارفین کی بدلتی ہوئی ضروریات کے مطابق رہ سکیں، جہاں ہم کام کرتے ہیں۔» انہوں نے مزید کہا: «ہمارے کریڈٹ ریٹنگز مستحکم رہے ہیں، جس میں موڈیز نے الاہلی کی ریٹنگ کو A2 برقرار رکھا ہے اور مستقبل کا منظر نامہ مستحکم بتایا ہے، جبکہ فِچ نے بینک کی ریٹنگ کو A برقرار رکھا ہے اور مستقبل کا منظر نامہ مستحکم بتایا ہے۔ یہ ریٹنگز بینک کی کریڈٹ اہلیت کی حمایت کرتی ہیں۔»
انہوں نے وضاحت کی: «ہمارے ملازمین کویت الاہلی بینک کی کارکردگی اور اس کی حکمت عملی کی نفاذ میں کلیدی کردار ادا کرتے ہیں، اور ہم گروپ میں قیادت کی صلاحیتوں کو ترقی دینے، ذمہ داری کی ثقافت کو مضبوط بنانے اور اعلیٰ کارکردگی کے معیارات کو فروغ دینے پر جاری ہیں۔ کویتی شہری قیادت کی عہدوں پر تقریباً 67 فیصد فائز ہیں، جبکہ خواتین پورے ورک فورس کا 41 فیصد ہیں۔ مقامی ٹیلنٹ کی ترقی اور شمولیتی کام کے ماحول کو برقرار رکھنا ہماری ترجیحات میں شامل ہے، جس کے لیے ہم گروپ کی نمو کی منصوبہ بندی کی حمایت کے لیے ضروری صلاحیتیں فراہم کرتے ہیں۔ حاصل کردہ کامیابیوں کی بنیاد پر، 2027 ہمارے کاروبار میں توسیع اور اپنے شیئر ہولڈرز کے لیے بہترین پائیدار منافع حاصل کرنے کا سال ہو گا۔»
اپنی جانب سے، سوناوالا نے کہا: «ہم نے 2026 کے پہلے نو ماہ میں مثبت رفتار برقرار رکھی، جو منافع میں اضافے اور آپریشنل کارکردگی کی استحکام کی وجہ سے تھا۔ ہماری کارکردت گروپ کے انتظامیہ کی سطح پر پائیدار ترقی کا ثبوت دیتی ہے، جس میں منافع میں اضافہ، بیلنس شیٹ میں توسیع، اور اثاثوں کی معیار میں بہتری شامل ہے، جبکہ سرمائے اور لیکویڈیٹی کے سطح آرام دہ رہے۔ ہم اس مثبت رفتار کو برقرار رکھنے اور اپنے شیئر ہولڈرز کے لیے پائیدار منافع حاصل کرنے کے لیے جاری رہیں گے۔»
انہوں نے اشارہ کیا کہ حصص داروں کے لیے خالص منافع میں سالانہ بنیاد پر 16.2 فیصد کی اضافت ہو کر یہ 54.2 ملین دینار ہو گیا، جبکہ فی حصص منافع میں 18.1 فیصد کی اضافت ہو کر یہ 17.6 فلس ہو گیا۔ انہوں نے کہا کہ اوسط حصص داروں کے حقوق پر واپسی میں 87 بنیادی پوائنٹس کی بہتری آ کر یہ 9.33 فیصد ہو گئی، جو کہ منافع میں اضافے اور ہماری بنیادی بینکنگ سرگرمیوں کے کارکردگی کی وجہ سے ہے۔
انہوں نے نشاندہی کی کہ آپریٹنگ آمدنی میں سالانہ بنیاد پر 7.5 فیصد کی اضافت ہو کر یہ 177.5 ملین دینار ہو گئی، جس کی بنیادی وجہ خالص سود کی آمدنی میں 11.3 فیصد کی اضافت تھی۔ دوسری جانب، فنڈنگ کے اخراجات میں کمی نے خالص سود کے مارجن کو 24 بنیادی پوائنٹس پھیلا کر 2.50 فیصد کر دیا، جس کے نتیجے میں آپریٹنگ منافع میں 5.5 فیصد کی اضافت ہو کر یہ 100.3 ملین دینار ہو گیا، جس نے مثبت آپریٹنگ رفتار کو برقرار رکھا۔
انہوں نے مزید کہا کہ لاگت اور آمدنی کا تناسب 43.5 فیصد رہا، جو کہ 2025 کے آخر میں ریکارڈ کیے گئے 43.8 فیصد کے مقابلے میں 30 بنیادی پوائنٹس کی بہتری ہے۔ انہوں نے وضاحت کی کہ کارپوریٹ بینکنگ نے 44 فیصد کے ساتھ آپریٹنگ آمدنی میں سب سے بڑا حصہ ڈالا، جس کے بعد کنزیومر بینکنگ 34 فیصد کے ساتھ آئی، اور پھر ٹریژری اور انوسٹمنٹ 22 فیصد کے ساتھ آئی، جس نے بینک کی بنیادی سرگرمیوں کے لحاظ سے متنوع منافع کی بنیاد فراہم کی۔
سونوالا نے مضبوط سرمایہ کاری کے مرکز کو برقرار رکھنے کی نشاندہی کی، جہاں سرمایہ کی کافی کی شرح 17.25 فیصد اور سرمایہ کی پہلی سطح (CET1) کی شرح 11.94 فیصد تھی، جو کہ دونوں ریگولیٹری تقاضوں سے کہیں زیادہ ہیں، جس نے بینک کے کاروبار اور اس کی حکمت عملی ترجیحات کی حمایت کے لیے کافی حد فراہم کی۔ انہوں نے اس دوران کوالٹی آف کریڈٹ کے معیارات میں مزید بہتری کا بھی انکشاف کیا، جہاں غیر فعال قرضوں کی شرح کم ہو کر 1.19 فیصد ہو گئی، جو کہ فنڈنگ پورٹ فولیو کی انتظامیہ میں محتاط پالیسی کی عکاسی کرتی ہے۔
انہوں نے مزید کہا کہ فراہمی کا کور 355 فیصد تک بڑھ گیا، جو کہ پچھلے سہ ماہی کے 340 فیصد کے مقابلے میں ہے، اور ہم نے کویت سینٹرل بینک کے ہدایات کے مطابق قرضوں کے لیے فراہمی برقرار رکھی، اور بین الاقوامی مالیاتی رپورٹنگ معیار نمبر 9 (IFRS 9) کے تقاضوں سے 200 ملین دینار زیادہ فراہمی برقرار رکھی، جو کہ ممکنہ کریڈٹ دباؤ کا مقابلہ کرنے کے لیے مضبوط ڈھال فراہم کرتی ہے۔
انہوں نے مزید کہا: «دسمبر 2025 سے ہماری عمومی بجٹ میں متوازن شرح نمو برقرار رہی ہے، جس کے تحت کل اثاثوں میں 8.6 فیصد اضافہ ہو کر 7.5 ارب دینار ہو گئے، جبکہ قرضوں اور سہولتوں میں 10.2 فیصد اضافہ ہو کر 5 ارب تک پہنچ گئے، اور گاہکوں کی جمع پونجی میں 5.5 فیصد اضافہ ہو کر 4.3 ارب تک پہنچ گئی۔ لیکویڈیٹی کوریج کی شرح 184 فیصد اور خالص مستحکم فنڈنگ کی شرح 118 فیصد رہی، جو دونوں نگرانی کے تقاضوں سے کہیں زیادہ ہیں، جس سے ہمارے پاس لیکویڈیٹی کا کافی ذخیرہ موجود ہے۔»
اسی سلسلے میں، ڈاکٹر عبد العزیز جواد نے کہا: «کویت میں ہماری بنیادی آپریشنل سرگرمیاں ماحول کے چیلنجز کے باوجود اعلیٰ کارکردگی اور لچک کا مظاہرہ کر رہی ہیں۔ کارپوریٹ بینکنگ کی انتظامیہ کے حوالے سے، کم لاگت والی جمع پونجی کے پورٹ فولیو میں نمایاں اضافہ ریکارڈ کیا گیا، اور ہم نے علاقائی حالات کی طرف سے تجارتی تحریک پر ڈالی گئی دباؤ کے باوجود اثاثوں کی معیار، پائیدار منافع، قیمتوں کی پالیسیوں، اور سرمائے کی کارکردگی پر مضبوطی سے توجہ مرکوز رکھی۔»
انہوں نے مزید کہا: «ہم نے اپنے بنیادی گاہکوں، یعنی تنخواہ دار ملازمین کی بنیاد کو وسعت دی، اور محتاط کریڈٹ ضوابط کے ساتھ امیر گاہکوں کی تعداد میں اضافہ جاری رکھا۔ ہم نے کاروبار اور چھوٹی و درمیانے درجے کی صنعتوں (SMEs) کے لیے تین نئی کارڈز متعارف کرائے جو کیش بیک کی سہولت اور (Visa Spend Clarity) کی سروس فراہم کرتے ہیں، نیز مخصوص طور پر ڈیزائن کی گئی وچوئل کارڈز بھی جاری کی گئیں، تاکہ ہماری تاجر اور تاجر پلس کی پیکج مکمل ہو سکے اور کاروباری شعبے کے لیے ہمارے حل مزید بہتر بن سکیں۔»
انہوں نے اس بات کی طرف توجہ دلاتے ہوئے کہا کہ کویتی ایگریکلچرل بینک اب بھی اپنے رہائشی فنڈنگ پروگرام «ABK Build» کو ترقی دینے پر کام کر رہا ہے، تاکہ گاہکوں کی فنڈنگ کی ضروریات کو پورا کیا جا سکے اور ان کے تجربے کو ابتدائی سے لے کر آخری مرحلے تک مکمل طور پر بہتر بنایا جا سکے، اس مقصد کے لیے تمام متعلقہ خدمات فراہم کی جائیں گی جن کی انہیں ضرورت ہو سکتی ہے۔
انہوں نے مزید کہا کہ یہ قدم بینک کی اس پیشگی کوشش کا حصہ ہے کہ وہ نئے رہائشی رهن قانون کے نفاذ کے لیے مکمل طور پر تیار ہے، جس کے متعلق حال ہی میں بل کا مسودہ پیش کیا گیا تھا، جو رہائشی دیکھ بھال کے مستحق اہل افراد کے لیے فنڈنگ کے دو طریقوں کی اجازت دیتا ہے: سبسڈائزڈ فنڈنگ اور غیر سبسڈائزڈ فنڈنگ، جنہیں کویت سینٹرل بینک کے مقررہ ضوابط کے مطابق ملا کر بھی استعمال کیا جا سکتا ہے۔ اگلا اہم قدم قانون کے شائع ہونے کے 6 ماہ کے اندر نفاذی ضوابط جاری کرنا ہوگا، تاکہ تفصیلی نفاذی فریم ورک طے کیا جا سکے، جس میں سبسڈائزڈ فنڈنگ کی زیادہ سے زیادہ حد اور متعلقہ ضوابط شامل ہوں گے۔ قانون کا نفاذ نفاذی ضوابط کے شائع ہوتے ہی شروع ہو جائے گا۔
انہوں نے وضاحت کی کہ ای بی کے ویلتھ مینجمنٹ، گروپ کی سرمایہ کاری کی شاخ، نے اپنے گاہکوں کو فراہم کردہ حل کو ترقی دینا جاری رکھا ہے، جس کے تحت ایک نیا ڈیجیٹل ایپلیکیشن متعارف کرایا گیا ہے جو گاہکوں کی فہرست میں شامل ہونے کا ڈیجیٹل اور مربوط طریقہ فراہم کرتا ہے، جس میں سرمایہ کاری کے ڈیش بورڈز اور جدید تجزیات کی سہولت بھی شامل ہے، نیز وسیع پیمانے پر سرمایہ کاری کے حل تک آسان رسائی ممکن بنائی گئی ہے۔ انہوں نے یہ بھی اشارہ کیا کہ گروپ نے علاقائی مالیاتی بازاروں میں فعال شرکت کے ذریعے سرمایہ کاری کی خدمات کے اپنے کاروبار کو مزید وسعت دی ہے۔
جواد نے بتایا کہ «مالیاتی بازاروں کے اتھارٹی نے 21 اکتوبر کو کویتی قومی بینک کے جاری کردہ اور ادا شدہ سرمایہ میں اضافے کے لیے ایڈورٹائزمنٹ شیڈول کی منظوری دی، اور شیڈول کو حتمی شکل دی گئی ہے، جس کے مطابق ایڈورٹائزمنٹ کی مدت 8 سے 22 نومبر تک ہوگی۔ مکمل شیڈول، جس میں ادائیگی کی تاریخیں اور ترجیحی حقوق کی تجارت شامل ہیں، کو کویت اسٹاک ایکسچینج اور کویتی قومی بینک اور ای بی کے ویلتھ مینجمنٹ کی ویب سائٹ پر شائع کردہ ہمارے اعلانات میں دیکھا جا سکتا ہے۔ ہم اپنے حصص داروں کے مسلسل تعاون پر یقین رکھتے ہیں، کیونکہ اضافی سرمایہ ہمارے اگلے مرحلے کی ترقی کی قیادت کرے گا۔»
انہوں نے مزید کہا کہ «گروپ اپنی تازہ کردہ پانچ سالہ منصوبہ بندی کو مکمل کرنے کے قریب ہے، جس میں تمام ہمارے بازاروں اور اہم کاروباری شعبوں میں حکمت عملی کو مزید بہتر بنایا گیا ہے، جس میں پائیدار ترقی، سرمایہ کی منظم تقسیم، اور منافع میں بہتری پر مستقل توجہ دی گئی ہے۔»
انہوں نے بتایا کہ «ہمارا مستقبل کا توجہ ہماری حکمت عملی کے منظم نفاذ پر مختلف بازاروں میں، گاہکوں کے ساتھ تعلقات کی بہتری، آپریشنل کارکردگی میں اضافہ، اور ترقی کو سپورٹ کرنے والی صلاحیتوں کی تعمیر پر مرکوز رہے گا۔ ہم وسائل کی تقسیم اور ہر بازار کے مخصوص خطرات کے انتظام میں انتخابی رویہ جاری رکھیں گے،» انہوں نے مزید کہا کہ «اب تک حاصل کردہ ترقی ہمیں ایک مضبوط بنیاد فراہم کرتی ہے اور ہمیں 2026 کے آخر تک اور 2027 کے دوران اپنے ترجیحی اہداف کو جاری رکھنے کا یقین دلاتی ہے۔»
