جب کوئی کمپنی 'مارکیٹ میکر' سے معاہدہ کرتی ہے... اشتہار آپ کو واقعی کیا کہتا ہے؟
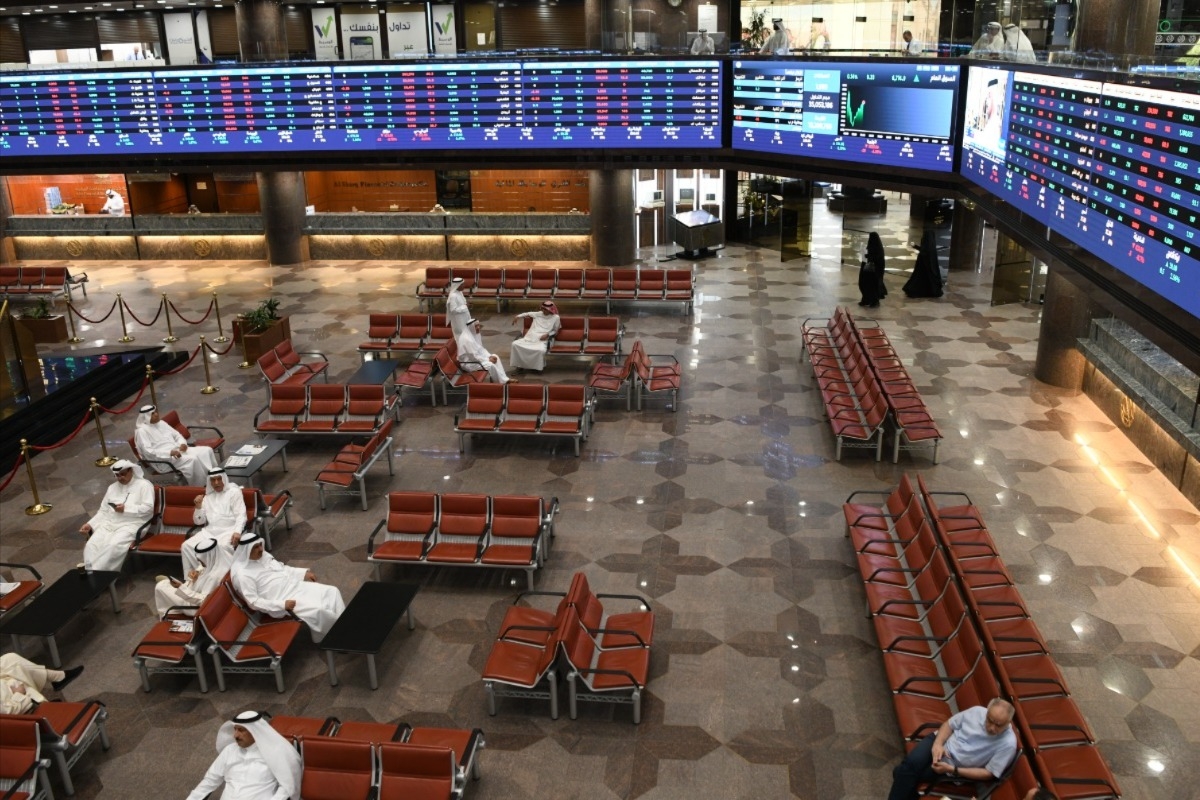
ایک تعلیمی تحقیق سے ظاہر ہوتا ہے کہ کویت اسٹاک ایکسچینج کی کمپنیاں لیکویڈیٹی کو بہتر بنانے اور پہلی مارکیٹ میں منتقل ہونے یا درجہ بندی برقرار رکھنے کے لیے مارکیٹ میکرز سے معاہدہ کرتی ہیں
قیاس کا ترجمہ، ماخذ: الجريدة — اصل ماخذ
جب کویت کی اسٹاک ایکسچینج میں درج کمپنی کسی مارکیٹ میکر کے ساتھ معاہدے کا اعلان کرتی ہے، تو ابتدائی طور پر یہ اعلان ایک تکنیکی قدم لگ سکتا ہے جس کا مقصد اسٹاک کی تجارت کو فعال بنانا ہو، لیکن اعداد و شمار سے پتہ چلتا ہے کہ فیصلے کا وقت اور کمپنی کی درجہ بندی کی ضروریات سے اس کی پوزیشن زیادہ مخصوص محرکات کی نشاندہی کر سکتی ہے۔
بنیادی مارکیٹ کی کمپنیوں کے لیے، کمپنی کے پہلی مارکیٹ میں منتقلی کی ضروریات کو پورا کرنے کے قریب پہنچنے کے ساتھ ساتھ مارکیٹ میکر کے ساتھ معاہدے کی رجحان بڑھ جاتی ہے، خاص طور پر اگر کمپنی نے مارکیٹ کیپٹلیشن کا شرط پورا کر لیا ہو اور اسے صرف لیکویڈیٹی کی سطح بہتر بنانی باقی ہو۔
دوسری طرف، پہلی مارکیٹ کی کمپنیوں کے لیے، معاہدہ اس وقت زیادہ نمایاں ہوتا ہے جب کمپنی اپنی درجہ بندی برقرار رکھنے کے دباؤ کا شکار ہو، خاص طور پر جب اسے مسلسل پابندیوں کی نگرانی کی فہرست میں شامل کیا گیا ہو یا ایسا ہونے والا ہو۔
کویت اسٹاک ایکسچینج میں مارکیٹ میکنگ کے تجربے پر مشتمل ایک علمی تحقیق سے پتہ چلتا ہے کہ مارکیٹ میکر کی خدمات حاصل کرنے کا فیصلہ صرف اسٹاک کی سرگرمی بڑھانے کی عمومی خواہش سے متعلق نہیں ہے، بلکہ یہ کمپنی کی پہلی مارکیٹ میں ترقی یا برقرار رہنے کی ضروریات سے متعلق حکمت عملی کے تحریک کا حصہ بھی ہو سکتا ہے۔
پہلی مارکیٹ کے قریب ہونا معاہدے کو حوصلہ دیتا ہے: نتائج سے پتہ چلتا ہے کہ بنیادی مارکیٹ کی وہ کمپنیاں جو پہلی مارکیٹ میں منتقلی کے لیے ضروری لیکویڈیٹی کے شرط کو پورا کرنے کے قریب تھیں، ان کا مارکیٹ میکر کے ساتھ معاہدہ کرنے کا رجحان ان کمپنیوں کے مقابلے میں زیادہ تھا جنہوں نے شرط پوری کر لی تھی یا جو اس سے دور تھیں۔
تحقیق کے دوران اس دورانیے میں، دونوں مارکیٹوں کے درمیان منتقلی مارکیٹ کیپٹلیشن اور روزانہ اوسط تجارتی قدر جیسے معیارات سے منسلک تھی، جبکہ مارکیٹ میکر کے ساتھ معاہدہ اختیاری رہا۔
اس کا مطلب یہ ہے کہ مارکیٹ میکر کی اہمیت خاص طور پر اس وقت بڑھ جاتی ہے جب کمپنی ترقی کی طرف سفر کا بڑا حصہ طے کر چکی ہو اور اسٹاک کی تجارت کو بہتر بنانا اس کے لیے باقی ماندہ ضروریات میں سے ایک بن جائے۔
یہ تعلق ان کمپنیوں میں زیادہ واضح تھا جنہوں نے مارکیٹ کیپٹلیشن کا شرط پورا کر لیا تھا، جو اس بات کی طرف اشارہ کرتا ہے کہ معاہدے کے اعلان کی تشریح کے لیے یہ جاننا ضروری ہے کہ کمپنی نے کون سی ضروریات پوری کر لی ہیں اور کون سی ابھی باقی ہیں۔
تحقیق کے نتائج کے مطابق، مارکیٹ میکر کی موجودگی کا تعلق کمپنی کے لیکویڈیٹی کے شرط کو پورا کرنے کے امکان میں تقریباً 12 فیصد پوائنٹس کی اضافے سے تھا، جب کمپنی کی کئی خصوصیات اور دیگر تجزیاتی عوامل کو مدنظر رکھا گیا۔
اسی طرح، تحقیق نے جو تعلق دیکھا ہے وہ ایک شماریاتی تعلق ہے، اور اس کا مطلب یہ ضروری نہیں ہے کہ معاہدہ ہی کمپنی کی حالت میں بہتری کا براہ راست سبب ہے۔
ایک تحقیقی مقال جو بین الاقوامی سائنسی جریدے 'Research in International Business and Finance' میں شائع ہوا، جس کا عنوان ہے «شرعی تقاضوں کی پابندی اور مارکیٹ میکر کے ساتھ معاہدے کی حکمت عملیاتی تعیین کنندہ عوامل: ایک تقسیم شدہ نوظہار بازار سے شواہد»، نے یہ دریافت کی کہ کسی کمپنی کو مسلسل پابندیوں کی نگرانی کی فہرست میں شامل ہونا، اس بات کے امکان میں اضافے سے منسلک تھا کہ کمپنی کی فہرست میں شامل ہونے والے سال یا اس سے پہلے کے سال میں مارکیٹ میکر کے ساتھ معاہدہ طے پائے گا۔
تحقیق میں استعمال ہونے والے ماڈل کے مطابق، اس معاہدے کے ہونے کے امکان میں تخمیناً 19 سے 32 فیصدی پوائنٹس تک اضافہ ہوا۔
مسلسل پابندیوں کی نگرانی کی فہرست میں وہ کمپنیاں شامل ہوتی ہیں جو ابتدائی بازار میں رہنے کے تقاضوں کی خلاف ورزی کی وجہ سے نگرانی کے تحت ہوتی ہیں، جس کی صورت میں اگر خلاف ورزی جاری رہی تو ان کی درجہ بندی کم ہونے کا خطرہ ہوتا ہے۔ اس لیے ان حالات میں معاہدے کے ہونے کے بڑھے ہوئے امکانات اس کوشش کے ہم آہنگ ہیں کہ کمپنی اپنے شیئر کی لیکویڈیٹی (نقدی قابلیت) کو برقرار رکھے اور اپنی درجہ بندی کو محفوظ بنائے۔
تاہم، یہ نتیجہ اس بات کا ثبوت نہیں دیتا کہ مارکیٹ میکر کے ساتھ معاہدہ کرنے سے کمپنی کے ابتدائی بازار میں رہنے کی ضمانت مل جاتی ہے، کیونکہ تحقیق نے معاہدے کے فیصلے کو ناپا ہے، نہ کہ مارکیٹ میکر کی جانب سے درجہ بندی کم ہونے کو روکنے کی کامیابی کو۔
اس طرح، کسی کمپنی کی جانب سے مارکیٹ میکر کے ساتھ معاہدے کا اعلان صرف خدمت فراہم کرنے والے کے نام یا معاہدے کی مدت سے زیادہ گہری توجہ کا متقاضی ہو سکتا ہے۔
اگر کمپنی مرکزی بازار میں ہے، تو یہ دیکھنا اہم ہے کہ وہ ابتدائی بازار میں درجہ بندی حاصل کرنے کے تقاضوں کے کتنی قریب ہے، اور کیا لیکویڈیٹی کی سطح اس کے منتقل ہونے میں باقی رکاوٹ ہے۔
اگر کمپنی ابتدائی بازار میں ہے، تو یہ جانچنا مفید ہو سکتا ہے کہ کیا وہ رہنے کے تقاضوں سے متعلق دباؤ کا شکار ہے یا اسے پہلے سے مسلسل پابندیوں کی نگرانی کی فہرست میں شامل کیا گیا تھا۔
یہ اس بات کا مطلب نہیں کہ تمام معاہدے انہی وجوہات کی بنا پر طے پائے گئے، بلکہ نتائج یہ اشارہ کرتے ہیں کہ تحقیق کے دوران اس دور میں معاہدے کے فیصلے سے کمپنی کی درجہ بندی کے تقاضوں سے اس کی پوزیشن منسلک تھی۔
فیصلے میں معاہدے کی لاگت، مارکیٹ میکر کے ساتھ مذاکرات، کمپنی کی ضروریات میں تبدیلی، یا معاہدے کے مقصد کی تکمیل جیسے عوامل بھی شامل ہو سکتے ہیں۔
نتیجے میں ایک نمایاں پہلو یہ بھی سامنے آیا کہ حصص کی سیولٹی (Liquidity) کی درجہ بندی خود بخود اس بات کا واضح سبب نہیں بنی کہ کمپنی نے اپنے دیگر خصوصیات کو مدنظر رکھتے ہوئے مارکیٹ میکر کے ساتھ معاہدہ کیا۔ یہ نتیجہ اس بات کی طرف اشارہ کرتا ہے کہ یہ فیصلہ صرف حصص کی سیولٹی کی سطح پر منحصر نہیں ہے، بلکہ یہ ایک وسیع تر عوامل کے مجموعے سے متاثر ہوتا ہے، جن میں کمپنی کی درجہ بندی کی ضروریات اور حصص کی تجارت کو بہتر بنانے کے اس کے اہداف شامل ہیں۔
مارکیٹ میکر سے مراد ایک لائسنس یافتہ ادارہ ہے جو مقررہ ضوابط کے تحت مسلسل حصص خریدنے اور بیچنے کی پیشکشیں کرتا ہے، جس سے تجارت میں آسانی، حصص کی سیولٹی میں اضافہ اور خرید و فروخت کے درمیان فرق میں کمی واقع ہوتی ہے۔ یہاں سیولٹی سے مراد حصص کی بازار میں آسانی سے تجارت ہے، نہ کہ کمپنی کے پاس دستیاب نقد رقم کی مقدار۔
شرعی احکامات کے تحت کام کرنے والی کمپنیاں، جن کے پاس شرعی نگرانی کے لیے ادارہ جاتی انتظامات موجود تھے، دیگر کمپنیوں کے مقابلے میں مارکیٹ میکرز کے ساتھ معاہدہ کرنے کے زیادہ مستعد نہیں تھیں، جبکہ کمپنی کی خصوصیات، سیولٹی اور تجارت کو مدنظر رکھا گیا۔
اس کے برعکس، شرعی طور پر مطابقت رکھنے والی درجہ بند کمپنیوں میں مارکیٹ میکر کی خدمات حاصل کرنے کے فیصلے میں غیر مطابقت رکھنے والی کمپنیوں کے مقابلے میں کوئی واضح فرق نظر نہیں آیا۔ تحقیق سے پتہ چلتا ہے کہ کمپنیوں کے مختلف گروہوں کے درمیان فرق سرمایہ کاروں کی بنیاد، گورننس کے انتظامات یا دیگر معاہداتی عوامل سے متعلق ہو سکتا ہے، بغیر کسی ایک عامل کو بنیادی سبب کے طور پر حتمی طور پر طے کیے۔
نتائج کا انحصار 2019 سے 2024 کے دوران 62 درجہ بند کمپنیوں نے 9 مارکیٹ میکرز کے ساتھ طے کیے گئے 110 مارکیٹ میکنگ کے معاہدوں کے تجزیے پر تھا۔
تحقیقی دورانیے کے اختتام پر، 47 کمپنیوں کے پاس کم از کم ایک فعال معاہدہ موجود تھا، جو اس وقت درجہ بند کمپنیوں کا تقریباً ایک تہائی تھا۔
اس تحقیق کی تیاری کویت یونیورسٹی کے اسکول آف ایڈمنسٹریٹیو سائنسز کے فنانشل ڈیپارٹمنٹ کے اساتذہ ڈاکٹر سعد الناهض، ڈاکٹر خالد الصباح اور ڈاکٹر سعود الثاقب نے مل کر کی۔
