سرکاری طور پر.. رہائشی کفالت کے مستحقین کے لیے جائیداد کی مالی اعانت کے بارے میں قانونی فرمان جاری
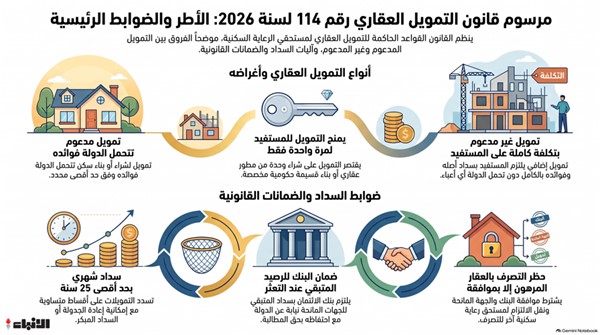
کویت سینٹرل بینک کی نگرانی میں رہائشی کفالت کے مستحقین کے لیے مددگار اور غیر مددگار جائیداد کی مالی اعانت کو منظم کرنے والا ایک قانونی فرمان شائع ہوا
قیاس کا ترجمہ، ماخذ: الأنباء — اصل ماخذ
صدرت في الجريدة الرسمية «الكويت اليوم» مرسوم بقانون رقم 114 لسنة 2026 بشأن التمويل العقاري لمستحقي الرعاية السكنية۔
اس کے مواد درج ذیل ہیں:
مادہ (1)
اس قانونی فرمان کے احکامات کے نفاذ کے لیے، درج ذیل الفاظ اور عبارات کے معنی ان کے ساتھ درج ہیں:
- متعلقہ وزیر: وہ وزیر جسے کابینہ مقرر کرے۔
- ادارہ: عمارتی رہائش کے لیے عام ادارہ۔
- بینک: کویتی کریڈٹ بینک۔
- مستفید: وہ شخص جو عمارتی رہائش کا مستحق ہو اور بینک میں مقررہ شرائط و ضوابط میں پورا اترتا ہو۔
- عمارتی اکائی: ایک جائیداد کی اکائی جو مستفید کے رہائش کے لیے مخصوص ہو اور جس کی حدود اور رقبہ مقرر ہو، چاہے وہ مکمل طور پر آزاد ہو یا اس کا کوئی حصہ، اور چاہے وہ پہلے سے موجود ہو یا نقشے پر۔
- عمارتی فنڈنگ فراہم کرنے والے ادارے: کویتی مرکزی بینک کی نگرانی میں آنے والے مقامی بینک، فنڈنگ کمپنیاں اور سرمایہ کاری کی کمپنیاں جن کے مقاصد میں عمارتی فنڈنگ شامل ہو۔
- عمارتی فنڈنگ: عمارتی فنڈنگ فراہم کرنے والے اداروں کی جانب سے مستفید کو دی جانے والی کریڈٹ سہولیات، قرضوں کی شکل میں یا فنڈنگ کے عمل کے ذریعے، بشرطیکہ مستفید کو عمارتی فنڈنگ صرف ایک بار دی جائے۔
- سبسڈائزڈ عمارتی فنڈنگ: عمارتی فنڈنگ فراہم کرنے والے اداروں کی جانب سے مستفید کو دی جانے والی فنڈنگ جو عمارتی ڈویلپر سے عمارتی اکائی خریدنے یا ادارہ کی جانب سے مختص سرکاری پلاٹ پر تعمیر کرنے کے لیے ہو، اور جس سے متعلقہ سود یا منافع کا خرچہ حکومت برداشت کرے، اور اس قانونی فرمان کے نفاذ کے ضوابط میں سبسڈائزڈ عمارتی فنڈنگ کی زیادہ سے زیادہ حد اور اس سے متعلقہ سود یا منافع کی حد مقرر کی جائے گی، جو کہ حوالہ جات کے ساتھ مذکورہ قانون نمبر 47/1993 کے احکامات کے مطابق ہوگی۔
- غیر سبسڈائزڈ عمارتی فنڈنگ: عمارتی فنڈنگ فراہم کرنے والے اداروں کی جانب سے مستفید کو دی جانے والی فنڈنگ جو عمارتی ڈویلپر سے عمارتی اکائی خریدنے کے لیے ہو، بغیر حکومت کی جانب سے سود یا منافع سے متعلق کسی خرچے کی برداشت کے، اور یہ اس قانونی فرمان اور اس کے نفاذ کے ضوابط کے مطابق ہوگی۔
- عمارتی رهن: ایک سرکاری رهن کا معاہدہ جو بینک اور عمارتی فنڈنگ فراہم کرنے والے اداروں کو جائیداد پر ایک حقیقی حق عطا کرتا ہے، جس کے تحت وہ عام دائنین اور اس سے بعد کی ترتیب میں آنے والے دائنین سے اس جائیداد سے اپنا حق وصول کرنے کے لیے آگے بڑھ سکتے ہیں، چاہے جائیداد کسی کے پاس بھی ہو، بغیر اس بات کے کہ حوالہ جات کے ساتھ مذکورہ قانون نمبر 47/1993 کے احکامات کو متاثر کیا جائے۔
- عمارتی ڈویلپر: ادارہ کی جانب سے منظور شدہ ادارہ جو عمارتی اکائیاں فراہم کرنے کے لیے عمارتی منصوبوں کو نافذ اور ترقی دیتا ہے تاکہ عمارتی رہائش کے مستفید کی ضروریات کو پورا کیا جا سکے۔
- نفاذ کے ضوابط: اس قانونی فرمان کے نفاذ کے ضوابط۔
مادہ (2)
اس قانونی فرمان کے احکامات ان عمارتی فنڈنگ پر لاگو ہوں گے جو عمارتی فنڈنگ فراہم کرنے والے اداروں کی جانب سے دی جائے
درج ذیل مقاصد کے لیے مستفید کو منتقل کیا جائے گا: - املاک کے ڈویلپر سے رہائشی اکائی خریدنا۔ - ادارے کی جانب سے ہاؤسنگ پروجیکٹس میں مختص سرکاری پلاٹس کی تعمیر، چاہے وہ مکمل ہو چکی ہوں یا جاری ہیں، اور دیگر پلاٹس جو وزرائے کابینہ کی جانب سے مقرر کیے جائیں۔
مضمون (3):
سبسڈائزڈ ہاؤسنگ فنانسنگ کے لیے مستفید کی اہلیت کے لیے ضروری ہے کہ وہ بینک کی جانب سے جاری کردہ ہاؤسنگ قرضوں کے ضوابط کے تحت خریداری یا تعمیر کے مقصد کے لیے مقررہ عمومی شرائط کو پورا کرے۔ ہر صورت میں، یہ شرط لازم ہے کہ مستفید کو پہلے سے ریاست کی جانب سے رہائشی سہولیات حاصل نہ ہوئی ہوں۔
مضمون (4):
مستفید سبسڈائزڈ اور غیر سبسڈائزڈ ہاؤسنگ فنانسنگ کو جمع کر سکتا ہے، بشرطیکہ کویت سینٹرل بینک کی جانب سے مقرر کردہ ضوابط اور طریقہ کار پر عمل کیا جائے۔ مستفید سبسڈائزڈ اور غیر سبسڈائزڈ ہاؤسنگ فنانسنگ کے اصل رقم کی ادائیگی کے ذمہ دار ہوگا، نیز غیر سبسڈائزڈ فنانسنگ سے متعلقہ سود یا منافع کی ادائیگی کے لیے، فنانسنگ فراہم کرنے والے ادارے کے ساتھ طے شدہ معاہدے کی شرائط اور کویت سینٹرل بینک کے ضوابط کے مطابق، یہ دیکھتے ہوئے کہ ریاست سبسڈائزڈ ہاؤسنگ فنانسنگ سے متعلقہ سود یا منافع کی لاگت اٹھائے گی، اس قانونی فرمان کے احکامات کے مطابق۔
مضمون (5):
تمام ہاؤسنگ فنانسنگ ماہانہ برابر اقساط میں ادا کی جائے گی، جس کی ادائیگی کی مدت فنانسنگ فراہم کرنے والے ادارے کے ساتھ فنانسنگ کی شروع ہونے کی تاریخ سے 25 سال سے زیادہ نہیں ہوگی، کویت سینٹرل بینک کی جانب سے مقرر کردہ ہدایات اور ضوابط کے مطابق۔ مستفید کو ایک معطلی کی مدت دی جا سکتی ہے، جو نافذ العمل ضوابط میں مقرر کی جائے گی، جو کل ادائیگی کی مدت کے اندر ہوگی، بشرطیکہ مستفید معطلی کی مدت کے دوران سبسڈائزڈ اور غیر سبسڈائزڈ ہاؤسنگ فنانسنگ سے متعلقہ سود یا منافع ادا کرے۔ اگر موجودہ ہاؤسنگ فنانسنگ یا اس کے کسی حصے کی جلد ادائیگی کی جائے، تو باقی ماندہ مدت کے لیے سود یا منافع معاف ہو جائے گا۔
مضمون (6):
املاک کے ڈویلپر سے رہائشی اکائی خریدنے کے لیے ہاؤسنگ فنانسنگ کی فراہمی کا طریقہ کار قانون نمبر (118) سنہ 2023 کے احکامات کے مطابق ہوگا۔ تعمیر کے مقصد کے لیے ادارے کی جانب سے مختص سرکاری پلاٹ پر ہاؤسنگ فنانسنگ بینک کے مقرر کردہ قواعد کے مطابق مراحل کی تکمیل کے مطابق فراہم کی جائے گی۔
مضمون (7):
فنانسنگ فراہم کرنے والے اداروں کو لازم ہے کہ اگر مستفید فنانسنگ معاہدے کے احکامات کے مطابق ادائیگی میں ناکام رہے تو اسے نوٹس جاری کریں۔ اگر مستفید ادائیگی میں ناکام رہے، تو انہیں فنانسنگ کو دوبارہ شیڈول کرنے کا اختیار ہوگا، جس کی مدت کویت سینٹرل بینک کی ہدایات کے مطابق 5 سال سے زیادہ نہیں ہوگی، اور مستفید کو سود ادا کرنا ہوگا۔
یا پھر اس سے حاصل ہونے والے منافع، یا سرکاری سبسڈی یافتہ اور غیر سبسڈی یافتہ گھریلو رہائشی فنڈنگ کی دوبارہ شیڈولنگ کے نتیجے میں حاصل ہونے والے منافع، یا مستفید کے خلاف قانونی کارروائی کرنے کے اقدامات۔
مضمون (8): رہائشی فنڈنگ فراہم کرنے والے ادارے، کویت مرکزی بینک کی جانب سے اس سلسلے میں مقرر کردہ ہدایات اور ضوابط کے مطابق، رہائشی فنڈنگ کی صورت حال کی رجسٹریشن اور اس سے متعلقہ دستاویزات، بشمول ادائیگی کے شیڈولز اور تعطل کی صورت حال، بینک کے پاس جمع کرانا لازمی قرار دیں گے۔
نفاذی ضوابط رہائشی فنڈنگ اور اس کی دوبارہ شیڈولنگ کے طریقہ کار، جلد ادائیگی کے میکانزم، معافی کی مدت، تعطل کی صورت حال کی تعریف اور اس کے اقدامات، اور مستفید کو نوٹس بھیجنے کے طریقہ کار کو طے کریں گے۔
مضمون (9): بینک، ریاست کی نمائندگی میں، اس قانونی فرمان کے احکامات کو نافذ کرنے کے لیے ضروری رہائشی فنڈنگ فراہم کرنے والے اداروں کے ساتھ معاہدے پر دستخط کرے گا، جو نفاذی ضوابط میں درج احکامات اور ضوابط کے مطابق ہوں گے۔
مالیہ کی وزارت، عمومی ذخیرہ اکاؤنٹ سے سرکاری سبسڈی یافتہ رہائشی فنڈنگ سے وابستہ سود یا منافع بینک کو ادا کرنے کے پابند ہوگی، بشرطیکہ بینک ان رقموں کو نفاذی ضوابط میں مقرر کردہ شرائط اور طریقہ کار کے مطابق رہائشی فنڈنگ فراہم کرنے والے اداروں میں منتقل کرے گا۔
مضمون (10): بینک، ریاست کی نمائندگی میں، رہائشی فنڈنگ فراہم کرنے والے اداروں کے سامنے، مستفید کی ادائیگی میں تعطل کی صورت میں سرکاری سبسڈی یافتہ رہائشی فنڈنگ کا باقی ماندہ بیلنس ادا کرنے کے پابند ہوگا۔
اور اگر کسی مستفید کی ادائیگی میں تعطل پیدا ہو جائے، تو بینک، ریاست کی نمائندگی میں، سرکاری سبسڈی یافتہ رہائشی فنڈنگ پر واجب الادا سود یا منافع ادا کرنے کے پابند ہوگا، ساتھ ہی اس فنڈنگ کے باقی ماندہ اقساط کو فنڈنگ فراہم کرنے والے اداروں کو ادا کرے گا، یا ان اقساط کو ان کی متعینہ تاریخوں پر ادا کرے گا۔
اگر مکمل رقمِ فنڈنگِ مسکن کی ادائیگی کی جائے، تو اس تاریخ سے شروع ہوتے ہوئے کسی بھی مستقبل کی سود یا منافع کی باقی رقم معاف ہو جائے گی، اور بینک کا حق محفوظ رہے گا کہ وہ مستفید سے فنڈنگِ مسکن کی ادائیگی کے لیے ادا کردہ تمام رقم اور اس سے متعلقہ ذمہ داریوں یا ان میں سے کسی حصے کا مطالبہ کرے۔
مادہ (11)
بینک، ریاست کی نمائندگی میں فنڈنگ فراہم کرنے والی اداروں کے سامنے، اس صورت میں فنڈنگِ مسکن کی باقی رقم کی ادائیگی کے ذمہ دار ہوگا اگر مستفید ادائیگی میں ناکام رہے۔ رِہنِ مسکن صرف سرکاری رِہن کے معاہدے کے تحت ہی قائم ہوگا، اور جائیداد کو رِہن کے معاہدے میں واضح طور پر مخصوص کیا جانا ضروری ہے، ورنہ رِہن باطل ہوگا۔ فنڈنگِ مسکن کی ضمانت کے طور پر قائم کی گئی جائیداد کا رِہن معاہدے کی پوری مدت اور مذکورہ بالا مادہ میں بیان کردہ قرض کی مکمل ادائیگی تک برقرار رہے گا۔
نفاذی ضوابط میں فنڈنگِ مسکن کے معاہدے کا نمونہ پیش کیا گیا ہے، جس میں تمام معلومات اور شرائط شامل ہونی چاہئیں جو اس قانونی فرمان کے احکامات اور کویت مرکزی بینک کے متعلقہ ضوابط کے مطابق ہوں۔
مستفید کے لیے جائیدادِ مرہونہ کو بیچنے، عطیہ کرنے یا دیگر کسی بھی طریقے سے منتقل کرنے، یا اس پر کوئی بھی عینی حق قائم کرنے کی اجازت نہیں ہے، سوائے اس کے کہ بینک اور فنڈنگ فراہم کرنے والی ادارے سے پہلے سے منظوری حاصل کر لی جائے، اور منتقلی کا مستحق رہائشی سہولت کے مستحقین میں سے ہو جنہیں پہلے کبھی فنڈنگِ مسکن حاصل نہ ہوئی ہو، اور یہ شرط بھی پوری ہو کہ وہ مستفید کی جگہ فنڈنگِ مسکن کے معاہدے سے متعلقہ ذمہ داریوں کو قبول کر لے۔
نفاذی ضوابط رِہن کی رجسٹریشن، انتظام اور اس پر عملدرآمد کے طریقہ کار اور ضوابط کو واضح کرتے ہیں۔
مادہ (12)
بینک یا کوئی بھی ایسی ادارہ جسے متعلقہ وزیر مقرر کرے، فنڈنگ فراہم کرنے والی اداروں سے مستفیدين کو دی گئی فنڈنگِ مسکن کے تمام یا بعض حصوں کو ان اداروں کے ساتھ معاہدے کی بنیاد پر خرید سکتا ہے، اور اس فنڈنگ کو معیاری شکل دے کر اسے سرمایہ کاروں کو بیچ سکتا ہے، نیز اسے دوبارہ خریدنا بھی جائز ہے، یہ سب نفاذی ضوابط اور کویت مرکزی بینک اور مارکیٹ ریگولیٹری اتھارٹی کے بیان کردہ طریقہ کار کے مطابق ہوگا۔
مادہ (13)
کویت مرکزی بینک فنڈنگِ مسکن کے اجراء کے قواعد اور ضوابط جاری کرے گا، جن میں غیر مدد یافتہ فنڈنگ سے متعلق سود یا منافع کی شرح بھی شامل ہوگی۔
مادہ (14)
نفاذی ضوابط متعلقہ وزیر کے مشورے پر اس قانونی فرمان کے شائع ہونے کی تاریخ سے چھ ماہ کے اندر فرمان کے ذریعے جاری کیے جائیں گے۔
مادہ (15)
وزراء ہر ایک اپنے اپنے دائرہ کار کے تحت اس قانونی فرمان کو نافذ کریں گے۔ یہ فرمان سرکاری جرائد میں شائع ہوگا اور نفاذی ضوابط کے سرکاری جرائد میں شائع ہونے کی تاریخ سے اس پر عملدرآمد شروع ہوگا۔
فنڈنگ
عقاری مدد تعمیرِ قطعات اور یونٹس کی خریداری کے لیے، اور ادائیگیاں 25 سال تک۔ وضاحتی نوٹ: ریاست 'عقاری فنڈنگ' کے سود کا بوجھ اٹھائے گی جو گھریلو نگہداشت کے مستحقین کے لیے ہے۔
قانون نمبر 114/2026 کے تحت گھریلو نگہداشت کے مستحقین کے لیے عقاری فنڈنگ کے حوالے سے وضاحتی نوٹ میں درج ذیل باتیں بیان کی گئی ہیں:
آئین نے کویتی معاشرے کے بنیادی ستونوں کے طور پر خاندان کو معاشرے کی بنیاد قرار دیا ہے، جس کی بنیاد دین، اخلاقیات اور وطن سے محبت پر ہے، اور ریاست کو خاندان کے وجود کو محفوظ رکھنے، اس کے رشتوں کو مضبوط کرنے، اور اس کے دائرے میں ماں اور بچے کی حفاظت کی امانت سونپی ہے، جس کے تحت ریاست پر خاندان کے مسائل اور ضروریات، خاص طور پر گھریلو نگہداشت، کو اپنانے اور اسے مناسب وقت پر فراہم کرنے کی مکمل ذمہ داری عائد ہوتی ہے، تاکہ اس میں رکاوٹ بننے والی اہم مالی رکاوٹوں کو ختم کیا جا سکے۔
اگرچہ ریاست نے کویتی شہریوں کے لیے گھریلو نگہداشت کے مختلف ذرائع فراہم کیے ہیں، تاہم مالیاتی چیلنجز، جن کا سامنا ریاست کو عمومی طور پر اور کویتی کریڈٹ بینک کو خاص طور پر درپیش ہے، کی وجہ سے جو کہ معاشی ماحول میں ساختی عدم توازن کا نتیجہ ہے، اسبابِ مسکن کا مسئلہ اب بھی بڑھتا جا رہا ہے، جس نے کویتی شہری کو قریب مستقبل میں عزت کے ساتھ رہائش فراہم کرنے کے عہد کو پورا کرنے کی صلاحیت کے حوالے سے نئے خطرات پیدا کیے ہیں، خاص طور پر درخواستوں کے جمع ہونے اور فراہمی کی کمی کے باوجود۔
لہٰذا، شہروں یا رہائشی علاقوں کی تعمیر اور ان کی معاشی ترقی کے لیے کمپنیوں کی تشکیل کے حوالے سے قانون نمبر 118/2023 مسکن کے مسئلے کے حل کے اہم ستونوں میں سے ایک تھا۔
اس حوالہ جات قانون کو مضبوط بنانے اور اس کے مقاصد کو حاصل کرنے کی خواہش کے تحت، ایک نئے قانون کی ضرورت محسوس کی گئی تاکہ وہ رہائشی مسئلے کے حل میں اقتصادی نقطہ نظر سے شمولیت اختیار کر سکے جو مطلوبہ پائیداری کو یقینی بنائے۔
چونکہ امیری فرمان 10 مئی 2024ء کو جاری کیا گیا، اور اس کی دفعہ (4) میں یہ بیان کیا گیا ہے کہ قوانین قانونی فرمانوں کے ذریعے جاری کیے جائیں گے، اس لیے موجودہ قانونی فرمان کا مسودہ تیار کیا گیا، جس میں 15 دفعات شامل ہیں۔ اس کی دفعہ (1) میں تعریفیں بیان کی گئی ہیں جو اس کے متن میں استعمال ہونے والے الفاظ کے حقیقی مفہوم کو واضح کرتی ہیں تاکہ الجھن سے بچا جا سکے، شکوک و شبہات کو ختم کیا جا سکے اور تاویل کے دروازے بند کیے جا سکیں۔
دفعہ (2) نے اس قانونی فرمان کے مسودے کے احکامات کے اطلاق کے دائرہ کار کو مخصوص طور پر طے کیا ہے، اور اس کی کارروائی کی مدت کو املاک کے ڈویلپر سے رہائشی اکائی خریدنے کے مقصد کے لیے قانون نمبر 118/2023ء کے احکامات کے مطابق، یا پبلک ہاؤسنگ ایسوسی ایشن (Public Authority for Housing Welfare) کی جانب سے مختص سرکاری پلاٹس کی تعمیر کے لیے، ان شرائط اور ضوابط کے تحت طے کیا گیا ہے جو وہ رہائشی منصوبوں پر لاگو کرتی ہے، چاہے وہ منصوبے مکمل ہو چکے ہوں یا جاری ہوں، اور دیگر پلاٹس جن کی نشاندہی کابینہ کرے گی، اس قانونی فرمان کے احکامات دیگر مقاصد، جیسے توسیع، مرمت، یا غیر ڈویلپر سے خریداری، یا پبلک ہاؤسنگ ایسوسی ایشن کی جانب سے مختص نہ کی گئی نجی پلاٹس پر تعمیر پر لاگو نہیں ہوں گے۔
دفعہ (3) نے سبسڈائزڈ ہاؤسنگ فنانسنگ کے لیے مستحق فرد کی شرائط مقرر کی ہیں، جو یہ ہیں کہ وہ کویت کریڈٹ بینک (Kuwait Credit Bank) کی جانب سے جاری ہاؤسنگ قرضوں کے ضوابط میں مقرر کردہ عمومی شرائط کو پورا کرتا ہو، بشمول خریداری یا تعمیر کے مقاصد، اور اس نے پہلے ریاست کی جانب سے کوئی ہاؤسنگ ویلفیئر حاصل نہ کیا ہو، چاہے وہ پبلک ہاؤسنگ ایسوسی ایشن کی جانب سے سرکاری پلاٹس کے مستحقین میں شامل ہو، یا اسے ملکیت کا سرٹیفکیٹ جاری کیا گیا ہو، یا کویت کریڈٹ بینک کی جانب سے جاری کردہ کسی بھی قرضے کی وصولی ہو، چاہے اس کی رقم یا مقصد کچھ بھی ہو۔
اسی دفعہ (4) نے ہاؤسنگ فنانسنگ، چاہے وہ سبسڈائزڈ ہو یا غیر سبسڈائزڈ، کے خصوصی احکامات اور اس کی ادائیگی کے طریقہ کار کو بیان کیا ہے، اور کویت سینٹرل بینک (Central Bank of Kuwait) کی جانب سے مقرر کردہ ضوابط اور طریقہ کار کے تحت ان دونوں کو ملا کر حاصل کرنے کی اجازت دی ہے۔ قانونی فرمان کے مسودے میں یہ رائے رکھی گئی ہے کہ ان کی مخصوص اقدار کا ذکر نہ کیا جائے اور ان کی تعیین کو کویت سینٹرل بینک پر چھوڑ دیا جائے، تاکہ معاشی اور سماجی تحفظ یقینی بنایا جا سکے اور ایسی معاملات میں لچک پیدا کی جا سکے جو حالات اور معاشی ماحول میں تبدیلی کے ساتھ بدلتی رہتی ہیں، تاکہ یہ کوئی ایسا پابندی نہ بنے جس میں بعد ازاں ضرورت پڑنے پر ترمیم کرنا مشکل ہو۔
اسی دفعہ میں یہ بھی واضح کیا گیا ہے کہ مستحق فرد سبسڈائزڈ اور غیر سبسڈائزڈ ہاؤسنگ فنانسنگ کے اصل رقم اور سود کی ادائیگی کے ذمہ دار ہوگا۔
یا غیر مدد یافتہ فنڈنگ سے حاصل ہونے والے منافع، فنڈنگ کے معاہدے کی شرائط اور کویت سینٹرل بینک کے ضوابط کے مطابق، اس بات کو مدنظر رکھتے ہوئے کہ ریاست مدد یافتہ رہائشی فنڈنگ سے حاصل ہونے والے سود یا منافع کی لاگت اٹھائے گی، اس قانونی فرمان کے احکامات کے تحت۔
مادہ (5) نے یہ طے کیا کہ تمام رہائشی فنڈنگ برابر ماہانہ اقساط میں ادا کی جائے گی، اور ادائیگی کی مدت فنڈنگ فراہم کرنے والے ادارے کے ساتھ رہائشی فنڈنگ کے اطلاق کی تاریخ سے 25 سال سے زیادہ نہیں ہونی چاہیے، کویت سینٹرل بینک کے ذریعے مقرر کردہ ہدایات اور ضوابط کے مطابق۔
اور قانونی فرمان نے ادائیگی کے لیے ایک معاشی مدت کو معافی کی مدت کے طور پر منظور کیا، جسے نفاذی ضابطہ مقرر کرے گا، اور یہ کل 25 سال کی ادائیگی کی مدت کے اندر ہوگی، جس میں مستفید کو اجازت دی جاتی ہے کہ وہ رہائشی فنڈنگ کے اصل رقم کی ادائیگی کو مؤخر کر سکے، اگر وہ ڈویلپر سے منصوبے کے تحت رہائشی یونٹ خریدتا ہے یا ادارے سے مختص سرکاری پلاٹ پر تعمیر کرتا ہے، تاکہ خاندان پر مالی بوجھ کم کیا جا سکے، خاص طور پر کرایہ کے گھروں میں رہنے والوں کے لیے، بشرطیکہ مستفید معافی کی مدت کے دوران پیدا ہونے والے سود یا منافع کی ادائیگی کرے۔
اسی مادے نے مستفید کی جانب سے قبل از وقت ادائیگی کی صورت حال اور اس کے نتیجے میں رہائشی فنڈنگ کے باقی ماندہ دورانیے کے لیے سود یا منافع کے ختم ہونے کی وضاحت کی۔
مادہ (6) نے ڈویلپر سے رہائشی یونٹ خریدنے کے لیے رہائشی فنڈنگ کے اطلاق کے طریقہ کار کو سال 2023 کے قانون نمبر 118 کے احکامات کے حوالہ کیا، جو شہروں یا رہائشی اور اقتصادی ترقی والے علاقوں کی کمپنیوں کے قیام کے بارے میں ہے، نیز اس مادے نے یہ بھی وضاحت کی کہ ادارے سے مختص سرکاری پلاٹ پر تعمیر کے مقصد کے لیے رہائشی فنڈنگ کی ادائیگی مراحل میں کی جائے گی، اور بینک کے مقرر کردہ اصولوں کے مطابق۔
مادہ (7) نے فنڈنگ فراہم کرنے والے اداروں پر یہ عائد کیا کہ وہ مستفید کو نوٹس دیں اگر وہ فراہم کردہ رہائشی فنڈنگ کی ادائیگی میں غیر پابند رہے، رہائشی فنڈنگ کے معاہدے کے احکامات کے مطابق۔
اس صورت میں، کویت کے افسران کو کوانٹرنک آف کویت کی ہدایات کے مطابق، پانچ سال سے زیادہ نہ ہونے والی مدت کے لیے جائے جائیداد کے فنڈنگ کی دوبارہ شیڈولنگ کی اجازت دی گئی ہے، جس میں مستفید کو فنڈنگ کی دوبارہ شیڈولنگ کی مدت کے نتیجے میں پیدا ہونے والے فوائد یا عوائد کی ادائیگی کا ذمہ دار ٹھہرایا گیا ہے، چاہے جائے جائیداد کا فنڈنگ مدد یافتہ ہو یا غیر مدد یافتہ، یا پھر مستفید کے خلاف قانونی کارروائی کی جائے۔
مضمون 8 نے جائے جائیداد کے فنڈنگ فراہم کرنے والے اداروں کو کویت کے مرکزی بینک کی ہدایات اور ضوابط کے مطابق، فنڈنگ کی صورت حال اور اس سے متعلقہ دستاویزات، بشمول ادائیگی کے شیڈول اور تعطل کی صورت حال، بینک میں رجسٹر کرنے کا پابند بنایا ہے۔
اسی مضمون نے جائے جائیداد کے فنڈنگ کی کارروائیوں، اس کی دوبارہ شیڈولنگ، جلد ادائیگی کے طریقہ کار، معافی کی مدت، تعطل کی صورت حال اور اس کی کارروائی، اور مستفید کو نوٹس بھیجنے کے طریقہ کار کو طے کرنے کے لیے نفاذی ضوابط کی طرف رجوع کیا ہے۔
مضمون 9 نے کویت کریڈٹ بینک کو اس آرڈیننس اور اس کے نفاذی ضوابط کی حدود میں، دولت کے نمائندے کے طور پر فنڈنگ فراہم کرنے والے اداروں کے ساتھ معاہدے پر دستخط کرنے کا اختیار دیا ہے، اور وزارت خزانہ کو مدد یافتہ جائے جائیداد کے فنڈنگ سے متعلق فوائد یا عوائد کو کویت کریڈٹ بینک کو عمومی ذخیرہ کے اکاؤنٹ سے ادا کرنے کا پابند بنایا ہے، جو انہیں نفاذی ضوابط میں مقررہ شرائط اور طریقہ کار کے مطابق مدد یافتہ فنڈنگ فراہم کرنے والے اداروں کو ادا کرے گا۔
مضمون 10 نے بینک کو دولت کی نمائندگی میں، مستفید کی ادائیگی میں تعطل کی صورت میں، مدد یافتہ جائے جائیداد کے فنڈنگ کے باقی ماندہ بیلنس کی ادائیگی کے لیے فنڈنگ فراہم کرنے والے اداروں کے سامنے پابند قرار دیا ہے۔
اس بات کی وضاحت کی گئی ہے کہ اگر کسی مستفید کی ادائیگی میں تعطل پیدا ہو جائے، تو بینک دولت کی نمائندگی میں، مدد یافتہ جائے جائیداد کے فنڈنگ سے متعلقہ مستحق فوائد یا عوائد کی ادائیگی کے پابند ہوگا، ساتھ ہی فنڈنگ فراہم کرنے والے اداروں کو اس فنڈنگ کے باقی ماندہ اقساط کی ادائیگی کرے گا، یا پھر ان اقساط کو ان کی مستحق تاریخوں پر ادا کرے گا۔
اگر مکمل رقمِ فنڈنگِ مسکن کی ادائیگی کی جائے، تو اس تاریخ سے شروع ہوتی ہوئی مستقبل کی کسی بھی سود یا منافع کی باقی رقم معاف ہو جائے گی۔ اسی دفعہ نے یہ بھی طے کیا ہے کہ بینک کا حق محفوظ رہے گا کہ وہ مستفید سے فنڈنگِ مسکن کی ادائیگی کے لیے ادا کی گئی تمام رقم اور اس سے متعلقہ ذمہ داریوں یا ان میں سے کسی حصے کی وصولی کرے۔
دفعہ (11) میں واضح کیا گیا ہے کہ بینک، ریاست کی نمائندگی میں، فنڈنگ فراہم کرنے والی اداروں کے سامنے اس بات کا ذمہ دار ہوگا کہ اگر مستفید ادائیگی میں ناکام رہے تو فنڈنگِ مسکن کی باقی رقم کی ادائیگی یقینی بنائے گا، اور یہ کہ جائیداد کا رِہن صرف سرکاری رِہن کے معاہدے کے تحت ہی قائم ہوگا۔ اسی دفعہ نے اس بات پر زور دیا ہے کہ جائیداد کا رِہن کے معاہدے میں بالکل واضح طور پر مخصوص کی جائے، ورنہ رِہن باطل ہو جائے گا، اور فنڈنگِ مسکن کی ضمانت کے طور پر قائم کی گئی جائیداد کا رِہن رجسٹریشن معاہدے کی مدت بھر اور مذکورہ بالا دفعہ میں بیان کردہ قرض کی مکمل ادائیگی تک منسوخ نہیں ہوگا۔
اس کے علاوہ، طے پایا ہے کہ مستفید رِہن شدہ جائیداد کو بیچ، تحفے یا دیگر کسی بھی طریقے سے منتقل نہیں کر سکتا، نہ ہی اس پر کوئی عینی حق قائم کر سکتا ہے، سوائے اس کے کہ بینک اور فنڈنگ فراہم کرنے والی ادارے سے پہلے سے منظور شدہ اجازت حاصل کر لے، اور منتقلی کا مستحق رہائشی سہولت کے مستحقین میں سے ہو جنہیں پہلے کبھی فنڈنگِ مسکن حاصل نہ ہوئی ہو، اور منتقلی کا مستحق مستفید کی جگہ فنڈنگِ مسکن کے معاہدے سے متعلقہ ذمہ داریوں میں داخل ہونے کے لیے تیار ہو۔ اسی دفعہ نے رِہن کی رجسٹریشن، انتظام اور اس پر عملدرآمد کے طریقہ کار اور ضوابط کو نفاذی ضوابط میں طے کرنے کا اختیار دیا ہے۔
دفعہ (12) نے کویت کریڈٹ بینک یا کسی ایسی ادارے کو، جسے متعلقہ وزیر مقرر کرے، فنڈنگ فراہم کرنے والی اداروں سے مستفیدين کو دی گئی فنڈنگِ مسکن کو مکمل یا جزوی طور پر خریدنے، اسے سرٹیفکیٹ کی شکل دینے، اسے کاغذی شکل میں لانے، اسے سرمایہ کاروں کو بیچنے اور اسے دوبارہ خریدنے کا حق دیا ہے، کیونکہ یہ ایک سرمایہ کاری کا آلہ ہے جو معاشی ماحول کو مضبوط بناتا ہے، اور یہ نفاذی ضوابط میں بیان کردہ طریقہ کار اور کویت مرکزی بینک اور سیکیورٹیز اینڈ ایکسچینج اتھارٹی کے ضوابط کے مطابق ہوگا۔
دفعہ (13) نے کویت مرکزی بینک کو فنڈنگِ مسکن کے اجراء کے لیے مخصوص قواعد و ضوابط جاری کرنے اور غیر مدد یافتہ فنڈنگ سے متعلقہ سود یا منافع کی شرح مقرر کرنے پر مجبور کیا ہے۔
دفعہ (14) نے متعلقہ وزیر کے مشورے پر، سرکاری گزٹ میں شائع ہونے کی تاریخ سے چھ ماہ کے اندر، آرڈیننس کے مسودے کے نفاذی ضوابط جاری کرنے کی ضرورت پر زور دیا ہے۔
دفعہ (15) نے طے کیا ہے کہ آرڈیننس کے مسودے کے احکامات نفاذی ضوابط کے سرکاری گزٹ میں شائع ہونے کی تاریخ سے مستفیدين پر نافذ العمل ہوں گے۔
