अल-नजहान: आवासिय वित्तले आवास बजारको नक्सा पुनः बनाउँछ
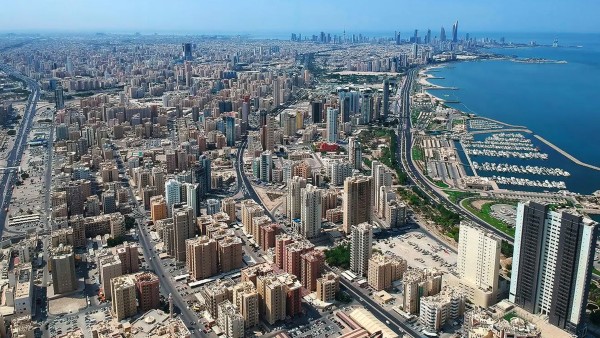
अरबिय सम्पत्ति र व्यापारका विशेषज्ञ मनसूर अल-नजहानले आवासिय मूल्यहरू सुनिश्चित गर्न जमिन, निर्माण सामग्रीको समर्थन र विकासकर्ताहरूको नाफा नियन्त्रण गर्न आग्रह गरेका छन्
कियासद्वारा अनुवादित, स्रोत: السياسة — मूल स्रोत
कुवेतका अधिकारीहरूले भूमि र निर्माण सामग्रीको समर्थन, विकासकर्ताहरूको नाफा नियन्त्रण र मूल्यहरू सुनिश्चित गर्न आह्वान गरेका छन्।
कानूनले वित्तलाई मान्यता प्राप्त विकासकर्ताका एकाइहरू र सरकारी प्लटहरूमा सीमित गर्दछ... र यसले व्यक्तिहरूबाट घर खरिद वा निजी सम्पत्तिको मर्मतसम्भारलाई समावेश गर्दैन।
नागरिकहरूका लागि तीनवटा आवासीय मार्गहरू छन्... र परीक्षणको सफलता एकाइहरूको गुणस्तर, तिनीहरूको लागत र परिवारहरूले किस्ता तिर्ने क्षमतामा निर्भर गर्दछ।
अचल सम्पत्ति र व्यापारिक लेनदेनका विशेषज्ञ मन्सूर अल-नजहानले नयाँ वित्तीय अचल सम्पत्ति कानून नम्बर ११४, सन् २०२६ ले कुवेतको आवासीय बजारमा मौलिक परिवर्तनहरू ल्याउन सक्ने बताएका छन्, जसले नागरिकहरूको खरिद शक्तिको एक भागलाई नयाँ सहरहरू र मान्यता प्राप्त अचल सम्पत्ति विकासकर्ताहरूका परियोजनाहरूतर्फ मोड्नेछ, जसले हालका आवासीय क्षेत्रहरूमा माग र मूल्यहरूमा असर पार्न सक्छ।
अल-नजहानले 'अल-सियासा' सँग विशेष कुराकानीमा कानूनको धारा २ र यसको व्याख्यात्मक विवरणको विश्लेषणले वित्तको दायरा र यसले समावेश गर्ने उद्देश्यहरू, र आवासीय मागकर्ताहरूका विकल्पहरूमा यसका सम्भावित प्रभावहरूमा ध्यान केन्द्रित गर्न आवश्यक देखाएको स्पष्ट पारेका छन्, र परीक्षणको सफलताका लागि उचित गुणस्तर र नागरिकहरूको आयसँग मेल खाने मूल्यमा आवासीय एकाइहरूको उपलब्धता आवश्यक छ, विशेष गरी मध्यम आय भएकाहरूका लागि, भन्ने कुरामा जोड दिएका छन्।
अल-नजहानले धारा २ ले कानूनको लागू दायरालाई दुईवटा मुख्य उद्देश्यहरूमा निर्धारण गरेको बताए; पहिलो, कानून नम्बर ११८, सन् २०२३ (अचल सम्पत्ति विकासकर्ताहरू सम्बन्धी) को प्रावधानहरू अनुसार अचल सम्पत्ति विकासकर्ताबाट आवासीय एकाइ खरिद गर्ने, र दोस्रो, सार्वजनिक आवासीय हेरचाह संस्थानद्वारा छुट्ट्याइएका सरकारी प्लटहरू निर्माण गर्ने, जसमध्ये केही पहिले नै निर्माण भएका छन्, केही निर्माणाधीन छन्, वा मन्त्रीपरिषद्ले तोकेका अन्य प्लटहरू हुन्, मान्यता प्राप्त सर्तहरू र नियमहरू अनुसार।
कुवेतका अधिकारीहरूले थपेका छन् कि यो दायराको अर्थ हो कि कानूनअनुसार व्यवस्थित वित्तपोषणले कुनै अन्य नागरिकबाट बनेको घर किन्ने कामलाई समेट्दैन, जुन अनुमोदित वास्तु विकासकर्ताको दायराभन्दा बाहिर हुन्छ। यसले नागरिकले बजारबाट खरिद गरेको निजी जग्गामा घर बनाउने, बनेको घर विस्तार गर्ने (थप तल्ला र कोठाहरू थप्ने), वा मर्मत र कायम राख्ने कामहरूको वित्तपोषणलाई पनि समेट्दैन।
उनले संकेत गरेका छन् कि यी प्रावधानहरूअनुसार कानूनले अनुमोदित विकासकर्ताहरूले उपलब्ध गराएका आवासीय एकाइहरू खरिद गर्ने र निर्धारित सरकारी प्लटहरूमा घर बनाउने समर्थन गर्ने लक्ष्य राख्छ, जुन नागरिकहरूको आवश्यकताभन्दा फरक छ जसले बनेका वास्तविक सम्पत्तिहरू खरिद गर्न वा आफ्नै स्वामित्वमा रहेका आवासहरू विकास गर्न चाहन्छन्।
मागको स्थानान्तरणले बनेका घरहरूको मूल्यमा चाप पार्न सक्छ
अल-निसानले देखेका छन् कि कानूनअन्तर्गत समावेश एकाइहरूमा समर्थित वित्तपोषणलाई निर्देशित गर्दा माग र तरलताको एक भाग पुराना आवासीय क्षेत्रहरूबाट नयाँ सहरहरू र परियोजनाहरूतर्फ सर्न सक्छ, जसले परम्परागत बजारमा बिक्रीका लागि राखिएका घरहरूका सम्भावित खरिदकर्ताहरूको सङ्ख्या घटाउन सक्छ र केही मालिकहरूले आफ्ना सम्पत्तिहरूको आकर्षकता कायम राख्न मूल्य घटाउन बाध्य पार्न सक्छ।
उनले स्पष्ट पारेका छन् कि उपयुक्त सर्तहरू उपलब्ध हुँदा, आवासीय अनुरोधकर्ता नागरिकले पुरानो घर लाखौं दिनारमा किनेर व्यक्तिगत ऋण वा उच्च लागतको व्यावसायिक वित्तपोषणमा निर्भर रहनुको सट्टा, अनुमोदित विकासकर्ताबाट आधुनिक एकाइ खरिद गरेर दीर्घकालीन सुलभ वित्तपोषणको लाभ लिन प्राथमिकता दिन सक्छन्।
उनले थपेका छन् कि यो परिवर्तनले वास्तविक सम्पत्तिको ट्रेडिङ ढाँचामा पनि असर पार्न सक्छ, विशेष गरी पुराना घरहरू भत्काउने, पुनः विकास गर्ने र पुनः बिक्री गर्ने उद्देश्यले खरिद गर्ने कार्यमा, किनभने यी सम्पत्तिहरूको माग घट्दै जाँदा यसको लगानी आकर्षकता सीमित हुन सक्छ।
कुवेतका अधिकारीहरूले यो पुष्टि गरेका छन् कि कानूनको मूल्यमा पर्ने प्रभाव विभिन्न कारकहरूमा निर्भर हुनेछ, जसमध्ये सबैभन्दा प्रमुख नयाँ इकाईहरूको आपूर्ति, तिनीहरूको मूल्य, वित्तपोषणका सर्तहरू, र नागरिकहरूले यसको लाभ कसरी उठाउन सक्छन् भन्ने कुरा हो। उनले भनका छन् कि विद्यमान सम्पत्तिको मूल्य घट्ने अपेक्षा वास्तविक बजारको विकासमा निर्भर रहन्छ र यसको परिमाण पूर्वनिर्धारण गर्न सकिँदैन।
नागरिकका लागि तीनवटा मार्गहरू
विकासकर्ताहरूले निर्माण गर्ने घरहरूको मूल्य बढ्ने र त्यसको मासिक किस्तामा पर्ने प्रभावबारे चिन्ताका विषयमा, विशेष गरी मध्यम आय भएका नागरिकहरूमा जसको मासिक तलब करिब १५०० कुवेती दिना हुन्छ, नुहानले नागरिकका लागि आवासका विकल्पहरूको विविधता कायम राख्नुको महत्त्वमा जोड दिएका छन्।
उनले स्पष्ट पारेका छन् कि पहिलो मार्ग मान्यताप्राप्त सम्पत्ति विकासकर्ताबाट तयार घर वा आवासीय इकाई खरिद गर्नु हो, जुन विकल्प त्यस्ता व्यक्तिका लागि उपयुक्त छ जसले तयार आवास प्राप्त गर्न वा निर्माण कार्यको अनुगमन र ठेकेदारहरूसँग सम्झौता गर्ने बोझबाट बच्न चाहन्छन्।
दोस्रो मार्ग परम्परागत स्वयं निर्माण हो, जसमा नागरिकलाई सरकारी प्लट प्रदान गरिन्छ र कुवेत क्रेडिट बैंक मार्फत निर्धारित आवास वित्तपोषणको लाभ उठाउन सकिन्छ, जुन लागू प्रणालीअनुसार ७०,००० दिना हुन्छ, जसअन्तर्गत नागरिकले आफ्नो घर आफैं निर्माण गर्न सक्छन् र आफ्नो निगरानीमा राख्न सक्छन्।
तेस्रो मार्ग सार्वजनिक आवास संस्थाले निर्माण गरेका तयार सरकारी घरहरूको प्रतीक्षा गर्नु हो, जुन नागरिकहरूमा आवासका नियमहरू र प्राथमिकताहरूको आधारमा वितरण गरिन्छ।
नुहानले जोड दिएका छन् कि यी मार्गहरूको निरन्तरताले नागरिकहरूलाई आफ्नो परिवारको आवश्यकता र आर्थिक क्षमता अनुसार सबैभन्दा उपयुक्त विकल्प छनोट गर्ने अवसर प्रदान गर्दछ र व्यावहारिक रूपमा आवासका समाधानहरू केवल सम्पत्ति विकासकर्ताहरूले प्रदान गर्ने इकाईहरूमा सीमित हुनबाट रोक्दछ।
जग्गा र निर्माण सामग्रीको समर्थन तथा नाफा नियन्त्रण
अल-निसानले भनिए कि विकासकर्ताको परीक्षण सफल हुनको लागि गुणस्तर र उपयुक्त मूल्यको संयोजन गर्ने आवासीय एकाइहरू प्रस्तुत गर्नुपर्छ, ताकि विकासकर्ताहरूलाई प्रदान गरिएका सुविधाहरू अन्तिम मूल्यमा वृद्धिमा परिणत नहोस् र नागरिकहरूको हितमा नआओस्।
उनले कार्यकारी विनियममा भूमि र निर्माण सामग्रीको लागत समर्थनका लागि स्पष्ट यान्त्रिकी समावेश गर्न आह्वान गरे, जसमा विकासकर्ताहरूलाई प्रतीकात्मक मूल्यमा वा उपयुक्त समर्थन सूत्रअनुसार भूमि आवंटन गर्ने, र अन्तिम लाभार्थीलाई बिक्री मूल्यमा यो लाभको प्रभाव पार्ने गरी निर्माण सामग्री समर्थित दरमा उपलब्ध गराउने व्यवस्था गर्ने सुझाव दिए।
उनले १०० देखि १५० हजार कुवेती दिनारको बीचमा आवासीय एकाइहरू प्रस्ताव गर्ने सम्भावना अध्ययन गर्न सुझाव दिए, जसलाई भूमि र निर्माण लागत, एकाइका विशेषताहरू र वित्तपोषणका शर्तहरूको आधारमा प्राप्त गर्न सकिने लक्षित मूल्य स्तरको रूपमा हेरिएको छ, जसले मध्यम आय भएका व्यक्तिहरूका लागि किस्ताहरू बढी अनुकूल बनाउन मद्दत पुर्याउँछ।
साथै, विकासकर्ताहरूको नाफा मार्जिनका लागि न्यायसंगत नियमहरू तोक्न आह्वान गर्दै, १० देखि १५ प्रतिशतको बीचमा नाफा मार्जिनलाई एउटा नियामक प्रस्तावको रूपमा अध्ययन गर्न सकिने उल्लेख गरे, जसले लगानीको स्थिरता र उपभोक्ता संरक्षण बीच सन्तुलन कायम गर्छ र नागरिकलाई अत्यधिक लागत थोपर्नबाट जोगाउँछ।
उनले भविष्यमा विस्तार गर्न सकिने लचिलो आवासीय नमूनाहरू उपलब्ध गराउने महत्त्वमा पनि जोड दिए, जसले परिवर्तन हुँदै गएको कुवेती परिवारको आवश्यकता पूरा गर्छ र गोपनीयता तथा परिवारको वृद्धिका लागि व्यावहारिक विकल्पहरू प्रदान गर्छ, जबकि स्वीकृत इन्जिनियरिङ र नियामक आवश्यकताहरूको पालना गरिन्छ।
नागरिकहरूले किस्ता तिर्ने क्षमता कानूनको सफलताको मापदण्ड हो।
कुवेतका अधिकारीहरूले निश्चित रूपमा यो कुराको अन्त्य गरे कि आवास वित्त कानूनको सफलताको मापन केवल विकासकर्ताहरूले निर्माण गर्ने इकाईहरूको संख्या वा परियोजनाहरू पूरा गर्ने गतिमा मात्र हुँदैन, बरु नागरिकहरूले आफ्नो क्षमताभन्दा बढी आर्थिक बोझ नबनेगरी उपयुक्त आवासहरूको स्वामित्व प्राप्त गर्ने क्षमतामा निर्भर गर्दछ। उनले थपे कि आवासीय लक्ष्यहरू हासिल गर्नको लागि मूल्य र निर्माण गुणस्तरमा प्रभावकारी निगरानी, वित्त र सम्झौताका शर्तहरूमा पारदर्शिता, आवासीय लगानीलाई प्रोत्साहन र लाभार्थीहरूको संरक्षण बीच सन्तुलन कायम राख्नुपर्छ, र अन्य आवासीय विकल्पहरूको संरक्षण आवश्यक छ।
उनले यो पनि जोड दिए कि नयाँ आवास वित्तले आवासीय बजारलाई पुनः आकार दिन सक्छ, तर यसको सकारात्मक प्रभाव हासिल गर्न प्रतिस्पर्धी मूल्यमा इकाईहरूको उपलब्धता र विकासकर्ताहरूलाई सरकारले प्रदान गर्ने कुनै पनि सुविधाहरूबाट नागरिकहरूले लाभ उठाउने गराउनु आवश्यक छ, जसले आवासीय स्वामित्वका अवसरहरूलाई बढावा दिन्छ र नागरिकहरूको हित तथा आवासीय क्षेत्र बीच सन्तुलन कायम गर्दछ।
