बगली: सम्पत्ति बजार 'छानबिन' चरणमा प्रवेश गर्दछ... तरलताको दिशा परिवर्तन हुन्छ र लगानीकर्ताले नाफा खोज्छन्
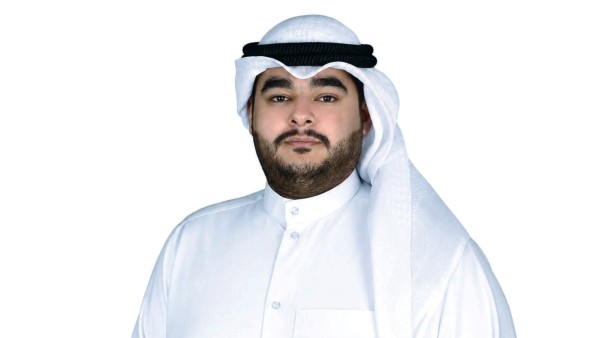
विशेषज्ञ अब्दुलहमिद बगलीले सजिलो वृद्धिको समय समाप्त भएको र तरलता व्यावसायिक तथा उपनगरीय आवासीय क्षेत्रतर्फ मोडिएको पुष्टि गर्छन्।
कियासद्वारा अनुवादित, स्रोत: السياسة — मूल स्रोत
“अल-सियासा” द्वारा विभिन्न र तीव्र गतिमा परिवर्तनहरूको पृष्ठभूमिमा वास्तविक सम्पदाको अवस्थाको विश्लेषण
निजी आवासका मूल्यमा २०% को कमी, खाली जग्गा शुल्कले प्रभावित
सजिलै मूल्य बढ्ने समय सकियो... व्यावसायिक क्षेत्र अग्रणी
कम लागत भएका आवासका विकल्पहरूको अभावले भाडा बजारमा असर पारेको छ
वास्तविक सम्पदा विशेषज्ञ अब्दुलहमिद अल-बुगलीले कुवेती वास्तविक सम्पदा बजार नयाँ चरणमा प्रवेश गरेको र यसको प्रकृति फरक रहेको बताएका छन्, जुन चरणले धेरै क्षेत्रहरूलाई समेटेको विस्फोटक वृद्धि र समानान्तर मूल्य वृद्धिका वर्षहरूभन्दा फरक छ। अब बजारको गति अझ छनोटपूर्ण बनेको छ र तरलताले मूल्य वृद्धिमा जोखिम लिनुको सट्टा उपज र सुरक्षामा ध्यान केन्द्रित गरिरहेको छ। भू-राजनीतिक तनाव, निर्माण लागतमा वृद्धि, र वित्तपोषणका शर्तहरूमा कडाइले वास्तविक सम्पदा गतिविधिमा दबाब सिर्जना गरेको छ। यसैगरी, कानूनी परिवर्तनहरूले, विशेष गरी खाली जग्गा सम्बन्धी कानूनको कार्यान्वयन र आवासीय आपूर्तिमा वृद्धिका अपेक्षाहरूले, माग र मूल्यको नक्सा पुनः रेखांकित गर्न सहयोग पुर्याएका छन्। तल विस्तृत जानकारी प्रस्तुत छ:
अल-बुगलीले “अल-सियासा” सँग विशेष कुराकानीमा बजारले वास्तवमै विस्फोटपछि “स्थिरता र शान्ति” को चरणमा प्रवेश गरेको बताए, र “सजिलै मूल्य वृद्धि गर्ने समय सकिएको” र कुवेती वास्तविक सम्पदा अझ छनोटपूर्ण बजारसँग सामना गरिरहेको बताए, जहाँ आवासीय, लगानी र व्यावसायिक क्षेत्रका लागि अवसरहरू प्रत्येक क्षेत्रको प्रकृति, स्थान र प्रदान गर्ने उपज अनुसार फरक हुन्छन्।
कुवेतका अधिकारीहरूले स्पष्ट पारेका छन् कि अन्तिम समयमा विभिन्न कारकहरूको अन्तरक्रियाका कारण सामान्य मूल्य सूचकमा चाप परेको छ, जसमा क्षेत्रीय तनाव, निर्माण लागतमा वृद्धि, र वित्तपोषणको लागतमा वृद्धि प्रमुख छन्, साथै आवास नीतिसँग सम्बन्धित परिवर्तनहरू र जनवरी २०२६ देखि खाली जग्दा ऐनको कार्यान्वयन पनि समावेश छन्। उनले भनेका छन् कि बजार अब अघिल्लो समय जस्तो समूहगत रूपमा चल्दैन थियो, जब मूल्य वृद्धिले एकै पटक धेरै क्षेत्रहरूलाई समेट्थ्यो। उनले स्पष्ट पारेका छन् कि आजको तरलता अझ बुद्धिमान र सावधानीपूर्ण बनेको छ, र त्यो क्षेत्रहरूतिर बढ्दै छ जहाँ मूल्य संरक्षण र उपज हासिल गर्ने क्षमता बढी देखिन्छ। उनले हालको परिदृश्यलाई "बजारबाट तरलता हराएको छैन, बरु यसको गन्तव्य परिवर्तन भएको छ" भनी सारांशित गर्न सकिन्छ भनेका छन्, र संकेत गरेका छन् कि लगानी क्षेत्रमा सावधानीका कारण तरलताको आंशिक निकासी देखिएको छ, जबकि व्यापारिक क्षेत्रले सीमित अवसरहरू र कम आपूर्ति खोज्ने धेरै आकर्षित गरेको छ।
मूल्यहरू: वास्तविक मूल्य र जग्दाको दुर्लभता
मूल्य स्तरहरूको सन्दर्भमा, अल-बगालीले हालको चरणमा वास्तविक estate बजारले "आपूर्तिको दुर्लभता र सरकारी नीतिहरू" को प्रतिबिम्ब अलगाउ मूल्यभन्दा धेरै स्पष्ट रूपमा देखाएको देखेका छन्।
खाली जग्दा ऐनको कार्यान्वयन र करिब १ लाख ४० हजार आवास इकाईहरूको प्रस्तावको अपेक्षाले मूल्य पुनर्मूल्याङ्कनमा प्रभावकारी कारकहरूको रूपमा काम गरेको स्पष्ट पारेका छन्, विशेष गरी आवास क्षेत्रमा, जहाँ आपूर्तिमा वृद्धिको अपेक्षाले केही खरीददारहरूलाई रोकिन बाध्य पारेको छ।
समाचार सेवाहरू
अर्कोतर्फ, लगानी क्षेत्र अझै स्थिर रहँदै आएको छ, र केही अवस्थामा वृद्धि पनि देखिएको छ, राम्रा लगानी अवसरहरूको सीमितताका कारण।
उनले सस्तो मूल्यका विकल्पहरूको अभावले भाडा बजारमा पनि असर पारेको संकेत गरेका छन्, विशेष गरी हासावी र कुइटान १० जस्ता क्षेत्रहरू खाली भएपछि, जसले सस्तो मूल्यका इकाईहरूको आपूर्ति घटाएको र केही अपार्टमेन्टहरूको भाडा बढाएको छ।
"सकनी" मा असमान गिरावट
कुवेतका अधिकारीहरूले निजी आवासको मूल्यमा केही क्षेत्रहरूमा निरन्तर गिरावट जारी राख्न गाह्रो हुनुका कारणहरूबारे प्रश्नको जवाफ दिँदै भनेका छन् कि छैठौं सर्कलपछिका केही क्षेत्रहरूमा जग्गा शुल्क र सब्सिडी हटाउने अपेक्षा तथा बजारमा उपलब्धता बढ्ने अपेक्षाका कारण आवासको मूल्य लगभग २०% ले गिरिसकेको छ।
भाडा बजारबारे उनले भनेका छन् कि बजारले पुनर्मूल्याङ्कनको चरणमा प्रवेश गरिसकेको छ, तर यो क्षेत्रहरू अनुसार फरक छ। उनले स्पष्ट पारेका छन् कि लगानी क्षेत्रमा हल्का वृद्धि हुँदै गएको छ, जबकि निजी आवासको क्षेत्रमा केही क्षेत्रहरूमा स्थिरता वा गिरावट आउँदैछ।
२०२६ को लगानी सम्पत्ति
लगानी क्षेत्रबारे, अल-बगलीले वर्तमान समीकरणलाई "स्थिर आय तर परिवर्तनशील लागत" भनी सारांश गर्न सकिन्छ भन्ने देख्छन्।
जग्गा वा भवन? ... जग्गामा धनको सञ्चय र भवनमा आम्दानी
जग्गा किन्नु वा भवन किन्ु बीच छनोट गर्दा, अल-बगलीले "जग्गाले धनको सञ्चय बनाउँछ भने भवनले नगद प्रवाह बनाउँछ" भन्ने देख्छन्। उनले जग्गा दीर्घकालीन धन सञ्चयको उपकरण बनेको र विशेष गरी जग्गाको अभाव र केही क्षेत्रहरूमा नयाँ जग्गाको विनियोग नहुँदा यसको महत्त्व बढेको स्पष्ट पारे। उनले अन्य क्षेत्रहरूमा चाप भए तापनि व्यावसायिक जग्गाको मूल्य ३.६% ले बढेको उल्लेख गरे।
उनका अनुसार, जग्गाको विशेषता भनेको निर्मित सम्पत्तिको तुलनामा सञ्चालन लागत कम हुनु हो; यसमा मर्मत सम्भार, बिजुली खर्च वा भाडामा दिने समस्याहरू हुँदैनन्।
अर्कोतर्फ, लगानी भवनले लगानीकर्तालाई मासिक आम्दानी प्रदान गर्छ, जसले ६% देखि ६.५% सम्म भाडा आय हासिल गर्न सक्छ। उनले दीर्घकालीन धन सञ्चय बनाउन चाहनेहरूले विशेष स्थानमा रहेका व्यावसायिक र लगानी जग्गाहरूतर्फ ध्यान दिनुपर्छ भन्ने बताए, जबकि मासिक आम्दानी चाहनेहरूले निर्मित लगानी सम्पत्तिमा आफ्नो लक्ष्य प्राप्त गर्न सक्छन्।
अन्यतर्फ, जमीनको मूल्य बढ्नु, निर्माण लागत बढ्नु र वित्तपोषणमा ठूलो निर्भरतालाई एकसाथ जोड्ने बारेमा चेतावनी दिँदै, उहाँले हालको परिस्थितिमा महँगो जग्गा किनेर ऋण लिएर बनाउने प्रक्रिया वित्तपोषण र निर्माण दुवैको लागत बढ्नुका कारण सबैभन्दा बढी खर्चिलो विकल्पमध्ये एक भएको बताए।
पहिलो अर्धवार्षिकमा २.१६ अर्ब दिनार... तर तरलताको नक्सा परिवर्तन भयो
तरलताका स्रोत र उनीहरूको प्रवृत्तिको बारेमा, उहाँले बजारमा पैसा उपलब्ध छ तर क्षेत्रीय तनाव र वित्तपोषणको लागत बढ्नुका कारण यो अझ सावधानीपूर्ण बनेको बताए। उहाँले संकेत गर्दै भने कि सन् २०२६ को पहिलो अर्धवार्षिकमा बजारको कुल मूल्य लगभग २.१६ अर्ब दिनार पुगेको थियो, तर तरलताका मार्गहरू ठूलो मात्रामा परिवर्तन भएका छन्।
उहाँले भने, हालको तरलता तीन प्रमुख स्रोतहरूबाट आउँछ:
१. नागरिकहरूको तरलता, जुन आवासीय क्षेत्रतर्फ बढी आकर्षित हुँदैछ, विशेष गरी कम मूल्य भएका क्षेत्रहरूमा, आवासीय आवश्यकता र आवासीय सहायताको प्रतीक्षाले प्रेरित भएर। यसैले बिक्रीको मूल्य घट्दा पनि आवासीय कारोबारको संख्या बढेको देखिन्छ।
२. ठूला कम्पनीहरू र कोषहरूको तरलता, जुन सीमित अवसरहरू र दुर्लभ आपूर्ति खोज्दै व्यावसायिक क्षेत्रतर्फ बढी आकर्षित हुँदैछ।
३. समृद्ध परिवारहरू र परम्परागत लगानीकर्ताहरूको तरलता, जसले अझै पनि लगानी क्षेत्रको एक भागमा टिकिरहेका छन्, विशेष गरी स्थिर भाडा आम्दानी भएका स्थापित सम्पत्तिहरूमा।
उहाँले संकेत गर्दै भने कि बजारमा ब्याजदर बढ्नुका कारण वित्तपोषणमा निर्भर हुने स्पेकुलेटरहरू र खरिदकर्ताहरूको उपस्थितिमा स्पष्ट रूपमा कमी आएको छ।
यसरी तरलताका मुख्य गन्तव्य तीनवटा बनेका छन्: सीमित आपूर्तिको सन्दर्भमा सापेक्षिक सुरक्षित स्थलको रूपमा व्यावसायिक क्षेत्र, स्थिर आम्दानी प्रदान गर्ने स्थापित लगानी क्षेत्र, र किनमेलकर्ताले कम मूल्य खोज्दै आउने आवासीय क्षेत्रको किनारा।
ब्याजदर... बजारका मुख्य ब्रेकहरू
कुवाइटका अधिकारीहरूले पुष्टि गरेका छन् कि वित्तपोषणको लागत २०२६ मा कुवाइटको सम्पत्ति बजारको गतिमा प्रभाव पार्ने सबैभन्दा महत्त्वपूर्ण कारकहरूमध्ये एक बनेको छ। उनले भने, “आजको ब्याज दर नै बजारको मुख्य ब्रेक हो।” वित्तपोषणका शर्तहरू कडा हुँदै गएका र त्यसको लागत बढ्दै गएकाले मागको गतिमा मन्दी आएको र लगानीकर्ताहरूको निर्णय प्रक्रिया पुनः परिभाषित भएको उनले स्पष्ट पारे। विशेष गरी, लाभ कमाउन ऋण लिनेमा निर्भर लगानीकर्ताहरूमा यो प्रभाव परेको छ। उनले थपे, “अघिल्लो समयमा वित्तपोषण मार्फत खरिद गर्ने र सम्पत्तिको मूल्य बढ्ने प्रतीक्षा गर्ने विचारप्रति बजार बढी सहज थियो। तर आज लगानीकर्ताले वित्तपोषणको लागत र सम्पत्तिले दिने आय बीचको अन्तरमा बढी ध्यान दिइरहेका छन्।” तथापि, उनले भविष्यका महिनाहरूमा ब्याज दरमा कमी आउँदै आउँदो गृह वित्तपोषण ऐन पारित हुँदा बजारमा अझै स्थिरता आउन सक्ने र वित्तपोषण क्षमतामा सुधार हुँदै बजारमा मागको केही भाग फर्कन सक्ने विश्वास व्यक्त गरे।
बगलीको विश्लेषण अनुसार, कुवाइटको सम्पत्ति बजारले तरलताको अभावको चरण भन्दा बढी “पुनः वर्गीकरण” को चरणबाट गुज्रिरहेको छ। पैसा अझै पनि उपलब्ध छ, तर लगानीकर्ताहरू अझै छनोटपूर्ण बनेका छन्। खरिदकर्ताले अब मूल्य वृद्धिको पछि दौडिरहेका छैनन्; उनीहरूले स्थान, आय र भविष्यको तरलता खोजिरहेका छन्। वित्तपोषणको लागतले अब यो निर्धारण गर्न महत्त्वपूर्ण भूमिका खेल्छ कि कारोबार वास्तविक अवसर हो कि दीर्घकालीन बोझ।
वर्तमान मागको नक्शा... ३ प्रमुख ढाँचाहरू
सम्पत्ति विशेषज्ञले बजारमा आएको सबैभन्दा ठूलो परिवर्तनहरूमध्ये एक खरिदकर्ताको पहिचानमा नै आएको देख्छन्। उनले भने, “आज खरिद गर्ने व्यक्ति आवश्यक छैन कि उही होस् जसले तीन वर्ष अघि खरिद गर्थे।” हाल खरिदकर्ताहरूका तीन प्रमुख ढाँचाहरू देखिन्छन्:
● पहिलो: आवासीय खोजी गर्ने नागरिक, जुन विशेष गरी निजी आवासीय क्षेत्रसँग सम्बन्धित छ, र यसको माग तुलनात्मक रूपमा कम मूल्य भएका क्षेत्रहरूमा केन्द्रित छ, विशेष गरी अहमदी र जुहरा, आवासीय आवंटनको लामो प्रतीक्षा अवधिको पृष्ठभूमिमा। खाली जग्गा ऐनको लागू हुँदा, यो खरिदकर्ता मूल्यप्रति अझ संवेदनशील बनेको छ, र "उचित न्यूनतम मूल्य" खोज्दै गरेको छ, उत्तम लगानी अवसर भन्दा बढी।
● दोस्रो: संरक्षित लगानीकर्ता, जुन लगानी क्षेत्रमा केन्द्रित छ, र यसमा तरलता भएको कम्पनीहरू र परिवारहरू समावेश छन् जसले मुद्रास्फीतिबाट बचाव खोज्दै छन्। माग विशेष गरी हुलै, सालेमिया र फुरुवान जस्ता क्षेत्रहरूमा केन्द्रित छ, विशेष गरी स्थिर भाडा आम्दानी भएको पुराना अपार्टमेन्टहरूमा, किनभने ६% र ६.४% को आम्दानीले हालका परिस्थितिहरूमा केही अवसरहरूलाई आकर्षक बनाउँछ, किनभने लगानीकर्ताले अब जोखिम र अटकलबाजी भन्दा "स्पष्ट आम्दानी" लाई प्राथमिकता दिइरहेका छन्।
● तेस्रो: संस्थागत लगानीकर्ता, जसमा ठूला कम्पनीहरू, कोषहरू, लगानी पोर्टफोलियोहरू र ठूला व्यापारीहरू समावेश छन्, र यी व्यापारिक क्षेत्रतर्फ बढी आकर्षित भइरहेका छन्, विशेष गरी कुवेत सिटी, सालेमिया र फुहाइलमा, पसल र कार्यालयहरूमा ध्यान केन्द्रित गर्दै, राम्रा व्यापारिक जग्गाहरूको सीमितताबाट लाभ उठाउँदै।
अर्कोतर्फ, लगानीकर्ताहरूले निर्माण र वित्तपोषणको लागत वृद्धि र खरिदकर्ताहरूको सावधानीका कारण बिक्रीमा गिरावटको सामना गरिरहेका छन्। तथापि, यसको दृष्टिकोण अनुसार, यो क्षेत्र "तुलनात्मक रूपमा आकर्षक" नै छ, विशेष गरी निरन्तर आम्दानी र मुद्रास्फीतिबाट बचाव खोज्ने लगानीकर्ताका लागि, विशेष गरी यदि खरिद आम्दानीको अध्ययनमा आधारित छ भने, केवल मूल्य वृद्धिको अपेक्षामा होइन।
