शमलान: कुवैतको वित्तीय क्षेत्रको भविष्यको लागि लचिलोपन, अभिनवता र टिकाउ विकास आधारभूत स्तम्भहरू हुन्
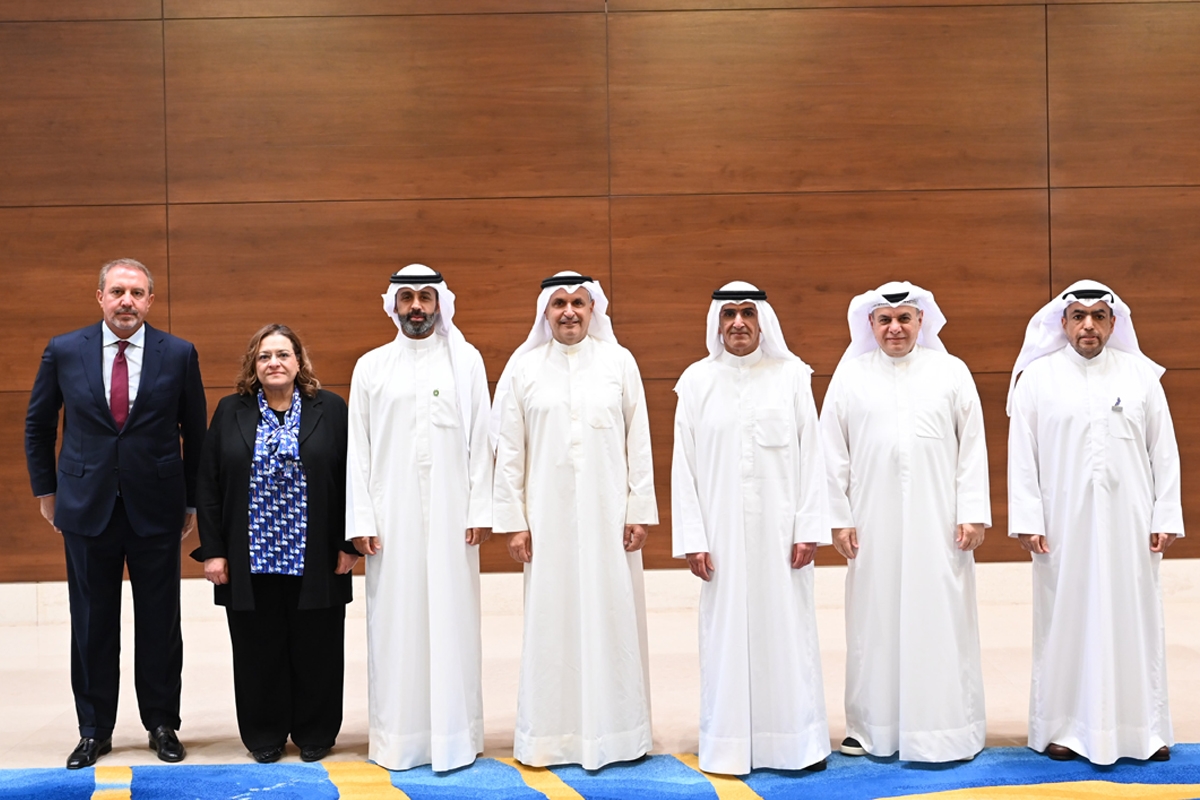
शमलानको यो प्रतिक्रिया केन्द्रीय बैंक अफ़ कोवैटद्वारा 'ग्लोबल फाइनेन्स' पत्रिकासँग सहकार्यमा आयोजित बैंकिङ र आर्थिक कार्यका लागि राउन्डटेबल बैठकमा भाग लिँदा आएको थियो। यस बैठकमा बैंकिङ क्षेत्रका वरिष्ठ नेतृत्वहरूको एक समूहलाई कोवैटको बैंकिङ क्षेत्रका विकासक्रम, आर्थिक दृष्टिकोण र वृद्धि अवसरहरू छलफल गर्नका लागि एकत्र गरिएको थियो।
केन्द्रीय बैंक अफ़ कोवैटका गभर्नर बसिल अल-हाराउनको सहभागितामा राउन्डटेबल बैठक सम्पन्न भयो, जसले कोवैटको बैंकिङ क्षेत्रको मजबुती, आर्थिक विविधीकरणका प्रयास, टिकाऊ वृद्धि र त्वरित क्षेत्रीय र वैश्विक परिवर्तनहरूको सन्दर्भमा वित्तीय सेवाहरूको भविष्यबारे निर्माणशील संवादको एक मञ्च प्रदान गर्यो।
हालैको भू-राजनीतिक विकासहरूले बैंकिङ क्षेत्रमा पार्ने प्रभावबारे टिप्पणी गर्दै, शमलानले तयारी बढाउनु अस्थिरता आउनु अघि नै हुनुपर्ने, अस्थिरताको बीचमा होइन, भन्ने कुरामा जोड दिए। उनले उल्लेख गरे कि मजबुत पूँजी र तरलता स्तर कायम राख्नु, वित्त स्रोतहरू विविधीकरण गर्नु, र मजबुत स्ट्रेस टेस्ट र आपतकालीन योजनाहरूको ढाँचा लागू गर्नु लामो अवधिमा वित्तीय स्थिरता संरक्षणका लागि आधारभूत स्तम्भहरू हुन्।
उनले थपे: "केन्द्रीय बैंकको सजग अनुगमनका कारण, कोवैटको बैंकिङ क्षेत्रमा मजबुत ब्यालेन्स शीट, तरलता अनुशासन, प्रभावकारी प्रशासन र दृढ विश्वास छ। नवीनतम वित्तीय सुरक्षा सूचकहरूले देखाउँछन् कि कोवैटको बैंकिङ क्षेत्रले १८.५ प्रतिशतको पूँजी पर्याप्तता दर र १.६ प्रतिशतको गैर-नियमित ऋण अनुपात कायम राखेको छ, जसले स्थानीय बैंकहरूको मजबुती प्रतिबिम्बित गर्दछ।"
शमलानले स्पष्ट पारे कि आजको लचिलोपन (resilience) को अवधारणा परम्परागत वित्तीय सूचकहरूभन्दा परेको छ, जसमा वित्त स्रोतहरूको विविधीकरण, साइबर तयारी, आपूर्ति श्रृंखलाको महत्त्वबारे सचेतता, परिदृश्य योजना र विभिन्न परिस्थितिमा ग्राहक सेवा प्रदान गर्ने क्षमता समावेश छ।
उनले जोड दिए कि कोवैट फाइनान्स हाउसले (بيت التمويل الكويتي) लचिलोपनलाई व्यवसाय निरन्तरता योजना र डिजिटल संरचनामा समावेश गर्दछ, जसले गर्दा अनुकूल नभएका परिस्थितिमा पनि महत्त्वपूर्ण बैंकिङ र डिजिटल सेवाहरू उपलब्ध रहन्छन्। उनले उल्लेख गरे कि समूहको भौगोलिक विविधताले टिकाऊ वृद्धि र सञ्चालनिक लचिलोपनलाई पनि समर्थन गर्दछ।
शमलानले उल्लेख गरे कि कोवैटको बैंकिङ क्षेत्रले डिजिटल रूपान्तरण र कृत्रिम बुद्धिमतामा ठूलो प्रगति गरेको छ। उनले स्पष्ट पारे कि आगामी चरणमा बैंकहरूले आर्थिक समर्थनका लागि पूँजी, प्रविधि र मानव स्रोतहरूको प्रयोगमा आफ्नो प्रयास बढाउने क्षमतामा निर्भर हुनेछ।
उनले उल्लेख गरे कि कोवैटको आवास विकास प्राधिकरणद्वारा जारी नवीनतम तथ्याङ्क अनुसार, हाल १०८,००० भन्दा बढी कोवैटी परिवारहरूको आवास सम्बन्धी अनुरोध लम्बित अवस्थामा छ। उनले स्पष्ट पारे कि रियल इस्टेट वित्त ऐनले आवास परियोजनाहरूको विकासको गति बढाउने र पर्खाइको अवधि घटाउने प्रभावकारी वित्तीय समाधानहरू प्रदान गर्न सहयोग गर्नेछ।
त्यसैगरी, उनले उल्लेख गरे कि ऐनले बैंकिङ क्षेत्रको ऋण वृद्धिलाई हालको ६–७ प्रतिशतको स्तरबाट करिब ८–९ प्रतिशतसम्म पुर्याउने अपेक्षा छ, जसले नयाँ वृद्धि अवसरहरू सिर्जना गर्ने र सम्पूर्ण क्षेत्रमा सम्पत्ति र दायित्व व्यवस्थापन क्षमता बढाउनेछ।
पुँजी बजार विकासबारे टिप्पणी गर्दै, शमलानले स्पष्ट पारे कि कोवैटको वित्त र तरलता ऐनले सरकारलाई ३० अर्ब डिनारको ऋण सीमाभित्र स्थानीय र अन्तर्राष्ट्रिय रूपमा वित्त प्राप्त गर्न र ५० वर्षसम्मको तिर्ने अवधिमा सहयोग गर्ने एक समग्र ढाँचा प्रदान गरेको छ।
उनले उल्लेख गरे कि ऐनको महत्त्व केवल सरकारलाई वित्त प्राप्त गर्न सक्षम बनाउनेमा मात्र सीमित छैन, तर यसको केन्द्रीय भूमिका गहिरो र अधिक कुशल वित्तीय बजार निर्माणको आधार राख्ने र राज्यलाई आफ्नो सम्पत्तिहरूलाई अधिक प्रभावकारी रूपमा प्रयोग र व्यवस्थापन गर्न सक्षम बनाउनेमा छ।
उनले स्पष्ट पारे कि सार्वजनिक बन्ड र सुकुकले तरलता व्यवस्थापन बढाउने र वित्तीय स्थिरता स्थापित गर्न केन्द्रीय भूमिका खेल्छन्। साथै, यसले स्थानीय सार्वजनिक रिटर्न कर्भ निर्माणमा सहयोग गर्दछ, जसले बैंक र कम्पनीहरूलाई अन्तर्राष्ट्रिय बजारमा निर्भरता नराखी स्थानीय बजारभित्र ऋण उपकरणहरूको मूल्य निर्धारण र जारी गर्नको लागि एक सन्दर्भ मापदण्ड प्रदान गर्दछ।
शमलानले जून २०२६ मा 'केन्द्रीय बैंक'का जारी गरिएका कागजातहरूमा देखिएको मागको शक्तिमा पनि प्रकाश डाले, जहाँ ५५० मिलियन डिनारको खजाना बन्ड र सार्वजनिक ऋणको सुकुक जारी गरिएको थियो र सबै श्रेणीहरू पूर्ण रूपमा कभर गरिएका थिए, जसले लगानीकर्ताको विश्वास प्रतिबिम्बित गर्दछ र बजारमा थप विकासको ठूलो सम्भावनालाई पुष्टि गर्दछ।
उनले उल्लेख गरे कि सरकारी सुकुक ऐनले कुवेतमा इस्लामिक पूँजी बजारहरूलाई विस्तार गर्न र लगानीकर्ताको आधारलाई विस्तृत गर्न सहयोग गर्नेछ।
प्रविधिको अभिनवताको सन्दर्भमा, शमलानले कृत्रिम बुद्धिमत्ता (एआई) ले बैंकिङ कार्यमा हाल र भविष्यमा बढ्दो महत्त्वको भूमिका निर्वाह गरिरहेको पुष्टि गरे। उनले स्पष्ट पारे कि प्रविधिको अभिनवताको गति अत्यधिक तीव्र छ, तर चुनौती यी प्रविधिहरूलाई सुरक्षित र जवाफदेही तरिकाले कसरी प्रयोग गर्ने भन्ने कुरामा छ।
उनले थपे कि विश्वासको रक्षा र बलियो बनाउनु बैंकहरूको लागि एक मौलिक तत्त्व हो, र कृत्रिम बुद्धिमत्ताको सफलता ग्राहकलाई जोड्ने मूल्य र दक्षता तथा निर्णय लिने गुणस्तरमा सुधार गर्ने क्षमताद्वारा मापन गरिन्छ।
सततताको क्षेत्रमा, शमलानले स्पष्ट पारे कि पर्यावरणीय, सामाजिक र प्रशासनिक (ESG) मापदण्डहरू केवल खुलाइ आवश्यकताहरूबाट अगाडि बढेर बैंकिङ क्षेत्रमा प्रशासनिक प्रणाली, जोखिम व्यवस्थापन, वित्त नीति र खुलाइहरूमा एक केन्द्रीय रणनीतिक तत्त्वमा परिणत भएका छन्।
शमलानले भने: “कुवेत फाइनान्स हाउसमा, इस्लामिक वित्तका मापदण्डहरूले समाजको लागि दीर्घकालीन मूल्य सिर्जना गरेर सततताका सिद्धान्तहरूसँग मेल खान्छन्। पर्यावरणीय, सामाजिक र प्रशासनिक मापदण्डहरू हाम्रो रणनीतिको एक आधारभूत भाग हुन्, र हामी पर्यावरणीय र सामाजिक जोखिमका आधारमा वित्त प्रदान गर्दछौं, जसको समर्थनमा प्रशासनिक परिषदको निगरानी र विशेष सततता व्यवस्थापन छ। साथै, हामी वार्षिक रूपमा कार्बन फुटप्रिन्ट रिपोर्टसँगै सततता रिपोर्ट प्रकाशित गर्दछौं। २०२२ देखि 'केन्द्रीय बैंक'का सतत वित्त निर्देशनहरूले खुलाइहरू बलियो बनाउन र प्रशासनिक परिषदद्वारा स्वीकृत पर्यावरणीय, सामाजिक र प्रशासनिक मापदण्डहरूको नीति लागू गर्न क्षेत्रलाई अघि बढाउन सहयोग गरेका छन्।”
शमलानले आफ्नो कुरा समाप्त गर्दै भने: “एक सतत बैंकिङ क्षेत्र निर्माण गर्न आर्थिक शक्ति, जवाफदेही अभिनवता, स्वस्थ प्रशासन र सतत विकासलाई जोड्ने एक सन्तुलित दृष्टिकोण आवश्यक छ। यी स्तम्भहरू कुवेतको आर्थिक विकास र दीर्घकालीन समृद्धिलाई निरन्तर समर्थन गर्नेछन्।”
