आधिकारिक रूपमा.. आवास सहायता पाउनेहरूका लागि गृह वित्त सम्बन्धी कानून जारी
कुवेत केन्द्रीय बैंकको निगरानीमा आवास सहायता पाउनेहरूका लागि समर्थित र असमर्थित गृह वित्तलाई नियमन गर्ने कानून जारी भएको छ।
कियासद्वारा अनुवादित, स्रोत: الأنباء — मूल स्रोत
राज्य पत्रिका “कुवेत आज” मा आवास सेवाका पात्रहरूको लागि आवास वित्तपोषण सम्बन्धी २०२६ को ११४ नम्बरको कानुनको आदेश प्रकाशित भएको छ।
यसमा निम्न व्यवस्थाहरू समावेश छन्:
अनुच्छेद (१): यस कानुन-आदेशका प्रावधानहरूको प्रयोग गर्दा, निम्न शब्दहरू र वाक्यांशहरूको अर्थ उनीहरूको बगालमा उल्लेखित अनुसार हुनेछ:
- सम्बन्धित मन्त्री: मन्त्रीपरिषद्ले तोकेको मन्त्री।
- संस्था: आवासयोजना संस्था।
- बैंक: कुवेत क्रेडिट बैंक।
- लाभार्थी: बैंकमा निर्धारित शर्तहरू र नियमहरू पूरा गर्ने आवासयोजनाका पात्र।
- आवासीय एकाइ: लाभार्थीको बसोबासका लागि समर्पित, निश्चित सीमा र क्षेत्रफल भएको, स्वतन्त्र वा आंशिक रूपमा रहेको, चाहे त्यो अस्तित्वमा नै होस् वा योजनामा समावेश गरिएको होस्, कुनै पनि प्रकारको सम्पत्ति एकाइ।
- आवासीय वित्त प्रदायक निकायहरू: कुवेत केन्द्रीय बैंकको नियन्त्रणमा रहेका स्थानीय बैंकहरू, वित्त कम्पनीहरू र लगानी कम्पनीहरू, जसको कार्यक्षेत्रमा आवासीय वित्त प्रदान गर्ने गतिविधि समावेश छ।
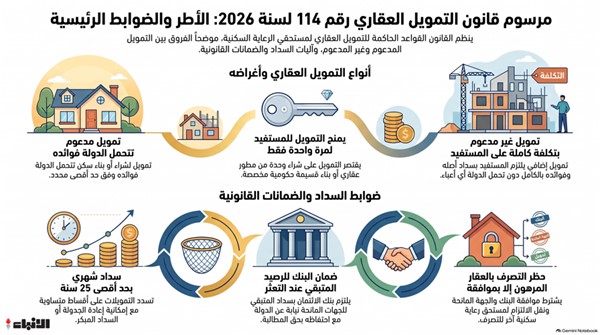
- आवासीय वित्त: आवासीय वित्त प्रदायक निकायहरूबाट लाभार्थीलाई ऋण वा वित्तीय कारोबारको रूपमा प्रदान गरिने क्रेडिट सुविधाहरू; आवासीय वित्त लाभार्थीलाई एक पटक मात्र प्रदान गरिनेछ।
- अनुदानित आवासीय वित्त: आवासीय वित्त प्रदायक निकायहरूबाट लाभार्थीलाई सम्पत्ति विकासकर्ताबाट आवासीय एकाइ खरिद गर्न वा संस्थाले छुट्ट्याएको सरकारी जग्गा खण्डमा घर बनाउन प्रदान गरिने वित्त; यसमा लागू हुने ब्याज वा आम्दानीसँग सम्बन्धित लागत सरकारले वहन गर्नेछ। यस कानुन-आदेशको कार्यान्वयन नियमावलीले अनुदानित आवासीय वित्तको अधिकतम सीमा र यससँग सम्बन्धित ब्याज वा आम्दानी निर्धारण गर्नेछ, जुन उल्लेखित सन् १९९३ को संख्या ४७ को कानुनका प्रावधानहरूसँग मेल खानेछ।
- अनुदानित नभएको आवासीय वित्त: आवासीय वित्त प्रदायक निकायहरूबाट लाभार्थीलाई सम्पत्ति विकासकर्ताबाट आवासीय एकाइ खरिद गर्न प्रदान गरिने वित्त, जसमा सरकारले ब्याज वा आम्दानीसँग सम्बन्धित कुनै पनि लागत वहन गर्ने छैन; यो कानुन-आदेश र यसको कार्यान्वयन नियमावलीका प्रावधानहरूअनुसार हुनेछ।
- आवासीय बिक्रीपत्र: बैंक र निकायहरूलाई अधिकार प्रदान गर्ने औपचारिक बिक्रीपत्र सम्झौता।
सम्पत्ति वित्तपोषण प्रदाताले वास्तविक रूपमा आफ्नो अधिकार उक्त सम्पत्तिको कुनै पनि स्वामित्वमा रहेको अवस्थामा सामान्य ऋणदाताहरू र आफूभन्दा तलको प्राथमिकता भएका ऋणदाताहरूको बीचमा आफ्नो हक वसुली गर्न सक्नेछ, जुन कानून नम्बर ४७/१९९३ को उल्लेखित प्रावधानहरूसँग असंगत हुनेछैन।- सम्पत्ति विकासकर्ता: आवास सहायता प्राप्तकर्ताको आवश्यकता पूरा गर्ने आवासीय एकाइहरू प्रदान गर्नको लागि आवास संस्थाद्वारा प्रमाणित र अनुमोदित निकाय जसले आवासीय परियोजनाहरू कार्यान्वयन र विकास गर्छ।- कार्यकारी विनियम: यो कानून आदेशको कार्यकारी विनियम।- अनुच्छेद (२): यस कानून आदेशका प्रावधानहरू निम्न उद्देश्यहरूका लागि आवासीय वित्तपोषण प्रदाताहरूबाट प्राप्तकर्तालाई प्रदान गरिएको आवासीय वित्तपोषणमा लागू हुनेछन्:- सम्पत्ति विकासकर्ताबाट आवासीय एकाइ खरिद गर्ने।- आवास परियोजनाहरूमा संस्थाद्वारा छुट्ट्याइएको सरकारी प्लट निर्माण गर्ने, जसमध्ये कार्यान्वयन भएका र भइरहेका दुवै प्रकारका प्लटहरू समावेश छन्, र मन्त्रिपरिषद्वारा निर्धारण गरिएका अन्य प्लटहरू।- अनुच्छेद (३): समर्थित आवासीय वित्तपोषणको हकदार बन्नको लागि प्राप्तकर्ताले बैंकद्वारा जारी गरिएको आवासीय ऋण विनियममा निर्धारण गरिएका सामान्य शर्तहरू पूरा गर्नुपर्छ, जुन खरिद वा निर्माणको उद्देश्यका लागि हो।- सबै अवस्थामा, प्राप्तकर्ताले पहिले नै राज्यबाट आवास सहायता प्राप्त गरेको हुनु हुँदैन भन्ने शर्त लागू हुनेछ।- अनुच्छेद (४): प्राप्तकर्ताले कुवैत केन्द्रीय बैंकद्वारा तोकेका नियम र प्रक्रियाहरूको पालना गर्दै समर्थित र असमर्थित आवासीय वित्तपोषण दुवै एकसाथ प्राप्त गर्न सक्नेछ।- प्राप्तकर्ताले समर्थित र असमर्थित आवासीय वित्तपोषणको मूल रकम तिर्नुपर्नेछ, साथै असमर्थित वित्तपोषणसँग सम्बन्धित ब्याज वा उपज पनि तिर्नुपर्नेछ, जुन वित्तपोषण प्रदातासँग गरिएको सम्झौताको शर्तहरू र कुवैत केन्द्रीय बैंकका नियमहरू अनुसार हुनेछ, जसमा समर्थित आवासीय वित्तपोषणसँग सम्बन्धित ब्याज वा उपजको लागत राज्यले वहन गर्नेछ भन्ने कुराको ध्यान राख्दै।- अनुच्छेद (५): सबै आवासीय वित्तपोषणहरू बराबरको मासिक किस्ताहरूमा तिर्नुपर्नेछ, र किस्ता तिर्ने अवधि
वित्तपोषण वितरण सुरु भएको मितिबाट २५ वर्षसम्मको अवधिमा वित्तपोषण प्रदायक निकायसँग आवास वित्तपोषणको भुक्तानी हुनेछ, जुन कुवेत केन्द्रीय बैंकले तोकेका नियमहरू र मापदण्डहरू अनुसार हुनेछ। प्रदायक निकायले नियमावलीले तोकेको अवधिभित्र किस्ता बुझाउनका लागि प्रयोगकर्तालाई ढिलाइको अवधि प्रदान गर्न सक्छ, जुन कुल भुक्तानी अवधिको भित्र पर्नुपर्छ, तथापि, प्रयोगकर्ताले समर्थित र असमर्थित दुवै प्रकारका आवास वित्तपोषणका लागि ढिलाइको अवधिमा लाग्ने ब्याज वा लाभहरू वहन गर्नुपर्नेछ। आवासीय वित्तपोषण वा यसको कुनै भागको अगाडि भुक्तानी भएको अवस्थामा, भुक्तानी गरिएको वित्तपोषणको बाँकी अवधिका लागि ब्याज वा लाभहरू माफ गरिनेछ।
धारा (६): विकासकर्ताबाट आवासीय एकाइ खरिद गर्न आवास वित्तपोषण वितरण गर्ने प्रक्रिया सन् २०२३ को संख्या ११८ को कानूनका प्रावधानहरू अनुसार हुनेछ। संस्थानले छुट्याएको सरकारी जग्गा खण्डमा निर्माण गर्न आवास वित्तपोषण बैंकद्वारा निर्धारित नियमहरू अनुसार चरणबद्ध रूपमा वितरण गरिनेछ।
धारा (७): आवास वित्तपोषण प्रदायक निकायहरूले वित्तपोषण सम्झौताका प्रावधानहरू अनुसार भुक्तानी नगरेको अवस्थामा प्रयोगकर्तालाई चेतावनी दिनुपर्नेछ। यदि प्रयोगकर्ताले भुक्तानी नगरेमा, प्रदायक निकायले कुवेत केन्द्रीय बैंकका निर्देशनहरू अनुसार ५ वर्षभन्दा बढी नहुने अवधिसम्म आवास वित्तपोषणको पुन: संरचना गर्न सक्छ, जसमा प्रयोगकर्ताले समर्थित र असमर्थित आवास वित्तपोषणको पुन: संरचनासँग सम्बन्धित ब्याज वा लाभहरू वहन गर्नुपर्नेछ, वा प्रयोगकर्ताविरुद्ध कानूनी कारबाही गर्न सक्छ।
धारा (८): आवास वित्तपोषण प्रदायक निकायहरूले बैंकसँग आवास वित्तपोषणका अवस्थाहरू दर्ता गर्नुपर्छ र सम्बन्धित कागजातहरू प्रस्तुत गर्नुपर्छ, जसमा भुक्तानी तालिकाहरू र ऋण चुक्ता नगरेका अवस्थाहरू समावेश छन्, जुन कुवेत केन्द्रीय बैंकले यस सन्दर्भमा तोकेका नियमहरू र मापदण्डहरू अनुसार हुनेछ। कार्यकारी नियमावलीले आवास वित्तपोषण, यसको पुन: संरचना, अगाडि भुक्तानीका प्रक्रियाहरू, ढिलाइको अवधि, ऋण चुक्ता नगरेका अवस्थाहरूको परिभाषा र प्रक्रिया, तथा प्रयोगकर्तालाई चेतावनी दिने प्रक्रियाहरू तोक्नेछ।
धारा (९):
राज्यको तर्फबाट बैंकले, यस कानून विधेयकको व्यवस्थाहरू कार्यान्वयन गर्न आवश्यक आवास वित्त प्रदायक निकायहरूसँग सम्झौताहरूमा हस्ताक्षर गर्नेछ, जसमा कार्यन्वयन विनियममा उल्लेखित प्रावधानहरू र नियमहरू अनुसार हुनेछ। वित्त मन्त्रालयले समर्थित आवास वित्तबाट बैंकमा आउने ब्याज वा आयलाई सामान्य सुरक्षा कोषबाट तिर्न बाध्य हुनेछ, र बैंकले यी रकमहरू कार्यन्वयन विनियममा निर्धारित सर्त र प्रक्रिया अनुसार आवास वित्त प्रदायक निकायहरूमा स्थानान्तरण गर्नेछ। अनुच्छेद (१०) बैंकले राज्यको तर्फबाट आवास वित्त प्रदायक निकायहरू समक्ष, लाभार्थीले भुक्तानी गर्न असफल भएमा समर्थित आवास वित्तको बाँकी रकम तिर्न बाध्य हुनेछ। यदि कुनै लाभार्थीले भुक्तानी गर्न असफल भएमा, बैंकले राज्यको तर्फबाट समर्थित आवास वित्तमा लाग्ने ब्याज वा आय तिर्न, र त्यस वित्तको बाँकी किस्ताहरू प्रदायक निकायहरूमा तिर्न वा उक्त किस्ताहरूको परिपक्वता मितिमा तिर्न बाध्य हुनेछ।
यदि समर्थित आवास वित्तपोषणको शेष रकम पूर्ण रूपमा चुक्ता गरिन्छ भने, सो वित्तपोषण चुक्ता गर्ने मितिदेखि कुनै पनि भविष्यको ब्याज वा उपज शेष रहँदैन, र बैंकले लाभार्थीसँग सो आवास वित्तपोषण र त्यससँग सम्बन्धित दायित्वहरू वा त्यसको कुनै भाग चुक्ता गर्न भुक्तान गरिएका सबै रकमहरू माग गर्ने अधिकार सुरक्षित राख्छ।
अनुच्छेद (११)
बैंकले, राज्यको तर्फबाट आवास वित्तपोषण प्रदायक निकायहरूसँग समर्थित आवास वित्तपोषणको शेष रकम चुक्ता गर्ने प्रतिबद्धताको विनिमयमा आवास बन्धक प्राप्त गर्छ। यदि लाभार्थीले चुक्ता गर्न असफल भएमा, बैंकले सो शेष रकम चुक्ता गर्नेछ। आवास बन्धक केवल आधिकारिक बन्धक सम्झौतामार्फत मात्र वैध हुन्छ, र बन्धक सम्झौतामा आवासलाई स्पष्ट र सटीक रूपमा पहिचान गरिएको हुनुपर्छ, अन्यथा बन्धक अमान्य हुनेछ। आवास वित्तपोषणको लागि ग्यारेन्टीको रूपमा रहेको आवासको बन्धकको दर्ता सम्झौताको सम्पूर्ण अवधि र माथि उल्लेखित अनुच्छेदमा जनाइएको ऋण पूर्ण रूपमा चुक्ता हुनेसम्म कायम रहनेछ।
कार्यान्वयन विनियमले आवास वित्तपोषण सम्झौताको नमुना प्रस्तुत गर्दछ, जसमा यस कानूनको विधेयकका प्रावधानहरू र कुवेत केन्द्रीय बैंकका सम्बन्धित नियमहरूसँग अनुकूल सबै तथ्याङ्क र शर्तहरू समावेश हुनुपर्छ।
लाभार्थीले बैंक र आवास वित्तपोषण प्रदायक निकायको पूर्व अनुमति बिना बन्धक आवासलाई बिक्री, उपहार वा अन्य कुनै पनि हस्तान्तरण गर्न सक्दैन, वा त्यसमा कुनै पनि वास्तविक अधिकार स्थापित गर्न सक्दैन। हस्तान्तरण प्राप्तकर्ता आवास सहायताका पात्रहरूमध्ये हुनुपर्छ जसले पहिले कहिल्यै आवास वित्तपोषण प्राप्त गरेका छैनन्, र लाभार्थीको स्थानमा आवास वित्तपोषण सम्झौताका दायित्वहरू पालना गर्न सहमत हुनुपर्छ।
कार्यान्वयन विनियमले बन्धकको दर्ता, व्यवस्थापन र हस्तान्तरणको प्रक्रिया र विधि निर्धारण गर्दछ।
अनुच्छेद (१२)
बैंक वा मन्त्रीद्वारा निर्धारण गरिएको कुनै पनि निकायले आवास वित्तपोषण प्रदायक निकायहरूबाट लाभार्थीहरूलाई प्रदान गरिएको आवास वित्तपोषणको पूर्ण वा आंशिक खरिद गर्न सक्छ, सो निकायहरूसँगको सम्झौताको आधारमा, र सो वित्तपोषणलाई मानकीकरण गरी कागजातीकरण गरेर लगानीकर्ताहरूलाई बिक्री गर्न सक्छ, साथै पुनः खरिद पनि गर्न सक्छ, जसको
कुवेत के अधिकारीहरू, कुवेत केन्द्रीय बैंक र प्रतिभूति बजार प्राधिकरणद्वारा निर्धारित कार्यन्वयन विनियम र नियमहरूको अनुसार। अनुच्छेद १३: कुवेत केन्द्रीय बैंकले गैर-सहायता प्राप्त वित्तपोषणसँग सम्बन्धित ब्याज वा उपजको दर सहित, गृह वित्तपोषण प्रदान गर्ने नियमहरू र मापदण्डहरू जारी गर्नेछ। अनुच्छेद १४: कार्यन्वयन विनियम सम्बन्धित मन्त्रीको प्रस्तावको आधारमा छ महिनाको अवधिमा, यो कानूनको रूपमा जारी गरिएको राजपत्रमा प्रकाशित भएको मितिबाट, राजपत्रमा प्रकाशित हुनेछ। अनुच्छेद १५: मन्त्रीहरूले, प्रत्येकले आफ्नो क्षेत्रअन्तर्गत, यस कानूनलाई कार्यान्वयन गर्नेछन्, र यो राजपत्रमा प्रकाशित हुनेछ, र कार्यन्वयन विनियम राजपत्रमा प्रकाशित भएको मितिबाट लागू हुनेछ। घरजग्गा वित्तपोषण: घरजग्गा निर्माण र एकाइहरू खरिदको लागि सहायता प्राप्त वित्तपोषण.. २५ वर्षसम्म चुक्ता गर्ने स्पष्टीकरण नोट: राज्यले आवासीय सहायताका पात्रहरूको लागि 'गृह वित्तपोषण' को ब्याज वहन गर्ने २०२६ को ११४ नम्बरको कानूनको स्पष्टीकरण नोटले आवासीय सहायताका पात्रहरूको लागि गृह वित्तपोषण सम्बन्धी निम्न कुराहरू उल्लेख गरेको छ: कुवेती समाजका आधारभूत तत्वहरूमा परिवारलाई समाजको आधार, र यसको धर्म, नैतिकता र देशप्रेममा आधारित भएको उल्लेख गर्दै संविधानले परिवारको अस्तित्व संरक्षण, यसको बन्धनलाई बलियो बनाउने, र यसको अन्तर्गत मातृत्व र बाल्यावस्थाको संरक्षणको जिम्मेवारी राज्यलाई अर्पण गरेको छ, जसले परिवारका मुद्दाहरू र आवश्यकताहरू, विशेष गरी आवासीय सहायता, लाई सम्बोधन गर्न राज्यलाई पूर्ण जिम्मेवारी थोपर्छ, र उपयुक्त समयमा यो सहायता प्रदान गर्न, यसलाई रोक्ने प्रमुख भौतिक अवरोधहरू हटाउनु पर्छ। कुवेती नागरिकहरूको लागि राज्यले प्रदान गरेको आवासीय सहायताको विविधताको बावजुद, सामान्यतया राज्य र विशेष गरी कुवेत क्रेडिट बैंकले सामना गरिरहेको वित्तीय चुनौतीहरूका कारण, आर्थिक वातावरणमा संरचनात्मक असन्तुलनका कारण नयाँ जोखिमहरू उत्पन्न भएका छन्, जसले दृश्य भविष्यमा कुवेती नागरिकको लागि सम्मानजनक आवास प्रदान गर्ने प्रतिबद्धता पूरा गर्ने क्षमतामा चुनौतीहरू सिर्जना गरेको छ, विशेष गरी अनुरोधहरूको संचय र आपूर्तिमा कमीको अवस्थामा।
२०२३ को संख्या ११८ को कानून, जुन सहर वा आवासीय क्षेत्रहरूको स्थापना र आर्थिक विकाससँग सम्बन्धित छ, आवास समस्या समाधान गर्ने आधारभूत स्तम्भहरूमध्ये एक हो।
सम्बन्धित कानूनलाई बलियो बनाउन र यसका उद्देश्यहरू प्राप्त गर्नको लागि, आर्थिक दृष्टिकोणबाट आवश्यक स्थिरता सुनिश्चित गर्दै आवासीय समस्याको समाधानमा योगदान पुर्याउने विकल्पहरूमध्ये एकको रूपमा नयाँ कानूनको आवश्यकता देखिएको छ। २०२४/५/१० मा अमीरको आदेश जारी भएकाले र त्यसको धारा ४ ले कानूनहरू कानूनका आदेशहरूद्वारा जारी गरिने उल्लेख गरेको हुनाले, हालको कानूनको आदेशको मस्यौदा तयार पारिएको छ, जसमा १५ वटा धाराहरू समावेश छन्। यसको धारा १ ले त्यहाँ प्रयोग भएका शब्दहरूको अर्थ स्पष्ट पार्ने परिभाषाहरू प्रदान गर्दछ, जसले गर्दा भ्रम हुनबाट जोगिन्छ, शंकाहरू हटाइन्छ र व्याख्याका सम्भावित बाटोहरू बन्द हुन्छन्। धारा २ ले यस कानूनको आदेशको मस्यौदाका प्रावधानहरूको लागू हुने दायरा निश्चित रूपमा निर्धारण गर्दछ र यसको लागू हुने अवस्थाहरू स्पष्ट पार्दछ, जुन सम्बन्धित कानून संख्या ११८/२०२३ को प्रावधानहरूअनुसार विकासकर्ताबाट आवासीय एकाइ खरिद गर्न वा सार्वजनिक आवासीय हेरचाह संस्थाले आवासीय परियोजनाहरूमा राखेका शर्तहरू र नियमहरूअनुसार सरकारी प्लटहरू निर्माण गर्न लागू हुन्छ, चाहे ती परियोजनाहरू पूरा भएका हुन् वा भइरहेका हुन्, र मन्त्रिपरिषद्ले तोकेका अन्य प्लटहरू पनि समावेश छन्। तथापि, यस कानूनको आदेशका प्रावधानहरू अन्य उद्देश्यहरू जस्तै विस्तार, मर्मत, विकासकर्ता बाहेक अन्य स्रोतबाट खरिद, वा सार्वजनिक आवासीय हेरचाह संस्थाले नतोकेका निजी प्लटहरूमा निर्माणका लागि लागू हुँदैनन्। धारा ३ ले समर्थित आवासीय वित्तपोषणका लागि पात्र लाभार्थीका शर्तहरू निर्धारण गर्दछ, जसमा कुवैत क्रेडिट बैंकद्वारा जारी आवासीय ऋण विनियममा उल्लेखित सामान्य शर्तहरू पूरा गर्ने, र अघिल्लो समयमा राज्यबाट आवासीय हेरचाह प्राप्त नगरेको (चाहे सार्वजनिक आवासीय हेरचाह संस्थाले सरकारी प्लटहरू छुट्याएका व्यक्तिहरू हुन् वा अन्य), र जसलाई स्वामित्व प्रमाणपत्र जारी गरिएको छ वा कुवैत क्रेडिट बैंकद्वारा दिइएको कुनै पनि ऋण प्राप्त गरेको छ, चाहे त्यसको रकम वा उद्देश्य केही पनि होस्, यी शर्तहरू समावेश छन्। यसको धारा ४ ले आवासीय वित्तपोषणसँग सम्बन्धित विशेष प्रावधानहरू स्पष्ट पार्दछ, चाहे त्यो
सब्सिडीयुक्त वा असब्सिडीयुक्त गृह वित्त र तिर्ने प्रक्रियाका बारेमा कुवेत केन्द्रीय बैंकले तोकेका नियमहरू र प्रक्रियाहरूअनुसार दुवैलाई एकसाथ जोड्न अनुमति दिइएको छ। कुवेत केन्द्रीय बैंकले यी दुवैको रकम तोक्ने अधिकार पाएको छ, किनकि कानुनको मस्यौदाले तिनीहरूको रकम उल्लेख गर्न मनाही गरेको छ र यसलाई कुवेत केन्द्रीय बैंकमा छोडेको छ। यो आर्थिक र सामाजिक सुरक्षा तथा परिवर्तनशील आर्थिक परिस्थिति र वातावरणअनुसार कारोबारमा लचिलोपन ल्याउनका लागि गरिएको हो, ताकि भविष्यमा आवश्यक परेमा यसलाई परिवर्तन गर्न गाह्रो हुने बाध्यकारी शर्त नबनेको होस्।
त्यसै गरी, सोही धाराले स्पष्ट पारेको छ कि लाभार्थीले सब्सिडीयुक्त र असब्सिडीयुक्त गृह वित्तको मूल रकम तिर्नुपर्नेछ, साथै असब्सिडीयुक्त वित्तसँग सम्बन्धित ब्याज वा नाफा पनि तिर्नुपर्नेछ। यो वित्त सम्झौताका शर्तहरू र कुवेत केन्द्रीय बैंकका नियमहरूअनुसार हुनेछ, जसमा सब्सिडीयुक्त गृह वित्तसँग सम्बन्धित ब्याज वा नाफाको खर्च राज्यले वहन गर्नेछ भन्ने कुरा पनि समावेश छ।
धारा ५ ले निर्धारण गरेको छ कि सबै गृह वित्त बराबरको मासिक किस्तामा तिर्नुपर्नेछ। वित्त वितरण सुरु भएको मितिबाट वित्त प्रदायक संस्थासँगको सम्झौताअनुसार, कुवेत केन्द्रीय बैंकले तोकेका निर्देशन र नियमहरूअनुसार तिर्ने अवधि २५ वर्षभन्दा बढी हुन हुँदैन।
कूवैतका अधिकारीहरूले जारी गरेको विधेयकले कर्जा चुक्ता गर्ने अवधिमा राहत अवधि प्रदान गर्ने अधिकार दिएको छ, जसको अवधि कार्यान्वयन विनियमद्वारा निर्धारण गरिनेछ र जुन २५ वर्षको कुल चुक्ता अवधिभित्र पर्नेछ। यस अवधिमा, गृहनिर्माण वित्त प्राप्तकर्ताले वास्तविक विकासकर्ताबाट योजनाबद्ध बस्तीमा आवासीय एकाइ खरिद गर्दा वा संस्थाद्वारा छुट्ट्याइएको सरकारी जग्गा खण्डमा घर बनाउँदा वित्तको मूल रकमको चुक्तालाई स्थगित गर्न अनुरोध गर्न सक्नेछन्, जसले परिवारमा आर्थिक बोझ घटाउने लक्ष्य राख्दछ, विशेष गरी भाडामा बस्ने परिवारहरूको लागि। तथापि, प्राप्तकर्ताले राहत अवधिमा उत्पन्न हुने ब्याज वा लाभको चुक्ता आफैंले वहन गर्नुपर्नेछ।
त्यसैगरी, सोही धाराले वित्त प्राप्तकर्ताले अगाडि बढाएर वित्त चुक्ता गर्ने अवस्थालाई र यसको परिणामस्वरूप बाँकी रहेको गृहनिर्माण वित्तको अवधिका लागि ब्याज वा लाभमा छुट हुने व्यवस्थालाई स्पष्ट पारेको छ।
धारा (६) ले वास्तविक विकासकर्ताबाट आवासीय एकाइ खरिद गर्ने गृहनिर्माण वित्त वितरण सम्बन्धी प्रक्रियाहरूलाई सन् २०२३ को संख्या ११८ को कानूनको उपचारहरूमा निर्देशित गरेको छ, जसले सहर वा आवासीय क्षेत्रहरूको स्थापना र आर्थिक विकाससँग सम्बन्धित कम्पनीहरूको गठन सम्बन्धी छ। सोही धाराले संस्थाद्वारा छुट्ट्याइएको सरकारी जग्गा खण्डमा घर बनाउने उद्देश्यका लागि प्रदान गरिने गृहनिर्माण वित्त चरणबद्ध रूपमा र बैंकद्वारा निर्धारित नियमहरू अनुसार वितरण गरिने स्पष्ट पारेको छ।
धारा (७) ले वित्त प्रदायक निकायहरूलाई गृहनिर्माण वित्त सम्बन्धी सम्झौताका उपचारहरू अनुसार प्राप्तकर्ताले आफूलाई प्रदान गरिएको वित्त चुक्ता गर्न बाध्य नभएको अवस्थामा प्राप्तकर्तालाई चेतावनी दिनुपर्ने बाध्यतालाई उजागर गरेको छ।
यस अवस्थामा, कुवेत केन्द्रीय बैंकका निर्देशनहरू अनुसार, सम्बन्धित निकायहरूले गृह ऋण पुनःसंरचना गर्दा पाँच वर्षभन्दा बढी नहुने गरी ऋणको अवधि पुनःसंरचना गर्न सक्छन्, जसमा ऋण प्राप्तकर्ताले गृह ऋण पुनःसंरचनाको अवधिमा उत्पन्न ब्याज वा उपज भुक्तानी गर्ने जिम्मेवारी लिनुपर्छ, चाहे गृह ऋण सहयोगी होस् वा नहोस्, वा ऋण प्राप्तकर्ताविरुद्ध कानूनी कारबाही अगाडि बढाउन सक्छन्।
अनुच्छेद ८ ले गृह ऋण प्रदान गर्ने निकायहरूलाई कुवेत केन्द्रीय बैंकले तोकेका निर्देशन र नियमहरूअनुसार गृह ऋण सम्बन्धी मामिलाहरू र त्यससँग सम्बन्धित कागजातहरू, जसमा भुक्तानी तालिका र ऋण चुक्ता नगरेका मामिलाहरू समावेश छन्, बैंकमा दर्ता गर्न बाध्य पारेको छ।
त्यसै अनुच्छेदले गृह ऋण प्रदान गर्ने, पुनःसंरचना गर्ने, अगाडि बढी भुक्तानी गर्ने प्रक्रिया, क्षमावधि, ऋण चुक्ता नगरेका मामिलाहरू र त्यसका प्रक्रियाहरू, तथा ऋण प्राप्तकर्तालाई चेतावनी दिने सम्बन्धी विवरणहरू तोक्न कार्यान्वयन नियमावलीतर्फ संदर्भित गरेको छ।
अनुच्छेद ९ ले कुवेत क्रेडिट बैंकलाई राज्यको तर्फबाट ऋण प्रदान गर्ने निकायहरूसँग सम्बन्धित ऐन र त्यसको कार्यान्वयन नियमावलीका प्रावधानहरूको सीमाभित्र सम्झौताहरूमा हस्ताक्षर गर्ने अधिकार प्रदान गरेको छ, र कुवेतको वित्त मन्त्रालयलाई सहयोगी गृह ऋणसँग सम्बन्धित ब्याज वा उपज कुवेत क्रेडिट बैंकलाई सामान्य सुरक्षा कोषबाट भुक्तानी गर्न बाध्य पारेको छ, जसले त्यसलाई सहयोगी ऋण प्रदान गर्ने निकायहरूलाई भुक्तानी गर्छ, जुन कार्यान्वयन नियमावलीमा तोकेका सर्त र प्रक्रियाहरूअनुसार हुन्छ।
अनुच्छेद १० ले ऋण प्राप्तकर्ताले भुक्तानी गर्न असफल भएमा, राज्यको तर्फबाट गृह ऋण प्रदान गर्ने निकायहरूअगाडि सहयोगी गृह ऋणको बाँकी रकम भुक्तानी गर्न बैंकलाई बाध्य पारेको छ।
कुवेतका अधिकारीहरूले बताए अनुसार, यदि कुनै लाभार्थीले भुक्तानी गर्न असफल भयो भने, बैंकले राज्यको तर्फबाट सहुलियतयुक्त गृह ऋणको लागि आवश्यक ब्याज वा आयको भुक्तानी गर्नुपर्छ, साथै दिने संस्थाहरूलाई उक्त ऋणको बाँकी किस्ताहरू भुक्तान गर्नुपर्छ वा तिनीहरूको परिपक्वता मितिमा भुक्तानी गर्नुपर्छ।
यदि सहुलियतयुक्त गृह ऋणको पूर्ण शेष रकम भुक्तान गरियो भने, त्यस ऋण भुक्तान गरेको मितिदेखि भविष्यका कुनै पनि ब्याज वा आयहरू बाँकी रहनेछैनन्। त्यसै गरी, सोही धारा अनुसार, बैंकले लाभार्थीसँग उक्त गृह ऋण र त्यससँग सम्बन्धित भारहरू वा त्यसको कुनै भाग भुक्तान गरिएका सबै रकमहरू माग गर्ने अधिकार सुरक्षित राख्छ।
धारा ११ ले बताए अनुसार, बैंकले राज्यको तर्फबाट ऋण प्रदायक संस्थाहरूसँग सहुलियतयुक्त गृह ऋणको शेष रकम भुक्तान गर्ने प्रतिबद्धताको बदलामा गृह जमानत प्राप्त गर्छ, यदि लाभार्थीले भुक्तानी गर्न असफल भयो भने। गृह जमानत औपचारिक जमानत सम्झौताको माध्यमबाट मात्र प्रभावकारी हुन्छ। सोही धाराले जनाए अनुसार, जमानत सम्झौतामा जमानत राखिएको गृह स्पष्ट र सटीक रूपमा पहिचान गरिएको हुनुपर्छ, अन्यथा जमानत अमान्य हुन्छ। साथै, गृह ऋणको लागि जमानत राखिएको गृहको दर्ता सम्झौताको सम्पूर्ण अवधिमा र उक्त धारामा उल्लेखित ऋणको पूर्ण भुक्तानी हुँदासम्म हटाइँदैन।
यसले यो पनि निर्धारण गर्छ कि लाभार्थीले बैंक र गृह ऋण प्रदायक संस्थाको पूर्व अनुमति बिना जमानत राखिएको गृहको बिक्री, उपहार वा अन्य कुनै पनि कारोबार गर्न सक्दैन, वा त्यसमा कुनै पनि वास्तविक अधिकार स्थापित गर्न सक्दैन। साथै, गृह प्राप्तकर्ता गृह सुरक्षा सुविधाका पात्र हुनुपर्छ र पहिले कहिल्यै गृह ऋण प्राप्त गरेको हुनुहुँदैन, र गृह प्राप्तकर्ताले गृह ऋण सम्झौताअन्तर्गत लाग्ने सबै दायित्वहरू स्वीकार गर्नुपर्छ।
त्यसैगरी, सोही धाराले रهنको दर्ता, व्यवस्थापन र त्यसमा व्यवहार गर्ने प्रक्रिया र नियमहरू तोक्न कार्यन्वयन विनियमावलीतर्फ पनि पठाएको छ। धारा १२ ले कुवेत क्रेडिट बैंक वा मन्त्रीले तोक्ने कुनै पनि निकायलाई, वित्त पोषण प्रदायक निकायहरूबाट लाभान्वित हुनेहरूलाई प्रदान गरिएको सम्पूर्ण वा आंशिक गृह वित्त पोषण खरिद गर्ने, त्यसलाई मानकीकरण र कागजातीकरण गरी लगानीकर्ताहरूमा बिक्री गर्ने र यसलाई आर्थिक वातावरणलाई बलियो बनाउने एक लगानी साधनको रूपमा पुनः खरिद गर्ने अधिकार प्रदान गरेको छ, जुन कार्यन्वयन विनियमावलीमा उल्लेखित प्रक्रियाहरू र कुवेत केन्द्रीय बैंक तथा पूँजी बजार प्राधिकरणका नियमहरूअनुसार हुनेछ। धारा १३ ले कुवेत केन्द्रीय बैंकलाई गृह वित्त पोषण प्रदान गर्ने सम्बन्धमा विशेष नियमहरू र मापदण्डहरू जारी गर्न र अनुदानविनाको वित्त पोषणसँग सम्बन्धित ब्याज दर वा उपज तोक्न बाध्य पारेको छ। धारा १४ ले आर्थिक विधेयकको कार्यन्वयन विनियमावली, सम्बन्धित मन्त्रीको सिफारिसमा छ महिनाको अवधिभित्र राजपत्रमा प्रकाशित भएको मितिबाट जारी गर्नुपर्ने आवश्यकतालाई जोड दिएको छ। धारा १५ ले उक्त आर्थिक विधेयकका प्रावधानहरू कार्यन्वयन विनियमावली राजपत्रमा प्रकाशित भएको मितिबाट लाभान्वित हुनेहरूमा लागू हुने व्यवस्था गरेको छ।
