ഫിച്ച്: ദേശീയ ബാങ്കിന്റെ റേറ്റിംഗ് '+A' ആയി തുടരുന്നു, ഭാവി കാഴ്ചപ്പാട് സ്ഥിരം
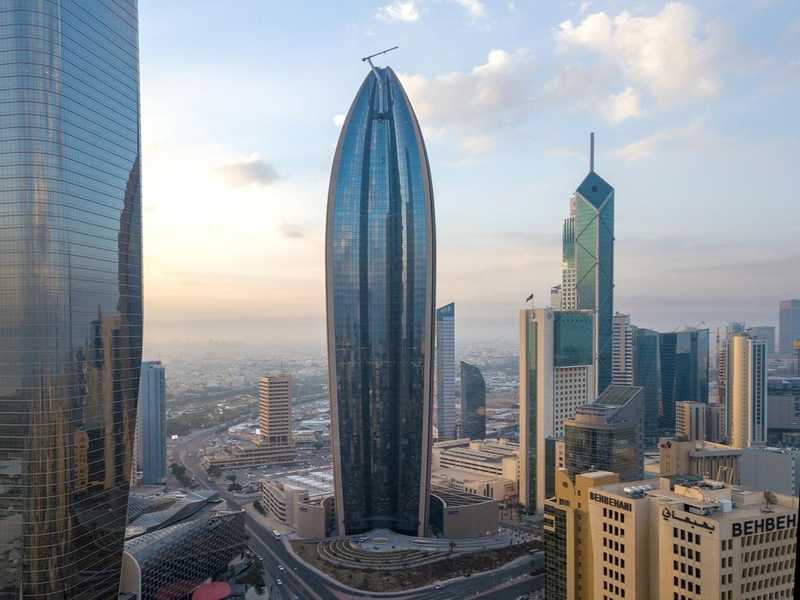
ഫിച്ച് ഏജൻസി കുവൈത്തിലെ ദേശീയ ബാങ്കിന്റെ ക്രെഡിറ്റ് റേറ്റിംഗ് '+A' ആയി സ്ഥിരീകരിച്ചു, ബാങ്കിന്റെ ശക്തമായ സാമ്പത്തിക നിലയും കുവൈത്ത് ബാങ്കിംഗ് മേഖലയിലെ നേതൃസ്ഥാനവും പ്രശംസിച്ചു
Alqyas വിവർത്തനം, ഉറവിടം: അൽ-ഖബസ് — യഥാർത്ഥ ഉറവിടം
കുവൈത്ത് സാമ്പത്തിക മേഖലയിലെ സ്ഥാനം ഉറപ്പിക്കുന്ന വിധത്തിൽ, കുവൈത്ത് ദേശീയ ബാങ്കിന്റെ ദീർഘകാല ക്രെഡിറ്റ് റേറ്റിംഗ് ‘+A’ എന്ന നിലയിലും, സ്ഥിരമായ ഭാവി പ്രവചനത്തോടെയും ഫിച്ച് ക്രെഡിറ്റ് റേറ്റിംഗ് സ്ഥിരീകരിച്ചു. കൂടാതെ, ബാങ്കിന്റെ സ്വതന്ത്രമായ ക്രെഡിറ്റ് യോജ്യതാ റേറ്റിംഗ് (Viability Rating) ‘-a’ എന്ന നിലയിലും സ്ഥിരീകരിച്ചു. ബാങ്കിന്റെ സാമ്പത്തിക ശക്തി പുറമേയുള്ള ഏതെങ്കിലും പിന്തുണയില്ലാതെ തന്നെ ഇത് പ്രതിഫലിപ്പിക്കുന്നു. സ്വന്തമായ സാമ്പത്തികവും പ്രവർത്തനപരവുമായ അടിസ്ഥാനങ്ങളെ അടിസ്ഥാനമാക്കി ഫിച്ച് ബാങ്കിന്റെ ക്രെഡിറ്റ് യോഗ്യത വിലയിരുത്തുന്നതിനാൽ സ്വതന്ത്രമായ ക്രെഡിറ്റ് യോജ്യതാ റേറ്റിംഗ് പ്രത്യേക പ്രാധാന്യമർഹിക്കുന്നു. സർക്കാർ പിന്തുണയിൽ നിന്ന് വ്യത്യസ്തമായി, ‘ദേശീയ’ ബാങ്കിന്റെ ബാങ്കിംഗ് എക്സ്ക്ലൂസിവിറ്റിയുടെ ശക്തി, വൈവിധ്യമാർന്ന ബിസിനസ് മോഡൽ, ആസ്തികളുടെ നില, വരുമാന സ്രോതസ്സുകളുടെ വൈവിധ്യം, ക്യാപിറ്റൽ ആവശ്യകതകളുടെ പര്യാപ്തത, ഫണ്ടിംഗ് സ്രോതസ്സുകളുടെ ശക്തി, ലിക്വിഡിറ്റി എന്നിവ ഉൾപ്പെടെയുള്ള ഘടകങ്ങളെ അടിസ്ഥാനമാക്കി ഏജൻസി വിലയിരുത്തൽ നടത്തി. സ്വതന്ത്രമായ ക്രെഡിറ്റ് യോജ്യതാ റേറ്റിംഗ് ‘-a’ എന്നത് ഗൾഫിലെ ഏതെങ്കിലും ധനകാര്യ സ്ഥാപനങ്ങളിൽ ഏറ്റവും ഉയർന്നതാണ്. കുവൈത്ത് ദേശീയ ബാങ്കിന്റെ ബിസിനസ് മോഡലും വിപണി സ്ഥാനവും ക്രെഡിറ്റ് വിലയിരുത്തലിൽ ചേർക്കുന്ന മത്സരാധിഷ്ഠിത മൂല്യത്തെ പ്രതിഫലിപ്പിക്കുന്ന വിധത്തിൽ, ബാങ്കിന്റെ കടം കേന്ദ്രീകരണം താരതമ്യേന കുറവാണ്, ഉയർന്ന അപകടസാധ്യതയുള്ള വിപണികളിലെ ഏർപ്പെടലും പരിമിതമാണ്. കുവൈത്ത് ദേശീയ ബാങ്കിന്റെ വിപണി സ്ഥാനം, സർക്കാരുമായുള്ള ബലമുള്ള ബന്ധങ്ങൾ, ബ്രാൻഡിന്റെ ശക്തി, കസ്റ്റമർ ബന്ധങ്ങളുടെ മെച്ചപ്പെട്ട നില, വിപണിയിൽ മത്സരാധിഷ്ഠിതമായ മുന്നേറ്റം നൽകുന്ന വിദഗ്ദ്ധ അനുഭവങ്ങൾ എന്നിവയെ അടിസ്ഥാനമാക്കി, 2026-ലെ ആദ്യ പകുതിയുടെ അവസാനത്തിൽ കുവൈത്ത് ബാങ്കിംഗ് മേഖലയിലെ ആകെ ആസ്തികളിൽ 36% വിഹിതം ബാങ്ക് കൈവരിച്ചു.
ഫിച്ച് റേറ്റിംഗ് ദേശീയ ബാങ്കിന്റെ ബിസിനസ് മോഡൽ മറ്റ് പ്രാദേശിക ബാങ്കുകളുമായി താരതമ്യം ചെയ്യുമ്പോൾ കൂടുതൽ വൈവിധ്യമാർന്നതാണെന്ന് ചൂണ്ടിക്കാട്ടി. കോവൈറ്റിൽ പരമ്പരാഗതവും ഇസ്ലാമികവുമായ ബാങ്കിംഗ് സേവനങ്ങൾ ഒരുമിച്ച് നൽകുന്ന ഒരേയൊരു ബാങ്ക് എന്ന നിലയിൽ, അതിന് വ്യാപകമായ അന്താരാഷ്ട്ര പ്രവർത്തനങ്ങളുടെ ശൃംഖലയുണ്ട്. 2026-ലെ മൂന്നാം ത്രൈമാസത്തിൽ ആകെ ശുദ്ധ ലാഭത്തിന്റെ ഏകദേശം 23 ശതമാനം ഇതിൽ നിന്ന് ലഭിച്ചു. ഇത് വരുമാന സ്രോതസ്സുകളുടെ വൈവിധ്യവൽക്കരണത്തെ ശക്തിപ്പെടുത്തുകയും ഒരൊറ്റ വിപണിയെ ആശ്രയിക്കല കുറയ്ക്കുകയും ചെയ്തു. വൈവിധ്യമാർന്ന ലാഭങ്ങളും ശക്തമായ ആസ്തി ഗുണനിലവാരവും സംബന്ധിച്ച്, ഏജൻസി ബാങ്കിന്റെ പ്രവർത്തന ലാഭം 2026-ലെ ആദ്യ ഏഴ് മാസങ്ങളിൽ വാർഷിക അടിസ്ഥാനത്തിൽ അപകടസാധ്യതാ പരിഗണനയുള്ള ആസ്തികളുടെ 2.6 ശതമാനമായി ഉയർന്നതായി അറിയിച്ചു. ഇത് 2025-ലെ ഏകദേശം 2.4 ശതമാനവുമായി താരതമ്യം ചെയ്യുമ്പോൾ, മൂല്യക്കുറവ് മതിയാക്കലിൽ കുറവ്, മിതമായ വളർച്ച, ഫീസുകളും കമ്മീഷനുകളും സംബന്ധിച്ച വരുമാനത്തിലെ മെച്ചപ്പെടുത്തൽ എന്നിവയാൽ പിന്തുണയ്ക്കപ്പെട്ടതാണ്, ശുദ്ധ പലിശ മാർജിൻ കുറഞ്ഞിട്ടും. ഫിച്ച് റേറ്റിംഗ് 2026, 2027 വർഷങ്ങളിൽ ഇറാനുമായുള്ള സംഘർഷവുമായി ബന്ധപ്പെട്ട ഭൂരാഷ്ട്രീയ വെല്ലുവിളികൾ നിലനിൽക്കുമ്പോഴും ബാങ്കിന്റെ പ്രവർത്തന ലാഭത്തിന്റെ സ്ഥിരത തുടരുമെന്ന് പ്രതീക്ഷിക്കുന്നു. ഏജൻസി ബാങ്കിന്റെ ക്രെഡിറ്റ് ശക്തിയുടെ ഏറ്റവും പ്രധാനപ്പെട്ട ഘടകങ്ങളിൽ ഒന്നാണ് ബാങ്കിന്റെ കടം ഗുണനിലവാരമെന്ന് ഉറപ്പുനൽകി. പര്യാപ്തമായ മൂലധനവും ശക്തമായ ലിക്വിഡിറ്റി നിരക്കുകളും സംബന്ധിച്ച്, ഫിച്ച് റേറ്റിംഗ് ബാങ്കിന്റെ ടയർ 1 മൂലധന നിരക്ക് 2026-ലെ മൂന്നാം ത്രൈമാസത്തിന്റെ അവസാനത്തിൽ 12.8 ശതമാനമായി സ്ഥിരത പുലർത്തിയതായി ചൂണ്ടിക്കാട്ടി. അനന്തര ലാഭങ്ങളുടെ 50 ശതമാനം ചേർത്ത് കണക്കാക്കുമ്പോൾ ഈ നിരക്ക് 13.6 ശതമാനമായി ഉയർന്നു. ടാngിബിൾ ലിവറേജ് നിരക്ക് 10.2 ശതമാനമായിരുന്നു. ബാങ്ക് നേരിടുന്ന അപകടസാധ്യതകളുടെ സ്വഭാവവും മൂലധന വിപണികളിലേക്കുള്ള ശക്തമായ പ്രവേശന ശേഷിയും പരിഗണിക്കുമ്പോൾ ഈ മൂലധന നിലവാരങ്ങൾ പര്യാപ്തമാണെന്ന് ഏജൻസി കരുതി. 2026, 2027 വർഷങ്ങളുടെ അവസാനത്തിൽ അടിസ്ഥാന മൂലധന നിരക്കുകൾ സ്ഥിരത പുലർത്തുമെന്ന് പ്രതീക്ഷിക്കുന്നു.
ഫണ്ടിംഗും ലിക്വിഡിറ്റിയും സംബന്ധിച്ച്, കസ്റ്റമർ നിക്ഷേപങ്ങളാണ് ബാങ്കിന്റെ ഫണ്ടിംഗിന്റെ പ്രധാന ഉറവിടമെന്ന് ഫിച്ച് വ്യക്തമാക്കി. 2026-ലെ മൂന്നാം ത്രൈമാസത്തിന്റെ അവസാനത്തോടെ, ഇക്വിറ്റി-ബന്ധമില്ലാത്ത ആകെ ഫണ്ടിംഗ് ഉറവിടങ്ങളുടെ 81 ശതമാനവും കസ്റ്റമർ നിക്ഷേപങ്ങളായിരുന്നു. വ്യക്തികളുടെ വലിയതും സ്ഥിരതയുള്ളതുമായ നിക്ഷേപ അടിസ്ഥാനം, തുളച്ചുകയറാൻ കഴിയുന്ന തുണിത്തരങ്ങളുടെ വിപണികളിലേക്കുള്ള ശക്തമായ പ്രവേശനം എന്നിവ ലിക്വിഡിറ്റി സ്ഥാനത്തെ ശക്തമാക്കുന്നു. അതേ സമയം, ആവശ്യമായ സമയത്ത് ലിക്വിഡിറ്റി കവറേജ് നിരക്ക് 164 ശതമാനമായി എത്തി. ബാങ്കിന്റെ സിസ്റ്റമിക് പ്രാധാന്യത്തെ പ്രതിഫലിപ്പിക്കുന്ന റേറ്റിംഗ്. ദീർഘകാല റേറ്റിംഗ് സംബന്ധിച്ച്, ഫിച്ച് വ്യക്തമാക്കിയത്, ബാങ്കിന് ആവശ്യമെങ്കിൽ കുവൈത്ത് അധികാരികളിൽ നിന്ന് അസാധാരണ സഹായം ലഭിക്കാനുള്ള സാധ്യതയെ പ്രതിഫലിപ്പിക്കുന്ന വിധത്തിൽ ദീർഘകാല റേറ്റിംഗ് 'A+' ആയി നിലനിർത്തിയിരിക്കുന്നു. ഇത് സർക്കാർ സഹായ റേറ്റിംഗ് 'a+' ആയി പ്രതിഫലിപ്പിക്കുന്നു, ഇത് കുവൈത്തിന്റെ സോവറൻ റേറ്റിംഗിന്റെ ഓട്ട്ലുക്കുമായി യോജിക്കുന്ന സ്ഥിരതയുള്ള ഓട്ട്ലുക്കുമായി യോജിക്കുന്നു. കുവൈത്ത് നാഷണൽ ബാങ്കിന്റെ സർക്കാർ സഹായ റേറ്റിംഗ്, സിസ്റ്റമിക് പ്രാധാന്യമുള്ള ദേശീയ ബാങ്കുകൾക്ക് നൽകിയിരിക്കുന്ന സർക്കാർ സഹായ റേറ്റിംഗ് 'a'-യേക്കാൾ ഒരു റേറ്റിംഗ് ഘട്ടം ഉയർന്നതാണ്. ഇത് അതിന്റെ അത്യധിക സിസ്റ്റമിക് പ്രാധാന്യം, കുവൈത്തിലെ മുൻനിര ബാങ്ക് എന്ന നില, ബാങ്കിംഗ് മേഖലയിലെ അതിന്റെ കേന്ദ്രീകൃത പങ്ക്, രാജ്യവുമായുള്ള സാമ്പത്തികവും തന്ത്രപരവുമായ അടുത്ത ബന്ധങ്ങൾ എന്നിവയെ അടിസ്ഥാനമാക്കിയാണ്. ഫിച്ച് വ്യക്തമാക്കിയത്, കുവൈത്ത് അധികാരികൾക്ക് ദേശീയ ബാങ്കുകളെ പിന്തുണയ്ക്കാൻ ശക്തമായ കഴിവും തയ്യാറെടുപ്പും ഉണ്ടെന്ന്, ബാങ്കിംഗ് മേഖലയെ പിന്തുണയ്ക്കുന്നതിലുള്ള അവരുടെ ചരിത്രവും വിപണികളുടെ വിശ്വാസവും സാമ്പത്തിക സ്ഥിരതയും നിലനിർത്താനുള്ള അവരുടെ ശ്രദ്ധയും അടിസ്ഥാനമാക്കിയാണ്. സ്ഥിരതയുള്ള ഓട്ട്ലുക്ക്. ഫിച്ച് കുവൈത്തിന്റെ സോവറൻ റേറ്റിംഗിന്റെ ഓട്ട്ലുക്കുമായി യോജിക്കുന്ന വിധത്തിൽ ബാങ്കിന്റെ ദീർഘകാല റേറ്റിംഗിനുള്ള ഓട്ട്ലുക്ക് സ്ഥിരതയുള്ളതായി നിലനിർത്തി.
ഏജൻസി വ്യക്തമാക്കിയത്, സർക്കാർ പിന്തുണയുടെ റേറ്റിംഗ് കുറയുന്ന സാഹചര്യത്തിൽ ബാങ്കിന്റെ ദീർഘകാല റേറ്റിംഗിന് മേൽ മർദ്ദമുണ്ടാകാം എന്നാണ്. ഇത് സർക്കാരിന് പിന്തുണ നൽകാനുള്ള കഴിവ് കുറയുന്നതോ അല്ലെങ്കിൽ അത്തരം പിന്തുണ നൽകാനുള്ള അവരുടെ താൽപ്പര്യം കുറയുന്നതോ ആയ സാഹചര്യങ്ങളിൽ സംഭവിക്കാം. എന്നാൽ കോവൈറ്റിന്റെ ഭാവി പ്രവചനത്തിലെ സ്ഥിരതയും ദേശീയ ബാങ്കുകളെ പിന്തുണയ്ക്കുന്നതിൽ അവരുടെ ശക്തമായ ചരിത്രവും കണക്കിലെടുക്കുമ്പോൾ ഈ സാഹചര്യം അപൂർവമാണെന്ന് ഏജൻസി കരുതുന്നു.
