സ്റ്റാൻഡേർഡ് ആൻഡ് പൂഴ്സ്: ഗൾഫ് എണ്ണ സപ്ലൈ സംരക്ഷിക്കാൻ വർഷത്തിൽ 125 ബില്യൺ ഡോളർ
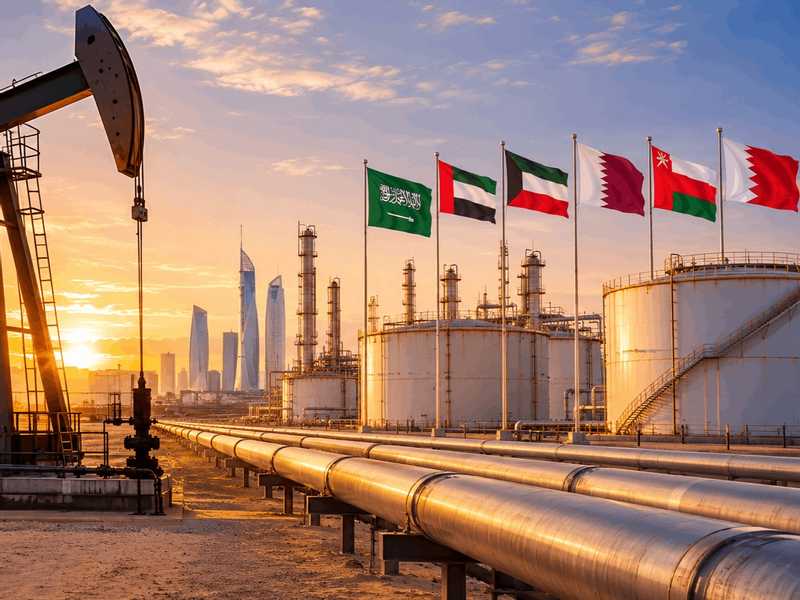
2026, 2027 വർഷങ്ങളിൽ ഹോർമുസ് കടൽക്കരം ആശ്രയിത്വം കുറയ്ക്കാനും അടിസ്ഥാന സൗകര്യങ്ങൾ മെച്ചപ്പെടുത്താനും ഗൾഫ് എണ്ണ കമ്പനികൾ വർഷത്തിൽ 125 ബില്യൺ ഡോളർ നിക്ഷേപിക്കുമെന്ന് എസ് ആൻഡ് പിയുടെ റിപ്പോർട്ട് പ്രവചിക്കുന്നു
Alqyas വിവർത്തനം, ഉറവിടം: അൽ-ഖബസ് — യഥാർത്ഥ ഉറവിടം
2026, 2027 വർഷങ്ങളിൽ, ഗൾഫ് രാജ്യങ്ങളിലെ ദേശീയ എണ്ണ കമ്പനികൾ വർഷം തോറും ശരാശരി 125 ബില്യൺ ഡോളർ നിക്ഷേപിക്കുമെന്ന് പ്രതീക്ഷിക്കുന്നു. ഇത് 2025-ൽ 110-115 ബില്യൺ ഡോളർ എന്ന കണക്കുകൂട്ടലുമായി താരതമ്യം ചെയ്യുമ്പോൾ കൂടുതലാണ്. പ്രാദേശിക അസ്ഥിരതകൾ ഊർജ്ജ ഉത്പാദകരെ അടിസ്ഥാന സൗകര്യങ്ങൾ ശക്തിപ്പെടുത്താനും, ഉത്പാദനം വർദ്ധിപ്പിക്കാനും, ബദൽ എക്സ്പോർട്ട് മാർഗ്ഗങ്ങൾ വികസിപ്പിക്കാനും പ്രേരിപ്പിക്കുന്നു. S&P Global Ratings-ന്റെ പുതിയ റിപ്പോർട്ട് പ്രകാരം, ഗൾഫ് ഉത്പാദകർ ഊർജ്ജ സപ്ലൈ സംരക്ഷിക്കാനും, ഹോർമുസ് ജലസന്ധിയിലുള്ള ആശ്രയത്വം കുറയ്ക്കാനും ശ്രമിക്കുന്ന സമയത്താണ് ഈ ചെലവ് വർദ്ധിക്കുന്നത്. ഒപ്പം എണ്ണ, വാതക മേഖലകളിൽ വലിയ വികസന പദ്ധതികൾ തുടരുകയും ചെയ്യുന്നു. "ഗൾഫ് ഊർജ്ജ മേഖല അടുത്ത വർഷം: പ്രതിരോധ ശേഷി വർദ്ധിപ്പിക്കാനുള്ള മത്സരം" എന്ന തലക്കെട്ടിലുള്ള റിപ്പോർട്ട് പ്രകാരം, അടുത്ത രണ്ട് മുതൽ മൂന്ന് വർഷങ്ങളിലും നിക്ഷേപങ്ങൾ ഉയർന്ന നിലയിൽ തുടരും. ഇത് കണ്ടെത്തൽ, ഉത്പാദന പദ്ധതികൾ, മധ്യപൂർവ്വ യുദ്ധത്തിൽ നശിച്ച അടിസ്ഥാന സൗകര്യങ്ങളുടെ അറ്റകുറ്റപ്പണികൾ, പുതിയ എക്സ്പോർട്ട് പൈപ്പ്ലൈനുകളിലെ സാധ്യതയുള്ള ചെലവുകൾ എന്നിവ മൂലമാണ്. മറിച്ച്, വലിയ അന്താരാഷ്ട്ര എണ്ണ കമ്പനികൾ തങ്ങളുടെ ക്യാപിറ്റൽ എക്സ്പെൻഡിചർ അതേ നിലയിൽ തുടരുമെന്ന് പ്രതീക്ഷിക്കുന്നു. ഉത്പാദന ശേഷി വികസിപ്പിക്കൽ എന്ന് പറയുമ്പോൾ, S&P പ്രകാരം, കണ്ടെത്തൽ, ഉത്പാദന പ്രവർത്തനങ്ങൾ ദേശീയ എണ്ണ കമ്പനികളുടെ ക്യാപിറ്റൽ എക്സ്പെൻഡിചറിന്റെ പകുതിയിൽ കൂടുതൽ ആകുമെന്ന് പ്രതീക്ഷിക്കുന്നു. ഏജൻസി കണക്കാക്കുന്നത്, പ്രദേശത്ത് എണ്ണ എക്സ്പോർട്ടിനുള്ള ബദൽ മാർഗ്ഗങ്ങൾ വികസിപ്പിക്കാൻ നിലവിലെ ചെലവ് പദ്ധതികൾക്ക് പുറമേ 20-30 ബില്യൺ ഡോളർ അധിക നിക്ഷേപം ആവശ്യമായി വരുമെന്നാണ്. ഹോർമുസ് ജലസന്ധിയിലൂടെയുള്ള ഊർജ്ജ ഷിപ്പിംഗിനെ ബാധിക്കുന്ന അസ്ഥിരതകൾ തുടരുന്നതിന്റെ പശ്ചാത്തലത്തിലാണ് പുതിയ അടിസ്ഥാന സൗകര്യങ്ങൾ നിർമ്മിക്കാനുള്ള പ്രവണത ഉണ്ടായിരിക്കുന്നത്.
എന്നാൽ എസ് ആൻഡ് പി (S&P) വ്യക്തമാക്കിയത്, നിലവിലെ മാർഗ്ഗങ്ങൾ സംഘർഷത്തിന് മുമ്പ് ദിവസേന ഈ കടലുകടന്നു പോയിരുന്ന ഏകദേശം 15 ദശലക്ഷം ബാരൽ കच्चा എണ്ണയെ പൂർണ്ണമായും പകരം വയ്ക്കാൻ കഴിയില്ല എന്നാണ്. പ്രദേശത്തെ തലത്തിൽ, പൈപ്പ്ലൈൻ ശൃംഖലയിലേക്കുള്ള സാധ്യമായ ചേർക്കലുകൾ ഏകദേശം 10 മുതൽ 11 ദശലക്ഷം ബാരൽ വരെ ദിവസേനയുള്ള ബദൽ എക്സ്പോർട്ട് ശേഷി വർദ്ധിപ്പിക്കാൻ സഹായിക്കും, എന്നാൽ നിർദ്ദേശിച്ചിരിക്കുന്ന подакകൂടുതൽ പദ്ധതികളും ഇപ്പോഴും അവയുടെ ആദ്യഘട്ടങ്ങളിലാണ്. ഈ പദ്ധതികളിൽ подакകൂടുതലും 2030-ന് ശേഷമേ പ്രവർത്തനക്ഷമമാകൂ എന്ന് ഏജൻസി പ്രതീക്ഷിക്കുന്നു. ഊർജ്ജ സുരക്ഷ മുൻഗണനകളുടെ മുന്നിൽ. റിപ്പോർട്ട് പറയുന്നത്, ഉപര്യുൽപ്പന്നങ്ങൾ കാർബൺ കുറഞ്ഞ സാങ്കേതികവിദ്യകളിലും പ്രകൃതിവാതത്തിലും എൽഎൻജിയിലും നിക്ഷേപം തുടരുമെങ്കിലും, ഊർജ്ജ സുരക്ഷയാണ് കുറഞ്ഞ കാലയളവിലും ഇടക്കാലയളവിലും അവരുടെ പ്രധാന മുൻഗണനയായി തുടരുമെന്ന് പ്രതീക്ഷിക്കുന്നുവെന്നാണ്. കാർബൺ കുറഞ്ഞ നിക്ഷേപങ്ങളുടെ പങ്കാളിത്തം ശരാശരി ആകെ മൂലധന ചെലവിന്റെ 10%-15% എന്ന പരിധിക്കുള്ളിൽ തന്നെ തുടരുമെന്നും, കമ്പനികൾ അവയുടെ подакകൂടുതൽ വിഭവങ്ങളും പരമ്പരാഗത ഊർജ്ജ പ്രവർത്തനങ്ങളിലും അടിസ്ഥാന സൗകര്യങ്ങളിലും കേന്ദ്രീകരിക്കുമെന്നും പ്രതീക്ഷിക്കുന്നു. ഏജൻസി അതിന്റെ റിപ്പോർട്ടിൽ, ഗതാഗത ചെലവുകളുടെ വർദ്ധനവും എക്സ്പോർട്ട് അസ്ഥിരതകളുടെ തുടർച്ചയും ലാഭക്ഷമതയിൽ മർദ്ദം ചെലുത്തുമെന്ന് മുന്നറിയിപ്പ് നൽകി. റിപ്പോർട്ട് പ്രകാരം, 2026-ലെ മൂന്നാം ത്രിമാസത്തിൽ പ്രദേശത്തെ എണ്ണ ഷിപ്പിംഗ് ചെലവുകൾ വർഷം തോറും 35%-40% വരെ ഉയർന്നു, ചില ഉൽപ്പാദകർ വാങ്ങുന്നവരെ ആകർഷിക്കാൻ വിലക്കിഴിവുകൾ നൽകി. റിപ്പോർട്ട് പ്രകാരം, ഒക്ടോബറിൽ മധ്യപൂർവ്വദേശത്തെ കच्चा എണ്ണയുടെ ഒഴുക്ക് സംഘർഷത്തിന് മുമ്പുള്ള നിലവാരത്തിന്റെ ഏകദേശം 75%-ലേക്ക് ഉയർന്നു, അതേസമയം ശുദ്ധീകരിച്ച ഉൽപ്പന്നങ്ങളുടെ ഒഴുക്ക് ഏകദേശം 25% മാത്രമായിരുന്നു. എസ് ആൻഡ് പി പ്രതീക്ഷിക്കുന്നത്, ശക്തമായ നഗ്ദ ഒഴുക്കുകളും താരതമ്യേന കുറഞ്ഞ കടബാധ്യതാ നിലവാരങ്ങളും പിന്തുണയോടെ, ഗൾഫ് രാജ്യങ്ങളിലെ ദേശീയ എണ്ണ കമ്പനികളുടെ ക്രെഡിറ്റ് യോഗ്യത അടുത്ത 12 മുതൽ 24 മാസം വരെ കാലയളവിൽ പൊതുവെ സ്ഥിരത നിലനിർത്തുമെന്നാണ്.
എന്നാൽ, കൂടുതൽ വായ്പാ ആവശ്യകതകൾ, അടിസ്ഥാന സൗകര്യങ്ങളിലെ ചെലവുകൾ, ഭൂരാഷ്ട്രീയപരമായ അനിശ്ചിതത്വത്തിന്റെ തുടർച്ച എന്നിവ വാണിജ്യ സൂചികകളിൽ ചില മർദ്ദങ്ങൾ ഉണ്ടാക്കാൻ സാധ്യതയുണ്ടെന്ന് ഏജൻസി സൂചിപ്പിച്ചു. ഉയർന്ന ചെലവുകളും കരാറുകളിൽ സാധ്യമായ അസ്വസ്ഥതകളും ലാഭക്ഷമതയെ ബാധിക്കുന്ന സാഹചര്യത്തിൽ, ഈ മേഖലയിലെ ഡ്രില്ലിംഗ് കമ്പനികൾ കൂടുതൽ ബുദ്ധിമുട്ടുള്ള പ്രതീക്ഷകളാണ് നേരിടുന്നത്. темനേ, 2026, 2027 വർഷങ്ങളിൽ അന്വേഷണ, ഉത്പാദന മേഖലകളിലെ വലിയ നിക്ഷേപ പദ്ധതികൾ ഡ്രില്ലിംഗ് പ്ലാറ്റ്ഫോമുകളുടെ പ്രവർത്തന നിരക്കുകൾ ഏകദേശം 85 മുതൽ 95 ശതമാനം വരെ നിലനിർത്തുമെന്ന് പ്രതീക്ഷിക്കുന്നു. റിപ്പോർട്ടിന്റെ പ്രധാന സിനാരിയോ പ്രകാരം, പ്രാദേശിക സംഘർഷവുമായി ബന്ധപ്പെട്ട അസ്വസ്ഥതകൾ 2027 വരെ തുടരുമെന്ന് കരുതുന്നു, എന്നാൽ അവയുടെ കാലയളവും തീവ്രതയും അനിശ്ചിതത്വത്തിലാണ്.
