നാഷണൽ ബാങ്ക് ഓഫ് കുവൈറ്റ് - ഈജിപ്റ്റ് 2026-ലെ ആദ്യ ഏഴ് മാസങ്ങളിൽ 6.5 ബില്യൺ ഈജിപ്ഷ്യൻ പൗണ്ട് (40 ദശലക്ഷം ദിനാർക്ക് തുല്യം) ശുദ്ധ ലാഭം നേടി
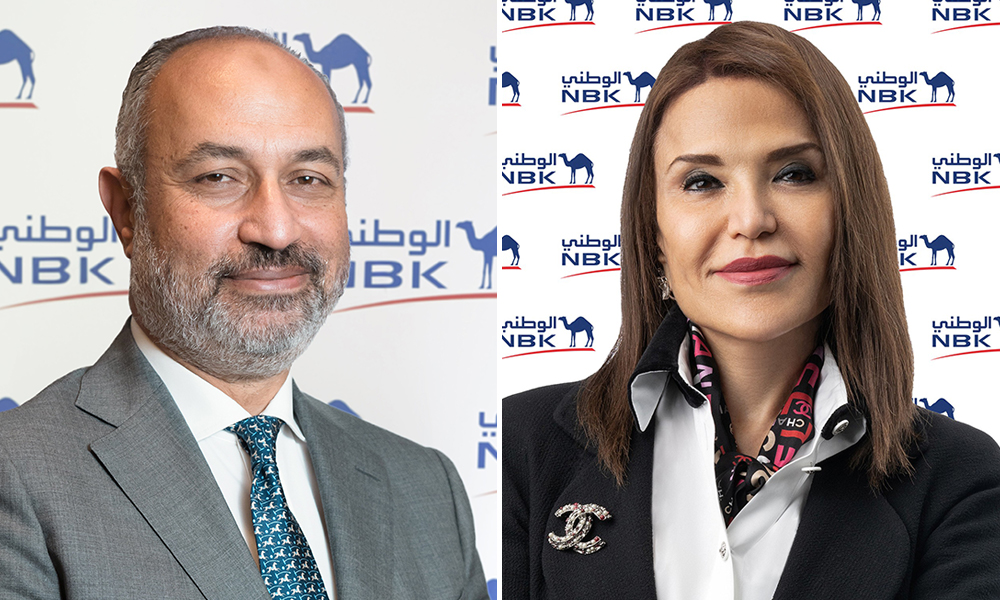
ആസ്സറ്റുകളിലും ഡിപ്പോസിറ്റുകളിലും ശക്തമായ വളർച്ചയോടെ 2026-ലെ ആദ്യ ഏഴ് മാസങ്ങളിൽ നാഷണൽ ബാങ്ക് ഓഫ് കുവൈറ്റ് - ഈജിപ്റ്റിന്റെ ലാഭം 6.5 ബില്യൺ പൗണ്ടായി ഉയർന്നു
ഖിയാസ് വിവർത്തനം, ഉറവിടം: كويت نيوز — യഥാർത്ഥ ഉറവിടം
കുവൈത്ത് നാഷണൽ ബാങ്ക്-മിസ്രിം, 2026-ലെ ആദ്യ ഏഴ് മാസങ്ങളിൽ ഏകദേശം 6.5 ബില്യൺ മിസ്രിം പൗണ്ട് (40 ദശലക്ഷം കുവൈത്ത് ദിനാറിന് തുല്യമായ) ശുദ്ധ ലാഭം നേടി.
2026 സെപ്റ്റംബർ 30-ന് അവസാനിച്ച ഏഴ് മാസങ്ങളിൽ പ്രവർത്തനത്തിൽ നിന്നുള്ള ശുദ്ധ വരുമാനം 11.4% വളർച്ചയോടെ ഏകദേശം 13.2 ബില്യൺ മിസ്രിം പൗണ്ടായി ഉയർന്നു, ഇത് 2025-ലെ അതേ കാലയളവിലെ 11.8 ബില്യൺ മിസ്രിം പൗണ്ടിനെ അപേക്ഷിച്ച് കൂടുതലാണ്. അതുപോലെ, വരുമാനത്തിൽ നിന്നുള്ള ശുദ്ധ വരുമാനം കഴിഞ്ഞ സെപ്റ്റംബർ അവസാനത്തോടെ 11.2 ബില്യൺ മിസ്രിം പൗണ്ടായി ഉയർന്നു, ഇത് 2025-ലെ അതേ കാലയളവിലെ 10.2 ബില്യൺ മിസ്രിം പൗണ്ടിനെ അപേക്ഷിച്ച് 9.5% വളർച്ചയോടെയുള്ളതാണ്.
വരുമാനത്തിൽ നിന്നുള്ള ശുദ്ധ വരുമാനത്തിന് പുറമുള്ള പ്രവർത്തന വരുമാനം 2026-ലെ ആദ്യ ഏഴ് മാസങ്ങളിൽ ഏകദേശം 23% വാർഷിക വളർച്ചയോടെ 2.03 ബില്യൺ മിസ്രിം പൗണ്ടായി രേഖപ്പെടുത്തി, ഇത് 2025-ലെ അതേ കാലയളവിലെ 1.64 ബില്യൺ മിസ്രിം പൗണ്ടിനെ അപേക്ഷിച്ച് കൂടുതലാണ്. മറുവശത്ത്, 2026-ലെ മൂന്നാം ത്രൈമാസത്തിന്റെ അവസാനത്തോടെ ആർത്തിക വരുമാനത്തിൽ നിന്നുള്ള ലാഭം 77 ദശലക്ഷം മിസ്രിം പൗണ്ടായി ഉയർന്നു, ഇത് 2025-ലെ അതേ കാലയളവിലെ 38 ദശലക്ഷം മിസ്രിം പൗണ്ടിനെ അപേക്ഷിച്ച് 104% വളർച്ചയോടെയുള്ളതാണ്. അതേസമയം, 2026-ലെ മൂന്നാം ത്രൈമാസത്തിന്റെ അവസാനത്തോടെ പ്രവർത്തന വരുമാനത്തിലെ ചെലവ് നിരക്ക് 26.8% ആയിരുന്നു.
2026-ലെ ആദ്യ ഏഴ് മാസങ്ങളുടെ അവസാനത്തിൽ ബാങ്കിന്റെ ആകെ ആസ്തികൾ ഏകദേശം 280 ബില്യൺ ഈജിപ്ഷ്യൻ പൗണ്ടായി വർദ്ധിച്ചു; 2025-ന്റെ അവസാനത്തിൽ ഇത് ഏകദേശം 225 ബില്യൺ ഈജിപ്ഷ്യൻ പൗണ്ടായിരുന്നു. ഇത് 25% വളർച്ചയെ സൂചിപ്പിക്കുന്നു. അതേസമയം, ബാങ്കുകൾക്കും ഉപഭോക്താക്കൾക്കുമായ ശുദ്ധ കടങ്ങളും സൗകര്യങ്ങളും 2026-ലെ മൂന്നാം ത്രൈമാസത്തിന്റെ അവസാനത്തിൽ ഏകദേശം 150 ബില്യൺ ഈജിപ്ഷ്യൻ പൗണ്ടായിരുന്നു; 2025-ന്റെ അവസാനത്തിൽ ഇത് 121 ബില്യൺ ഈജിപ്ഷ്യൻ പൗണ്ടായിരുന്നു. ഇത് 24% വളർച്ചയെ സൂചിപ്പിക്കുന്നു. ഉപഭോക്താക്കളുടെ നിക്ഷേപങ്ങൾ 2026-ലെ മൂന്നാം ത്രൈമാസത്തിന്റെ അവസാനത്തിൽ 212 ബില്യൺ ഈജിപ്ഷ്യൻ പൗണ്ടായി വർദ്ധിച്ചു; 2025-ന്റെ അവസാനത്തിൽ ഇത് ഏകദേശം 180 ബില്യൺ ഈജിപ്ഷ്യൻ പൗണ്ടായിരുന്നു. ഇത് ഏകദേശം 18% വളർച്ചയെ സൂചിപ്പിക്കുന്നു. 2026-ലെ മൂന്നാം ത്രൈമാസത്തിന്റെ അവസാനത്തിൽ ഫീസുകളും കമ്മീഷനുകളും ഉൾപ്പെടെയുള്ള ശുദ്ധ വരുമാനത്തിന്റെ നിരക്ക് പ്രവർത്തന വരുമാനത്തിന്റെ ആകെ തുകയുമായി താരതമ്യപ്പെടുത്തുമ്പോൾ 11.9% ആയി ഉയർന്നു; 2025-ലെ അതേ കാലയളവിന്റെ അവസാനത്തിൽ ഇത് 11.3% ആയിരുന്നു. 2026-ലെ മൂന്നാം ത്രൈമാസത്തിന്റെ അവസാനത്തിൽ ശരാശരി ആസ്തികളുടെ മേൽ ലഭിക്കുന്ന വരുമാന നിരക്ക് 3.4% ആയിരുന്നു. ശരാശരി സ്വന്തം ഓഹരി മൂലധനത്തിന്റെ മേൽ ലഭിക്കുന്ന വരുമാന നിരക്ക് 26.4% ആയി എത്തി.
കുവൈത്ത് ദേശീയ ബാങ്ക് ഗ്രൂപ്പിന്റെ ഡെപ്യൂട്ടി ചീഫ് എക്സിക്യൂട്ടീവ് ഓഫീസറും കുവൈത്ത് ദേശീയ ബാങ്ക് – ഈജിപ്ത് ചെയർമാനുമായ ശ്രീമതി ഷൈഖ അൽ ബഹറിന്റെ പ്രതികരണത്തിൽ, “ഈ വർഷത്തെ മൂന്നാം ത്രൈമാസത്തിൽ ‘ദേശീയ – ഈജിപ്ത്’-ന്റെ പ്രവർത്തന ലാഭത്തിലും ബിസിനസ് ഫലങ്ങളിലും ഉണ്ടായ ശക്തമായ വളർച്ച, പ്രാദേശികവും അന്തർദേശീയവുമായ പ്രവർത്തന വെല്ലുവിളികൾ നിലനിൽക്കുമ്പോഴും, നമ്മുടെ ധനകാര്യ സ്ഥിതിയുടെ ദൃഢതയും, ലാഭം സൃഷ്ടിക്കാനും സുസ്ഥിര വളർച്ച നേടാനും കഴിവുള്ള നമ്മുടെ ബിസിനസ് മോഡലിന്റെ നমনീയതയും വീണ്ടും തെളിയിക്കുന്നു” എന്ന് അവർ പറഞ്ഞു. ബാങ്ക് ഈ വർഷത്തെ ആദ്യ ഏഴ് മാസങ്ങളിൽ നേടിയ ഫലങ്ങൾ, വിപണിയിൽ ലഭ്യമായ അവസരങ്ങളെ പ്രയോജനപ്പെടുത്തുന്നതിൽ അതിന്റെ വിജയത്തെയും, ശക്തമായ മൂലധന അടിത്തറയും, സ്ഥാപിതമായ പ്രവർത്തന നയങ്ങളാൽ പിന്തുണയ്ക്കപ്പെട്ട്, വിവിധ പ്രവർത്തനങ്ങളിലൂടെ സന്തുലിതമായ വളർച്ച തുടരുന്നതിനെയും സൂചിപ്പിക്കുന്നുവെന്ന് ഷൈഖ അൽ ബഹർ ഊന്നിപ്പറഞ്ഞു. ഇത് പങ്കാളികൾക്കും ഉപഭോക്താക്കൾക്കും ഒരേപോലെ സുസ്ഥിര മൂല്യം സൃഷ്ടിക്കാനുള്ള ബാങ്കിന്റെ കഴിവ് വർദ്ധിപ്പിച്ചു.
അൽ ബഹർ കൂട്ടിച്ചേർത്തു: “കുവൈത്ത് നാഷണൽ ബാങ്ക് – മിസ്ര്, ഈജിപ്ഷ്യൻ വിപണിയിൽ പ്രവർത്തിക്കുന്ന ഏറ്റവും മികച്ച ബാങ്കുകളിൽ ഒന്നായി തന്റെ സ്ഥാനം ഉറപ്പിക്കുന്നു. ബാങ്ക് നേടിയ വളർച്ചാ നിരക്കുകൾ അതിന്റെ തന്ത്രത്തിന്റെ കാര്യക്ഷമതയും, സാമ്പത്തിക മാറ്റങ്ങളെ അതിജീവിക്കാനും വിപണി നൽകുന്ന അവസരങ്ങൾ ഉപയോഗപ്പെടുത്താനുമുള്ള കഴിവും പ്രതിഫലിപ്പിക്കുന്നു.”
കുവൈത്ത് നാഷണൽ ബാങ്ക് ഗ്രൂപ്പിന്റെ ഈജിപ്ഷ്യൻ വിപണിയിലേക്കുള്ള തന്ത്രപരമായ ദർശനത്തെ ഫലപ്രദമായി പരിവർത്തനം ചെയ്യുന്ന രീതിയിലാണ് ബാങ്കിന്റെ പോസിറ്റീവ് ഫലങ്ങൾ എന്ന് അൽ ബഹർ സൂചിപ്പിച്ചു. 2007-ൽ വിപണിയിൽ പ്രവേശിച്ച സമയം മുതൽ, സാമ്പത്തിക അടിസ്ഥാനങ്ങളും വാഗ്ദാനം ചെയ്യുന്ന നിക്ഷേപാവസരങ്ങളും ഉള്ള മിസ്ര് ഗ്രൂപ്പിന്റെ ഏറ്റവും പ്രധാനപ്പെട്ട തന്ത്രപരമായ വിപണികളിൽ ഒന്നും ഭാവി വളർച്ചയുടെ പ്രധാന ചലകശക്തികളിൽ ഒന്നും ആണെന്ന് അവർ ചൂണ്ടിക്കാട്ടി.
കുവൈത്ത് നാഷണൽ ബാങ്ക് – മിസ്ര് ഈജിപ്ഷ്യൻ ബാങ്കിംഗ് മേഖലയിൽ തന്റെ സാന്നിധ്യം ശക്തിപ്പെടുത്തുകയും, കസ്റ്റമർമാരുടെ വർദ്ധിച്ചുവരുന്ന ആവശ്യങ്ങൾക്ക് അനുസൃതമായി സേവനങ്ങളും ഉൽപ്പന്നങ്ങളും വികസിപ്പിക്കുകയും ചെയ്യുന്നുണ്ടെന്ന് അൽ ബാഹർ വ്യക്തമാക്കി. ഇത് ബാങ്കിന്റെ മത്സരക്ഷമത വർദ്ധിപ്പിക്കുന്നുവെന്നും, ബാങ്ക് തന്റെ തന്ത്രപരമായ ലക്ഷ്യങ്ങൾ സാധ്യമാക്കുന്നതിലും വിപണി ഹിസ്സും വർദ്ധിപ്പിക്കുന്നതിലും സ്ഥിരമായി മുന്നോട്ട് പോകുന്നുവെന്നും അവർ ഊന്നിപ്പറഞ്ഞു.
ഈജിപ്ഷ്യൻ സർക്കാർ നയിക്കുന്ന സാമ്പത്തിക പരിഷ്കാര ശ്രമങ്ങൾ തുടരുന്നത് ബിസിനസ്സ് പരിസ്ഥിതിയെ പിന്തുണയ്ക്കുകയും, വളർച്ചയ്ക്കും നിക്ഷേപത്തിനുമായി കൂടുതൽ അവസരങ്ങൾ സൃഷ്ടിക്കുകയും ചെയ്യുന്നുവെന്ന് അൽ ബഹർ സൂചിപ്പിച്ചു. ഈജിപ്ഷ്യൻ സാമ്പത്തിക മേഖലയുടെ ഭാവി സാധ്യതകളിൽ അവർക്ക് പൂർണ്ണ വിശ്വാസമുണ്ടെന്ന് അവർ പ്രകടിപ്പിച്ചു.
അതേസമയം, കുവൈത്ത് നാഷണൽ ബാങ്ക് – മിസ്രിന്റെ വൈസ് ചെയർമാനും എക്സിക്യൂട്ടീവ് ഡയറക്ടറും മാനേജിംഗ് ഡയറക്ടറുമായ യാസർ അൽ തൈബ് പറഞ്ഞു: “2026-ലെ മൂന്നാം ത്രൈമാസത്തിലെ ബാങ്കിന്റെ സാമ്പത്തിക ഫലങ്ങൾ, പ്രദേശത്തെ ഭൂരാഷ്ട്രീയ സംഭവങ്ങൾ ബിസിനസ്സ് സമൂഹത്തെ ബാധിക്കുന്ന വലിയ വെല്ലുവിളികൾക്കിടയിലും, ബാങ്കിന് കൂടുതൽ മികച്ച ബിസിനസ്സ് ഫലങ്ങൾ നേടാൻ കഴിയുമെന്ന് വ്യക്തമായി പ്രതിഫലിപ്പിക്കുന്നു. ഈ സംഭവങ്ങൾ പ്രാദേശികവും അന്തർദേശീയവുമായ സാമ്പത്തിക കാഴ്ചപ്പാടിൽ നിഴൽ വീശിയിട്ടുണ്ട്.”
അൽ തൈബ് കുവൈത്ത് ദേശീയ ബാങ്കിന്റെ – മിസ്രിലെ പ്രവർത്തനങ്ങൾ എല്ലാ ബിസിനസ് പ്രവർത്തനങ്ങളിലും സന്തുലിതമായ രീതിയിൽ വികസിക്കുന്നുവെന്നും, വളർച്ചയും ബിസിനസ് തുടർച്ചയും സാധ്യമാക്കുന്ന രീതിയിൽ കാര്യക്ഷമതയും അപകടസാധ്യതാ നിരക്കുകളും പാലിക്കപ്പെടുന്നുവെന്നും, ബാങ്ക് സ്വീകരിക്കുന്ന ബുദ്ധിപരമായ നയങ്ങളുടെയും ക്ലയന്റുകളുടെ ആവശ്യങ്ങൾക്ക് പൂർണ്ണമായ വഴക്കത്തോടെ മറുപടി നൽകാൻ കഴിവുള്ള ബിസിനസ് മോഡലിന്റെയും ഫലമായിയാണിതെന്നും സൂചിപ്പിച്ചു.
കുവൈത്ത് ദേശീയ ബാങ്കിന്റെ – മിസ്രിലെ വരുമാനത്തിന്റെ ഭൂരിഭാഗവും കമ്പനികളുടെ വിഭാഗത്തിലൂടെയുള്ള ക്രെഡിറ്റ് പ്രവർത്തനങ്ങളിൽ നിന്നും, ചെറുകിട ബാങ്കിംഗ് വിഭാഗത്തിൽ നിന്നും ലഭിക്കുന്നുവെന്നും, കഴിഞ്ഞ വർഷങ്ങളിൽ ഈ വിഭാഗത്തിന്റെ പങ്ക് വളരെ വർദ്ധിച്ചിട്ടുണ്ടെന്നും അദ്ദേഹം അറിയിച്ചു. ബാങ്കിന്റെ ക്രെഡിറ്റ് പോർട്ട്ഫോളിയോയിൽ വലിയ, ഇടത്തരം, ചെറിയ കമ്പനികൾ ഉൾപ്പെടെയുള്ള വൈവിധ്യമാർന്ന കമ്പനികൾ ഉണ്ടെന്ന് അദ്ദേഹം വ്യക്തമാക്കി. ചെറുകിട ബാങ്കിംഗ് പോർട്ട്ഫോളിയോയിലും വ്യത്യസ്ത ക്ലയന്റ് വിഭാഗങ്ങൾ ഉൾപ്പെടുന്നുണ്ട്. ഇത് ബാങ്കിന്റെ വരുമാന സ്രോതസ്സുകളുടെ ശക്തിയും വൈവിധ്യവും പ്രതിഫലിപ്പിക്കുന്നു.
അൽ തൈബ്, വരാനിരിക്കുന്ന കാലയളവിൽ ചെറുകിട ബാങ്കിംഗ് വിഭാഗത്തിൽ ബാങ്കിന്റെ സ്ഥാനം കൂടുതൽ ശക്തിപ്പെടുത്താൻ ലക്ഷ്യമിടുന്നുവെന്നും, വിവിധ ക്ലയന്റ് വിഭാഗങ്ങൾക്ക് അനുയോജ്യമായ പുരോഗമിച്ച സേവനങ്ങളും ഉൽപ്പന്നങ്ങളും നൽകി, ക്ലയന്റുകളുടെ എല്ലാ ആവശ്യങ്ങളും ആവശ്യകതകളും പൂർത്തിയാക്കുന്ന സമഗ്ര ബാങ്ക് എന്ന ആശയം അവരിൽ ഉറപ്പിക്കാൻ ശ്രമിക്കുന്നുവെന്നും വ്യക്തമാക്കി. ഇസ്ലാമിക ബാങ്കിംഗ് സേവനങ്ങളും ബാങ്ക് ശക്തിപ്പെടുത്താൻ ലക്ഷ്യമിടുന്നുണ്ട്; ഇത് ബാങ്കിന്റെ വലിയൊരു ക്ലയന്റ് വിഭാഗത്തിന്റെ ആവശ്യങ്ങൾ പൂർത്തിയാക്കുന്നു. അവർക്ക് നൽകുന്ന ഉൽപ്പന്നങ്ങൾ എപ്പോഴും വികസിപ്പിക്കാൻ ബാങ്ക് ശ്രമിക്കുന്നു. പരമ്പരാഗത ബാങ്കിംഗ് സേവനങ്ങളും ഉൽപ്പന്നങ്ങളും കൂടാതെ ഇസ്ലാമിക ബാങ്കിംഗ് സേവനങ്ങളും ഉൽപ്പന്നങ്ങളും നൽകുന്ന മിസ്രിയൻ വിപണിയിലെ മുൻനിര ബാങ്കുകളിൽ ഒന്നാണ് “ദേശീയ – മിസ്ര”.
അൽ-തൈബ് വ്യക്തമാക്കി, ബാങ്ക് ബാങ്കിംഗ് സേവനങ്ങളിലെ വേഗത്തിലുള്ള സാങ്കേതിക വികാസങ്ങളെ എപ്പോഴും പിന്തുടരുന്നതിൽ ശ്രദ്ധ കേന്ദ്രീകരിക്കുന്നുണ്ടെന്നും, ബാങ്കിംഗ് മേഖലയിൽ വലിയ നിക്ഷേപങ്ങൾ നടത്തി, വിവിധ വർഗ്ഗക്കാരായ ബാങ്ക് ഉപഭോക്താക്കൾക്ക് അദ്വിതീയമായ ഡിജിറ്റൽ ബാങ്കിംഗ് അനുഭവങ്ങൾ നൽകുന്നതിൽ പിന്നോട്ട് പോകാത്തെന്നും. ഇത് ഉപഭോക്താക്കൾക്ക് അവർ എവിടെയുണ്ടെങ്കിലും, എപ്പോൾ വേണമെങ്കിലും അവരുടെ ബാങ്കിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡിംഗ് ലെൻഡ
