അൽ അഹലി: തന്ത്രപരമായ മുൻഗണനകൾ അനുസരിച്ച് പദ്ധതികൾ നടപ്പിലാക്കുന്നു
കുവൈറ്റ് അൽ അഹലി ബാങ്ക് ഗ്രൂപ്പ് ലാഭത്തിൽ വർദ്ധനവും ക്രെഡിറ്റ് സൂചകങ്ങളിൽ മെച്ചപ്പെടലും നേടി; മൂലധനം വർദ്ധിപ്പിച്ചു, സെൻട്രൽ ബാങ്കും സെക്യൂരിറ്റീസ് മാർക്കറ്റ് അതോറിറ്റിയും അംഗീകാരം നൽകി; മൂഡീസ്, ഫിച്ച് റേറ്റിംഗുകൾ നിലനിർത്തി.
ഖിയാസ് വിവർത്തനം, ഉറവിടം: الجريدة — യഥാർത്ഥ ഉറവിടം
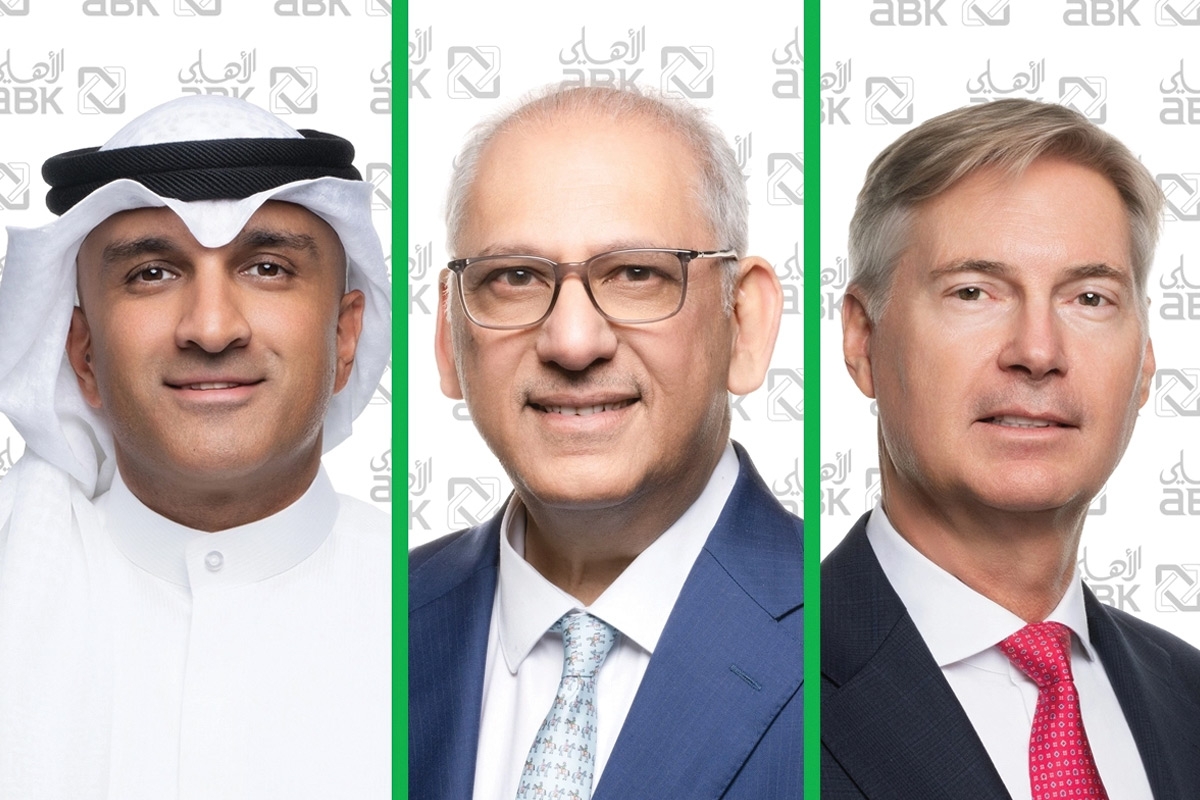
കുവൈറ്റ് ദേശീയ ബാങ്കിന്റെ ഗ്രൂപ്പ്, ഈ വർഷത്തെ ആദ്യ ഏഴ് മാസങ്ങളിലെ ഫലങ്ങളെക്കുറിച്ചുള്ള വിശകലനകർത്താക്കളുടെ കോൺഫറൻസ് സംഘടിപ്പിച്ചു. ഗ്രൂപ്പിന്റെ ചീഫ് എക്സിക്യൂട്ടീവ് ഓഫീസർ ജിൽ വാൻ ഡെർ ടൂൾ, ചീഫ് ഫിനാൻഷ്യൽ ഓഫീസർ ഷിയാമക് സോണവാല, സ്ട്രാറ്റജിക് പ്ലാനിംഗ് ആൻഡ് മോണിറ്ററിംഗ് ഡയറക്ടർ ഡോ. അബ്ദുൽ അസീസ് ജവാദ്, സ്ട്രാറ്റജിക് പ്ലാനിംഗ് ആൻഡ് മോണിറ്ററിംഗ് ഡിപ്പാർട്ട്മെന്റിന്റെ അസിസ്റ്റന്റ് ജനറൽ മാനേജർ ഉസാമ അസ്സലാദ്ദീൻ എന്നിവർ പങ്കെടുത്തു. രേഖപ്പെടുത്തിയ ധനകാര്യ സൂചകങ്ങളും ഗ്രൂപ്പിന്റെ ഭാവി സ്ട്രാറ്റജിക് പദ്ധതികളും വിശദീകരിക്കാൻ ഇവർക്ക് അവസരം ലഭിച്ചു.
ഈ സന്ദർഭത്തിൽ, വാൻ ഡെർ ടൂൾ പറഞ്ഞത്, "അൽ-അഹലി" 2026-ലെ ആദ്യ 9 മാസങ്ങളിൽ പോസിറ്റീവ് മൊമെന്റം നിലനിർത്തി, ക്രെഡിറ്റ് വിപുലീകരണം തുടർന്നു, ലാഭം വർദ്ധിപ്പിച്ചു, ആസ്തികളുടെ ഗുണനിലവാരം മെച്ചപ്പെടുത്തി. അപകടസാധ്യതാ നിയന്ത്രണത്തിലും ബാലൻസ് ഷീറ്റിലും ശാസ്ത്രീയമായ സമീപനം ഇതിന് പിന്തുണ നൽകി. വർഷത്തിന്റെ അവസാന ക്വാർട്ടറിലേക്ക് പ്രവേശിക്കുമ്പോൾ ഗ്രൂപ്പിന്റെ മുൻഗണനകൾ താഴെ പറയുന്നവയാണ്: തിരഞ്ഞെടുത്ത വളർച്ച, ആസ്തികളുടെ ഗുണനിലവാരം നിലനിർത്തൽ, തലശ്ശേരി തലത്തിൽ ശാസ്ത്രീയമായ തലശ്ശേരി വിതരണം, സ്ട്രാറ്റജിക് മുൻഗണനകൾ അനുസരിച്ച് പദ്ധതികൾ നടപ്പിലാക്കൽ.
അദ്ദേഹം കൂട്ടിച്ചേർത്തത്, "ആദ്യ 9 മാസങ്ങളിൽ, ക്ലയന്റുകളുടെ ധനസഹായ ആവശ്യങ്ങൾ നിറവേറ്റുന്നതിലും, അവരുമായി ബന്ധം ശക്തിപ്പെടുത്തുന്നതിലും, നമ്മുടെ വിപണികളിൽ ബാങ്കിന്റെ പ്രവർത്തനങ്ങൾ തിരഞ്ഞെടുത്ത രീതിയിൽ വിപുലീകരിക്കുന്നതിലും ഞങ്ങൾ ശ്രദ്ധ കേന്ദ്രീകരിച്ചു." പങ്കാളികൾക്ക് ലഭിച്ച ശുദ്ധ ലാഭം വാർഷിക അടിസ്ഥാനത്തിൽ 16.2% വർദ്ധിച്ച് 54.2 ദിനാർ ആയി. ഓഹരിയുടെ ലാഭം 17.6 പൈസ ആയി ഉയർന്നു.
കുവൈത്ത് ഉദ്യോഗസ്ഥർ നൽകിയ വിവരങ്ങൾ പ്രകാരം, ക്രെഡിറ്റ് ഗുണനിലവാര സൂചകങ്ങൾ ശക്തമാണ്; 2025 സെപ്റ്റംബറിലെ 1.29% എന്ന നിലയിൽ നിന്ന് തകർന്ന കടങ്ങളുടെ അനുപാതം 1.19% ആയി കുറഞ്ഞു. അതേസമയം, പ്രൊവിഷൻ കവറേജ് അനുപാതം 355% ആയിരുന്നു. റിസ്ക് ചെലവ് 1.06% എന്ന മുൻ വർഷത്തെ നിലയിൽ നിന്ന് 0.82% ആയി മെച്ചപ്പെട്ടു. കൂടാതെ, മൂലധനവും ലിക്വിഡിറ്റിയും ശക്തമായ നിലയിലാണ്; 2026 സെപ്റ്റംബറിൽ ഗ്രൂപ്പിന്റെ ക്യാപിറ്റൽ അഡക്വസി രേറ്റ് 17.25% ആയി രേഖപ്പെടുത്തി. ടയർ 1 ക്യാപിറ്റൽ അഡക്വസി രേറ്റിന്റെ ആകെ അനുപാതം ഏകദേശം 13.65% ആയും, ടയർ 1 ക്യാപിറ്റൽ അഡക്വസി രേറ്റ് 11.94% ആയും ഉണ്ടായി. ലിക്വിഡിറ്റി കവറേജ് അനുപാതം 184% ആയിരുന്നു.
വാൻ ഡെർ ടോൾ ചൂണ്ടിക്കാട്ടിയത്, ഭാവി വളർച്ചയെ പിന്തുണയ്ക്കാനും പുതിയ അഞ്ചുവർഷ തന്ത്രം നടപ്പിലാക്കാനും ബാങ്ക് തന്റെ മൂലധന അടിസ്ഥാനം വികസിപ്പിക്കുന്നു എന്നാണ്. അതിന്റെ ഭാഗമായി, 2025 സെപ്റ്റംബറിൽ ഷെയർഹോൾഡർമാർ കുവൈറ്റ് നാഷണൽ ബാങ്കിന്റെ അനുമതിയുള്ള മൂലധനം 274.9 ദശലക്ഷം ദിനാറിൽ നിന്ന് 600 ദശലക്ഷമായി വർദ്ധിപ്പിക്കാൻ അംഗീകരിച്ചു. ഇത് ഭാവി മൂലധന ആവശ്യകതകളെയും ബിസിനസ് അവസരങ്ങളെയും നേരിടാൻ കൂടുതൽ വഴക്കം നൽകുന്നു.
അദ്ദേഹം കൂട്ടിച്ചേർത്തത്: "കുവൈത്ത് സെൻട്രൽ ബാങ്കും സെക്യൂരിറ്റീസ് മാർക്കറ്റ് അതോറിറ്റിയും അനുമതി നൽകിയ 75 ദശലക്ഷം ദിനാർ (27.29%) വർദ്ധിപ്പിച്ച പുറമിറ്റ് ചെയ്തും അടച്ചും മൂലധനം 349.9 ദശലക്ഷമായി ഉയർത്തി. ഓഹരിക്ക് 200 ഫിലീസ് എന്ന നിരക്കിൽ 750 ദശലക്ഷം ഓഹരികൾ പുറമിറ്റ് ചെയ്യുന്നതിലൂടെയാണിത് (ഇതിൽ 100 ഫിലീസ് പ്രീമിയം ഉൾപ്പെടുന്നു). ഈ വർദ്ധിപ്പിക്കൽ 150 ദശലക്ഷമായി വിഭജിച്ചിരിക്കുന്നു: 75 ദശലക്ഷം പേരേജ് വാല്യൂയും 75 ദശലക്ഷം പ്രീമിയവും. ഈ വർദ്ധിപ്പിക്കൽ ടയർ 1 (CET1) അനുപാതവും മൂലധന അഡക്വസി അനുപാതങ്ങളും ഏകദേശം 280 ബേസിസ് പോയിന്റ് മെച്ചപ്പെടുത്തുമെന്ന് പ്രതീക്ഷിക്കുന്നു. ഇത് ഉചിതമായ ക്യാപിറ്റൽ ബഫറുകൾ നിലനിർത്തിക്കൊണ്ട് വളർച്ചയെ പിന്തുണയ്ക്കാൻ അധിക കഴിവ് നൽകും."
അദ്ദേഹം ഊന്നിപ്പറഞ്ഞു: “മാറിക്കൊണ്ടിരിക്കുന്ന കസ്റ്റമർ ആവശ്യങ്ങൾക്ക് അനുസൃതമായി, നാം പ്രവർത്തിക്കുന്ന എല്ലാ വിപണികളിലും കസ്റ്റമർ അനുഭവം മെച്ചപ്പെടുത്താനും പ്രവർത്തനക്ഷമത വർദ്ധിപ്പിക്കാനും ഉൽപ്പന്ന വികസനത്തെ പിന്തുണയ്ക്കാനും ഉദ്ദേശിച്ച് ഡിജിറ്റൽ ഇൻഫ്രാസ്ട്രക്ചറിൽ നിക്ഷേപം തുടരുകയും ആർട്ടിഫിഷ്യൽ ഇന്റലിജൻസ് കഴിവുകൾ വികസിപ്പിക്കുകയും ചെയ്യുന്നു.” കൂടാതെ, “നമ്മുടെ ക്രെഡിറ്റ് റേറ്റിംഗുകൾ സ്ഥിരത പുലർത്തുന്നു. മൂഡീസ് നമ്മുടെ ബാങ്കിന് A2 എന്ന റേറ്റിംഗ് സ്ഥിരതയുള്ള ഭാവി കാഴ്ചപ്പാടോടെ സ്ഥിരീകരിച്ചു. ഫിച്ച് റേറ്റിംഗ്സ് ബാങ്കിന് A എന്ന റേറ്റിംഗ് സ്ഥിരതയുള്ള ഭാവി കാഴ്ചപ്പാടോടെ സ്ഥിരീകരിച്ചു. ഈ റേറ്റിംഗുകൾ ബാങ്കിന്റെ ക്രെഡിറ്റ് യോഗ്യതയെ പിന്തുണയ്ക്കുന്നു” എന്നും അദ്ദേഹം ചേർത്തു.
തുടർന്ന് അദ്ദേഹം പറഞ്ഞു: “നമ്മുടെ ബാങ്കിന്റെ പ്രകടനത്തിലും കോവേറ്റ് ഏഷ്യൻ ബാങ്കിന്റെ (Kuwait Finance House) തന്ത്രം നടപ്പിലാക്കുന്നതിലും നമ്മുടെ ജീവനക്കാർ ഒരു നിർണ്ണായക ഘടകമായി തുടരുന്നു. ഗ്രൂപ്പിൽ നേതൃത്വ കഴിവുകൾ വികസിപ്പിക്കുന്നതിലും ഉത്തരവാദിത്തബോധവും ഉയർന്ന പ്രകടന മാനദണ്ഡങ്ങളും ഉള്ള ഒരു സംസ്കാരം വളർത്തിയെടുക്കുന്നതിലും നാം തുടരുന്നു. കോവേറ്റ് പൗരന്മാർ നേതൃസ്ഥാനങ്ങളുടെ ഏകദേശം 67% കൈവശപ്പെടുത്തിയിരിക്കുന്നു, അതേസമയം സ്ത്രീകൾ ജോലി ചെയ്യുന്നവരുടെ 41% ആണ്. പ്രാദേശിക പ്രതിഭകളെ വികസിപ്പിക്കുന്നതും ഉൾപ്പെടുത്തുന്ന ഒരു ജോലിസ്ഥലം നിലനിർത്തുന്നതും നമ്മുടെ മുൻഗണനകളിൽ ഉൾപ്പെടുന്നു. ഗ്രൂപ്പിന്റെ വളർച്ചാ പദ്ധതികളെ പിന്തുണയ്ക്കാൻ ആവശ്യമായ കഴിവുകൾ നൽകുന്നതിലൂടെ. ഇതുവരെ കൈവരിച്ച നേട്ടങ്ങളുടെ അടിസ്ഥാനത്തിൽ, 2027 നമ്മുടെ വ്യാപാര വികാസത്തിന്റെയും നമ്മുടെ ഓഹരിദാതാക്കൾക്ക് ഏറ്റവും മികച്ച സുസ്ഥിരമായ വരുമാനം നൽകുന്നതിന്റെയും വർഷമാകും.”
അതേസമയം, സോണവാല പറഞ്ഞു: “2026-ലെ ആദ്യ ഏഴ് മാസങ്ങളിൽ നാം പോസിറ്റീവായ ചലനം നിലനിർത്തി. ലാഭത്തിലെ വളർച്ചയും പ്രവർത്തനപരമായ പ്രകടനത്തിലെ സ്ഥിരതയും ഇതിന് കാരണമായി. സാമ്പത്തിക ലാഭത്തിലെ വർദ്ധനവും ബാലൻസ് ഷീറ്റിലെ വളർച്ചയും ആസ്തികളുടെ ഗുണനിലവാരത്തിലെ മെച്ചപ്പെടുത്തലും കാണിക്കുന്നതിനാൽ, ഗ്രൂപ്പ് വിഭാഗങ്ങളുടെ മൊത്തത്തിലുള്ള പ്രകടനത്തിൽ നാം സുസ്ഥിരമായ പുരോഗതി കാണിക്കുന്നു. ക്യാപിറ്റലും ലിക്വിഡിറ്റിയും സുഖകരമായ നിലവാരത്തിൽ തുടരുന്നു. ഈ ചലനം നിലനിർത്തുന്നതിലും നമ്മുടെ ഓഹരിദാതാക്കൾക്ക് സുസ്ഥിരമായ വരുമാനം നൽകുന്നതിലും നാം തുടരും.”
കുവൈത്ത് ഉദ്യോഗസ്ഥർ സൂചിപ്പിച്ചത്, പങ്കാളികൾക്ക് ലഭിക്കുന്ന ശുദ്ധ ലാഭം വാർഷിക അടിസ്ഥാനത്തിൽ 16.2% വർദ്ധിച്ച് 54.2 ദശലക്ഷം ദിനാറായി മാറിയെന്നും, ഓഹരിയുടെ ലാഭനില 18.1% വർദ്ധിച്ച് 17.6 പൈസയായി ഉയർന്നെന്നുമാണ്. കൂടാതെ, ശരാശരി പങ്കാളിത്ത മൂലധനത്തിലുള്ള വരുമാനം 87 ബേസിസ് പോയിന്റുകൾ മെച്ചപ്പെട്ട് 9.33% ആയി ഉയർന്നു; ഇത് ലാഭത്തിലെ വർദ്ധനവും പ്രാഥമിക ബാങ്കിംഗ് പ്രവർത്തനങ്ങളുടെ പ്രകടനവും കൊണ്ട് പിന്തുണയ്ക്കപ്പെട്ടതാണ്.
ഇടപാടുകൾ മൂലമുള്ള വരുമാനം വാർഷിക അടിസ്ഥാനത്തിൽ 7.5% വർദ്ധിച്ച് 177.5 ദശലക്ഷം ദിനാറായി ഉയർന്നു; ഇതിന് പ്രധാനമായും ശുദ്ധ പലിശ വരുമാനത്തിലെ 11.3% വർദ്ധനവാണ് കാരണം. അതേസമയം, ധനസഹായ ചെലവുകളിലെ കുറവ് ശുദ്ധ പലിശ മാർജിൻ 24 ബേസിസ് പോയിന്റുകൾ വികസിപ്പിച്ച് 2.50% ആക്കി. ഇത് ഇടപാടുകൾ മൂലമുള്ള ലാഭം 5.5% വർദ്ധിച്ച് 100.3 ദശലക്ഷം ദിനാറായി ഉയരാൻ കാരണമായി, പോസിറ്റീവായ ഇടപാട് ആവേശം നിലനിർത്തി.
ചെലവും വരുമാനവും തമ്മിലുള്ള അനുപാതം 43.5% ആയി, 2025-ന്റെ അവസാനത്തിൽ രേഖപ്പെടുത്തിയ 43.8% എന്ന നിരക്കുമായി താരതമ്യം ചെയ്യുമ്പോൾ 30 ബേസിസ് പോയിന്റുകൾ മെച്ചപ്പെട്ടു. കോർപ്പറേറ്റ് ബാങ്കിംഗ് ഇടപാടുകൾ മൂലമുള്ള വരുമാനത്തിൽ 44% പങ്കാളിത്തം നൽകിയിട്ടുണ്ടെന്ന് അദ്ദേഹം വ്യക്തമാക്കി, തുടർന്ന് വ്യക്തിഗത ബാങ്കിംഗ് 34%, ട്രഷറിയും നിക്ഷേപവും 22% എന്നിവയാണ്. ഇത് ബാങ്കിന്റെ പ്രാഥമിക പ്രവർത്തനങ്ങളിൽ വൈവിധ്യമാർന്ന ലാഭ അടിസ്ഥാനം നൽകുന്നു.
സൂനവാള കുവൈത്ത് ഉദ്യോഗസ്ഥർ ശക്തമായ മൂലധന നില നിലനിർത്തിയതായി സൂചിപ്പിച്ചു; മൂലധന പര്യാപ്തതയുടെ അനുപാതം 17.25% ആയും, മൂലധന നിരക്കിലെ തലം 1 (CET1) നിരക്ക് 11.94% ആയും ഉയർന്നു. ഇവ രണ്ടും നിരീക്ഷണ ആവശ്യകതകളേക്കാൾ വളരെ ഉയർന്നതാണ്, ഇത് ബാങ്കിന്റെ പ്രവർത്തനങ്ങളെയും തന്ത്രപ്രധാനമായ മുൻഗണനകളെയും പിന്തുണയ്ക്കാൻ പര്യാപ്തമായ മാർജിൻ നൽകുന്നു. ക്വാർട്ടറിൽ ക്രെഡിറ്റ് ഗുണനിലവാര അളവുകോലുകൾ കൂടുതൽ മെച്ചപ്പെട്ടുവെന്നും, വായ്പകളുടെ പരാജയ നിരക്ക് 1.19% ആയി കുറഞ്ഞുവെന്നും അദ്ദേഹം വെളിപ്പെടുത്തി; ഇത് ധനസഹായ പോർട്ട്ഫോളിയോയുടെ നിയന്ത്രണത്തിൽ ഒരു സൂക്ഷ്മനയം പ്രതിഫലിപ്പിക്കുന്നു.
കുവൈത്ത് ഉദ്യോഗസ്ഥർ കൂട്ടിച്ചേർത്തു: «വിവിധ ആവശ്യങ്ങൾക്കായി നീക്കിവെച്ച തുകയുടെ കവറേജ് 355% ആയി ഉയർന്നു, ഇത് മുൻ ത്രൈമാസത്തിലെ 340% എന്ന നിലവാരവുമായി താരതമ്യം ചെയ്യുമ്പോൾ വ്യക്തമാണ്. കുവൈത്ത് സെൻട്രൽ ബാങ്കിന്റെ നിർദ്ദേശങ്ങൾക്ക് അനുസൃതമായി ക്രെഡിറ്റ് നഷ്ടങ്ങൾക്കായി നീക്കിവെച്ച തുക നിലനിർത്തി, അന്താരാഷ്ട്ര ഫിനാൻഷ്യൽ റിപ്പോർട്ടിംഗ് സ്റ്റാൻഡേർഡ് 9 (IFRS 9) ന്റെ ആവശ്യകതകളെക്കാൾ 200 ദിനാർ കൂടുതൽ നീക്കിവെച്ചു. ഇത് സാധ്യമായ ക്രെഡിറ്റ് മർദ്ദനങ്ങളെ നേരിടാൻ ശക്തമായ സംരക്ഷണം നൽകുന്നു».
അദ്ദേഹം തുടർന്ന് പറഞ്ഞു: «2025 ഡിസംബറിൽ നിന്ന് നമ്മുടെ ബാലൻസ് ഷീറ്റ് സന്തുലിതമായ വളർച്ചാ വേഗത നിലനിർത്തി. ആകെ ആസ്തികൾ 8.6% വർദ്ധിച്ച് 7.5 ബില്യൺ ദിനാറായി. ക്രെഡിറ്റുകളും മുന്നണിപ്പണിയും 10.2% വർദ്ധിച്ച് 5 ബില്യണായി. കസ്റ്റമർ ഡിപ്പോസിറ്റുകൾ 5.5% വർദ്ധിച്ച് 4.3 ബില്യണായി. ലിക്വിഡിറ്റി കവറേജ് നിരക്ക് 184% ആയും, നെറ്റ് സ്റ്റെബിൾ ഫണ്ടിംഗ് നിരക്ക് 118% ആയും രേഖപ്പെടുത്തി. ഇവ രണ്ടും നിയന്ത്രണ ആവശ്യകതകളെക്കാൾ വളരെ കൂടുതലാണ്, ഇത് നമ്മുടെ ലിക്വിഡിറ്റി മേഖലയിൽ വലിയൊരു സുരക്ഷാ മേഖല നൽകുന്നു».
അതേസമയം, ഡോ. അബ്ദുൽ അസീസ് ജവാദ് പറഞ്ഞു: «കുവൈത്തിലെ നമ്മുടെ പ്രാഥമിക ഓപ്പറേഷണൽ പ്രവർത്തനങ്ങൾ ഓപ്പറേഷണൽ പരിസ്ഥിതിയുടെ വെല്ലുവിളികൾക്കിടയിലും ഉയർന്ന പ്രകടനവും ഇടപാടുകളിലെ വഴക്കവും പ്രതിഫലിപ്പിക്കുന്നു. കോർപ്പറേറ്റ് ബാങ്കിംഗ് സേവനങ്ങളുടെ കാര്യത്തിൽ, കുറഞ്ഞ ചെലവിലുള്ള ഡിപ്പോസിറ്റ് പോർട്ട്ഫോളിയോയിൽ ശ്രദ്ധേയമായ വളർച്ച രേഖപ്പെടുത്തി. പ്രാദേശിക സാഹചര്യങ്ങൾ വ്യാപാര പ്രവർത്തനങ്ങളിൽ ചെലുത്തിയ മർദ്ദനങ്ങൾക്കിടയിലും ആസ്തികളുടെ ഗുണനിലവാരത്തിലും സുസ്ഥിരമായ വരുമാനത്തിലും വിലനിർണ്ണയ നയങ്ങളിലും ക്യാപിറ്റൽ കാര്യക്ഷമതയിലും നമ്മുടെ ക്രമമായ ശ്രദ്ധ നിലനിർത്തി».
അദ്ദേഹം തുടർന്ന് പറഞ്ഞു: «ശമ്പള ജീവനക്കാരുടെ അടിസ്ഥാന കസ്റ്റമർ ബേസ് വികസിപ്പിച്ചു, കർശനമായ ക്രെഡിറ്റ് നിയന്ത്രണങ്ങൾ പാലിച്ചുകൊണ്ട് ഉയർന്ന വരുമാനമുള്ള കസ്റ്റമർമാരുടെ എണ്ണം വർദ്ധിപ്പിച്ചു. കോർപ്പറേറ്റ്, ചെറുകിട, ഇടത്തരം സംരംഭങ്ങൾ (SMEs) എന്നിവർക്കായി ക്യാഷ്ബാക്ക് സവിശേഷതയും വിസാ സ്പെൻഡ് ക്ലാരിറ്റി (Visa Spend Clarity) സേവനവും ഉൾപ്പെടെയുള്ള മൂന്ന് പുതിയ ക്രെഡിറ്റ് കാർഡുകൾ പുറത്തിറക്കി. കൂടാതെ, ഡിജിറ്റൽ കാർഡുകൾ പ്രത്യേകം രൂപകൽപ്പന ചെയ്ത് ട്രേഡർ, ട്രേഡർ പ്ലസ് എന്നീ കാർഡ് പരിഹാരങ്ങളെ പൂർത്തിയാക്കുകയും ബിസിനസ് മേഖലയ്ക്കായി നൽകുന്ന നമ്മുടെ പരിഹാരങ്ങളെ സമ്പന്നമാക്കുകയും ചെയ്തു».
കുവൈത്ത് ഉദ്യോഗസ്ഥർ ചൂണ്ടിക്കാട്ടിയത്, അൽ-അഹലി കുവൈത്ത് ബാങ്ക് (ABK) തന്റെ വീട് വായ്പാ പദ്ധതിയായ ‘ABK Build’ വികസിപ്പിക്കുന്നതിൽ ഇപ്പോഴും ശ്രദ്ധ കേന്ദ്രീകരിക്കുന്നു എന്നാണ്. ഉപഭോക്താക്കളുടെ ധനസഹായ ആവശ്യങ്ങൾ പൂർത്തിയാക്കുകയും തുടക്കം മുതൽ അന്ത്യം വരെ അവരുടെ അനുഭവം സമഗ്രമായി മെച്ചപ്പെടുത്തുകയും ചെയ്യുക എന്ന ലക്ഷ്യത്തോടെ, അവർക്ക് ആവശ്യമായ എല്ലാ ബന്ധപ്പെട്ട സേവനങ്ങളും നൽകുന്നതിലൂടെയാണിത്.
കൂടാതെ, ഇത് പുതിയ വീട് വായ്പാ നിയമത്തിന്റെ പ്രയോജനങ്ങൾ പൂർണ്ണമായും ഉപയോഗപ്പെടുത്താനുള്ള ബാങ്കിന്റെ മുൻകൂർ നടപടിയുടെ ഭാഗമാണെന്നും, ഇതിനായി സമീപകാലത്ത് നിയമ പ്രമേയം പുറത്തിറക്കിയിട്ടുണ്ടെന്നും അദ്ദേഹം ചേർത്തു. ഈ നിയമം ആവാസ വസതി സംരക്ഷണത്തിന് അർഹരായവർക്ക് രണ്ട് തരം ധനസഹായ രീതികൾ അംഗീകരിക്കുന്നു: സബ്സിഡി ലഭിക്കുന്ന ധനസഹായവും സബ്സിഡി ലഭിക്കാത്ത ധനസഹായവും; കൂടാതെ കുവൈത്ത് സെൻട്രൽ ബാങ്ക് നിശ്ചയിച്ച നിയന്ത്രണങ്ങൾ അനുസരിച്ച് ഇവ രണ്ടും സംയോജിപ്പിക്കാനുള്ള സാധ്യതയും ഉണ്ട്. അടുത്ത പ്രധാന നടപടി, നിയമം പ്രസിദ്ധീകരിച്ചതിന് ശേഷം 6 മാസത്തിനുള്ളിൽ നടപ്പാക്കൽ ഉത്തരവ് പുറപ്പെടുവിക്കുക എന്നതാണ്. ഇതിലൂടെ സബ്സിഡി ലഭിക്കുന്ന ധനസഹായത്തിന്റെ ഉയർന്ന പരിധി ഉൾപ്പെടെയുള്ള വിശദമായ നടപ്പാക്കൽ ചട്ടങ്ങൾ നിർവചിക്കപ്പെടും. നിയമം നടപ്പാക്കൽ ഉത്തരവ് പ്രസിദ്ധീകരിച്ച ഉടൻ തന്നെ പ്രാബല്യത്തിൽ വരും.
ABK വെൽത്ത് മാനേജ്മെന്റ്, ഗ്രൂപ്പിന്റെ നിക്ഷേപ ശാഖ, ഉപഭോക്താക്കൾക്ക് നൽകുന്ന പരിഹാരങ്ങൾ വികസിപ്പിക്കുന്നതിൽ തുടർന്നുവരികയാണെന്നും, ഡിജിറ്റൽ രീതിയിൽ സമഗ്രമായി ഉപഭോക്തൃ പട്ടികയിൽ ചേരാനും, നിക്ഷേപ ഡാഷ്ബോർഡുകളും ഉയർന്ന നിലവാരമുള്ള വിശകലനങ്ങളും നൽകാനും, വ്യാപകമായ നിക്ഷേപ പരിഹാരങ്ങളുടെ പോർട്ട്ഫോളിയോയിലേക്ക് എളുപ്പത്തിൽ പ്രവേശിക്കാനും സഹായിക്കുന്ന പുതിയ ഒരു ഡിജിറ്റൽ ആപ്പ് പുറത്തിറക്കിയെന്നും അദ്ദേഹം വ്യക്തമാക്കി. കൂടാതെ, പ്രാദേശിക ധനകാര്യ വിപണികളിൽ സജീവമായി പങ്കെടുക്കുന്നതിലൂടെ നിക്ഷേപ സേവനങ്ങളുടെ പരിധി വികസിപ്പിക്കുന്നതിലും该公司 തുടർന്നുവരികയാണെന്നും അദ്ദേഹം ചൂണ്ടിക്കാട്ടി.
ജവാദ് പറഞ്ഞു: “കുവൈത്ത് സെക്യൂരിറ്റീസ് അതോറിറ്റി ഒക്ടോബർ 21-ന് കോവൈറ്റ് നാഷണൽ ബാങ്കിന്റെ പുറമെക്കിട്ടിയും പൂർണ്ണമായും അടച്ചിട്ടുമുള്ള മൂലധന വർദ്ധീപ്പിക്കലുമായി ബന്ധപ്പെട്ട സബ്സ്ക്രിപ്ഷൻ നോട്ടിഫിക്കേഷനെ അംഗീകരിച്ചു. സബ്സ്ക്രിപ്ഷൻ കാലയളവ് നവംബർ 8 മുതൽ 22 വരെ ആയിരിക്കുമെന്ന് നിശ്ചയിച്ചു. പൂർണ്ണമായ സമയക്രമം, അടവ് തീയതികൾ, പ്രാധാന്യ അവകാശങ്ങളുടെ വ്യാപാരം എന്നിവ ഉൾപ്പെടെ, കോവൈറ്റ് സെക്യൂരിറ്റീസ് എക്സ്ചേഞ്ചിലും കോവൈറ്റ് നാഷണൽ ബാങ്ക് വെബ്സൈറ്റിലും ABK വെൽത്ത് മാനേജ്മെന്റ് കമ്പനിയുടെയും നമ്മുടെ പ്രസിദ്ധീകരിച്ച വിവരങ്ങളിലും ലഭ്യമാണ്. നമ്മുടെ ഓഹരിദാതാക്കളിൽ നിന്നുള്ള തുടർച്ചയായ പിന്തുണയെ നാം ആത്മവിശ്വാസത്തോടെ പ്രതീക്ഷിക്കുന്നു; അധിക മൂലധനം നമ്മുടെ വളർച്ചയുടെ അടുത്ത ഘട്ടത്തിന് നേതൃത്വം നൽകും.”
അദ്ദേഹം കൂട്ടിച്ചേർത്തു: “അപ്ഡേറ്റ് ചെയ്ത പഞ്ചവർഷ പദ്ധതി തയ്യാറാക്കൽ പൂർത്തിയാക്കാൻ ഗ്രൂപ്പ് അടുത്തുനിൽക്കുന്നു. നമ്മുടെ എല്ലാ വിപണികളിലും പ്രധാന ബിസിനസ്സുകളിലും ഉറപ്പുള്ള വളർച്ച, മൂലധന വിതരണത്തിലെ ക്രമീകരണം, വരുമാനത്തിലെ മെച്ചപ്പെടുത്തൽ എന്നിവയിൽ ശ്രദ്ധ കേന്ദ്രീകരിച്ച് ഉറപ്പുള്ള തന്ത്രം സമ്പന്നമാക്കിയിട്ടുണ്ട്.”
അദ്ദേഹം പറഞ്ഞു: “നമ്മുടെ ഭാവി ഊന്നൽ നമ്മൾ പ്രവർത്തിക്കുന്ന വിവിധ വിപണികളിൽ നമ്മുടെ തന്ത്രത്തിന്റെ ക്രമീകരിച്ച നടപ്പാക്കലിലും, ഉപഭോക്തൃ ബന്ധങ്ങളുടെ വികാസത്തിലും, പ്രവർത്തനക്ഷമത മെച്ചപ്പെടുത്തലിലും, വളർച്ചയെ പിന്തുണയ്ക്കുന്ന കഴിവുകളുടെ വികാസത്തിലും ആയിരിക്കും. ഓരോ വിപണിയുടെയും അപകടസാധ്യതകൾ നിയന്ത്രിക്കുന്നതിനും വിഭവങ്ങളുടെ തിരഞ്ഞെടുത്ത വിതരണത്തിനും നാം തുടരും. ഇതുവരെ നേടിയ പുരോഗതി നമുക്ക് ഉറപ്പുള്ള അടിസ്ഥാനവും, 2026-ന്റെ അവസാനം വരെ, 2027 വരെ നമ്മുടെ മുൻഗണനകൾ നടപ്പാക്കുന്നതിൽ ആത്മവിശ്വാസവും നൽകുന്നു.”
