അൽ-വതനി: കുവൈത്തിലെ ദേശീയ ക്രെഡിറ്റ് ശക്തമായി വളരുന്നു; വർഷാരംഭത്തിൽ നിന്ന് 4.7%
2026-ലെ മൂന്നാം ത്രൈമാസത്തിൽ ക്രെഡിറ്റിന്റെ വളർച്ച ത്രൈമാസ അടിസ്ഥാനത്തിൽ 1.7% വേഗത്തിലാണെന്ന് കുവൈത്ത് നാഷണൽ ബാങ്ക് റിപ്പോർട്ട് സൂചിപ്പിക്കുന്നു
ഖിയാസ് വിവർത്തനം, ഉറവിടം: الأنباء — യഥാർത്ഥ ഉറവിടം
കുവൈത്ത് നാഷണൽ ബാങ്കിൽ നിന്നുള്ള ഒരു റിപ്പോർട്ട് പ്രകാരം, 2026-ലെ മൂന്നാം ത്രൈമാസത്തിൽ കുവൈത്തിലെ ദേശീയ ക്രെഡിറ്റ് വളർച്ച ത്രൈമാസ അടിസ്ഥാനത്തിൽ ശക്തമായ 1.7% എന്ന തലത്തിലേക്ക് വേഗത്തിലായി, രണ്ടാം ത്രൈമാസത്തിലെ 1.2%-ൽ നിന്ന് ഉയർന്നതായി. പ്രാദേശിക അനിശ്ചിതത്വം തുടരുന്നതിനിടെയുമാണ് കടം നൽകൽ പ്രവർത്തനങ്ങളിൽ മെച്ചപ്പെടൽ ഉണ്ടായത്. വർഷാരംഭത്തിൽ നിന്നുള്ള ക്രെഡിറ്റ് വളർച്ച സെപ്റ്റംബറിൽ 4.7% ആയി ഉയർന്നു. റിപ്പോർട്ട് കൂട്ടിച്ചേർത്തത്, വ്യാപാര സ്ഥാപനങ്ങൾക്ക് നൽകുന്ന ക്രെഡിറ്റിന്റെ ശക്തി വർദ്ധിച്ചതും കുടുംബങ്ങൾക്ക് നൽകുന്ന കടം നൽകൽ ത്വരിതപ്പെട്ടതും, ബാങ്കുകൾക്കും ധനകാര്യ സ്ഥാപനങ്ങൾക്കും നൽകുന്ന കടം നൽകലിലെ ചുരുക്കത്തെ പരിഹരിച്ചു എന്നതാണ് ഈ വേഗതയ്ക്ക് കാരണം. സെപ്റ്റംബറിൽ മൂന്നാം ത്രൈമാസത്തിൽ സെക്യൂരിറ്റികൾ വാങ്ങുന്നതിനായി നൽകുന്ന കടം നൽകലിലെ വളർച്ച മാറ്റമില്ലാതെ തുടർന്നു. രണ്ടാം ത്രൈമാസത്തിൽ രേഖപ്പെടുത്തിയ കടുത്ത താഴ്ചയ്ക്ക് ശേഷം അനിവാസികൾക്ക് നൽകുന്ന ക്രെഡിറ്റും മെച്ചപ്പെട്ടു, ഇത് ആകെ ക്രെഡിറ്റ് വികാസത്തിന് അധിക പിന്തുണ നൽകി. ബാധ്യതകളുടെ വശത്ത്, മൂന്നാം ത്രൈമാസത്തിൽ അനിവാസികളുടെ ഡിപ്പോസിറ്റുകളുടെ വളർച്ച സ്ഥിരമായി തുടർന്നു, പൊതുമേഖല ഡിപ്പോസിറ്റുകളിലെ ശക്തമായ വളർച്ചയും സ്വകാര്യ മേഖലയുടെയും സർക്കാരിന്റെയും ഡിപ്പോസിറ്റുകളിലെ വളർച്ച തുടർന്നതും (എങ്കിലും കൂടുതൽ മിതമായ നിരക്കിൽ) ഇതിന് പിന്തുണ നൽകി. അതിനിടെ, അനിവാസികളുടെ ഡിപ്പോസിറ്റുകൾ ചുരുങ്ങിക്കൊണ്ടിരുന്നു, എങ്കിലും രണ്ടാം ത്രൈമാസവുമായി താരതമ്യപ്പെടുത്തുമ്പോൾ കൂടുതൽ മന്ദഗതിയിലായി. ആകെ ക്രെഡിറ്റ് വളർച്ച, വർഷാരംഭത്തിൽ നാം പ്രതീക്ഷിച്ചതിനേക്കാൾ അല്പം മെച്ചപ്പെട്ട രീതിയിൽ നിലനിന്നു, തുടർച്ചയായ സംഘർഷങ്ങളുമായി ബന്ധപ്പെട്ട മർദ്ദനങ്ങൾക്കിടയിലും. എന്നിരുന്നാലും, ഭൂരാഷ്ട്രീയ വികാസങ്ങൾ നാലാം ത്രൈമാസത്തിലും അനിശ്ചിതത്വത്തിന്റെ പ്രധാന ഉറവിടമായി തുടരുന്നു. റിപ്പോർട്ട് കൂട്ടിച്ചേർത്തത്, വ്യാപാര സ്ഥാപനങ്ങൾക്ക് നൽകുന്ന ക്രെഡിറ്റിന്റെ വളർച്ച മൂന്നാം ത്രൈമാസത്തിൽ ത്രൈമാസ അടിസ്ഥാനത്തിൽ 1.8% ആയി മെച്ചപ്പെട്ടു, രണ്ടാം ത്രൈമാസത്തിലെ ഏകദേശം 1.3%-ൽ നിന്ന് ഉയർന്നതായി, ഇത് വർഷാരംഭത്തിൽ നിന്നുള്ള വളർച്ച സെപ്റ്റംബറിൽ 6.1% ആയി ഉയർത്തി.
ഈ മെച്ചപ്പെടലിന് വിപരീതമായി, പ്രധാന മേഖലകളിലൂടെ കടം നൽകൽ ശക്തി വർദ്ധിച്ചു, പ്രത്യേകിച്ച് നിർമ്മാണ മേഖലയിൽ (ക്വാർട്ടർ-ഓൺ-ക്വാർട്ടർ അടിസ്ഥാനത്തിൽ 5.2%), വ്യവസായ മേഖലയിൽ (3.0%), മറ്റ് സേവന മേഖലയിൽ (4.2%). കൂടാതെ, റിയൽ എസ്റ്റേറ്റ് മേഖലയിൽ (0.5%) ക്രൂഡ് ഓയിൽ, ഗ്യാസ് മേഖലയിൽ (1.0%) എന്നിവയിൽ ക്രെഡിറ്റ് വളർച്ച പോസിറ്റീവ് ആയി തുടർന്നു. അതേസമയം, വ്യാപാര മേഖല രണ്ടാം ക്വാർട്ടറിൽ 1.4% ചുരുങ്ങലിന് ശേഷം 0.2% താഴ്ന്ന വളർച്ചയിലേക്ക് മടങ്ങി. ബാങ്കുകൾക്കും ധനകാര്യ സ്ഥാപനങ്ങൾക്കും നൽകിയ ക്രെഡിറ്റ് 5.2% ചുരുങ്ങിയതോടെ, വർഷാരംഭത്തിലുള്ള വളർച്ച നെഗറ്റീവ് പരിധിയിലേക്ക് (-3.0%) മാറി. സെക്യൂരിറ്റികൾ വാങ്ങുന്നതിനായി നൽകിയ ക്രെഡിറ്റ് ക്വാർട്ടർ-ഓൺ-ക്വാർട്ടർ അടിസ്ഥാനത്തിൽ 1.2% വളർച്ച രേഖപ്പെടുത്തി, ഇത് രണ്ടാം ക്വാർട്ടറിലെ വളർച്ചയുമായി താരതമ്യം ചെയ്യുമ്പോൾ മാറ്റമില്ലാതെ തുടർന്നു, ഇത് വർഷാരംഭത്തിലുള്ള വളർച്ച 3.6% ആയി ഉയരാൻ കാരണമായി. കൂടാതെ, കുടുംബങ്ങൾക്ക് നൽകിയ ക്രെഡിറ്റ് കൂടുതൽ വേഗത്തിൽ വളർന്നു, മൂന്നാം ക്വാർട്ടറിൽ 2.8% വികസിച്ചു, ഇത് രണ്ടാം ക്വാർട്ടറിലെ ഏകദേശം 1.5% വളർച്ചയുമായി താരതമ്യം ചെയ്യുമ്പോൾ ഉപഭോക്തൃ കടം നൽകലുള്ള ആവശ്യത്തിന്റെ തുടർച്ചയായ ശക്തിയെ സൂചിപ്പിക്കുന്നു.
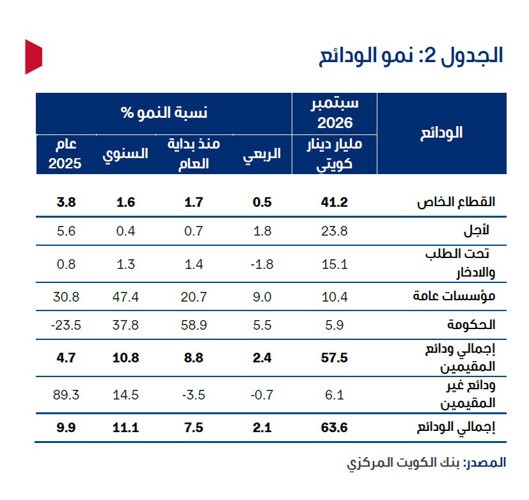
അനിവാസികൾക്ക് നൽകിയ ക്രെഡിറ്റ് (കടം) ക്വാർട്ടർലി അടിസ്ഥാനത്തിൽ 2.8% വർദ്ധിച്ചു, ഇത് രണ്ടാം ക്വാർട്ടറിൽ രേഖപ്പെടുത്തിയ 6.7% ചുരുക്കത്തെ പരിഹരിച്ചു. ഇതിന് പ്രധാനമായും അനിവാസികളായ ബാങ്കുകൾക്ക് നൽകിയ കടം വർദ്ധിച്ചതാണ് കാരണം; അത് ക്വാർട്ടർലി അടിസ്ഥാനത്തിൽ 5.0% വർദ്ധിച്ചു, ഇത് മുൻ ക്വാർട്ടറിൽ രേഖപ്പെടുത്തിയ ഗണ്യമായ ഇടിവിന് ശേഷമാണ്. നിവാസികളുടെ ഡിപ്പോസിറ്റുകളിൽ ശക്തമായ വളർച്ച തുടരുന്നു. ബാലൻസ് ഷീറ്റിന്റെ കടപ്പുറത്ത്, നിവാസികളുടെ ഡിപ്പോസിറ്റുകളുടെ വളർച്ച ക്വാർട്ടർലി അടിസ്ഥാനത്തിൽ ശക്തമായ 2.4% ആയി മൂന്നാം ക്വാർട്ടറിൽ ഉയർന്നു, ഇത് രണ്ടാം ക്വാർട്ടറിൽ രേഖപ്പെടുത്തിയ നിരക്കിനോട് യോജിക്കുന്നു, ഇത് സെപ്റ്റംബർ വരെ വർഷാരംഭത്തിൽ നിന്നുള്ള വളർച്ച 8.8% ആയി ഉയർത്തി. ഈ ക്വാർട്ടർലി വളർച്ചയ്ക്ക് പൊതുമേഖലാ സ്ഥാപനങ്ങളുടെ ഡിപ്പോസിറ്റുകൾ പിന്തുണ നൽകി, അവ ക്വാർട്ടർലി അടിസ്ഥാനത്തിൽ 9.0% വർദ്ധിച്ചു, ഇത് രണ്ടാം ക്വാർട്ടറിൽ 2.2% ഇടിവിന് ശേഷമാണ്. സർക്കാർ ഡിപ്പോസിറ്റുകളും പ്രധാന പിന്തുണ ഉറവിടമായി തുടർന്നു, അവ 5.5% വർദ്ധിച്ചു, ഇത് രണ്ടാം ക്വാർട്ടറിൽ രേഖപ്പെടുത്തിയ അസാധാരണമായ 23% വളർച്ചയ്ക്ക് ശേഷമാണ്. സ്വകാര്യ മേഖലയുടെ ഡിപ്പോസിറ്റുകൾ, നിവാസികളുടെ ഡിപ്പോസിറ്റുകളുടെ ഏറ്റവും വലിയ ഭാഗം രൂപപ്പെടുത്തുന്നത്, കൂടുതൽ മന്ദഗതിയിൽ വികസിച്ചു, ക്വാർട്ടർലി അടിസ്ഥാനത്തിൽ 0.5% വർദ്ധിച്ചു, ഇത് രണ്ടാം ക്വാർട്ടറിൽ ഏകദേശം 1.2% ആയിരുന്നതിനോട് താരതമ്യപ്പെടുത്തുമ്പോഴാണ്. അതേസമയം, അനിവാസികളുടെ ഡിപ്പോസിറ്റുകൾ ക്വാർട്ടർലി അടിസ്ഥാനത്തിൽ 0.7% ഇടിഞ്ഞു, ഇത് രണ്ടാം ക്വാർട്ടറിൽ രേഖപ്പെടുത്തിയ കൂടുതൽ ഗണ്യമായ 4.6% ചുരുക്കത്തിന് ശേഷമാണ്, ഇത് വർഷാരംഭത്തിൽ നിന്നുള്ള വളർച്ച -3.5% ആയി തുടരാൻ കാരണമായി. അതിർത്തികൾ കടന്നുള്ള ഫണ്ടിംഗ് ഫ്ലോകൾ ദുർബലമായി തുടർന്നെങ്കിലും, കുറഞ്ഞ ഇടിവ് പ്രധാനമായും മൂന്നാം ക്വാർട്ടറിൽ സ്വകാര്യ മേഖലയുടെ വിദേശ നാണയ ഡിപ്പോസിറ്റുകൾ ക്വാർട്ടർലി അടിസ്ഥാനത്തിൽ 5.3% വർദ്ധിച്ചതിന്റെ ഫലമാണ്, ഇത് രണ്ടാം ക്വാർട്ടറിൽ 9.1% ഇടിവിനോട് താരതമ്യപ്പെടുത്തുമ്പോഴാണ്, ഇത് രണ്ടാം ക്വാർട്ടറിൽ അനുഭവപ്പെട്ട ഉയർന്ന അനിശ്ചിതത്വവുമായി താരതമ്യപ്പെടുത്തുമ്പോൾ അനിവാസികളായ സ്വകാര്യ മേഖലയുടെ ഡിപ്പോസിറ്റുകളിൽ ഒരു സ്ഥിരതയുടെ സൂചന നൽകുന്നു.
