സംരക്ഷണ വാസസ്ഥലം അർഹതക്കാർക്കുള്ള വീട് ഫിനാൻസിംഗുമായി ബന്ധപ്പെട്ട നിയമ പ്രഖ്യാപനം ഔദ്യോഗികമായി പുറത്തിറങ്ങി
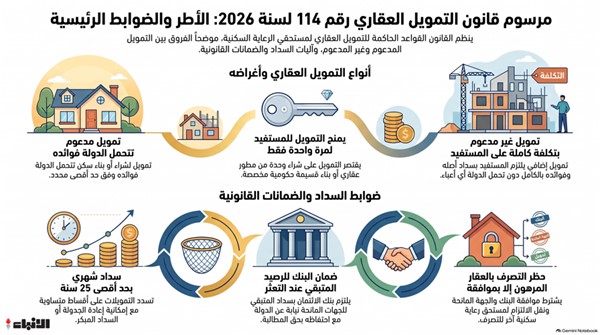
കുവൈറ്റ് സെൻട്രൽ ബാങ്കിന്റെ നിയന്ത്രണത്തിൽ സംരക്ഷണ വാസസ്ഥലം അർഹതക്കാർക്കുള്ള പിന്തുണയുള്ളതും ഇല്ലാത്തതുമായ വീട് ഫിനാൻസിംഗത്തെ നിയന്ത്രിക്കുന്ന ഒരു നിയമ പ്രഖ്യാപനം പ്രസിദ്ധീകരിച്ചു.
ഖിയാസ് വിവർത്തനം, ഉറവിടം: الأنباء — യഥാർത്ഥ ഉറവിടം
കുവൈത്ത് ഔദ്യോഗിക ഗസറ്റായ ‘കുവൈത്ത് ടുഡേ’യിൽ, ആവാസ സഹായം ലഭിക്കുന്നവർക്കായുള്ള വീട് ഫണ്ടിംഗിനെക്കുറിച്ചുള്ള നിയമ പ്രകാരമുള്ള 2026-ലെ 114-ാം നമ്പർ ഡിക്രീ പ്രസിദ്ധീകരിച്ചു.
അതിന്റെ വ്യവസ്ഥകൾ താഴെ പറയുന്നവയാണ്: വ്യവസ്ഥ (1): ഈ നിയമസഭാ ഉത്തരവിന്റെ വ്യവസ്ഥകൾ പ്രയോഗിക്കുമ്പോൾ, താഴെ പറയുന്ന പദങ്ങളും വാചകങ്ങളും അവയ്ക്കു തൊട്ടുപിന്നിൽ നൽകിയിരിക്കുന്ന അർത്ഥത്തിലായിരിക്കും ഉപയോഗിക്കുക: - മന്ത്രി: മന്ത്രിസഭ നിശ്ചയിക്കുന്ന മന്ത്രി. - സ്ഥാപനം: പൊതു വസതി പരിപാലന സ്ഥാപനം. - ബാങ്ക്: കുവൈറ്റ് ക്രെഡിറ്റ് ബാങ്ക്. - ലാഭി: ബാങ്കിൽ നിലനിൽക്കുന്ന നിബന്ധനകളും നിയന്ത്രണങ്ങളും പാലിക്കുന്ന വസതി പരിപാലനത്തിന് അർഹനായ വ്യക്തി. - വസതി ഘടകം: ലാഭിക്ക് താമസിക്കാൻ പ്രത്യേകം നീക്കിവച്ച, നിശ്ചിത പരിധികളും വിസ്തീർണ്ണവുമുള്ള ഒരു സ്ഥലവിഭാഗം; അത് സ്വതന്ത്രമായിരിക്കാം അല്ലെങ്കിൽ അതിന്റെ ഒരു ഭാഗമായിരിക്കാം; അത് നിലവിലുണ്ടോ അതോ പദ്ധതി രേഖയിലോ ആണോ എന്നത് പരിഗണിക്കപ്പെടുന്നില്ല. - വസ്തുവായ വായ്പ നൽകുന്ന ഏജൻസികൾ: കുവൈറ്റ് കേന്ദ്ര ബാങ്കിന്റെ നിയന്ത്രണത്തിലുള്ള ദേശീയ ബാങ്കുകളും വായ്പാ കമ്പനികളും നിക്ഷേപ കമ്പനികളും; വസ്തുവായ വായ്പാ പ്രവർത്തനങ്ങൾ അവയുടെ ലക്ഷ്യങ്ങളിൽ ഉൾപ്പെടുന്നു. - വസ്തുവായ വായ്പ: ലാഭിക്ക് വസ്തുവായ വായ്പ നൽകുന്ന ഏജൻസികൾ നൽകുന്ന ക്രെഡിറ്റ് സൗകര്യങ്ങൾ; ഇത് വായ്പകളായോ ഫിനാൻസിംഗ് ലെൻഡിംഗ് പ്രവർത്തനങ്ങളായോ ആയിരിക്കും; ലാഭിക്ക് വസ്തുവായ വായ്പ ഒരു തവണ മാത്രമേ നൽകുകയുള്ളൂ. - സബ്സിഡി ലഭിക്കുന്ന വസ്തുവായ വായ്പ: വസ്തുവായ വായ്പ നൽകുന്ന ഏജൻസികൾ ലാഭിക്ക് നൽകുന്ന വായ്പ; ഇത് റിയൽ എസ്റ്റേറ്റ് ഡെവലപ്പറിൽ നിന്ന് വസതി ഘടകം വാങ്ങാനോ സ്ഥാപനം നീക്കിവച്ച സർക്കാർ പ്ലോട്ടിൽ വീട് നിർമ്മിക്കാനോ ആയിരിക്കും; ഇതിൽ നിന്നുള്ള പലിശയോ വരുമാനമോ സംബന്ധിച്ച ചെലവുകൾ രാജ്യം വഹിക്കും; ഈ നിയമസഭാ ഉത്തരവിന്റെ പ്രവർത്തന നിയമം സബ്സിഡി ലഭിക്കുന്ന വസ്തുവായ വായ്പയുടെ പരമാവധി തുകയും അതിൽ നിന്നുള്ള പലിശയോ വരുമാനമോ നിശ്ചയിക്കും; ഇത് 1993-ലെ നമ്പർ 47 നിയമത്തിന്റെ വ്യവസ്ഥകളുമായി യോജിച്ചതായിരിക്കും. - സബ്സിഡി ലഭിക്കാത്ത വസ്തുവായ വായ്പ: വസ്തുവായ വായ്പ നൽകുന്ന ഏജൻസികൾ ലാഭിക്ക് നൽകുന്ന വായ്പ; ഇത് റിയൽ എസ്റ്റേറ്റ് ഡെവലപ്പറിൽ നിന്ന് വസതി ഘടകം വാങ്ങാനായിരിക്കും; രാജ്യം പലിശയോ വരുമാനമോ സംബന്ധിച്ച ചെലവുകൾ വഹിക്കുന്നില്ല; ഇത് ഈ നിയമസഭാ ഉത്തരവിന്റെയും അതിന്റെ പ്രവർത്തന നിയമത്തിന്റെയും വ്യവസ്ഥകൾ പ്രകാരമായിരിക്കും. - വസ്തുവായ ഹൈപ്പോത്തിക്ക്: ബാങ്കിനും ഏജൻസികൾക്കും
ഇമാർത്ത് ഫണ്ടിംഗിന്റെ ഹിസ്സിയൻ അടിസ്ഥാനത്തിൽ, സാധാരണ ക്രെഡിറ്റർമാർക്കും തുടർന്നുള്ള റാങ്കിംഗിലുള്ള ക്രെഡിറ്റർമാർക്കും മുമ്പായി, ആ സ്ഥലം ഏതു കൈവശക്കാരിലായിരുന്നാലും, ആ സ്ഥലത്തിൽ നിന്ന് തന്റെ അവകാശം വസൂൽ ചെയ്യാൻ അവകാശമുണ്ട്. ഇത് 1993-ലെ നമ്പർ 47 നിയമത്തിന്റെ നിബന്ധനകളെ ബാധിക്കില്ല. - ഇമാർത്ത് വികസനക്കാരൻ: സംസ്ഥാന സ്ഥാപനങ്ങളിൽ നിന്ന് അംഗീകാരം ലഭിച്ച, ആവശ്യക്കാരുടെ വാസസൗകര്യ ആവശ്യങ്ങൾ നിറവേറ്റുന്ന വാസ യൂണിറ്റുകൾ ലഭ്യമാക്കുന്നതിനായി വാസ പദ്ധതികൾ നടപ്പിലാക്കുകയും വികസിപ്പിക്കുകയും ചെയ്യുന്ന സ്ഥാപനം. - പ്രവർത്തന നിയമാവലി: ഈ നിയമ ഉത്തരവിന്റെ പ്രവർത്തന നിയമാവലി. അധ്യായം (2): ഈ നിയമ ഉത്തരവിന്റെ നിബന്ധനകൾ താഴെ പറയുന്ന ഉദ്ദേശ്യങ്ങൾക്കായി സ്ഥാപനങ്ങളിൽ നിന്ന് ആവശ്യക്കാർക്ക് ലഭിക്കുന്ന ഇമാർത്ത് ഫണ്ടിംഗിന് ബാധകമാണ്: - ഇമാർത്ത് വികസനക്കാരനിൽ നിന്ന് ഒരു വാസ യൂണിറ്റ് വാങ്ങുക. - സംസ്ഥാന സ്ഥാപനം വാസ പദ്ധതികളിൽ നൽകിയ സർക്കാർ പ്ലോട്ടുകൾ, അവ പൂർത്തിയായതോ നടപ്പിലാക്കുന്നതോ ആയവ, കൂടാതെ മന്ത്രിസഭ നിശ്ചയിക്കുന്ന മറ്റ് പ്ലോട്ടുകൾ എന്നിവയിൽ വീടുകൾ നിർമ്മിക്കുക. അധ്യായം (3): സബ്സിഡി ലഭിക്കുന്ന ഇമാർത്ത് ഫണ്ടിംഗിന് ആവശ്യക്കാർ അർഹരാകുന്നതിന്, ബാങ്കിൽ നിന്ന് പുറത്തിറക്കിയ ഇമാർത്ത് ലോൺ നിയമാവലി പ്രകാരം വാങ്ങൽ അല്ലെങ്കിൽ നിർമ്മാണത്തിനായി നിശ്ചയിച്ചിരിക്കുന്ന പൊതു നിബന്ധനകൾ പാലിക്കേണ്ടതുണ്ട്. എല്ലാ സാഹചര്യങ്ങളിലും, ആവശ്യക്കാർക്ക് മുൻപ് സംസ്ഥാനത്തിന്റെ വാസ സഹായം ലഭിച്ചിട്ടില്ലെന്ന് ഉറപ്പുവരുത്തേണ്ടതുണ്ട്. അധ്യായം (4): ആവശ്യക്കാർക്ക് സബ്സിഡി ലഭിക്കുന്നതും ലഭിക്കാത്തതുമായ ഇമാർത്ത് ഫണ്ടിംഗ് സംയോജിപ്പിക്കാം, കൂടാതെ കേന്ദ്ര ബാങ്ക് നിശ്ചയിച്ച നിയന്ത്രണങ്ങളും നടപടിക്രമങ്ങളും പാലിക്കണം. ആവശ്യക്കാർ സബ്സിഡി ലഭിക്കുന്നതും ലഭിക്കാത്തതുമായ ഇമാർത്ത് ഫണ്ടിംഗിന്റെ പ്രധാന തുകയും, സബ്സിഡി ലഭിക്കാത്ത ഫണ്ടിംഗിന് ബാധകമായ പലിശ അല്ലെങ്കിൽ വരുമാനവും, ഫണ്ടിംഗ് നൽകുന്ന സ്ഥാപനവുമായും കേന്ദ്ര ബാങ്കിന്റെ നിയന്ത്രണങ്ങളുമായും ബന്ധപ്പെട്ട കരാർ പ്രകാരവും അടയ്ക്കേണ്ടതുണ്ട്. ഇതിൽ, സബ്സിഡി ലഭിക്കുന്ന ഇമാർത്ത് ഫണ്ടിംഗിന് ബാധകമായ പലിശ അല്ലെങ്കിൽ വരുമാനത്തിന്റെ ചെലവ് സംസ്ഥാനം വഹിക്കുന്നു. അധ്യായം (5): എല്ലാ ഇമാർത്ത് ഫണ്ടിംഗുകളും തുല്യമായ മാസിക കിസ്തകളായി അടയ്ക്കണം, കൂടാതെ
വായ്പാ സഹായം ലഭിക്കുന്ന സ്ഥാപനങ്ങളിൽ നിന്ന് വാസ്തുവായ്പയുടെ വിതരണം ആരംഭിച്ച തീയതിയിൽ നിന്ന് 25 വർഷത്തിനുള്ളിൽ തിരിച്ചടവ് നടത്തണം; ഇത് കോവൈറ്റ് സെൻട്രൽ ബാങ്ക് നിശ്ചയിക്കുന്ന നിർദ്ദേശങ്ങൾക്കും നിയന്ത്രണങ്ങൾക്കും അനുസൃതമായിരിക്കണം. പ്രവർത്തന നിയമത്തിൽ നിശ്ചയിക്കുന്ന സമയപരിധിയിൽ തിരിച്ചടവ് നടത്തുന്നതിനായി ഉപഭോക്താവിന് ഒരു സമയപരിധി (ഗ്രേസ് പീരിയഡ്) നൽകാം; ഈ സമയപരിധി ആകെ തിരിച്ചടവ് കാലയളവിനുള്ളിൽ ഉൾപ്പെടണം. എന്നാൽ, ഈ സമയപരിധിയിൽ വാസ്തുവായ്പയുമായി ബന്ധപ്പെട്ട് ഉണ്ടാകുന്ന പലിശയോ വരുമാനമോ ഉപഭോക്താവ് വഹിക്കേണ്ടതാണ്. വായ്പാ സഹായത്തോടെയോ സഹായമില്ലാതെയോ ലഭിച്ച വാസ്തുവായ്പയുടെ മുഴുവൻ തുകയോ ഭാഗിക തുകയോ മുൻകൂട്ടി തിരിച്ചടവ് നടത്തുന്ന സാഹചര്യത്തിൽ, തിരിച്ചടവ് നടത്തിയ വായ്പയുടെ ബാക്കി കാലയളവിലെ പലിശയോ വരുമാനമോ റദ്ദാക്കപ്പെടുന്നു.
ആർട്ടിക്കിൾ (6): കോവൈറ്റ് സെൻട്രൽ ബാങ്ക് പുറത്തിറക്കിയ നിയമം നമ്പർ 118 (2023) പ്രകാരം, വികസന നിർമ്മാതാവിൽ നിന്ന് ഒരു വാസ യൂണിറ്റ് വാങ്ങുന്നതിനുള്ള വാസ്തുവായ്പ വിതരണം നടത്തുന്നതിനുള്ള നടപടിക്രമങ്ങൾ പാലിക്കണം. സ്ഥാപനം നൽകുന്ന സർക്കാർ ഭൂമിയിൽ നിർമ്മാണം നടത്തുന്നതിനുള്ള വാസ്തുവായ്പ, ബാങ്കിൽ നിശ്ചയിച്ചിരിക്കുന്ന നിയമങ്ങൾ അനുസരിച്ച്, പൂർത്തീകരണ ഘട്ടങ്ങൾക്കനുസരിച്ച് വിതരണം ചെയ്യും.
ആർട്ടിക്കിൾ (7): വായ്പാ സഹായം നൽകുന്ന സ്ഥാപനങ്ങൾ, ഉപഭോക്താവ് വായ്പാ ഉടമ്പടി പ്രകാരം തിരിച്ചടവ് നടത്താത്ത സാഹചര്യത്തിൽ, ഉപഭോക്താവിന് എതിരെ നോട്ടീസ് നൽകേണ്ടതാണ്. തിരിച്ചടവ് നടത്താത്ത സാഹചര്യത്തിൽ, കോവൈറ്റ് സെൻട്രൽ ബാങ്ക് നിശ്ചയിക്കുന്ന നിർദ്ദേശങ്ങൾ പ്രകാരം, 5 വർഷത്തിൽ കൂടാത്ത കാലയളവിൽ വാസ്തുവായ്പയുടെ റീസ്ട്രക്ചറിംഗ് നടത്തുകയും, റീസ്ട്രക്ചർ ചെയ്ത വായ്പയുമായി ബന്ധപ്പെട്ട പലിശയോ വരുമാനമോ ഉപഭോക്താവ് വഹിക്കുകയും ചെയ്യുക, അല്ലെങ്കിൽ ഉപഭോക്താവിനെതിരെ നിയമ നടപടികൾ സ്വീകരിക്കുകയും ചെയ്യാം.
ആർട്ടിക്കിൾ (8): വായ്പാ സഹായം നൽകുന്ന സ്ഥാപനങ്ങൾ, കോവൈറ്റ് സെൻട്രൽ ബാങ്ക് ഇതിനായി നിശ്ചയിക്കുന്ന നിർദ്ദേശങ്ങൾക്കും നിയന്ത്രണങ്ങൾക്കും അനുസൃതമായി, വാസ്തുവായ്പയുമായി ബന്ധപ്പെട്ട രേഖകൾ ബാങ്കിൽ രജിസ്റ്റർ ചെയ്യുകയും സമർപ്പിക്കുകയും ചെയ്യേണ്ടതാണ്; ഇതിൽ തിരിച്ചടവ് ഷെഡ്യൂളുകളും വായ്പാ തകരാറുകളും ഉൾപ്പെടുന്നു. പ്രവർത്തന നിയമം വാസ്തുവായ്പയുടെ നടപടിക്രമങ്ങളും റീസ്ട്രക്ചറിംഗും മുൻകൂട്ടി തിരിച്ചടവ് നടത്തുന്നതിനുള്ള മാർഗ്ഗങ്ങളും സമയപരിധിയും വായ്പാ തകരാറുകളുടെ നിർവചനവും അവയുടെ നടപടിക്രമങ്ങളും ഉപഭോക്താവിന് നോട്ടീസ് നൽകുന്നതിനുള്ള നടപടിക്രമങ്ങളും നിശ്ചയിക്കുന്നു.
ആർട്ടിക്കിൾ (9):
രാജ്യത്തിന്റെ പേരിൽ, ഈ നിയമസംവിധാന ഉത്തരവിലെ വ്യവസ്ഥകൾ നടപ്പിലാക്കാൻ ആവശ്യമായ ഹൗസിംഗ് ഫിനാൻസിംഗ് ഏജൻസികളുമായി കരാറുകൾ ഒപ്പിടാൻ ബാങ്ക് ഉത്തരവാദിത്തപ്പെട്ടിരിക്കുന്നു; ഇത് പ്രവർത്തന നിയമത്തിൽ നിശ്ചയിച്ചിരിക്കുന്ന വ്യവസ്ഥകൾക്കും നിയന്ത്രണങ്ങൾക്കും അനുസൃതമായിരിക്കണം. ധനകാര്യ മന്ത്രാലയം, സബ്സിഡി ചെയ്യപ്പെട്ട ഹൗസിംഗ് ഫിനാൻസിംഗിന് ബാങ്കിന് ലഭിക്കുന്ന പലിശയോ വരുമാനമോ പൊതു റിസർവ് ഖാതയിൽ നിന്ന് അടയ്ക്കാൻ ഉത്തരവാദിത്തപ്പെട്ടിരിക്കുന്നു; ബാങ്ക് ഈ തുകകൾ പ്രവർത്തന നിയമത്തിൽ നിശ്ചയിച്ചിരിക്കുന്ന വ്യവസ്ഥകൾക്കും നടപടിക്രമങ്ങൾക്കും അനുസൃതമായി ഹൗസിംഗ് ഫിനാൻസിംഗ് ഏജൻസികളിലേക്ക് മാറ്റി അയയ്ക്കണം. അധ്യായം 10: രാജ്യത്തിന്റെ പേരിൽ, ഹൗസിംഗ് ഫിനാൻസിംഗ് ഏജൻസികൾക്ക് മുന്നിൽ, ഉപഭോക്താവ് അടയ്ക്കുന്നതിൽ പരാജയപ്പെട്ടാൽ, സബ്സിഡി ചെയ്യപ്പെട്ട ഹൗസിംഗ് ഫിനാൻസിംഗിന്റെ ബാക്കി തുക അടയ്ക്കാൻ ബാങ്ക് ഉത്തരവാദിത്തപ്പെട്ടിരിക്കുന്നു. ഒരു ഉപഭോക്താവ് അടയ്ക്കുന്നതിൽ പരാജയപ്പെട്ടാൽ, രാജ്യത്തിന്റെ പേരിൽ, സബ്സിഡി ചെയ്യപ്പെട്ട ഹൗസിംഗ് ഫിനാൻസിംഗിന് ലഭിക്കുന്ന പലിശയോ വരുമാനമോ അടയ്ക്കാനും, ആ ഫിനാൻസിംഗിന്റെ ബാക്കി കിസ്തകൾ ഏജൻസികളിലേക്ക് അടയ്ക്കാനോ, അല്ലെങ്കിൽ ആ കിസ്തകളുടെ ബാക്കി തുക അവയുടെ പരിപാടിയനുസരിച്ച് അടയ്ക്കാനോ ബാങ്ക് ഉത്തരവാദിത്തപ്പെട്ടിരിക്കുന്നു.
സബ്സിഡി ലഭിക്കുന്ന വീട് വാങ്ങലിനുള്ള ധനസഹായത്തിന്റെ പൂർണ്ണ തുകയും അടച്ചുതീർക്കുന്ന പക്ഷം, ആ ധനസഹായം അടച്ചുതീർത്ത തീയതി മുതൽ ഭാവിയിൽ ലഭിക്കേണ്ടതായ ഏതെങ്കിലും പലിശയോ വരുമാനമോ റദ്ദാക്കപ്പെടും. എന്നിരുന്നാലും, ബാങ്ക് ആ വീട് വാങ്ങലിനുള്ള ധനസഹായവും അതിനോടനുബന്ധിച്ച ചെലവുകളുടെയോ ഭാഗികമായ ചെലവുകളുടെയോ അടവുകൾക്കായി ഉപയോക്താവിൽ നിന്ന് ആവശ്യപ്പെടാനുള്ള അവകാശം നിലനിർത്തുന്നു. പ്രധാന വകുപ്പ് (11) ഡിഫോൾട്ട് സംഭവിക്കുന്ന പക്ഷം, ഉപയോക്താവ് സബ്സിഡി ലഭിക്കുന്ന വീട് വാങ്ങലിനുള്ള ധനസഹായത്തിന്റെ ബാക്കി തുക അടച്ചുതീർക്കാനുള്ള ബാധ്യതയ്ക്ക് പകരമായി, രാജ്യത്തിന്റെ പ്രതിനിധിയായി ധനസഹായം നൽകുന്ന ഏജൻസികൾക്ക് മുന്നിൽ ബാങ്ക് വീട് വാങ്ങലിനുള്ള റിയാലിറ്റി മോർട്ട്ഗേജ് സ്വീകരിക്കുന്നു. വീട് വാങ്ങലിനുള്ള റിയാലിറ്റി മോർട്ട്ഗേജ് ഒരു ഔദ്യോഗിക മോർട്ട്ഗേജ് കരാർ പ്രകാരം മാത്രമേ നിലനിൽക്കുകയുള്ളൂ. മോർട്ട്ഗേജ് കരാറിൽ വീട് വ്യക്തമായി നിർവചിക്കപ്പെടേണ്ടതുണ്ട്, അല്ലെങ്കിൽ മോർട്ട്ഗേജ് അമാന്യമാകും. സബ്സിഡി ലഭിക്കുന്ന വീട് വാങ്ങലിനുള്ള ധനസഹായത്തിന് ഉറപ്പ് നൽകുന്ന വീട് വാങ്ങലിനുള്ള റിയാലിറ്റി മോർട്ട്ഗേജ് കരാർ കാലയളവ് മുഴുവനും, മുൻപത്തെ വകുപ്പിൽ പരാമർശിച്ചിരിക്കുന്ന കടം പൂർണ്ണമായും അടച്ചുതീർക്കുന്നതുവരെ റദ്ദാക്കപ്പെടുന്നില്ല. പ്രായോഗിക നിയമങ്ങൾ വീട് വാങ്ങലിനുള്ള ധനസഹായത്തിനുള്ള കരാർ മാതൃക വ്യക്തമാക്കുന്നു, ഇത് ഈ നിയമ പ്രഖ്യാപനത്തിന്റെയും കോവൈറ്റ് സെൻട്രൽ ബാങ്കിന്റെ പ്രത്യേക നിർദ്ദേശങ്ങളുടെയും അടിസ്ഥാനത്തിൽ എല്ലാ വിവരങ്ങളും നിബന്ധനകളും ഉൾക്കൊള്ളണം. ഉപയോക്താവ് മോർട്ട്ഗേജ് ചെയ്ത വീട് വിൽപ്പന, ദാനം, അല്ലെങ്കിൽ മറ്റ് കൈമാറ്റങ്ങൾ വഴി കൈമാറാനോ, അതിൽ ഏതെങ്കിലും വസ്തുവകുപ്പ് അവകാശങ്ങൾ സൃഷ്ടിക്കാനോ ബാങ്കിന്റെയും ധനസഹായം നൽകുന്ന ഏജൻസിയുടെ മുൻകൂർ അനുമതി ലഭിച്ച ശേഷം മാത്രമേ സാധിക്കുകയുള്ളൂ. കൈമാറ്റം ലഭിക്കുന്ന വ്യക്തി വീട് വാങ്ങലിനുള്ള ധനസഹായം ലഭിച്ചിട്ടില്ലാത്ത ആശ്രിത വീട് വാങ്ങൽ യോഗ്യതയുള്ളവരിൽ ഒരാളായിരിക്കണം, കൂടാതെ ധനസഹായ കരാറിലെ ബാധ്യതകൾ ഉപയോക്താവിന് പകരം ഏറ്റെടുക്കാൻ സമ്മതിക്കണം. പ്രായോഗിക നിയമങ്ങൾ മോർട്ട്ഗേജ് രജിസ്റ്റർ ചെയ്യുന്നതിനും അതിനെ നിയന്ത്രിക്കുന്നതിനും അതിൽ കൈമാറ്റം നടത്തുന്നതിനുമുള്ള പ്രക്രിയകളും നടപടിക്രമങ്ങളും നിർവചിക്കുന്നു. പ്രധാന വകുപ്പ് (12) ബാങ്ക് അല്ലെങ്കിൽ മന്ത്രി നിർദ്ദേശിക്കുന്ന ഏതെങ്കിലും ഏജൻസി, ധനസഹായം നൽകുന്ന ഏജൻസികളിൽ നിന്ന് ഉപയോക്താക്കൾക്ക് നൽകുന്ന വീട് വാങ്ങലിനുള്ള ധനസഹായത്തിന്റെ പൂർണ്ണ തുകയോ ഭാഗിക തുകയോ, ആ ഏജൻസികളുമായുള്ള കരാർ പ്രകാരം വാങ്ങാനും, ഈ ധനസഹായത്തെ സെക്യൂറൈസ് ചെയ്ത് ട്രേഡ് ചെയ്ത് നിക്ഷേപകർക്ക് വിൽക്കാനും, കൂടാതെ വീണ്ടും വാങ്ങാനും അനുവദിക്കുന്നു.
കുവൈത്ത് സെൻട്രൽ ബാങ്ക്, സെക്യൂരിറ്റീസ് മാർക്കറ്റ് അതോറിറ്റി എന്നിവയുടെ നടപ്പാക്കൽ നിയമങ്ങളിലും നിയന്ത്രണങ്ങളിലും നിർദ്ദേശിച്ചിരിക്കുന്ന നടപടികൾ അനുസരിച്ച്. 13-ാം വകുപ്പ്: കുവൈത്ത് സെൻട്രൽ ബാങ്ക്, സബ്സിഡി ലഭിക്കാത്ത ഹൗസിംഗ് ഫിനാൻസിംഗിനുള്ള പലിശ നിരക്കുകളോ വരുമാന നിരക്കുകളോ ഉൾപ്പെടെ, ഹൗസിംഗ് ഫിനാൻസിംഗ് നൽകുന്നതിനുള്ള നിയമങ്ങളും നിയന്ത്രണങ്ങളും പുറപ്പെടുവിക്കും. 14-ാം വകുപ്പ്: ഈ നിയമ പ്രഖ്യാപനം പ്രസിദ്ധീകരിച്ച തീയതിയിൽ നിന്ന് ആറ് മാസത്തിനുള്ളിൽ, ബന്ധപ്പെട്ട മന്ത്രിയുടെ നിർദ്ദേശപ്രകാരം നടപ്പാക്കൽ നിയമം പ്രഖ്യാപനത്തിലൂടെ പുറപ്പെടുവിക്കും. 15-ാം വകുപ്പ്: ഓരോ മന്ത്രിയും തങ്ങളുടെ ഉത്തരവാദിത്തങ്ങൾക്ക് അനുസൃതമായി ഈ നിയമ പ്രഖ്യാപനം നടപ്പാക്കണം. ഇത് ഔദ്യോഗിക ഗസറ്റിൽ പ്രസിദ്ധീകരിക്കുകയും, നടപ്പാക്കൽ നിയമം ഔദ്യോഗിക ഗസറ്റിൽ പ്രസിദ്ധീകരിച്ച തീയതിയിൽ നിന്ന് പ്രാബല്യത്തിൽ വരികയും ചെയ്യും. സബ്സിഡി ലഭിക്കുന്ന ഹൗസിംഗ് ഫിനാൻസിംഗ്: പ്ലോട്ടുകൾ നിർമ്മിക്കാനും യൂണിറ്റുകൾ വാങ്ങാനും... 25 വർഷം വരെ തിരിച്ചടവ്. വിശദീകരണ മെമ്മോറാണ്ടം: വാസസ്ഥല സഹായത്തിന് അർഹരായവർക്ക് ഹൗസിംഗ് ഫിനാൻസിംഗിന്റെ പലിശ രാജ്യം വഹിക്കും. 2026-ലെ നിയമ പ്രഖ്യാപന നമ്പർ 114-ന്റെ വിശദീകരണ മെമ്മോറാണ്ടം, വാസസ്ഥല സഹായത്തിന് അർഹരായവർക്കുള്ള ഹൗസിംഗ് ഫിനാൻസിംഗിനെക്കുറിച്ച് താഴെ പറയുന്ന കാര്യങ്ങൾ വ്യക്തമാക്കുന്നു: കുവൈത്ത് സമൂഹത്തിന്റെ അടിസ്ഥാന ഘടകങ്ങളിൽ കുടുംബം സമൂഹത്തിന്റെ അടിസ്ഥാനമാണെന്നും, അതിന്റെ അടിസ്ഥാനം മതവും നൈതികതയും ദേശസ്നേഹവുമാണെന്നും ഡിക്രീറ്റ് ഉറപ്പുവരുത്തിയിട്ടുണ്ട്. കുടുംബ ഘടന സംരക്ഷിക്കാനും അതിന്റെ ബന്ധങ്ങൾ ശക്തിപ്പെടുത്താനും അതിന്റെ കീഴിൽ മാതൃത്വത്തെയും ശിശുത്വത്തെയും സംരക്ഷിക്കാനും രാജ്യത്തോട് വിശ്വാസം അർപ്പിച്ചിരിക്കുന്നു. ഇത് കുടുംബത്തിന്റെ പ്രശ്നങ്ങളും ആവശ്യങ്ങളും, പ്രത്യേകിച്ച് വാസസ്ഥല സഹായം, സ്വീകരിക്കാനും അത് അനുയോജ്യമായ സമയത്ത് ലഭ്യമാക്കാനും, ഇതിന് തടസ്സമാകുന്ന പ്രധാന ഭൗതിക തടസ്സങ്ങൾ നീക്കം ചെയ്യാനും രാജ്യത്തോട് പൂർണ്ണ ഉത്തരവാദിത്തം ഏൽപ്പിക്കുന്നു. കുവൈത്ത് പൗരന്മാർക്ക് രാജ്യം നൽകിയിട്ടുള്ള വാസസ്ഥല സഹായത്തിന്റെ വൈവിധ്യം ഉണ്ടായിരുന്നിട്ടും, സാമ്പത്തിക വെല്ലുവിളികൾ മൂലം വാസസ്ഥല പ്രശ്നങ്ങൾ ഇപ്പോഴും വർദ്ധിച്ചുകൊണ്ടിരിക്കുന്നു. ഇത് രാജ്യത്തിന്റെ സാമ്പത്തിക സാഹചര്യത്തിലെ ഘടനാപരമായ അസന്തുലിതാവസ്ഥകൾ മൂലമാണ്, പ്രത്യേകിച്ച് കുവൈത്ത് ക്രെഡിറ്റ് ബാങ്കിന്റെ സാഹചര്യത്തിൽ. ഇത് കുവൈത്ത് പൗരന്മാർക്ക് മാനസിക സമാധാനമുള്ള വാസസ്ഥലം നൽകാനുള്ള കഴിവ് മേൽനോട്ടം വഹിക്കുന്നതിൽ പുതിയ അപകടസാധ്യതകൾ സൃഷ്ടിച്ചിട്ടുണ്ട്, പ്രത്യേകിച്ച് അപേക്ഷകളുടെ കൂട്ടിച്ചേർക്കലും വാസസ്ഥലത്തിന്റെ ലഭ്യത കുറവുമാണ്.
2023-ലെ നമ്പർ 118 നിയമം, നഗരങ്ങളോ വാസപ്രദേശങ്ങളോ സ്ഥാപിക്കുന്നതിനും അവയുടെ സാമ്പത്തിക വികസനത്തിനും ഉതകുന്ന കമ്പനികൾ രൂപീകരിക്കുന്നതിനെക്കുറിച്ചുള്ളതാണ്, ഇത് വാസസ്ഥല പ്രശ്നങ്ങൾ പരിഹരിക്കുന്നതിനുള്ള അടിസ്ഥാന കല്ലുകളിൽ ഒന്നായിരുന്നു.
സൂചിപ്പിച്ച നിയമം ശക്തിപ്പെടുത്താനും അതിന്റെ ലക്ഷ്യങ്ങൾ സാക്ഷാത്കരിക്കാനും ആഗ്രഹിക്കുന്നതിനാൽ, ആവശ്യമായ സുസ്ഥിരത ഉറപ്പാക്കുന്ന രീതിയിൽ വാസ്തുവ്യവസായ പ്രശ്നത്തിന് പരിഹാരം കാണുന്നതിൽ സംഭാവന നൽകുന്ന ഒരു പകരക്കാരനായി പ്രവർത്തിക്കുന്ന പുതിയ നിയമത്തിന്റെ ആവശ്യം ഉയർന്നുവന്നു. 2024 മെയ് 10-ന് അമീർ ഉത്തരവ് പുറപ്പെടുവിച്ചതിനാലും, അതിലെ 4-ാം വകുപ്പ് നിയമങ്ങൾ നിയമപ്രകാരമുള്ള ഉത്തരവുകളായി പുറപ്പെടുവിക്കണമെന്ന് നിർദ്ദേശിക്കുന്നതിനാലും, ഇപ്പോഴുള്ള നിയമപ്രകാരമുള്ള ഉത്തരവ് ഒരു മസാറഡ് തയ്യാറാക്കി. ഇതിൽ 15 വകുപ്പുകൾ ഉൾപ്പെടുത്തിയിട്ടുണ്ട്. ആ വകുപ്പുകളിൽ 1-ാം വകുപ്പ്, അതിലെ വാചകങ്ങളിൽ ഉപയോഗിച്ചിരിക്കുന്ന പദങ്ങളുടെ യഥാർത്ഥ അർത്ഥം വ്യക്തമാക്കുന്ന നിർവചനങ്ങൾ ഉൾക്കൊള്ളിക്കുന്നു; ഇത് കൂട്ടക്കെട്ട് ഒഴിവാക്കാനും സംശയങ്ങൾ നീക്കം ചെയ്യാനും വ്യാഖ്യാനത്തിനുള്ള വഴി അടയ്ക്കാനും ആണ്. 2-ാം വകുപ്പ്, ഈ നിയമപ്രകാരമുള്ള ഉത്തരവ് ബാധകമാകുന്ന പരിധി നിശ്ചയിക്കുന്നു; ഇത് 2023-ലെ 118-ാം നിയമത്തിലെ നിബന്ധനകൾ അനുസരിച്ച് വികസകരിൽ നിന്ന് വാസ്തുവ്യവസായ യൂണിറ്റ് വാങ്ങുന്നതിനോ, പൊതു വാസ്തുവ്യവസായ സംരക്ഷണ സ്ഥാപനം നൽകുന്ന സർക്കാർ പ്ലോട്ടുകളിൽ വാസ്തുവ്യവസായ പദ്ധതികൾ പ്രകാരം നിർമ്മിക്കുന്നതിനോ ആണ്. ഇത് നടപ്പിലാക്കിയ പദ്ധതികൾക്കും ഇപ്പോൾ നടപ്പിലാക്കുന്ന പദ്ധതികൾക്കും മന്ത്രിസഭ നിശ്ചയിക്കുന്ന മറ്റ് പ്ലോട്ടുകൾക്കും ബാധകമാണ്. എന്നാൽ, വികാസം, പുനർനിർമ്മാണം, വികസകരിൽ നിന്ന് അല്ലാതെ വാങ്ങൽ, അല്ലെങ്കിൽ പൊതു വാസ്തുവ്യവസായ സംരക്ഷണ സ്ഥാപനം നൽകാത്ത സ്വകാര്യ പ്ലോട്ടുകളിൽ നിർമ്മാണം തുടങ്ങിയ മറ്റ് ഉദ്ദേശ്യങ്ങൾക്ക് ഈ നിയമപ്രകാരമുള്ള ഉത്തരവ് ബാധകമല്ല. 3-ാം വകുപ്പ്, പിന്തുണയുള്ള വാസ്തുവ്യവസായ ധനസഹായത്തിന് അർഹതയുള്ള ഉപയോക്താവിന്റെ നിബന്ധനകൾ നിശ്ചയിക്കുന്നു; ഇവ കോവൈറ്റ് ക്രെഡിറ്റ് ബാങ്ക് പുറപ്പെടുവിച്ച വാസ്തുവ്യവസായ കടകളുടെ നിയമപ്രകാരമുള്ള പൊതു നിബന്ധനകൾ പാലിക്കുകയും, മുൻപ് സർക്കാർ പിന്തുണയുള്ള വാസ്തുവ്യവസായ സംരക്ഷണം ലഭിച്ചിട്ടില്ലാതിരിക്കുകയും ചെയ്യുന്നു. ഇതിൽ പൊതു വാസ്തുവ്യവസായ സംരക്ഷണ സ്ഥാപനം നൽകുന്ന സർക്കാർ പ്ലോട്ടുകൾക്ക് അർഹതയുള്ളവരോ, ഉടമസ്ഥത രേഖ ലഭിച്ചവരോ, അല്ലെങ്കിൽ കോവൈറ്റ് ക്രെഡിറ്റ് ബാങ്ക് നൽകുന്ന ഏതെങ്കിലും കടങ്ങൾ ലഭിച്ചവരോ ഉൾപ്പെടുന്നു. ഇതിൽ കടത്തിന്റെ തുകയോ ഉദ്ദേശ്യമോ പ്രസക്തമല്ല. 4-ാം വകുപ്പ്, വാസ്തുവ്യവസായ ധനസഹായത്തിന്റെ പ്രത്യേക നിബന്ധനകൾ വ്യക്തമാക്കുന്നു; ഇത്
സബ്സിഡി ലഭിക്കുന്നതോ ലഭിക്കാത്തതോ ആയ ഭവന ധനസഹായവും, അത് തിരിച്ചടയ്ക്കാനുള്ള സംവിധാനവും സംബന്ധിച്ച്, കോവൈറ്റ് സെൻട്രൽ ബാങ്ക് നിശ്ചയിക്കുന്ന നിയന്ത്രണങ്ങളും നടപടിക്രമങ്ങളും അനുസരിച്ച് ഇവ രണ്ടും സംയോജിപ്പിക്കാൻ അനുവദിക്കുന്നതിന് തീരുമാനിച്ചു. സാമ്പത്തികവും സാമൂഹികവുമായ സുരക്ഷയും, സാഹചര്യങ്ങളും സാമ്പത്തിക പരിസ്ഥിതിയും മാറുന്നതിനനുസരിച്ച് മാറുന്ന ഇടപാടുകളിലെ വഴക്കവും ഉറപ്പാക്കുന്നതിനായി, ഈ ധനസഹായങ്ങളുടെ തുകകൾ നേരിട്ട് പരാമർശിക്കാതെ, അവ നിശ്ചയിക്കുന്നത് കോവൈറ്റ് സെൻട്രൽ ബാങ്കിന്റെ ചുമതലയാക്കി കോവൈറ്റ് സർക്കാർ ഉത്തരവ് നിയമപ്രകാരമുള്ള പ്രസ്താവനയിൽ നിർദ്ദേശിച്ചു. അതുപോലെ, ആ നിയമപ്രകാരമുള്ള പ്രസ്താവനയിലെ ആർട്ടിക്കിൾ വ്യക്തമാക്കുന്നത്, സബ്സിഡി ലഭിക്കുന്നതോ ലഭിക്കാത്തതോ ആയ ഭവന ധനസഹായത്തിന്റെ പ്രധാന തുകയും, സബ്സിഡി ലഭിക്കാത്ത ധനസഹായത്തിന് ബാധകമായ പലിശയോ വരുമാനമോ, ധനസഹായ ഉടമ്പടിയുടെ നിബന്ധനകളും കോവൈറ്റ് സെൻട്രൽ ബാങ്കിന്റെ നിയന്ത്രണങ്ങളും അനുസരിച്ച് സ്വീകർത്താവ് തിരിച്ചടയ്ക്കേണ്ടതാണെന്നാണ്. എന്നാൽ, സബ്സിഡി ലഭിക്കുന്ന ഭവന ധനസഹായത്തിന് ബാധകമായ പലിശയോ വരുമാനമോ സർക്കാർ വഹിക്കുമെന്ന് ഈ നിയമപ്രകാരമുള്ള പ്രസ്താവനയിലെ വ്യവസ്ഥകൾ അനുസരിച്ച് ഉറപ്പാക്കുന്നു. ആർട്ടിക്കിൾ (5) പ്രകാരം, എല്ലാ ഭവന ധനസഹായങ്ങളും തുല്യമായ മാസിക കിസ്തികളായി തിരിച്ചടയ്ക്കണം. ധനസഹായം നൽകുന്ന സ്ഥാപനവുമായി ബന്ധപ്പെട്ട്, ഭവന ധനസഹായം വിതരണം ആരംഭിച്ച തീയതി മുതൽ 25 വർഷത്തിൽ കൂടാത്ത കാലയളവിനുള്ളിൽ തിരിച്ചടയ്ക്കണം. ഇത് കോവൈറ്റ് സെൻട്രൽ ബാങ്ക് നിശ്ചയിക്കുന്ന നിർദ്ദേശങ്ങളും നിയന്ത്രണങ്ങളും അനുസരിച്ചായിരിക്കണം.
നിയമപ്രകാരമുള്ള ഉത്തരവ് അംഗീകരിച്ചത്, കിറ്റ് അടയ്ക്കാനുള്ള ഒരു സമയപരിധി (ഗ്രേസ് പീരിയഡ്) നൽകുന്നതിനെക്കുറിച്ചാണ്; ഇത് പ്രവർത്തന നിയമങ്ങളിൽ നിശ്ചയിക്കപ്പെടുന്നതും, ആകെ അടയ്ക്കാനുള്ള കാലയളവായ 25 വർഷത്തിനുള്ളിൽ ഉൾപ്പെടുന്നതുമാണ്. ഈ സമയപരിധിയിൽ, വാസ്തുവികസന കമ്പനിയുടെ പദ്ധതിയിൽ ഒരു വാസസ്ഥലം യൂണിറ്റ് വാങ്ങുന്നതിനോ, സ്ഥാപനം നൽകുന്ന സർക്കാർ പ്ലോട്ടിൽ വീട് നിർമ്മിക്കുന്നതിനോ, ധനകാര്യ ഭാരം കുറയ്ക്കുന്നതിനായി, പ്രത്യേകിച്ച് വാടക വീടുകളിൽ താമസിക്കുന്ന കുടുംബങ്ങൾക്ക്, വാസ്തുധനത്തിന്റെ പ്രധാന തുകയുടെ അടയ്ക്കൽ വൈകിപ്പിക്കാൻ ഉപയോക്താവിന് അനുമതിയുണ്ട്. എന്നിരുന്നാലും, ഉപയോക്താവ് സമയപരിധിയിൽ നിന്നുള്ള പലിശ അല്ലെങ്കിൽ വരുമാനം അടയ്ക്കേണ്ടതുണ്ട്. അതേ വകുപ്പ്, ഉപയോക്താവിന്റെ മുൻകൂട്ടി അടയ്ക്കലിനെക്കുറിച്ചും, അതിന്റെ ഫലമായി ബാക്കിയുള്ള വാസ്തുധന കാലയളവിലെ പലിശ അല്ലെങ്കിൽ വരുമാനം റദ്ദാക്കപ്പെടുന്നതിനെക്കുറിച്ചും വ്യക്തമാക്കുന്നു. വകുപ്പ് (6), വാസ്തുവികസന കമ്പനിയുടെ പദ്ധതിയിൽ ഒരു വാസസ്ഥലം യൂണിറ്റ് വാങ്ങുന്നതിനുള്ള വാസ്തുധന വിതരണ നടപടികളെ, നഗരങ്ങൾ അല്ലെങ്കിൽ വാസപ്രദേശങ്ങൾ സ്ഥാപിക്കുന്നതിനും അവയെ സാമ്പത്തികമായി വികസിപ്പിക്കുന്നതിനുമായി 2023-ലെ നമ്പർ 118 നിയമത്തിന്റെ വ്യവസ്ഥകളിലേക്ക് നിർദ്ദേശിക്കുന്നു. അതേ വകുപ്പ്, സ്ഥാപനം നൽകുന്ന സർക്കാർ പ്ലോട്ടിൽ നിർമ്മാണത്തിനുള്ള വാസ്തുധനം ഘട്ടങ്ങളായി, ബാങ്കിന്റെ നിശ്ചിത നിയമങ്ങൾ അനുസരിച്ച് വിതരണം ചെയ്യുമെന്ന് വ്യക്തമാക്കുന്നു. വകുപ്പ് (7), വാസ്തുധനം നൽകുന്ന ഏജൻസികൾ, ഉപയോക്താവ് വാസ്തുധനം അടയ്ക്കുന്നതിൽ നിന്ന് പിന്മാറുന്ന സാഹചര്യത്തിൽ, വാസ്തുധന ഉടമ്പടിയുടെ വ്യവസ്ഥകൾ അനുസരിച്ച് ഉപയോക്താവിന് എച്ചരിക്കൽ നൽകേണ്ടതിനെക്കുറിച്ചും വ്യക്തമാക്കുന്നു.
ഈ സാഹചര്യത്തിൽ, കുവൈത്ത് സെൻട്രൽ ബാങ്കിന്റെ നിർദ്ദേശങ്ങൾ പ്രകാരം, ആവശ്യമായ ഏജൻസികൾക്ക് വീട് വായ്പയുടെ റീസ്ട്രക്ചറിംഗ് അഞ്ച് വർഷത്തിൽ കൂടാത്ത കാലയളവിനായി നടപ്പിലാക്കാൻ അനുമതി നൽകി. വായ്പയുടെ റീസ്ട്രക്ചറിംഗ് കാലയളവിൽ ഉണ്ടാകുന്ന പലിശയോ വരുമാനമോ വായ്പാഗ്രഹി തന്നെ വഹിക്കേണ്ടതാണ്. വായ്പ സബ്സിഡി ലഭിക്കുന്നതോ ലഭിക്കാത്തതോ ആകട്ടെ, വായ്പാഗ്രഹിയുടെ കാര്യത്തിൽ നിയമ നടപടികൾ സ്വീകരിക്കാനും അവകാശമുണ്ട്. വായ്പ നൽകുന്ന ഏജൻസികൾ വീട് വായ്പാ കേസുകൾ രജിസ്റ്റർ ചെയ്യുകയും, അതിനെ സംബന്ധിച്ച രേഖകൾ, അടച്ചിടൽ ഷെഡ്യൂളുകൾ, വായ്പാഗ്രഹികളുടെ പരാജയ സാഹചര്യങ്ങൾ എന്നിവ കുവൈത്ത് സെൻട്രൽ ബാങ്ക് നിശ്ചയിക്കുന്ന നിർദ്ദേശങ്ങളും നിയന്ത്രണങ്ങളും അനുസരിച്ച് ബാങ്കിന് സമർപ്പിക്കുകയും വേണം. അതേ വകുപ്പ് വീട് വായ്പാ നടപടികളും റീസ്ട്രക്ചറിംഗും, മുൻകൂട്ടി അടച്ചിടൽ നടപടികളും, സഹായ കാലയളവും, വായ്പാഗ്രഹികളുടെ പരാജയ സാഹചര്യങ്ങളും അവയുടെ നടപടികളും, വായ്പാഗ്രഹികൾക്ക് നോട്ടീസ് നൽകലും നിർണ്ണയിക്കുന്ന പ്രാഥമിക നിയമങ്ങളിലേക്ക് നിർദ്ദേശിക്കുന്നു. വകുപ്പ് 9 പ്രകാരം, കുവൈത്ത് ക്രെഡിറ്റ് ബാങ്ക്, ഈ നിയമ പ്രകാരണത്തിന്റെയും അതിന്റെ പ്രാഥമിക നിയമങ്ങളുടെയും പരിധിയിൽ, വായ്പാ ഏജൻസികളുമായി കരാറുകൾ ഒപ്പിടുന്നതിൽ രാജ്യത്തിന്റെ പ്രതിനിധിയായി പ്രവർത്തിക്കാൻ അധികാരപ്പെടുത്തി. ധനകാര്യ മന്ത്രാലയം, സബ്സിഡി ലഭിക്കുന്ന വീട് വായ്പകളുടെ പലിശയോ വരുമാനമോ കുവൈത്ത് ക്രെഡിറ്റ് ബാങ്കിന് പൊതു റിസർവ് ഫണ്ടിൽ നിന്ന് നൽകേണ്ടതാണ്. ബാങ്ക്, പ്രാഥമിക നിയമങ്ങളിൽ നിശ്ചയിച്ച നിബന്ധനകളും നടപടികളും അനുസരിച്ച്, സബ്സിഡി ലഭിക്കുന്ന വായ്പാ ഏജൻസികൾക്ക് അത് അടച്ചുതരും. വകുപ്പ് 10 പ്രകാരം, വായ്പാഗ്രഹി അടച്ചിടൽ പരാജയപ്പെടുമ്പോൾ, സബ്സിഡി ലഭിക്കുന്ന വീട് വായ്പയുടെ ബാക്കി തുക അടച്ചുതരാൻ ബാങ്ക്, രാജ്യത്തിന്റെ പ്രതിനിധിയായി, വായ്പാ ഏജൻസികൾക്ക് മുമ്പാകെ ബാധ്യസ്ഥനാകും.
കുവൈത്ത് ഉദ്യോഗസ്ഥർ വ്യക്തമാക്കിയത്, സഹായം ലഭിക്കുന്ന ഒരു വ്യക്തിക്ക് പണം തിരിച്ചടയ്ക്കാൻ കഴിയാത്ത സാഹചര്യത്തിൽ, രാജ്യത്തിന്റെ പേരിൽ ബാങ്ക് പിന്തുണയുള്ള വീട് വായ്പയ്ക്കുള്ള ആവശ്യമായ പലിശയോ വരുമാനമോ തിരിച്ചടയ്ക്കുകയും, വായ്പ നൽകുന്ന ഏജൻസികൾക്ക് ആ വായ്പയുടെ ബാക്കി കിസ്തികൾ തിരിച്ചടയ്ക്കുകയോ, ആ കിസ്തികളുടെ പരിപാലന തീയതികളിൽ തിരിച്ചടയ്ക്കുകയോ ചെയ്യുമെന്നാണ്.
പിന്തുണയുള്ള വീട് വായ്പയുടെ മുഴുവൻ ബാലൻസും തിരിച്ചടച്ചാൽ, ആ വായ്പ തിരിച്ചടച്ച തീയതി മുതൽ ഭാവിയിലുള്ള ഏതെങ്കിലും പലിശയോ വരുമാനമോ മാറ്റിവയ്ക്കപ്പെടും. അതേ വകുപ്പ് ബാങ്ക്, വീട് വായ്പയും അതിനോടനുബന്ധിച്ചുള്ള ചെലവുകളുടെയോ ഭാഗികമായ ചെലവുകളുടെയോ തിരിച്ചടവ് നടത്തിയ എല്ലാ തുകകളും വ്യക്തിയിൽ നിന്ന് വസൂൽ ചെയ്യാനുള്ള അവകാശം നിലനിർത്തുമെന്ന് തീരുമാനിച്ചു.
വകുപ്പ് 11 പ്രകാരം, വ്യക്തിക്ക് പണം തിരിച്ചടയ്ക്കാൻ കഴിയാത്ത സാഹചര്യത്തിൽ, വായ്പ നൽകുന്ന ഏജൻസികൾക്ക് മുന്നിൽ രാജ്യത്തിന്റെ പേരിൽ പിന്തുണയുള്ള വീട് വായ്പയുടെ ബാക്കി തുക തിരിച്ചടയ്ക്കാൻ ബാങ്ക് കടപ്പെടുമ്പോൾ, അതിന് പകരമായി ബാങ്ക് വീട് വായ്പയ്ക്ക് ഉറപ്പ് നൽകുന്നു. വീട് വായ്പയുടെ ഉറപ്പ് ഒരു ഔദ്യോഗിക ഉറപ്പ് കരാർ വഴി മാത്രമേ നിലനിൽക്കൂ. അതേ വകുപ്പ് വീട് വായ്പയുടെ ഉറപ്പ് കരാറിൽ വീട് വ്യക്തമായി നിർവചിക്കപ്പെടേണ്ടതുണ്ടെന്നും, അങ്ങനെ ചെയ്യാത്ത പക്ഷം ഉറപ്പ് കരാർ അമാനമായി കണക്കാക്കപ്പെടുമെന്നും, വീട് വായ്പയ്ക്കുള്ള ഉറപ്പ് കരാർ വീട് വായ്പയുടെ കാലയളവ് മുഴുവൻ നിലനിൽക്കുമെന്നും, മുൻപത്തെ വകുപ്പിൽ പരാമർശിച്ചിരിക്കുന്ന കടം മുഴുവൻ തിരിച്ചടയ്ക്കുന്നതുവരെ നിലനിൽക്കുമെന്നും വ്യക്തമാക്കി.
വായ്പ ലഭിക്കുന്ന വ്യക്തിക്ക്, ബാങ്കിന്റെയും വായ്പ നൽകുന്ന ഏജൻസിയുടെയും മുൻകൂർ അനുമതി ലഭിച്ച ശേഷം മാത്രമേ ഉറപ്പ് നൽകിയ വീട് വിൽക്കാനോ ദാനം ചെയ്യാനോ മറ്റ് നടപടികൾ സ്വീകരിക്കാനോ, അതിൽ ഏതെങ്കിലും വസ്തുവകുപ്പ് അവകാശങ്ങൾ സൃഷ്ടിക്കാനോ കഴിയൂ. അത്തരം നടപടികൾ സ്വീകരിക്കുന്ന വ്യക്തി വീട് വായ്പയ്ക്കുള്ള ഉറപ്പ് നൽകുന്നവരിൽ ഒരാളായിരിക്കണം, അദ്ദേഹം മുൻപ് വീട് വായ്പ ലഭിച്ചിട്ടില്ലാത്തവരിൽ ഒരാളായിരിക്കണം, കൂടാതെ വായ്പ കരാറിലെ കടം വഹിക്കുന്ന വ്യക്തിയുടെ സ്ഥാനത്ത് വരാനുള്ള അദ്ദേഹത്തിന്റെ സമ്മതവും ഉണ്ടായിരിക്കണം.
അതേ വകുപ്പ് തന്നെ റിയാൽ രജിസ്റ്റർ ചെയ്യുന്നതിനും അത് നിയന്ത്രിക്കുന്നതിനും അതിൽ നിന്ന് പ്രവർത്തിക്കുന്നതിനുമുള്ള നടപടിക്രമങ്ങളും മാർഗ്ഗനിർദ്ദേശങ്ങളും നിശ്ചയിക്കാൻ പ്രവർത്തന വിധിയിലേക്ക് അയച്ചു. വകുപ്പ് 12, ക്രെഡിറ്റ് ബാങ്ക് ഓഫ് കുവൈറ്റ് അല്ലെങ്കിൽ മന്ത്രി നിശ്ചയിക്കുന്ന മറ്റേതെങ്കിലും ഏജൻസിക്ക്, ധനസഹായം നൽകുന്ന ഏജൻസികളിൽ നിന്ന് ലഭിക്കുന്ന ഹൗസിംഗ് ഫിനാൻസിംഗിന്റെ മുഴുവൻ ഭാഗവും അല്ലെങ്കിൽ ഭാഗവും വാങ്ങാനും, അതിനെ സെക്കുരിറ്റൈസ് ചെയ്യാനും, ഓഹരിയാക്കി വിൽക്കാനും, നിക്ഷേപകർക്ക് വിൽക്കാനും, അത് ഒരു നിക്ഷേപ ഉപകരണമായി കണക്കാക്കി വീണ്ടും വാങ്ങാനും അധികാരം നൽകുന്നു, ഇത് സാമ്പത്തിക പരിസ്ഥിതിയെ ശക്തിപ്പെടുത്തുന്ന ഒരു ഉപകരണമാണ്, ഇത് പ്രവർത്തന വിധിയിൽ നിശ്ചയിച്ച നടപടിക്രമങ്ങളും കേന്ദ്ര ബാങ്ക് ഓഫ് കുവൈറ്റ്, സെക്യൂരിറ്റീസ് മാർക്കറ്റ് അതോറിറ്റി എന്നിവയുടെ നിയന്ത്രണങ്ങളും അനുസരിച്ചാണ്. വകുപ്പ് 13, കേന്ദ്ര ബാങ്ക് ഓഫ് കുവൈറ്റ് ഹൗസിംഗ് ഫിനാൻസിംഗ് നൽകുന്നതിനുള്ള നിയമങ്ങളും നിയന്ത്രണങ്ങളും പുറത്തിറക്കാനും, സബ്സിഡി ഇല്ലാത്ത ഫിനാൻസിംഗിന് ബാധകമായ പലിശ നിരക്കുകളോ വരുമാന നിരക്കുകളോ നിശ്ചയിക്കാനും നിർബന്ധിതമാക്കുന്നു. വകുപ്പ് 14, പ്രവർത്തന വിധി പ്രസിദ്ധീകരിച്ചതിന് ശേഷം ആറ് മാസത്തിനുള്ളിൽ, മന്ത്രി നിശ്ചയിക്കുന്ന മന്ത്രിയുടെ നിർദ്ദേശപ്രകാരം, നിയമ പ്രമേയത്തിന്റെ പ്രവർത്തന വിധി പുറത്തിറക്കേണ്ടതുണ്ടെന്ന് ഉറപ്പുവരുത്തുന്നു. വകുപ്പ് 15, നിയമ പ്രമേയത്തിന്റെ നിബന്ധനകൾ പ്രവർത്തന വിധി പ്രസിദ്ധീകരിച്ച തീയതി മുതൽ ലഭ്യമാകുന്നവർക്ക് ബാധകമാണെന്ന് നിശ്ചയിക്കുന്നു.
