വീട് ലഭിക്കാനുള്ള അവകാശികൾക്കായുള്ള വീട് ഫണ്ടിംഗുമായി ബന്ധപ്പെട്ട് നിയമ പ്രഖ്യാപനം പുറത്തിറങ്ങി
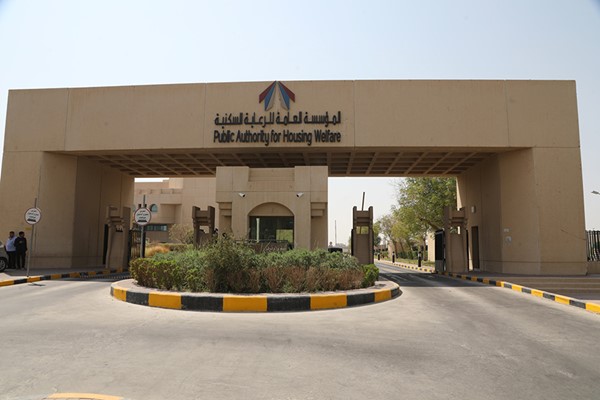
അനുയോജ്യർക്ക് വീട് ലഭ്യമാക്കുകയും ഭൗതിക തടസ്സങ്ങൾ നീക്കം ചെയ്യുകയും ചെയ്യുന്നതിനായി വീട് ലഭിക്കാനുള്ള അവകാശികൾക്കായുള്ള വീട് ഫണ്ടിംഗ് നിയന്ത്രിക്കുന്നതിനായി 2026-ലെ നമ്പർ 114 നിയമ പ്രഖ്യാപനം പുറത്തിറങ്ങി. അർഹതയുടെ നിബന്ധനകളും പരിഹാര സംവിധാനങ്ങളും കൂടാതെ കോവൈറ്റ് സെൻട്രൽ ബാങ്ക് നിശ്ചയിക്കുന്ന നിയന്ത്രണങ്ങളും ഉൾപ്പെടുന്നു.
ഖിയാസ് വിവർത്തനം, ഉറവിടം: الأنباء — യഥാർത്ഥ ഉറവിടം
കുവൈത്ത് ഉദ്യോഗസ്ഥർ അറിയിച്ച പ്രകാരം, ആവാസവകുപ്പിന്റെ ആനുകൂല്യങ്ങൾ ലഭിക്കുന്നവർക്ക് ആവാസസൗകര്യം നൽകുന്നതിനും, അതിന് തടസ്സമാകുന്ന പ്രധാന ഭൗതിക പ്രശ്നങ്ങൾ പരിഹരിക്കുന്നതിനും ഉദ്ദേശിച്ചുള്ള 2026-ലെ നിയമസഭാ ഉത്തരവ് നമ്പർ 114 നേരത്തെ പുറത്തിറങ്ങി.
15 വകുപ്പുകൾ അടങ്ങിയ ഈ നിയമസഭാ ഉത്തരവിന്റെ വിശദീകരണ മെമ്മോറാണ്ടത്തിൽ, ദൃശ്യമായ ഭാവിയിൽ കുവൈത്ത് പൗരന്മാർക്ക് മാനുഷിക മര്യാദയുള്ള ആവാസസൗകര്യം നിലനിർത്തുക എന്നതാണ് ഇതിന്റെ ലക്ഷ്യമെന്ന് വ്യക്തമാക്കിയിട്ടുണ്ട്.
നിയമസഭാ ഉത്തരവിന്റെ രണ്ടാം വകുപ്പ്, ഈ നിയമത്തിന്റെ പ്രാബല്യം നിർവചിക്കുകയും, 2023-ലെ നിയമസഭാ ഉത്തരവ് നമ്പർ 118 പ്രകാരം നഗരങ്ങളോ ആവാസ മേഖലകളോ സ്ഥാപിക്കുന്നതിനും സാമ്പത്തികമായി വികസിപ്പിക്കുന്നതിനുമായി രൂപീകരിച്ച കമ്പനികളിൽ നിന്ന് ആവാസ യൂണിറ്റ് വാങ്ങുന്നതിനോ, അല്ലെങ്കിൽ പൊതു ആവാസ സഹായ സ്ഥാപനം (Public Authority for Housing Welfare) നൽകുന്ന സർക്കാർ ഭൂമി കെട്ടിടം നിർമ്മിക്കുന്നതിനോ, ആവാസ പദ്ധതികളിൽ ഇത് നിശ്ചയിക്കുന്ന നിബന്ധനകൾക്കനുസരിച്ച്, 2025-ലെ നിയമസഭാ ഉത്തരവ് നമ്പർ 89 വഴി തിരുത്തിയ ഈ നിയമപ്രകാരം ഇത് പ്രാബല്യത്തിൽ വരുത്തുകയും ചെയ്തു.
മുകളിൽ പറഞ്ഞ നിയമസഭാ ഉത്തരവിന്റെ മൂന്നാം വകുപ്പ്, പിന്തുണയുള്ള ആവാസ ധനസഹായത്തിന് അർഹതയുള്ളവർ പാലിക്കേണ്ട നിബന്ധനകൾ വ്യവസ്ഥ ചെയ്യുന്നു. ഇതിൽ ഉൾപ്പെടുന്നത്, കുവൈത്ത് ക്രെഡിറ്റ് ബാങ്ക് (Kuwait Credit Bank) പുറത്തിറക്കിയ ആവാസ കടകളുടെ നിയമങ്ങളിൽ നിശ്ചയിച്ചിരിക്കുന്ന പൊതു നിബന്ധനകൾ പാലിക്കുക എന്നതും, വാങ്ങലിനോ കെട്ടിടം നിർമ്മിക്കുന്നതിനോ ഉള്ള ഉദ്ദേശ്യത്തോടെ, മുൻപ് സർക്കാർ ഭൂമി കിട്ടിയവർക്ക് ഉടമസ്ഥതാ സർട്ടിഫിക്കറ്റ് ലഭിച്ചവർക്കോ, (കുവൈത്ത് ക്രെഡിറ്റ് ബാങ്ക്) നൽകുന്ന ഏത് തുകയോ ഉദ്ദേശ്യമോ ഉള്ള കടങ്ങൾ ലഭിച്ചവർക്കോ സർക്കാർ ആവാസ സഹായം ലഭിച്ചിട്ടില്ലെന്ന് ഉറപ്പുവരുത്തുക എന്നതുമാണ്.
നിയമസഭാ ഉത്തരവിന്റെ നാലാം വകുപ്പ്, പിന്തുണയുള്ളതോ ഇല്ലാത്തതോ ആയ ആവാസ ധനസഹായത്തിനുള്ള പ്രത്യേക വ്യവസ്ഥകളും, അത് തിരിച്ചടയ്ക്കുന്ന രീതിയും വ്യവസ്ഥ ചെയ്യുന്നു. കൂടാതെ, കുവൈത്ത് സെൻട്രൽ ബാങ്ക് (Central Bank of Kuwait) നിശ്ചയിക്കുന്ന നിബന്ധനകൾക്കനുസരിച്ച് ഇവ രണ്ടും ഒന്നിച്ച് ഉപയോഗിക്കാൻ അനുവദിക്കുന്നു.
അതേ വകുപ്പ് തന്നെ വ്യക്തമാക്കുന്നത്, പിന്തുണ ലഭിക്കുന്നതും ലഭിക്കാത്തതുമായ വീട് വായ്പയുടെ മുഖ്യധനം തിരിച്ചടയ്ക്കുന്നതിനുള്ള ഉത്തരവാദിത്തം വായ്പാ ഉടമ്പടിയുടെ നിബന്ധനകളും കോവൈറ്റ് സെൻട്രൽ ബാങ്കിന്റെ നിയന്ത്രണങ്ങളും അനുസരിച്ച്, പിന്തുണ ലഭിക്കാത്ത വായ്പയുമായി ബന്ധപ്പെട്ട് ഉണ്ടാകുന്ന പലിശയോ വരുമാനമോ ഉൾപ്പെടെ, വായ്പാ ഗ്രാഹകന് ആണെന്നാണ്. കോവൈറ്റ് സർക്കാർ, ഈ നിയമ പ്രകാരം, പിന്തുണ ലഭിക്കുന്ന വീട് വായ്പയുമായി ബന്ധപ്പെട്ട പലിശയോ വരുമാനമോയുടെ ചെലവ് ഏറ്റെടുക്കുമെന്നും വ്യവസ്ഥ ചെയ്യുന്നു.
മുകളിൽ സൂചിപ്പിച്ച നിയമത്തിലെ അഞ്ചാം വകുപ്പ് പ്രകാരം, എല്ലാ വീട് വായ്പകളും തുല്യമായ മാസിക കിസ്തികളായി തിരിച്ചടയ്ക്കണം. വായ്പാ ഗ്രാഹകന് വായ്പ ലഭിക്കുന്ന തീയതി മുതൽ 25 വർഷത്തിൽ കൂടുതൽ കാലയളവ് തിരിച്ചടവിന് അനുവദിക്കരുത്. വായ്പ നൽകുന്ന സ്ഥാപനവുമായി ബന്ധപ്പെട്ട് കോവൈറ്റ് സെൻട്രൽ ബാങ്ക് നിശ്ചയിക്കുന്ന നിർദ്ദേശങ്ങളും നിയന്ത്രണങ്ങളും അനുസരിച്ചാണ് ഇത് നടപ്പാക്കുക.
ഈ നിയമത്തിലെ ആറാം വകുപ്പ്, വികസകരിൽ നിന്ന് ഒരു വാസയൂണിറ്റ് വാങ്ങുന്നതിനുള്ള വീട് വായ്പ വിതരണ നടപടികളെ, നഗരങ്ങളോ വാസ മേഖലകളോ സ്ഥാപിക്കുന്നതിനും സാമ്പത്തികമായി വികസിപ്പിക്കുന്നതിനുമായി 2023-ലെ 118-ാം നമ്പർ നിയമത്തിലെ നിബന്ധനകളിലേക്ക് കൈമാറുന്നു. അതേ വകുപ്പ് വ്യക്തമാക്കുന്നത്, സ്ഥാപനം നൽകുന്ന സർക്കാർ ഭൂമിയിൽ പണിയിക്കുന്നതിനുള്ള വീട് വായ്പ, ബാങ്കിന്റെ നിയന്ത്രണങ്ങൾ അനുസരിച്ച് ഘട്ടം ഘട്ടമായി വിതരണം ചെയ്യണമെന്നാണ്.
നിയമത്തിലെ ഏഴാം വകുപ്പ്, വായ്പാ ഗ്രാഹകൻ വായ്പാ ഉടമ്പടിയുടെ നിബന്ധനകൾ അനുസരിച്ച് വായ്പ തിരിച്ചടയ്ക്കാത്ത സാഹചര്യത്തിൽ, വായ്പ നൽകുന്ന സ്ഥാപനങ്ങൾ വായ്പാ ഗ്രാഹകന് എച്ചിലിം നൽകേണ്ടതിന്റെ ആവശ്യകത വ്യക്തമാക്കുന്നു. ഇത്തരം സാഹചര്യത്തിൽ, വായ്പാ ഗ്രാഹകൻ പിന്തുണ ലഭിക്കുന്നതോ ലഭിക്കാത്തതോ ആയ വീട് വായ്പയുടെ പുനഃക്രമീകരണ കാലയളവിൽ ഉണ്ടാകുന്ന പലിശയോ വരുമാനമോ തിരിച്ചടയ്ക്കേണ്ടതിന്റെ ഉത്തരവാദിത്തം ഏറ്റെടുക്കണമെന്ന നിബന്ധനയോടെ, കോവൈറ്റ് സെൻട്രൽ ബാങ്കിന്റെ നിർദ്ദേശങ്ങൾ അനുസരിച്ച് 5 വർഷത്തിൽ കൂടുതൽ അല്ലാത്ത കാലയളവിൽ വായ്പ പുനഃക്രമീകരിക്കാനോ, വായ്പാ ഗ്രാഹകനെതിരെ നിയമനടപടികൾ സ്വീകരിക്കാനോ വായ്പാ സ്ഥാപനങ്ങൾക്ക് അധികാരമുണ്ട്.
അഞ്ചാം വകുപ്പ് ധനസഹായം നൽകുന്ന ഏജൻസികളെ വീടുകൾ വാങ്ങാനുള്ള ധനസഹായത്തിന്റെ കേസുകൾ രജിസ്റ്റർ ചെയ്യാനും ബന്ധപ്പെട്ട രേഖകൾ ബഹ്റൈൻ ബാങ്കിന് സമർപ്പിക്കാനും നിർബന്ധിതമാക്കി. കൂടാതെ, വീടുകൾ വാങ്ങാനുള്ള ധനസഹായത്തിനുള്ള നടപടിക്രമങ്ങളും, അതിന്റെ കാലാവധി നീട്ടി നൽകുന്നതും, മുൻകൂട്ടി തിരിച്ചടയ്ക്കുന്നതിനുള്ള മാർഗ്ഗങ്ങളും, ക്ഷമിക്കാവുന്ന കാലയളവും, പരാജയപ്പെടുന്ന സാഹചര്യങ്ങളും അവയുടെ നടപടിക്രമങ്ങളും, ഉപയോക്താവിന് മുന്നറിയിപ്പ് നൽകുന്നതും തുടങ്ങിയവ നിർണ്ണയിക്കുന്നതിനായി പ്രാഥമിക നിയമത്തിന്റെ പ്രാബല്യത്തിലുള്ള ഉപനിയമത്തിലേക്ക് അയച്ചു.
മേൽപ്പറഞ്ഞ നിയമ പ്രകാരമുള്ള ഏഴാം വകുപ്പ് ഈ നിയമത്തിന്റെയും അതിന്റെ പ്രാഥമിക നിയമത്തിന്റെയും വ്യവസ്ഥകൾക്കുള്ളിൽ വന്നതാണ്. കൂടാതെ, സാമ്പത്തിക മന്ത്രാലയത്തെ, പിന്തുണയുള്ള വീടുകൾ വാങ്ങാനുള്ള ധനസഹായത്തിൽ നിന്ന് ഉണ്ടാകുന്ന പലിശ അല്ലെങ്കിൽ വരുമാനം കോവൈറ്റ് ക്രെഡിറ്റ് ബാങ്കിന് നൽകാൻ, പ്രാഥമിക നിയമത്തിൽ നിർദ്ദേശിച്ച വ്യവസ്ഥകൾക്കും നടപടിക്രമങ്ങൾക്കും അനുസരിച്ച് പിന്തുണയുള്ള ധനസഹായം നൽകുന്ന ഏജൻസികളെ തൃപ്തിപ്പെടുത്തുന്നതിനായി പൊതു റിസർവ് ഫണ്ടിൽ നിന്ന് തുക നൽകാൻ നിർബന്ധിതമാക്കി.
എട്ടാം വകുപ്പ്, ഉപയോക്താവ് തിരിച്ചടയ്ക്കാൻ പരാജയപ്പെട്ടാൽ, പിന്തുണയുള്ള വീടുകൾ വാങ്ങാനുള്ള ധനസഹായത്തിന്റെ ബാക്കി തുക തിരിച്ചടയ്ക്കുന്നതിന് ധനസഹായം നൽകുന്ന ഏജൻസികൾക്ക് മുന്നിൽ, രാജ്യത്തിന് വേണ്ടി ബാങ്ക് ഉത്തരവാദിത്തം ഏൽക്കുന്നു എന്ന് തീരുമാനിച്ചു.
ഒമ്പതാം വകുപ്പ്, ഉപയോക്താവ് തിരിച്ചടയ്ക്കാൻ പരാജയപ്പെട്ടാൽ, പിന്തുണയുള്ള വീടുകൾ വാങ്ങാനുള്ള ധനസഹായത്തിന്റെ ബാക്കി തുക തിരിച്ചടയ്ക്കുന്നതിന് ധനസഹായം നൽകുന്ന ഏജൻസികൾക്ക് മുന്നിൽ, രാജ്യത്തിന് വേണ്ടി ബാങ്ക് ഉത്തരവാദിത്തം ഏൽക്കുന്നതിന് പകരമായി ബാങ്ക് വീടുകൾ വാങ്ങാനുള്ള ധനസഹായത്തിന് വേണ്ടി മോർട്ട്ഗേജ് ലഭിക്കുന്നു എന്ന് വ്യക്തമാക്കി. കൂടാതെ, വീടുകൾ വാങ്ങാനുള്ള ധനസഹായത്തിന് വേണ്ടി മോർട്ട്ഗേജ് നിലനിൽക്കുന്നത് ഔദ്യോഗിക മോർട്ട്ഗേജ് കരാർ വഴി മാത്രമേ സംഭവിക്കൂ എന്ന് വ്യക്തമാക്കി.
അതേ വകുപ്പ്, മോർട്ട്ഗേജ് കരാറിൽ വീടുകൾ വാങ്ങാനുള്ള ധനസഹായത്തിന് വേണ്ടി മോർട്ട്ഗേജ് നിലനിൽക്കുന്നത് ഔദ്യോഗിക മോർട്ട്ഗേജ് കരാർ വഴി മാത്രമേ സംഭവിക്കൂ എന്ന് വ്യക്തമാക്കി. കൂടാതെ, മോർട്ട്ഗേജ് കരാറിൽ വീടുകൾ വാങ്ങാനുള്ള ധനസഹായത്തിന് വേണ്ടി മോർട്ട്ഗേജ് നിലനിൽക്കുന്നത് ഔദ്യോഗിക മോർട്ട്ഗേജ് കരാർ വഴി മാത്രമേ സംഭവിക്കൂ എന്ന് വ്യക്തമാക്കി. കൂടാതെ, മോർട്ട്ഗേജ് കരാറിൽ വീടുകൾ വാങ്ങാനുള്ള ധനസഹായത്തിന് വേണ്ടി മോർട്ട്ഗേജ് നിലനിൽക്കുന്നത് ഔദ്യോഗിക മോർട്ട്ഗേജ് കരാർ വഴി മാത്രമേ സംഭവിക്കൂ എന്ന് വ്യക്തമാക്കി.
കുവൈത്ത് ഉദ്യോഗസ്ഥർ വ്യക്തമാക്കിയത്, ഹൈപ്പോത്തിക്കായി വച്ച സമ്പത്ത് വിൽക്കുകയോ ദാനം ചെയ്യുകയോ അല്ലെങ്കിൽ മറ്റ് നടപടികൾ വഴി കൈകാര്യം ചെയ്യുകയോ അതിൽ യാഥാർത്ഥ്യ അവകാശങ്ങൾ സൃഷ്ടിക്കുകയോ ചെയ്യാൻ സാധിക്കില്ല എന്നാണ്, ബാങ്കും ഹൗസിംഗ് ഫിനാൻസ് നൽകുന്ന ഏജൻസിയും മുൻകൂട്ടി അനുവദിച്ച ശേഷം മാത്രമേ ഇത് സാധ്യമാകൂ. കൂടാതെ, സമ്പത്ത് കൈമാറ്റം ചെയ്യപ്പെടുന്ന വ്യക്തി വാസസ്ഥല സഹായത്തിന് അർഹതയുള്ളവരിൽ പെട്ടവരായിരിക്കണം, മുൻപ് ഹൗസിംഗ് ഫിനാൻസ് ലഭിച്ചിട്ടില്ലാത്തവരായിരിക്കണം, കൂടാതെ ഫിനാൻസിംഗ് കരാറിൽ നിന്നുള്ള ബാധ്യതകൾ ഏറ്റെടുക്കാൻ കൈമാറ്റം ചെയ്യപ്പെടുന്ന വ്യക്തിയെ ബാങ്ക് അംഗീകരിക്കണം എന്ന നിബന്ധനകളും ഉണ്ട്.
അതേ വകുപ്പ് ഹൈപ്പോത്തിക്കിന്റെ രജിസ്ട്രേഷൻ, നിയന്ത്രണം, കൈകാര്യം ചെയ്യൽ എന്നിവയ്ക്കായുള്ള നടപടിക്രമങ്ങളും മാർഗ്ഗനിർദ്ദേശങ്ങളും നിർണ്ണയിക്കാൻ പ്രവർത്തന നിയമങ്ങളിലേക്ക് (Executive Regulations) വിടുന്നു.
കുവൈത്ത് ക്രെഡിറ്റ് ബാങ്കിനോ മന്ത്രി നിർണ്ണയിക്കുന്ന മറ്റ് ഏതെങ്കിലും ഏജൻസിക്ക് ഹൗസിംഗ് ഫിനാൻസ് നൽകുന്ന ഏജൻസികളിൽ നിന്ന് ലഭിക്കുന്ന ഫിനാൻസിംഗിന്റെ മുഴുവൻ ഭാഗമോ ഭാഗിക ഭാഗമോ വാങ്ങുക, അതിനെ സെക്യൂരിറ്റൈസ് ചെയ്യുക, ബോണ്ടുകളായി മാറ്റുക, നിക്ഷേപകർക്ക് വിൽക്കുക, തുടർന്ന് ഇത് സാമ്പത്തിക പരിസ്ഥിതിയെ ശക്തിപ്പെടുത്തുന്ന ഒരു നിക്ഷേപ ഉപകരണമായി കണക്കാക്കി വീണ്ടും വാങ്ങുക എന്ന അവകാശം നൽകുന്നതിന് ഡിക്രീയുടെ പന്ത്രണ്ടാം വകുപ്പ് അനുവദിക്കുന്നു. ഇത് പ്രവർത്തന നിയമങ്ങളിലും കുവൈത്ത് സെൻട്രൽ ബാങ്കിന്റെയും സെക്യൂരിറ്റീസ് മാർക്കറ്റ് അതോറിറ്റിയുടെയും നിയന്ത്രണങ്ങളുടെയും അടിസ്ഥാനത്തിൽ നടപ്പാക്കുന്നു.
പതിമൂന്നാം വകുപ്പ് കുവൈത്ത് സെൻട്രൽ ബാങ്കിനെ സബ്സിഡി ഇല്ലാത്ത ഹൗസിംഗ് ഫിനാൻസിന് ലഭിക്കുന്ന പലിശ നിരക്കുകളോ ലാഭങ്ങളോ നിർണ്ണയിക്കുന്നതിനും ഫിനാൻസിംഗ് നൽകുന്നതിനുള്ള പ്രത്യേക നിയമങ്ങളും നിയന്ത്രണങ്ങളും പുറപ്പെടുവിക്കുന്നതിനും നിർബന്ധിതമാക്കുന്നു.
പതിനാലാം വകുപ്പ് പ്രസ്തുത ഓർഡിനൻസ് പ്രോജക്റ്റിനായുള്ള പ്രവർത്തന നിയമങ്ങൾ മന്ത്രിയുടെ നിർദ്ദേശപ്രകാരം ഔദ്യോഗിക ഗസറ്റിൽ പ്രസിദ്ധീകരിച്ച തീയതിയിൽ നിന്ന് ആറ് മാസത്തിനുള്ളിൽ പുറപ്പെടുവിക്കേണ്ടതുണ്ട് എന്ന് വ്യക്തമാക്കുന്നു.
പതിനഞ്ചാം വകുപ്പ് പ്രസ്തുത ഓർഡിനൻസ് പ്രോജക്റ്റിന്റെ നിബന്ധനകൾ ഔദ്യോഗിക ഗസറ്റിൽ പ്രവർത്തന നിയമങ്ങൾ പ്രസിദ്ധീകരിച്ച തീയതിയിൽ നിന്ന് ലഭ്യതയുള്ളവർക്ക് ബാധകമാകും എന്ന് നിശ്ചയിക്കുന്നു.
