Tapos ang linggo ng Bursa ng Kuwait na may halagang merkado na 53.3 bilyon dinar... at ang 'Raisi 50' ay patuloy ang pagtaas sa ikapitong linggo
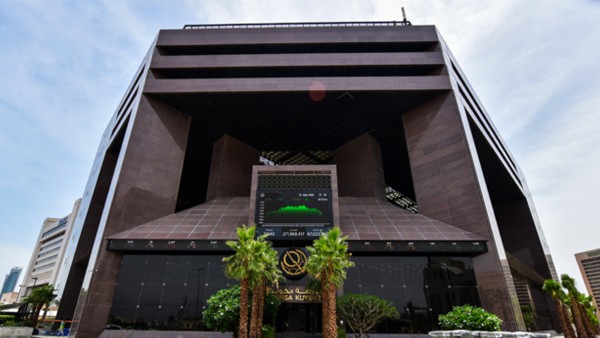
- Pagpapanatili ng presyo ng diskwento sa 3.5% at ang pagsusuri ng "FTSE Russell" ang nagpapatibay sa aktibidad ng mga transaksyon
- "Al-Shal": Mas mabuti kaysa inaasahan ang pagganap ng karamihan sa mga sektor maliban sa epekto ng digmaan... at ang teknolohiya ang nangunguna sa mga pagtaas
Natapos ng mga indeks ng Bursa ng Kuwait ang kanilang lingguhang transaksyon noong ikalawang araw na nakaraan, habang patuloy ang mga aktibidad sa spekulasyon at pagkuha ng kita sa mga napiling akta, lalo na ang mga akta ng mga bangko, na naapektuhan ng epekto ng desisyon ng Sentral na Bangko ng Kuwait na panatilihin ang presyo ng diskwento sa 3.5 porsyento, kasama ang semi-annual na pagsusuri ng indeks ng "FTSE Russell" sa ilang mga nakatalang akta.
Makita ang mga teknolohiya ng robot
Suriin ang mga datos ng demograpiya
Subukan ang mga aplikasyon ng kalendaryo
Nagsimula ang bursa ng linggo sa iba't ibang direksyon, na may likididad na humigit-kumulang 123 milyong dinar, na katumbas ng humigit-kumulang 376.3 milyong dolyar, na hinati sa 45.315 milyong bahagi sa pamamagitan ng 2,758 libong transaksyon, na may malakas na aktibidad sa mga tinutuyuan na akta sa First Market, na kumuhaw ng 51 porsyento ng kabuuang likididad, habang 49 porsyento naman ang nakuha ng Main Market.
Sa antas ng 13 sektor, tumaas ang mga indeks ng 9 sektor sa unang sesyon, na nangunguna ang sektor ng teknolohiya sa 4.54 porsyento, habang bumaba ang 3 sektor, na nangunguna ang sektor ng enerhiya sa 0.46 porsyento, at nanatiling walang pagbabago ang sektor ng mga serbisyo (utilities).
Sa sesyon ng Lunes, patuloy ang pagtaas ng mga indeks sa ikalawang araw na magkasunod, na pinangunahan ng Main Market, na may kaunting pagbaba ng likididad na 121.8 milyong dinar, o humigit-kumulang 372.7 milyong dolyar. Tumaas ang mga indeks ng 9 sektor, na nangunguna ang teknolohiya sa 8.20 porsyento, habang bumaba ang 3 sektor, na nangunguna ang mga consumer goods sa 0.26 porsyento, at nanatiling walang pagbabago ang sektor ng mga serbisyo (utilities).
Nakabuo ng bagong record high ang market capitalization ng mga nakatalang kumpanya sa sesyon, na umabot sa humigit-kumulang 54.045 milyong dinar, o humigit-kumulang 165.3 milyong dolyar, sa gitna ng selektibong pagtawaran ng mga blue-chip at maliliit at katamtamang kumpanya na tinutuyuan ng mga investment group upang makakuha ng mabilisang kita bago ang pagtatapos ng ikatlong quarter.
Sa sesyon sa gitna ng linggo, namumukha ang katangian ng spekulasyon sa mga transaksyon, habang patuloy ang aktibidad sa akta ng isang kumpanya ng takaful (insurance), na naging isa sa mga pinakamahalagang akta sa spekulasyon sa merkado, kasama ang mga operasyon ng pagkuha ng kita sa ilang mga akta at ang paghihintay sa implementasyon at pagsusuri ng "FTSE Russell", na nag-ambag sa pagtaas ng likididad.
Iba-iba ang pagganap ng mga pangunahing indeks habang inaasahan ang desisyon ng Federal Reserve tungkol sa patakaran sa pera at mga presyo ng interes. Tumaas ang mga indeks ng 6 sektor, na nangunguna ang teknolohiya sa 5.26 porsyento, habang bumaba ang 7 sektor, na nangunguna ang healthcare sa 8.99 porsyento.
Nakabuo ng bagong record high ang likididad sa sesyon ng Miyerkules na umabot sa 144.2 milyong dinar, o humigit-kumulang 442.6 milyong dolyar, sa kabila ng dominasyon ng mga operasyon ng pagkuha ng kita sa mga aktibong akta, sa gitna ng pagkakaiba-iba ng mga pangunahing indeks sa pagtatapos habang inaasahan ang desisyon sa patakaran sa pera ng Federal Reserve.
Tumaas ang mga indeks ng 6 sektor sa sesyon, na nangunguna ang sektor ng healthcare sa 8.35 porsyento, habang bumaba ang 6 sektor, na nangunguna ang teknolohiya sa 3.21 porsyento, at nanatiling walang pagbabago ang sektor ng mga serbisyo (utilities).
Namumukha ang paghihintay sa mga trader para sa desisyon ng US Federal Reserve, kasama ang implementasyon ng pagsusuri ng "FTSE Russell", isa sa mga pinakamahalagang tagapagbigay ng mga global na indeks at pag-uuri ng mga merkado ng pera, dahil sa papel ng kanilang regular na pagsusuri sa pagpapahintulot ng daloy ng dayuhang likididad patungo sa mga emerging markets.
Sa pagtatapos ng linggo, naipatupad ang semi-annual na pagsusuri ng mga indeks ng "FTSE Russell" para sa mga Kuwaiti na akta, na kasama ang pagbaba ng pag-uuri ng akta ng Jazeera Airways mula sa listahan ng maliliit na kumpanya patungo sa listahan ng napakaliliit na kumpanya.
Kasama rin sa pagsusuri ang pagdaragdag ng mga stock ng mga kumpanyang "Al-Nizama Al-Aliya" (Automated Systems), "Inovest," "Al-Tijara wa Al-Istithmar Al-Eqari" (Real Estate Trading and Investment), at "Trolley li-Tijara Al-Amma" (Trolley General Trading) sa listahan ng mga napakaliit na kumpanya, habang lumabas naman ang mga stock ng "Burqan li-Hafar Al-Abar wa Al-Tijara wa Al-Siyana" (Burqan Borehole Drilling, Trading, and Maintenance), "Asmant Al-Kuwait" (Kuwait Cement), at "Al-Kuwaitiya li-Bina' Al-Ma'amil wa Al-Muqawalat" (Kuwaiti Factory Construction and Contracting) mula sa parehong listahan.
Sa huling sesyon ng pagpapalitan, nagsimula ang mga transaksyon sa bahagyang pagtaas, na may pagkakaroon ng kumpiyansa sa mga trader dahil sa desisyon ng Bangko Sentral ng Kuwait na panatilihin ang discount rate, na nagpapababa ng gastos sa pondo.
Nanatili ang Bangko Sentral ng Kuwait sa 3.5 porsyento ang discount rate, na pinatutunayan ang katatagan ng mga kondisyon ng istabilidad ng pera at finansya sa bansa, at na ang mga trend sa pera ay sumasabay sa mga lokal na kondisyon sa ekonomiya, na nagdulot ng positibong epekto sa mga transaksyon sa bolsa sa pagtatapos ng linggo.
Binigyang-diin ng bangko na mananatili ang discount rate sa 3.5 porsyento, na inilalarawan nito na ang antas na ito ay sumasalamin sa balanseng patakaran sa pera sa pagitan ng pagtulong sa paglago at pagkontrol sa presyur ng inflasyon.
Patuloy ang pagtaas ng "Raisi 50" (Main 50) index para sa pitong linggo nang walang pagbaba, na nakapag-rekord ng bagong mga record-high na antas, na dinadaanan ng paghahanda ng mga kumpanya na ipagkaloob ang kanilang mga resulta sa finansya para sa ikatlong quarter ng kasalukuyang taon.
Sa pagtatapos ng mga transaksyon ng linggo, ang market value ng mga stock ay umabot sa 53.3 bilyon dinar, o humigit-kumulang 163.6 bilyon dolyar, na may pagbaba ng 0.33 porsyento sa linggo, kumpara sa 53.5 bilyon dinar, o humigit-kumulang 164.2 bilyon dolyar, sa pagtatapos ng nakaraang linggo.
Sa kanyang bahagi, ang ulat ng "Al-Shal li-At-Tashwirat" (Al-Shal Consulting) na inilabas noong Sabado ay nagsabi na hindi pa makikita ang malinaw na negatibong epekto ng digmaan sa pagganap ng iba't ibang sektor ng bolsa, sapagkat nakapagkamit ng positibong pagganap ang karamihan sa mga sector index mula sa huling araw ng trabaho bago ang digmaan ng Estados Unidos at Iran noong Pebrero 24, 2026, hanggang Setyembre 15, 2026, bagama't may pagkakaiba-iba sa antas ng pagganap sa pagitan ng mga ito.
Idinagdag ng ulat na hindi maaaring tukuyin ang laki ng positibong pagganap na maaaring makamit ng mga sector index kung hindi nangyayari ang digmaan, lalo na ang sector index ng mga bangko, na may pinakamataas na timbang sa kontribusyon sa market capitalization ng mga kumpanya sa bolsa.
Inilathala nito na ang sektor ng teknolohiya ang nasa unahan sa pagganap, na may pagtaas ng kanyang index ng humigit-kumulang 1,455.6 porsyento, kahit na ang kanyang kontribusyon sa market capitalization ng bolsa ay hindi lumalampas sa 0.3 porsyento, na sinundan ng sektor ng insurance na may pagtaas ng humigit-kumulang 35.8 porsyento, sa gitna ng pagtaas ng mga risk at kasamang pagtaas ng mga premium sa insurance.
Nanghikayat ang sektor ng mga basic materials sa ikatlong posisyon na may pagtaas ng kanyang index ng humigit-kumulang 26.4 porsyento, na inuugnay ng ulat sa pagkalito sa mga supply chain, pagtaas ng demand kumpara sa supply, at ang resulta nito na pagtaas ng mga presyo.
Tinukoy ng ulat na may walong sektor pa ang nakapagkamit ng positibong pagganap na nasa pagitan ng katamtaman at mahina, na pinangunahan ng sektor ng telecommunications na may pagtaas ng humigit-kumulang 11.3 porsyento, na sinundan ng real estate na humigit-kumulang 9.9 porsyento, financial services na humigit-kumulang 7.3 porsyento, at healthcare na humigit-kumulang 5.3 porsyento.
Nakapagkamit rin ng pagtaas ng humigit-kumulang 4.9 porsyento ang sektor ng consumer goods, 3.8 porsyento ang energy, at 2.7 porsyento ang manufacturing.
Binigyang-diin ng ulat ang kaunting pagtaas ng sektor ng mga bangko, na umabot sa humigit-kumulang 1.2 porsyento, na hinihikayat nito na suriin ang mga dahilan nito, at kung ito ay may kaugnayan sa pag-init ng mga pangyayari sa geopolitika, sa kapaligiran ng lokal na ekonomiya dahil sa digmaan, o sa ibang mga salik.
May dalawang sektor lamang ang nakapagkamit ng negatibong pagganap, na may pagbaba ng humigit-kumulang 1.2 porsyento ang consumer services index, at pagbaba ng humigit-kumulang 4.9 porsyento ang utilities sector.
Natapos ng "Al-Shal" ang kanyang pagsusuri sa pamamagitan ng pagbanggit na wala pang malinaw na paliwanag sa kasalukuyan para sa pagkakaiba-iba sa pagganap ng mga sector index ng bolsa, na itinuturing nito na mas mabuti ang pagganap kumpara sa inaasahan, kung isasaalang-alang ang laki ng epekto ng digmaan sa pampublikong pondo at ekonomiya.
