"Al-Shal": Reckless borrowing is a fast track and danger to falling into the debt trap
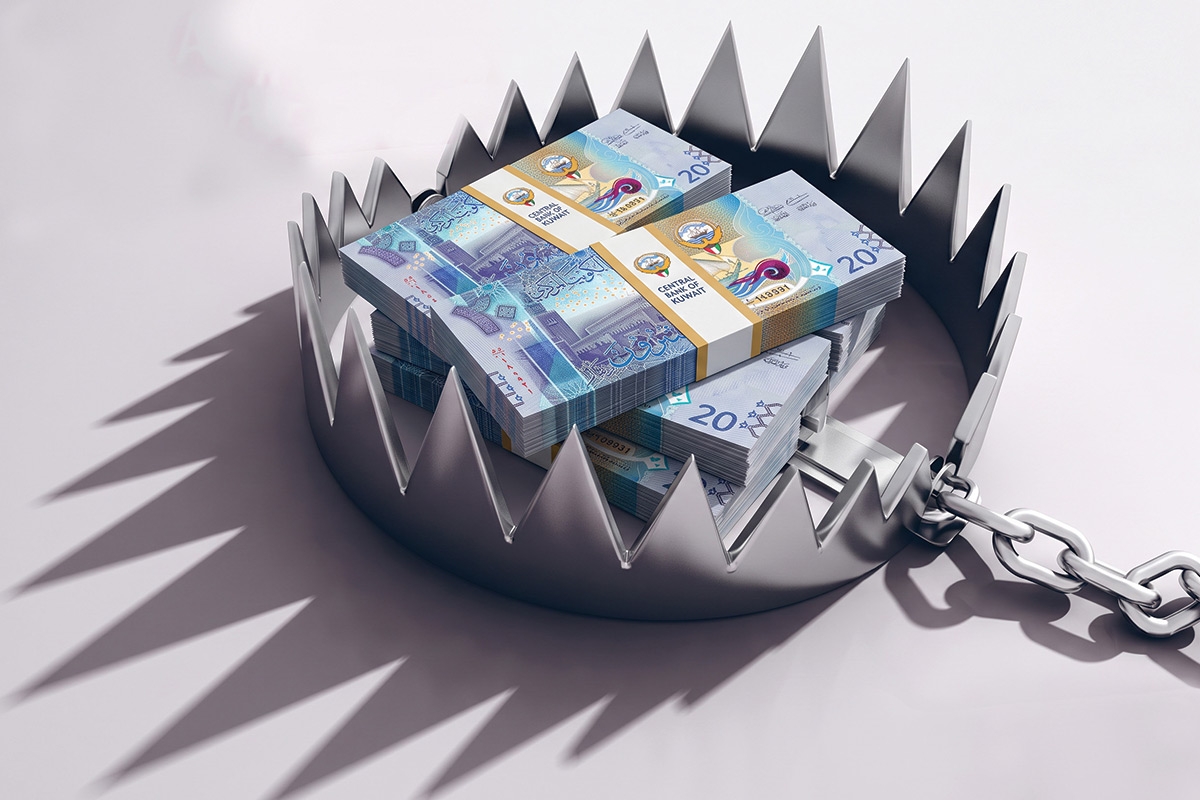
Nagpalagan ang Qatar Economic Forum sa New York noong nakaraang Setyembre 20, at isa sa mga pangunahing paksa nito ay ang trap ng utang. Ayon sa Bloomberg, malaki ang alalahanin tungkol sa kinabukasan ng mga sovereign debt, gaya ng ipinakita ni Kristalina Georgieva, ang Punong Tagapangasiwa ng International Monetary Fund (IMF). Binanggit niya na noong una, iniisip nila na ang dami ng global na sovereign debt—o utang ng mga pamahalaan—ay umaabot sa humigit-kumulang 100 porsyento ng global na ekonomiya hanggang 2031, ngunit ang mabilis na pagtaas ng pagpautang ay nagpapahina nito hanggang 2029, o dalawang taong naipon.
Ayon sa lingguhang ulat ng Al-Shal Consulting, naniniwala ang punong tagapangasiwa na ang gamot ay nasa pagpapatibay ng pampulitikang pondo, at binanggit niya na mayroong sapat na pag-unawa sa kahalagahan ng sitwasyon ng utang, ngunit hindi ito sinusuportahan ng sapat na mga hakbang para sa reporma.
Binanggit niya ang kanyang patuloy na usapan sa Secretary of the Treasury ng Estados Unidos, Brandon Beach, at mayroong kamalayan siya na kung hindi babawasan ng Estados Unidos ang deficit ng kanyang budget at ang dami ng utang nito, hindi ito sustainable.
Idinagdag ng Al-Shal na ang nagpapalala sa sitwasyon ay ang mga presyur ng inflation na nagtulak sa Federal Reserve ng Estados Unidos na itaas ang base interest rate ng dollar, at ang Federal Reserve ay tumigil sa pagtaas nito sa loob ng tatlong taon. Ang bagong puno ng Federal Reserve ng Estados Unidos, si Kevin Warsh, ay inihalal ni Pangulong Trump noong nakaraang Mayo, at bagama’t labag sa kanyang hangaring 1 porsyento o mas mababa, itinaas niya ito. Ang pagtaas ng interest rate kasabay ng patuloy na presyur ng inflation dahil sa limitadong suplay ng enerhiya at pagkagambala sa supply chain, ay magdudulot ng patuloy na pagtaas sa halaga ng pagbayad ng utang.
Binanggit ng punong tagapangasiwa ng IMF na ang mga bansa tulad ng Qatar, Kuwait, at Iraq, na ang karamihan o lahat ng kanilang eksport ng langis at gas ay dumadaan sa Strait of Hormuz, ay isa sa mga pinakamadaling maapektuhan, at maaaring magkaroon ng malaking pag-urong ang kanilang mga ekonomiya.
Inilarawan ng Al-Shal: Hindi namin pinag-uusapan ang detalye ng global na sovereign debt, ang sitwasyon ay siguradong nakakabalisa, at ang presyur sa dollar ay mas nakakabalisa pagkatapos na umabot ang public debt ng Estados Unidos sa humigit-kumulang 40.1 trilyong dolyar, at ang pagtaas ng halaga ng pagpautang. Ang nangyayari sa mundo ay labas sa kakayahan ng ating mga bansa na maapektuhan ito. Ang ating pinag-uusapan ay ang alalahanin sa pagpasok ng ating mga bansa sa trap ng utang na naapektuhan na ang maraming mayaman sa resources na bansa, tulad ng Argentina at Brazil, at hindi pa rin sila nakabangon mula sa mga epekto nito.
Binigyang-diin ng Al-Shal na ang sobrang pagpautang, nang walang reporma sa ating mga pampulitikang pondo, kasabay ng pagtaas ng halaga ng pagpautang, at sa hinaharap, maaaring pagbaba ng presyo ng langis at pagbaba ng halaga ng global na assets, ay isang mabilis at mapanganib na daan patungo sa trap ng utang.
Sa kontekstong ito, inilarawan ng Al-Shal ang isyu na inilathala ng Institute of International Finance noong Setyembre 23, tungkol sa utang ng mundo, ang sovereign at private debt, at hindi mas maganda ang sitwasyon ng private debt kaysa sa sitwasyon ng sovereign debt na binabalaan ni Kristalina Georgieva, ang punong tagapangasiwa ng IMF.
Sinabi ng Al-Shal na ang dami ng public at private debt ng mundo ay umabot sa 365.5 trilyong dolyar sa katapusan ng unang kalahati ng taong ito, na isang bagong rekord, at patuloy na tumataas sa hindi karaniwang bilis. Ang bagong utang sa unang kalahati ng taon ay umabot sa higit 10 trilyong dolyar, o humigit-kumulang quarter ng halaga ng sovereign debt ng Estados Unidos.
Ipinaliwanag niya na humigit-kumulang 65 porsyento ng pagtaas sa unang kalahati ng taong ito ay napunta sa mga emerging economies, o humigit-kumulang 6.5 trilyong dolyar, na nagdudulot ng kanilang bahagi na humigit-kumulang 110.6 trilyong dolyar, o humigit-kumulang 30 porsyento ng kabuuang utang na iyon. Sa antas na ito, ang ratio ng global na utang sa global na Gross Domestic Product (GDP) ay humigit-kumulang 310 porsyento, at inilalathala ng Institute na tila medyo mas mababa ito kumpara sa halaga nito sa simula ng 2021, pagkatapos ng pandemya ng coronavirus; ngunit ang paghahambing ay hindi nagbibigay ng tamang konklusyon, dahil ang mataas na nominal na paglago ng global na GDP dahil sa mataas na antas ng inflation pagkatapos ng pandemya ay hindi sumasalamin sa tunay na pagbaba sa antas ng relative na utang.
Ayon sa ulat, ang pampublikong utang ng Tsina ay tumataas sa huling bahagi ng unang anim na buwan ng taong ito na umabot sa 103 porsyento ng sukat ng kanyang GDP, matapos na nasa humigit-kumulang 95 porsyento ito sa huling bahagi ng gitnang bahagi ng nakaraang taon. Ang ratio ng utang ng pinakamalaking kasosyo nito sa Bric, ang India, ay umabot sa humigit-kumulang 77.5 porsyento ng sukat ng kanyang GDP, na nanatiling matatag sa loob ng isang taon, at para sa Brazil ay humigit-kumulang 97 porsyento ng sukat ng kanyang GDP, matapos na nasa humigit-kumulang 89.5 porsyento ito sa huling bahagi ng unang kalahati ng 2025. Pagkatapos idagdag ang 40.1 trilyong dolyar na umabot na ang pampublikong utang ng Estados Unidos, at ang utang ng mga non-financial na institusyon sa Tsina na umabot sa 144.6 porsyento ng sukat ng kanyang GDP, napapansin natin ang bilis ng pag-usad ng mundo sa kanyang pampubliko at pribadong sektor patungo sa trapiko ng utang.
Binanggit ni Al-Shal na ang malaking paglawak sa pagpapautang, na pinamumunuan ng dalawang pinakamalaking ekonomiya sa mundo, ang Estados Unidos at Tsina, ay dumaragdag sa kompetitibong paglawak mula sa pribadong sektor, lalo na mula sa mga malalaking kumpanya ng artificial intelligence, sa isang panahon na dumaan ang ekonomiya ng mundo sa mataas na presyur ng inflation na nagpilit sa Federal Reserve ng Estados Unidos na itaas ang mga rate ng interes pagkatapos ng tatlong taong paghinto, isang pangyayari na naghahanda para sa mataas na panganib. At maliban na lamang kung ang mga pinagutang na pera ay makabawas ng return na higit pa sa kanyang mataas na halaga at inaasahang magpapataas pa, ang mga epekto ay maaaring maging matindi sa mga bansang nabigo na i-align ang halaga ng utang at ang kanyang return, sa kanilang pampubliko at pribadong sektor.
