Kapag nagkontrata ang kumpanya sa isang 'Market Maker'... ano ang ibig sabihin ng announcement?
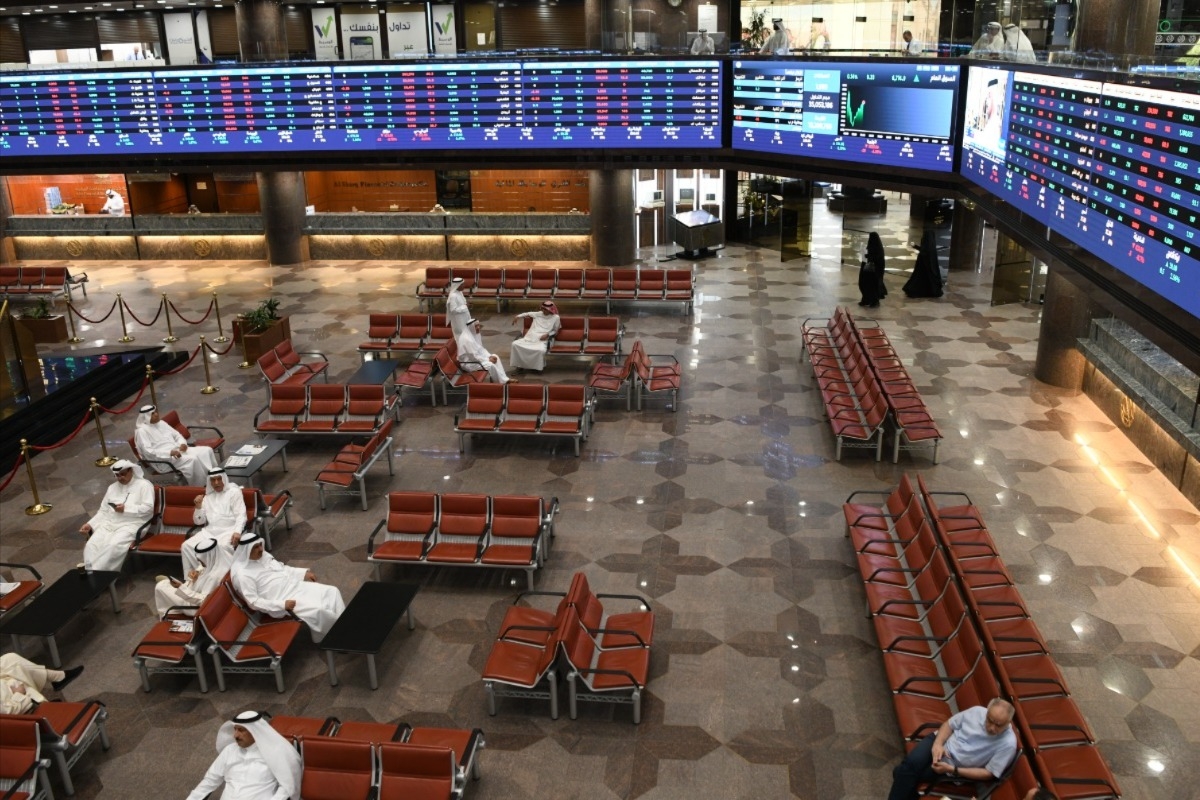
Ipinakita ng isang akademikong pag-aaral na ang mga kumpanya sa Kuwait Stock Exchange ay nagkontrata sa mga market maker upang mapabuti ang likido at makapaglipat sa unang market o mapanatili ang rating
Isinalin ng Qiyas mula sa الجريدة — Orihinal na pinagmulan
Kapag isang kumpanyang nakalista sa Bursa ng Kuwait ay nag-anunsyo ng kontrata nito sa isang market maker, maaaring sa unang tingin ay mukhang ito ay isang teknikal na hakbang na layunin upang palakasin ang kalakalan sa ibabaw ng saham. Gayunpaman, ang mga datos ay nagpapakita na ang oras ng desisyon at ang posisyon ng kumpanya sa mga kinakailangan ng klasipikasyon ay maaaring magpahiwatig ng mas tiyak na mga motibasyon.
Para sa mga kumpanya sa pangunahing merkado, lumalaki ang pagkamuhi upang makipagkontrata habang lumalapit ang kumpanya sa pagpapatupad ng mga kinakailangan para sa paglipat sa Unang Merkado, lalo na kung nakamit na nito ang kondisyon ng market capitalization at natitira lamang ang pagpapabuti sa antas ng likididad.
Sa kabilang banda, para sa mga kumpanya sa Unang Merkado, mas malinaw ang pagkakaroon ng kontrata kapag ang kumpanya ay nakakaranas ng mga presyon na may kinalaman sa pagpapanatili ng kanyang klasipikasyon, partikular kapag nakalista ito sa listahan ng monitoring para sa patuloy na compliance o malapit na dito.
Isang pag-aaral sa akademya na tumalakay sa karanasan ng industriya ng market maker sa Bursa ng Kuwait ay nagpakita na ang desisyon na gumamit ng serbisyo ng market maker ay hindi lamang nauugnay sa pangkalahatang nais na palakasin ang aktibidad ng saham, kundi maaari ring bahagi ng isang estratehikong galaw na may kinalaman sa posisyon ng kumpanya sa mga kinakailangan para sa pag-upgrade o pagpapanatili sa Unang Merkado.
Ang pagiging malapit sa "Unang Merkado" ay nagpapalakas ng kontrata. Ipinaliwanag ng mga resulta na ang mga kumpanya sa pangunahing merkado na malapit sa pagpapatupad ng kondisyon ng likididad na kinakailangan para sa paglipat sa Unang Merkado ay mas may pagkamuhi na makipagkontrata sa market maker kumpara sa mga kumpanya na nakamit na ang kondisyon o sa mga nanatiling malayo dito.
Sa panahon na sakop ng pag-aaral, ang paglipat sa pagitan ng dalawang merkado ay may kaugnayan sa mga pamantayan kabilang ang market capitalization at ang average na halaga ng araw-araw na kalakalan, habang ang kontrata sa market maker ay nanatiling opsyonal.
Ibig sabihin nito na ang kahalagahan ng market maker ay maaaring tumataas partikular kapag ang kumpanya ay nakapaglakbay na ng malaking bahagi ng daan patungo sa pag-upgrade, at ang pagpapabuti sa kalakalan ng saham ay naging isa sa natitirang mga kinakailangan.
Mas malinaw ang ugnayang ito sa mga kumpanya na nakamit ang kondisyon ng market capitalization, na nagpapahiwatig na ang pagbasa ng anunsyo ng kontrata ay nangangailangan ng pag-unawa sa mga kinakailangan na naipatupad na ng kumpanya at sa mga natitira pang kailangang patupadin.
Ayon sa mga resulta ng pag-aaral, ang pagkakaroon ng market maker ay may kaugnayan sa pagtaas ng posibilidad na matupad ng kumpanya ang kondisyon ng likididad ng humigit-kumulang 12 na puntos porsyento, pagkatapos isaalang-alang ang ilang katangian ng kumpanya at iba pang mga salik na kasama sa pagsusuri.
Kabilang din sa natuklasan ng pag-aaral na ang ugnayang ito ay isang istatistikong ugnayan, at hindi nangangahulugan na ang kontrata lamang ang direktang sanhi ng pagpapabuti ng kalagayan ng kumpanya.
Ang pag-aaral, na inilathala sa internasyonal na siyentipikong journal na Research in International Business and Finance sa ilalim ng pamagat na "Sharia Compliance and Strategic Determinants of Market Maker Engagement: Evidence from a Segmented Emerging Market," ay nagpakita na ang paglista ng kumpanya sa listahan ng monitoring para sa patuloy na compliance ay may kaugnayan sa pagtaas ng posibilidad na mayroong kasunduan sa paggawa ng market maker sa taon ng paglista sa listahan o sa nakaraang taon nito.
Ang tinatayang pagtaas sa posibilidad ng pagkakaroon ng kasunduan ay nasa pagitan ng humigit-kumulang 19 at 32 na puntos porsyento, depende sa modelo na ginamit sa pag-aaral.
Ang listahan ng monitoring para sa patuloy na compliance ay kinabibilangan ng mga kumpanyang nasa ilalim ng monitoring dahil sa paglabag sa isa sa mga kinakailangan para sa pagpapanatili sa Unang Merkado, na nagdedeklara sa panganib ng pagbaba ng klasipikasyon kung patuloy ang paglabag, na nagpapatunay na ang pagtaas ng mga posibilidad ng kontrata sa mga ganitong kaso ay naaayon sa pagtatangka ng kumpanya na suportahan ang likididad ng kanyang saham at mapanatili ang kanyang klasipikasyon.
Gayunpaman, ang resulta ay hindi nangangahulugan na ang paggamit ng market maker ay nagbibigay-garantiya ng pagpapanatili ng kumpanya sa Unang Merkado, dahil sinusukat ng pag-aaral ang desisyon ng kontrata, at hindi sinusukat ang tagumpay ng market maker sa pagpigil sa pagbaba ng klasipikasyon.
Dahil dito, ang pag-anunsyo ng isang kumpanya na nakipag-ugnayan sa isang market maker ay maaaring magkaroon ng kahulugang higit pa sa pangalan ng nag-aalok ng serbisyo at ang tagal ng kasunduan. Kung ang kumpanya ay nasa pangunahing merkado, mahalagang suriin kung gaano katayo ito sa mga kinakailangan upang makapag-upgrade sa unang merkado, at kung ang antas ng likidez ang natitirang hadlang sa paglipat nito. Kung nasa unang merkado naman ito, maaaring makabuluhan na suriin kung kinakaharap ba nito ang mga presyon na may kinalaman sa mga kinakailangan sa pagpapanatili o kung na-list na ito sa isang listahan ng pagmamasid sa pagpapatupad. Hindi ibig sabihin nito na lahat ng kasunduan ay isinagawa para sa mga dahong ito, ngunit ipinapakita ng mga resulta na ang posisyon ng kumpanya sa mga kinakailangan sa klasipikasyon ay isa sa mga salik na may kaugnayan sa desisyon ng pagpili ng market maker sa panahong tinatalakay ng pag-aaral. Maaaring magkaroon ng impluwensya ang mga salik tulad ng halaga ng kasunduan, mga negosasyon sa market maker, pagbabago sa pangangailangan ng kumpanya, o pagkamit ng layunin ng kasunduan. Isang kapansin-pansing resulta ay ang pagkakaroon ng isang stock sa mga liquidity buckets ay hindi sariling malinaw na salik sa pagpapaliwanag ng desisyon ng kumpanya na lumikha ng kasunduan sa market maker pagkatapos isalang-salang ang iba pang katangian nito. Ipinapahiwatig nito na ang desisyon ay hindi nakabase lamang sa antas ng likidez ng stock, kundi apektado ng mas malawak na hanay ng mga salik, kabilang ang posisyon ng kumpanya sa mga kinakailangan sa klasipikasyon at mga layunin nito sa pagpapabuti ng kalakalan sa stock. Ang market maker ay tumutukoy sa isang may lisensyang entidad na patuloy na nag-aalok ng pagbili at pagbenta ng stock ayon sa mga tiyak na regulasyon, na nagtutulak sa pagpapadali ng kalakalan, pagpapataas ng likidez ng stock, at pagpapaliit ng spread sa pagitan ng presyo ng pagbebenta at pagbili. Ang likidez dito ay tumutukoy sa kakayahang madaling kalakalan ang stock sa merkado, hindi sa dami ng pera na available sa kumpanya. Ang mga kumpanyang gumagana sa ilalim ng mga alituntunin ng Sharia at may mga institusyonal na pagkakakilanlan sa Sharia compliance ay mas mababa ang pagkakataon na lumikha ng kasunduan sa mga market maker kumpara sa ibang mga kumpanya, pagkatapos isalang-salang ang mga katangian ng kumpanya, likidez, at kalakalan. Sa kabilang banda, walang malinaw na pagkakaiba ang ipinakita ng mga kumpanyang nakaklasipikasyon na compliant sa Sharia sa desisyon ng paggamit ng market maker kumpara sa mga hindi compliant. Ipinapahiwatig ng pag-aaral na ang pagkakaiba sa pagitan ng mga kategorya ng kumpanya ay maaaring may kaugnayan sa pagkakaiba ng basehan ng mga investor, mga pagkakakilanlan sa pamamahala, o iba pang mga konsiderasyon sa kontrata, nang hindi nagtatakda ng anumang isa sa mga salik na ito bilang pangunahing dahilan. Ang mga resulta ay nakabatay sa pagsusuri sa 110 kasunduan sa market making na isinagawa ng 62 na nakalistang kumpanya kasama ang 9 na market maker sa panahon mula 2019 hanggang 2024. Sa dulo ng panahon ng pag-aaral, 47 na kumpanya ang may kumakatawan sa hindi bababa sa isang aktibong kasunduan, na kumakatawan sa humigit-kumulang isang tatlong bahagi ng mga nakalistang kumpanya noong panahong iyon. Ang pag-aaral ay isinagawa nina Dr. Saad Al-Nahid, Dr. Khaled Al-Sabah, at Dr. Saud Al-Thaqafi, mga miyembro ng faculty sa Department of Finance sa College of Administrative Sciences sa Kuwait University.
