Ang global na alon ng inflation ay nagmamasid sa mga pagbabago sa Hormuz
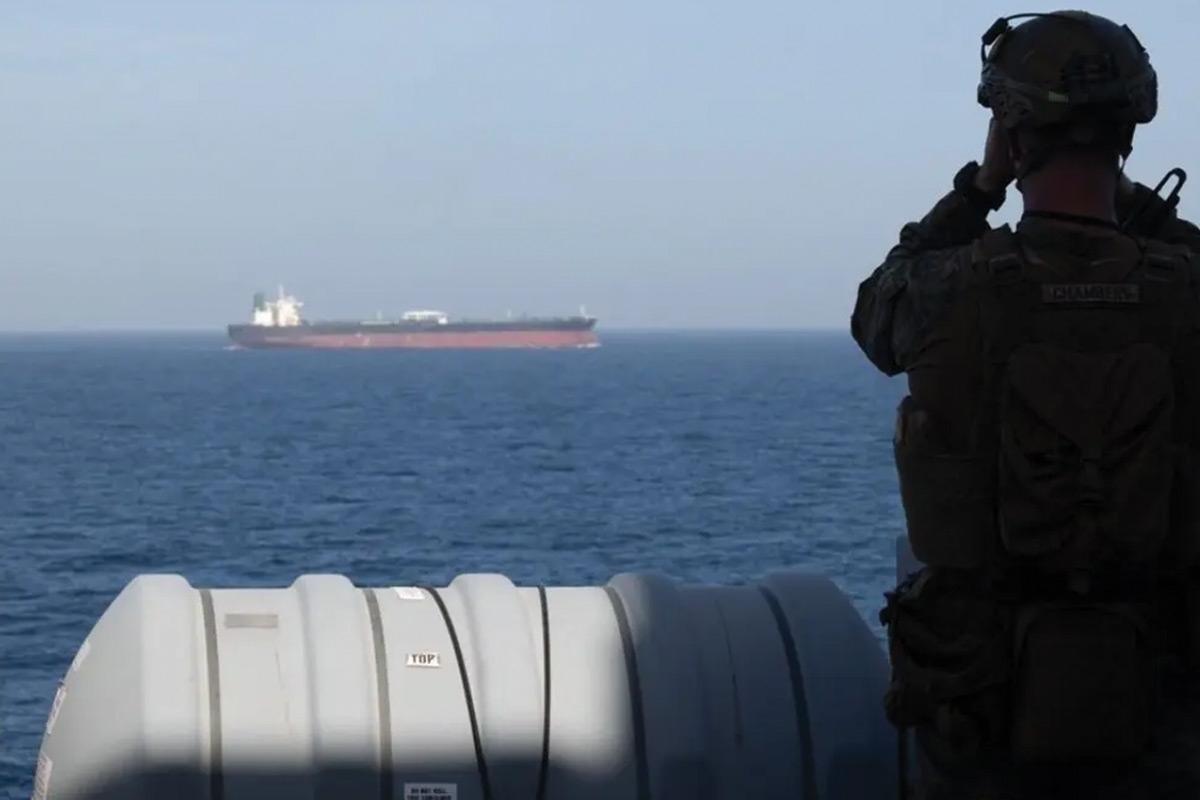
Ang Straits of Hormuz ay kumakatawan sa isa sa pinakamahalagang strategic na puntos sa pandaigdigang ekonomiya, hindi lamang dahil sa kanyang heograpikal na lokasyon, kundi dahil ang isang malaking bahagi ng pandaigdigan
Isinalin ng Qiyas mula sa الجريدة — Orihinal na pinagmulan
Ang Straits of Hormuz ay kumakatawan sa isa sa pinakamahalagang strategic na puntos sa pandaigdigang ekonomiya, hindi lamang dahil sa kanyang heograpikal na lokasyon, kundi dahil ang isang malaking bahagi ng pandaigdigang kalakalan ng langis at gas ay dumadaan dito. Kaya’t ang anumang kasunduan na magbubukas muli ng straits nang buo at stable ay hindi lamang magiging isang pag-unlad sa politika o seguridad sa rehiyon ng Persian Gulf, kundi maaari itong maging isang pangyayaring pang-ekonomiya sa buong mundo na apektado ang presyo ng enerhiya, transportasyon, pagkain, at inflation.
Sa kasalukuyan, patuloy na pinagmamasdan ng mga market nang maingat ang mga negosasyon para sa pagbubukas muli ng straits, habang bumababa ang presyo ng langis.
Ang kahalagahan ng straits ay nasa pagiging pangunahing daan ng mga export ng enerhiya mula sa mga bansa sa Persian Gulf patungo sa mga pandaigdigang market. Dahil dito, ang patuloy na pagkagambala sa paglalayag ay hindi lamang nakakaapekto sa mga bansang tagagawa, kundi nagpapataas din ng gastos sa langis, gas, transportasyon, insurance, at shipping, at ginagawang mas vulnerable ang mga market sa spekulasyon at takot sa kakulangan ng suplay.
Kapag tumataas ang presyo ng langis, hindi nagtatapos ang epekto ng krisis sa gas station. Ang langis ay direktang o hindi direktang bahagi ng gastos sa transportasyon, industriya, petrochemicals, pataba, at produksyon ng maraming kalakal at serbisyo. Kaya’t ang krisis sa Hormuz ay maaaring magbago mula sa krisis sa enerhiya patungo sa pandaigdigang krisis ng inflation.
Kung makamit ang isang tunay na kasunduan na nagpapatibay sa kalayaan sa paglalayag at pagbabalik ng mga oil at gas tankers sa normal na pagdaan, maaaring makita ng mga market sa simula ang mabilis na pagbaba sa tinatawag na “risk premium.”
Ang risk premium ay ang karagdagang halaga na binabayaran ng market dahil sa takot sa kakulangan ng suplay. Kapag nawala ang panganib, maaaring hindi na kailangan ng mga investor at mamimili na bayaran ang karagdagang presyong ito.
Dahil dito, maaaring makita natin ang mabilis na pagbaba ng presyo ng langis bago pa man bumalik sa normal ang lahat ng suplay.
Nakita na natin ang sensitibidad ng langis sa mga balita tungkol sa Hormuz. Sa simula ng Agosto, ang pag-asa sa pagbubukas muli ng straits ay nagdulot ng malakas na pagbaba sa presyo ng langis, bago ito bumalik sa pagtaas habang nagkakaroon ng pagkabigo sa mga negosasyon.
Ayon sa mga tagamasid, kapag stable ang kasunduan, babalik ang buong paglalayag. Kaya’t mayroong inaasahang senaryo na maaaring hatiin sa ilang yugto:
* Sa unang linggo pagkatapos ng kasunduan, maaaring bumaba ang Brent mula sa kasalukuyang antas na malapit sa $90 patungo sa range na $70–$80, dahil sa pagbaba ng risk premium at pagbabalik ng tiwala sa mga market.
* Sa loob ng isang hanggang tatlong buwan, maaaring umusbong ang presyo patungo sa $65–$75 kung magsisimulang mag-improve ang mga suplay at global na inventory.
* Sa loob ng tatlo hanggang anim na buwan, maaaring matatag ang presyo sa isang rough range na $65–$80, depende sa paglago ng global na demand, patakaran ng “OPEC+,” at antas ng produksyon sa Estados Unidos at iba pang mga tagagawa.
* Pagkatapos ng anim hanggang labindalawang buwan, maaaring matatag ang langis sa rehiyon ng $70–$80 kung walang bagong geopolitical na krisis na lumabas.
Kaya’t ang sentral na senaryo na maaaring gamitin sa pag-aaral na ito ay ang pag-abot ng Brent sa humigit-kumulang $70–$75 bawat barrel pagkatapos ng pagkakatag ng paglalayag at pagbabalik ng market sa mas normal na kalagayan.
Ilan sa mga eksperto ay nagpapahiwatig na ang senaryong ito ay analitikal lamang, hindi tiyak na price forecast, dahil ang presyo ng langis ay apektado ng maraming iba pang salik, kabilang ang global na demand, produksyon ng “OPEC+,” economic growth, inventory, sanctions, pati na rin ang mga geopolitical na krisis.
Ayon sa ilang eksperto, kung bumaba ang presyo ng langis mula sa $90 patungong $70 bawat baril, malinaw na bababa ang gastos sa hilaw na materyales. Gayunpaman, hindi lamang sa hilaw na langis nakadepende ang presyo ng gasolina para sa mga mamimili; mayroon ding mga gastos sa pagpapainit, pagpapadala, pag-iimbak, buwis, bayarin, at margin ng mga kumpanyang pamamahagi, kasama na ang mga patakaran sa presyo sa lokal na antas. Kaya’t maaaring makita ang pagbaba ng presyo ng gasolina sa loob ng ilang linggo pagkatapos ipatupad ang kasunduan, kung ito ay ipirmahan ng Iran at ng Estados Unidos, ngunit hindi ito kailangang magbaba sa parehong antas ng pagbaba ng hilaw na langis.
Maaaring ang mga presyo ng pagkain ang pinakakomplikadong aspeto sa sitwasyong ito, dahil ang pagtaas ng presyo ng enerhiya ay nagpapataas ng gastos sa operasyon ng mga farm, pabrika, trak, at barko, at nakakaapekto rin sa produksyon at pagpapadala ng pataba. Kapag bumaba ang presyo ng langis, nagsisimula ring bumaba ang mga gastong ito, ngunit kailangan ng mas mahabang panahon upang makita nang buo ang epekto nito sa presyo ng pagkain. Batay dito, maaaring makita sa loob ng 3 hanggang 12 buwan ang unti-unting pagbaba ng presyur sa mga presyo ng pagkain sa mga pandaigdigang merkado, imbes na agad-agad na pagbaba ng presyo ng mga produkto sa mga tindahan.
Dahil sa epekto ng pagbubukas ng Straits of Hormuz sa pagpigil sa mga salik ng pandaigdigang inflation, ito ang pinakamahalagang pagsubok, at malamang na malapit na konektado sa pagbaba ng presyo ng langis, dahil ito ay magdudulot ng katatagan sa presyo ng gas, shipping, at insurance, na maaaring magdulot ng positibong shock sa pandaigdigang inflation.
Gayunpaman, hindi ito nangangahulugang kailangang bumaba ang mga mataas na presyo na nangyari na, ngunit maaaring malinaw na bumagal ang bilis ng pagtaas nito. Kaya’t maaaring tumulong ang pagbubukas ng Straits of Hormuz sa mundo upang lumabas sa alon ng inflation, ngunit hindi ito nangangahulugang babalik ang lahat ng mga kalakal at serbisyo sa mga presyo bago ang krisis.
Maaaring makakuha ng benepisyo ang Kuwait sa pagbabalik ng normal na nabigasyon, dahil mas regular na maia-export ang langis, at bababa ang mga gastos at panganib sa transportasyon at insurance. Ngunit ang pagbaba ng pandaigdigang presyo ay magdudulot ng pagbaba sa kita mula sa bawat baril.
Ipinapakita ng ilang tagamasid na kung magtatagumpay ang Kuwait na sabay na dagdagan ang produksyon at eksport, maaaring bahagyang mapantayan ng pagtaas ng dami ng ibinebenta ang pagbaba ng presyo, na nagpapakita na mas mahalaga ang ugnayan ng presyo x dami kaysa sa pagtingin lamang sa presyo. Kaya’t ang hinaharap ng Kuwait sa larangan ng langis ay hindi lamang nakadepende sa tanong: Magkano ang presyo ng langis? Kundi pati na rin sa mas mahalagang tanong: Magkano ang baril na kayang produksyunin at i-export ng Kuwait nang may kahusayan? At ano ang gastos sa produksyon at pagpapadala ng bawat baril?
Maaaring mas mahalaga ang susunod na yugto kaysa sa simpleng pagbubukas ng Straits: Paano magamit ng Kuwait ang pagbabalik ng mga eksport? Paano ito itutugma ang presyo ng langis, dami ng produksyon, gastos sa transportasyon, pamumuhunan sa enerhiya, at ang estratehikong layunin na makamit ang mas mataas na antas ng produksyon?
Sa kabuuan, ang pagbubukas ng Straits of Hormuz ay hindi magpapababa ng gastos sa mundo sa loob ng isang gabi, ngunit maaari nitong alisin ang isa sa pinakamalaking pinagmumulan ng presyur sa mga presyo ng enerhiya at sa pandaigdigang inflation.
