Sentral na Bangko ng Kuwait ay naglabas ng balangkas ng regulasyon para sa Open Banking Services
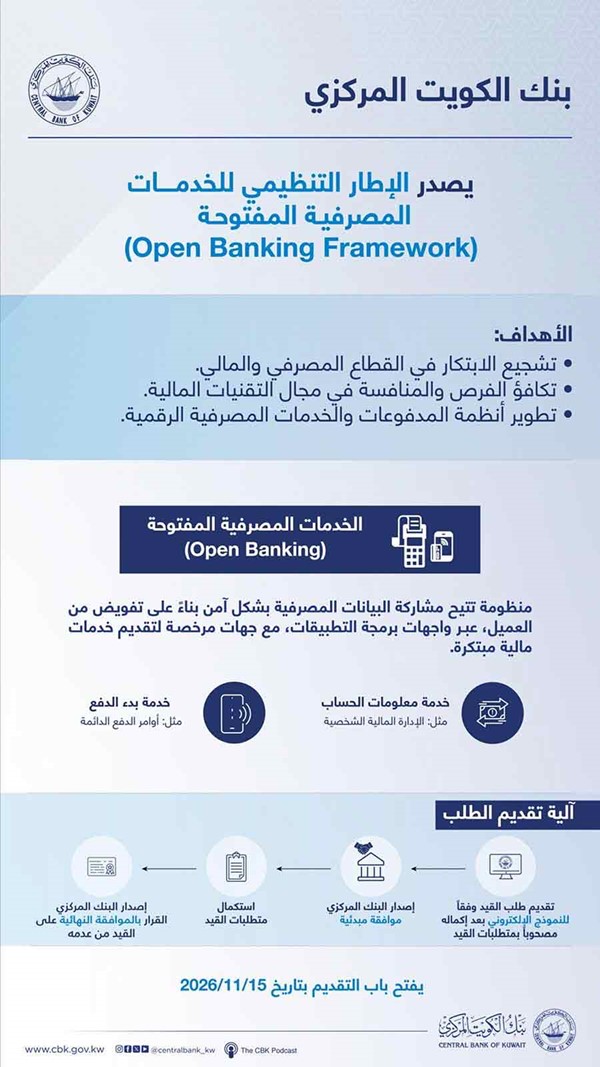
Paglabas ng balangkas ng regulasyon ng Sentral na Bangko para sa Open Banking Services upang mapagana ang mga institusyong pangpananalapi na magbigay ng mga bagong serbisyo na ligtas para sa mga kliyente
Isinalin ng Qiyas mula sa الأنباء — Orihinal na pinagmulan
Sa loob ng kanyang pangako na sumunod sa mga pagbabago na may kinalaman sa makabagong teknolohiyang pang-finansya, inihayag ng Bangko Sentral ng Kuwait ang pinal na bersyon ng balangkas ng regulasyon para sa mga serbisyo ng bukas na banking, matapos itong pag-aralan ang lahat ng opinyon at puna na ipinasa sa draft ng balangkas na regulasyon na inilathala ng Bangko Sentral ng Kuwait noong Hunyo 2025, upang palakasin ang prinsipyo ng transparency at partisipasyon.
Ayon sa isang pahayag ng Bangko Sentral ng Kuwait, ito ay nagpahayag ng kanyang pangako na i-regulate ang mga aktibidad ng mga serbisyo ng bukas na banking sa pamamagitan ng pagtakda ng mga instruksyon sa regulasyon, pamantayan sa seguridad, teknikal, at operasyon, ayon sa pinakamahusay na mga praktika sa buong mundo, upang mapagana ang mga institusyong pinagkalooban ng lisensya ng Bangko Sentral ng Kuwait na magbigay ng mga serbisyo ng bukas na banking sa estado ng Kuwait.
Dagdag pa ng pahayag na ang paglulunsad ng mga serbisyo ng bukas na banking ay isang mahalagang pagbabago sa mga serbisyo na ibinibigay sa sektor ng banking at finansya, kung saan pinapayagan ng mga lokal na bangko ang pagbabahagi ng datos nang ligtas sa mga tagapagbigay ng serbisyo ng impormasyon ng account at mga tagapagbigay ng serbisyo ng pag-simula ng bayad na pinagkalooban ng lisensya ng Bangko Sentral ng Kuwait upang mag-alok ng mga bagong produkto at serbisyo sa Kuwait, base sa malinaw na pahintulot ng kliyente.
Ang saklaw ng mga serbisyo ng bukas na banking sa estado ng Kuwait ay kinabibilangan ng mga serbisyo na may kinalaman sa pagbibigay ng unipormeng impormasyon sa mga kliyente tungkol sa kanilang mga account sa mga lokal na bangko, pati na rin ang pagsubaybay sa kanilang mga gastusin at pagpaplano ng angkop na paraan upang mag-ipon at gastusin ang kanilang pera, pagpapadali ng mga transaksyon ng pautang at mga liham ng garantiya, paglikha ng mga utos ng bayad mula sa mga account sa bangko, at pagtukoy ng mga angkop na pagpipilian sa pagkilala at paghahambing ng mga produkto at serbisyo sa banking.
