6.37 مليارات دينار تُعزز ودائع البنوك خلال عام
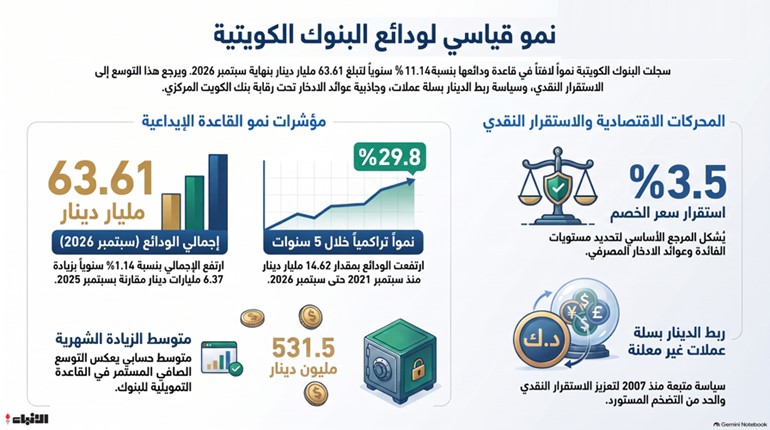
أحمد مغربيسجلت البنوك الكويتية توسعا لافتا في قاعدة ودائعها بنهاية سبتمبر 2026، بعدما ارتفع إجمالي الأرصدة المصرفية بمقدار 6.37 مليارات دينار، ليصل إلى 63.61 مليار دينار، مقارنة مع 57.23 مليار دينار في سبتمبر 2025، بنمو سنوي نسبته 11.14%، وفقا لبيانات بنك الكويت المركزي، في تطور يعكس استمرار تنامي حجم المدخرات والأموال المودعة لدى الجهاز المصرفي المحلي، ويعزز مكانة الودائع باعتبارها إحدى الركائز الأساسية للسيولة والتمويل المصرفي. ويكتسب هذا النمو أهمية اقتصادية في ضوء البيئة النقدية التي تتمتع بها الكويت، والتي تجمع بين العوائد المتاحة على الودائع المصرفية، والاستقرار النسبي لسعر صرف الدينار، إلى جانب الإطار الرقابي الذي ينظمه بنك الكويت المركزي، وهي عوامل توفر مقومات داعمة لجاذبية الادخار المصرفي، وتمنح الأفراد والمؤسسات خيارات متنوعة لإدارة السيولة والمحافظة على مدخراتهم. وتكشف البيانات أن الزيادة السنوية البالغة 6.37 مليارات دينار تعادل نموا في أرصدة الودائع بمتوسط حسابي يبلغ 531.5 مليون دينار شهريا خلال فترة المقارنة، وهو مؤشر يعكس حجم التوسع الصافي في القاعدة التمويلية للبنوك، دون أن يعني بالضرورة تسجيل تدفقات نقدية جديدة بالقيمة نفسها في كل شهر، نظرا إلى تأثر الأرصدة بحركة الإيداع والسحب وإعادة توظيف الأموال والتغيرات الأخرى. وعلى المدى الأطول، تظهر بيانات بنك الكويت المركزي ارتفاع إجمالي الودائع من 48.99 مليار دينار في سبتمبر 2021 إلى 63.61 مليار دينار بنهاية سبتمبر 2026، بزيادة تراكمية قدرها 14.62 مليار دينار خلال 5 سنوات، وبنسبة نمو إجمالية تبلغ نحو 29.8%، بما يعكس اتساع حجم الأموال المحتفظ بها داخل الجهاز المصرفي على مدى فترة ممتدة، وليس خلال عام واحد فقط.وتبرز أهمية هذا التطور في أن الودائع تمثل مصدرا رئيسيا للأموال التي تعتمد عليها البنوك في إدارة عملياتها وتمويل أنشطتها الائتمانية والاستثمارية، حيث يسهم نموها في توسيع القاعدة المتاحة لتلبية احتياجات العملاء من التمويل، مع مراعاة متطلبات السيولة وكفاية رأس المال وإدارة المخاطر.كما أن استمرار نمو أرصدة الودائع على مدى خمس سنوات يوفر مؤشرا مهما على قدرة البنوك المحلية على استيعاب أحجام أكبر من الأموال، في ظل تطور الخدمات المصرفية وتنوع منتجات الادخار والحسابات والودائع لأجل، وهو ما يمنح العملاء خيارات متعددة تتناسب مع احتياجاتهم من السيولة والعائد وفترات الاستحقاق.وتشكل العوائد على الودائع المصرفية أحد المحاور المهمة لفهم جاذبية الادخار في الكويت، خصوصا أن قرارات الأفراد والشركات بشأن الاحتفاظ بالأموال في الحسابات المصرفية تتأثر بمستويات الفائدة المتاحة، وآجال الإيداع، ومدى الحاجة إلى السيولة، إلى جانب البدائل الاستثمارية الأخرى.في هذا الإطار، فإن استقرار سعر الخصم عند 3.5%، يعتبر أحد المؤشرات الأساسية للسياسة النقدية المحلية، ويعكس المستوى المرجعي الذي تتحرك في إطاره مجموعة من أسعار الفائدة المصرفية، مع التأكيد أن سعر الخصم يختلف عن العوائد الفعلية التي تمنحها البنوك على ودائع العملاء.وتتيح الودائع لأجل للمدخرين إمكانية تحديد مدة الاحتفاظ بأموالهم وفق احتياجاتهم، بينما توفر حسابات الادخار والحسابات تحت الطلب درجات مختلفة من المرونة والسيولة، بما يجعل المفاضلة بين المنتجات المصرفية مرتبطة بالعائد المتاح ومدة ربط الأموال وإمكانية استخدامها عند الحاجة.وتزداد أهمية العائد على الودائع عند النظر إلى العائد الحقيقي بعد احتساب التضخم، إذ إن المحافظة على القيمة الشرائية للمدخرات لا تعتمد على الفائدة الاسمية وحدها، وإنما على الفارق بينها وبين معدل ارتفاع الأسعار، فضلا عن العملة التي يحتفظ بها المودع بأمواله. ويمثل الاستقرار النسبي للدينار الكويتي أحد العناصر الجوهرية الداعمة للبيئة النقدية في البلاد، حيث ينتهج بنك الكويت المركزي منذ 20 مايو 2007 سياسة ربط سعر صرف الدينار بسلة مرجحة وغير معلنة من العملات العالمية للدول التي ترتبط بعلاقات تجارية ومالية مهمة مع الكويت، بدلا من ربطه بعملة واحدة.
