Opisyal.. Paglabas ng decree-law tungkol sa housing finance para sa mga karapat-dapat sa housing care
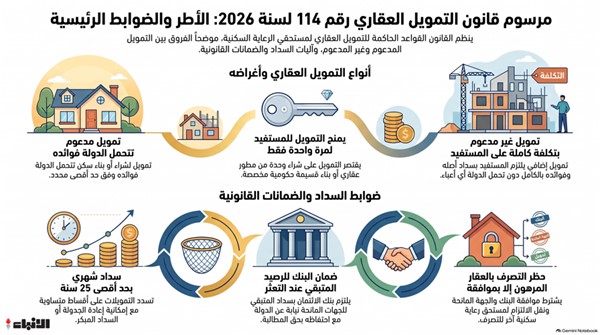
Ipinubliko ang isang decree-law na nag-oorganisa ng subsidized at non-subsidized housing finance para sa mga karapat-dapat sa housing care, sa ilalim ng pagmamasdan ng Central Bank of Kuwait.
Isinalin ng Qiyas mula sa الأنباء — Orihinal na pinagmulan
Nalathala sa opisyal na pahayagan na “Kuwait Ngayon” ang batas na Dekreto Bilang 114 ng taong 2026 tungkol sa pondo para sa pag-aari ng bahay para sa mga karapat-dapat sa tulong pangtirahan.
Ang mga artikulo nito ay naglalaman ng mga sumusunod: Artikulo (1) Sa pagpapatupad ng mga probisyon ng dekreto na may puwersa ng batas, ang mga sumusunod na salita at parirala ay may kahulugang nakasaad sa tabi ng bawat isa: - Ang may-kaugnay na Ministro: Ang ministro na itinakda ng Kapulungan ng mga Ministro. - Ang Institusyon: Ang Pambansang Institusyon para sa Tulong Panahanan. - Ang Bangko: Ang Kuwait Credit Bank. - Ang Benepisyaryo: Ang taong karapat-dapat sa tulong panahanan na nakatupad sa mga kondisyon at regulasyon na itinakda ng bangko. - Ang Yunit ng Panahanan: Isang ari-arian na itinalaga para sa tirahan ng benepisyaryo at may tiyak na hangganan at lawak, maging hiwalay man ito o bahagi lamang nito, anuman ang kanyang kasalukuyang kalagayan kung naitayo na o nasa plano pa lamang. - Ang mga Tagapagbigay ng Pondo para sa Paninirahan: Ang mga lokal na bangko, mga kumpanya ng pondo, at mga kumpanya ng pamumuhunan na nasa ilalim ng pagmamasid ng Central Bank of Kuwait at ang kanilang mga gawain ay kasama ang pagpapaunlad ng paninirahan. - Ang Pondo para sa Paninirahan: Ang mga kredito na ibinibigay ng mga tagapagbigay ng pondo para sa paninirahan sa benepisyaryo sa anyo ng mga pautang o mga operasyon ng pondo, na dapat ay ibinibigay lamang sa benepisyaryo sa isang beses. - Ang Sinuportahang Pondo para sa Paninirahan: Ang pondo na ibinibigay ng mga tagapagbigay ng pondo para sa paninirahan sa benepisyaryo upang bumili ng yunit ng paninirahan mula sa developer ng ari-arian o upang itayo ang gobyernong plot na itinalaga ng institusyon, at ang estado ang magbabayad ng gastos na may kinalaman sa interes o kita na dulot nito, at itatakda ng detalyadong regulasyon ng dekreto na may puwersa ng batas ang pinakamataas na halaga ng sinuportahang pondo para sa paninirahan at ang interes o kita na dulot nito, na naaayon sa mga probisyon ng Batas Bilang 47 ng taong 1993 na binanggit. - Ang Hindi Sinuportahang Pondo para sa Paninirahan: Ang pondo na ibinibigay ng mga tagapagbigay ng pondo para sa paninirahan sa benepisyaryo upang bumili ng yunit ng paninirahan mula sa developer ng ari-arian nang hindi binabayaran ng estado ang anumang gastos na may kinalaman sa interes o kita na dulot nito, ayon sa mga probisyon ng dekreto na may puwersa ng batas at ang kanyang detalyadong regulasyon. - Ang Hypothecation ng Paninirahan: Isang opisyal na kontrata ng hypothecation na nagbibigay sa bangko at mga tagapagbigay ng pondo para sa paninirahan ng isang real na karapatan sa ari-arian, na sa pamamagitan nito ay maaari silang mag-claim sa mga ordinaryong kreditor at mga kreditor na sumusunod sa kanila sa pagkuha ng kanilang karapatan mula sa ari-arian sa anumang kamay, nang hindi binabawasan ang mga probisyon ng Batas Bilang 47 ng taong 1993 na binanggit. - Ang Developer ng Ari-arian: Ang isang ahensyang kinikilala ng institusyon na tumataguyod at nagpapatupad ng mga proyekto ng paninirahan upang magbigay ng mga yunit ng paninirahan na tugon sa pangangailangan ng benepisyaryo sa tulong panahanan. - Ang Detalyadong Regulasyon: Ang detalyadong regulasyon ng dekreto na may puwersa ng batas. Artikulo (2) Ang mga probisyon ng dekreto na may puwersa ng batas ay maglalaan sa pondo para sa paninirahan na ibinibigay ng mga tagapagbigay nito sa benepisyaryo para sa mga sumusunod na layunin: - Bumili ng yunit ng paninirahan mula sa developer ng ari-arian. - Itayo ang gobyernong plot na itinalaga ng institusyon sa mga proyekto ng paninirahan, maging naitayo na man ito o kasalukuyang ginagawa, at ang iba pang mga plot na itatakda ng Kapulungan ng mga Ministro. Artikulo (3) Ang benepisyaryo ay dapat matupad ang mga pangkalahatang kondisyon na itinakda sa regulasyon ng mga pautang para sa paninirahan na inilabas ng bangko para sa layuning bumili o magtayo. Sa lahat ng mga kaso, ang benepisyaryo ay hindi dapat naunang nakatanggap ng tulong paninirahan mula sa estado. Artikulo (4) Ang benepisyaryo ay maaaring mag-isa ng sinuportahang at hindi sinuportahang pondo para sa paninirahan, na may paggalang sa mga regulasyon at mga proseso na itatakda ng Central Bank of Kuwait. Ang benepisyaryo ay responsable sa pagbayad ng pangunahing halaga ng sinuportahang at hindi sinuportahang pondo para sa paninirahan, kasama ang interes o kita na dulot ng hindi sinuportahang pondo, ayon sa mga kondisyon ng kontrata na isinagawa sa tagapagbigay ng pondo para sa paninirahan at mga regulasyon ng Central Bank of Kuwait, na may paggalang sa pagtatanggap ng estado ng gastos ng interes o kita na dulot ng sinuportahang pondo para sa paninirahan, ayon sa mga probisyon ng dekreto na may puwersa ng batas. Artikulo (5) Ang lahat ng mga pondo para sa paninirahan ay babayaran sa buwanang mga pagbabayad na magkapareho, na hindi lalampas sa tagal
Ang pagbabayad ay dapat gawin sa loob ng 25 taon mula sa petsa ng pagsisimula ng pagbibigay ng pondo para sa pagpapaunlad ng ari-arian, kasama ang institusyong nagbibigay ng pondo para sa pagpapaunlad ng ari-arian, ayon sa mga alituntunin at regulasyon na itinatag ng Central Bank of Kuwait. Maaaring bigyan ng benepisyo ang tagatanggap ng isang panahon ng pagpapahinga na itatakda ng Executive Regulations para sa pagbabayad ng mga installment, na dapat kasama sa kabuuang tagal ng pagbabayad, habang ang tagatanggap ay dapat tanggapin ang mga interes o kita na nauugnay sa sinusuportahan at hindi sinusuportahang pondo para sa pagpapaunlad ng ari-arian sa loob ng panahon ng pagpapahinga. Sa mga kaso ng maagang pagbabayad ng umiiral na pondo para sa pagpapaunlad ng ari-arian o bahagi nito, mawawala ang mga interes o kita para sa natitirang panahon ng pondo para sa pagpapaunlad ng ari-arian na naipagbayad.
Artikulo (6) Ang mga proseso ng pagbibigay ng pondo para sa pagpapaunlad ng ari-arian upang bumili ng isang yunit ng tirahan mula sa developer ng ari-arian ay dapat sumunod sa mga alituntunin ng Batas Bilang (118) ng taong 2023 na binanggit. Ang pondo para sa pagpapaunlad ng ari-arian ay ibinibigay sa layuning magtayo sa pamamagitan ng mga yunit ng lupa na itinakda ng institusyon sa mga yugto ng pagtatapos, ayon sa mga patakaran na itinatag ng bangko.
Artikulo (7) Ang mga institusyong nagbibigay ng pondo para sa pagpapaunlad ng ari-arian ay dapat magbigay ng paalala sa tagatangkap kung hindi siya sumusunod sa pagbabayad ayon sa mga alituntunin ng kontrata ng pondo. Sa kaso ng hindi pagsunod sa pagbabayad, maaari nilang baguhin ang pondo para sa pagpapaunlad ng ari-arian sa isang panahon na hindi lalampas sa limang taon, ayon sa mga alituntunin ng Central Bank of Kuwait, habang ang tagatanggap ay dapat tanggapin ang mga interes o kita na nauugnay sa pagbabago ng pondo para sa sinusuportahan at hindi sinusuportahang pondo para sa pagpapaunlad ng ari-arian, o kumuha ng mga hakbang na legal laban sa tagatanggap.
Artikulo (8) Ang mga institusyong nagbibigay ng pondo para sa pagpapaunlad ng ari-arian ay dapat magparehistro ng mga kaso ng pondo para sa pagpapaunlad ng ari-arian at magbigay ng mga dokumento na nauugnay dito sa bangko, kabilang ang mga talahanayan ng pagbabayad at mga kaso ng pagkabigo, ayon sa mga alituntunin at regulasyon na itinatag ng Central Bank of Kuwait sa ganitong aspeto. Ang Executive Regulations ay nagtatakda ng mga proseso ng pondo para sa pagpapaunlad ng ari-arian, pagbabago nito, mga mekanismo ng maagang pagbabayad, panahon ng pagpapahinga, depinisyon ng mga kaso ng pagkabigo at mga hakbang na kailangan, at paalala sa tagatanggap.
Artikulo (9) Ang bangko, bilang kinatawan ng estado, ay magtatala ng mga kontrata sa mga institusyong nagbibigay ng pondo para sa pagpapaunlad ng ari-arian na kinakailangan upang isagawa ang mga alituntunin ng itong dekreto, ayon sa mga alituntunin at regulasyon na nakasaad sa Executive Regulations. Ang Ministry of Finance ay dapat magbayad ng mga interes o kita na nauugnay sa sinusuportahang pondo para sa pagpapaunlad ng ari-arian sa bangko mula sa General Reserve Account, habang ang bangko ay dapat maglipat ng mga halagang ito sa mga institusyong nagbibigay ng pondo para sa pagpapaunlad ng ari-arian, ayon sa mga kondisyon at proseso na itinakda sa Executive Regulations.
Artikulo (10) Ang bangko, bilang kinatawan ng estado, ay dapat magbayad ng natitirang balanse ng sinusuportahang pondo para sa pagpapaunlad ng ari-arian sa mga institusyong nagbibigay ng pondo para sa pagpapaunlad ng ari-arian kung ang tagatanggap ay nabigo sa pagbabayad. Sa kaso ng pagkabigo ng isa sa mga tagatanggap sa pagbabayad, ang bangko, bilang kinatawan ng estado, ay dapat magbayad ng mga interes o kita na dapat bayaran sa sinusuportahang pondo para sa pagpapaunlad ng ari-arian, kasama ang pagbabayad ng natitirang mga installment ng pondo na ito sa mga institusyong nagbibigay nito, o pagbabayad ng natitirang mga installment sa mga petsa ng pagbabayad.
Kung itatapos ang buong balanse ng pinondong pang-paninirahan na sinusuportahan, mawawala ang anumang natitirang mga interes o kita sa hinaharap mula sa petsa ng pagbabayad ng pinondong iyon, at nananatiling may karapatan ang bangko na hilingin sa benepisyaryo ang lahat ng mga halagang binayad para sa pagbayad ng pinondong pang-paninirahan na iyon at ang mga kaakibat na gastos o bahagi nito. Artikulo 11 Nakukuha ng bangko ang hipoteka bilang kapalit ng kanyang pangako, sa ngalan ng estado, sa harap ng mga nagbibigay ng pinondong pang-paninirahan, upang bayaran ang natitirang balanse ng pinondong pang-paninirahan na sinusuportahan kung mabigo ang benepisyaryo na magbayad. Hindi namamalas ang hipoteka ng ari-arian maliban na lamang sa pamamagitan ng opisyal na kontrata ng hipoteka, at dapat itakda ang ari-arian nang tiyak at tumpak sa kontrata ng hipoteka; kung hindi, ang hipoteka ay mawawalan ng bisa. Hindi mawawala ang pagpaparehistro ng hipoteka ng ari-aring nagpapautang sa pinondong pang-paninirahan habang tagal ng kontrata, hanggang sa ganap na pagbayad ng utang na binanggit sa nakaraang artikulo. Ipinakikita ng Patakaran sa Pagpapatupad ang modelo ng kontrata ng pinondong pang-paninirahan, na dapat maglaman ng lahat ng mga detalye at kondisyon na naaayon sa mga probisyon ng dekreto na may puwersa ng batas na ito at sa mga regulasyon ng Bangko Sentral ng Kuwait na may kinalaman dito. Hindi maaaring magdisponer ang benepisyaryo sa ari-aring inihipoteka sa pamamagitan ng benta, regalo, o iba pang mga disposisyon, o magtakda ng anumang karapatang real, maliban na lamang pagkatapos makakuha ng paunang pahintulot mula sa bangko at sa nagbibigay ng pinondong pang-paninirahan, at ang kinalabasan ng disposisyon ay dapat isa sa mga kwalipikado para sa tulong pang-paninirahan na hindi pa nakakuha ng pinondong pang-paninirahan, sa kondisyon na tanggapin niya ang pagpapalit sa benepisyaryo sa mga obligasyon na nagmumula sa kontrata ng pinondong pang-paninirahan. Itatakda ng Patakaran sa Pagpapatupad ang mekanismo at mga proseso para sa pagpaparehistro, pamamahala, at disposisyon ng hipoteka. Artikulo 12 Maaaring bumili ang bangko o anumang ahensyang itatakda ng angkop na ministro ng buo o bahagi ng pinondong pang-paninirahan na ibinigay sa mga benepisyaryo mula sa mga nagbibigay ng pinondong pang-paninirahan, batay sa kasunduan sa mga ahensyang iyon, at i-convert at i-securitize ang pinondong iyon at ibenta ito sa mga manonood, at maaari ring bumili pabalik nito, ayon sa mga proseso na itinakda sa Patakaran sa Pagpapatupad at sa mga regulasyon ng Bangko Sentral ng Kuwait at ng Pamahalaan ng mga Pamilihan ng Pondo. Artikulo 13 Maglabas ang Bangko Sentral ng Kuwait ng mga pamantayan at regulasyon para sa pagbibigay ng pinondong pang-paninirahan, kabilang ang rate ng interes o kita na nauugnay sa hindi sinusuportahang pinondong pang-paninirahan. Artikulo 14 Ang Patakaran sa Pagpapatupad ay ilalabas sa pamamagitan ng dekreto batay sa rekomendasyon ng angkop na ministro sa loob ng anim na buwan mula sa petsa ng paglathala ng dekreto na may puwersa ng batas na ito. Artikulo 15 Ang mga ministro, bawat isa sa kanyang sakop, ay magpapatupad ng dekreto na may puwersa ng batas na ito, at ito ay ilalathala sa Opisyal na Gazeta at magiging epektibo mula sa petsa ng paglathala ng Patakaran sa Pagpapatupad sa Opisyal na Gazeta. Sinusuportahang pinondong pang-paninirahan para sa pagtatayo ng mga plot at pagbili ng mga yunit.. at pagbabayad hanggang 25 taon Paliwanag na Tala: Ang estado ay kukuha sa mga interes ng "pinondong pang-paninirahan" para sa mga kwalipikado para sa tulong pang-paninirahan Ang paliwanag na tala ng dekreto na may puwersa ng batas Blg. 114 ng taong 2026 tungkol sa pinondong pang-paninirahan para sa mga kwalipikado para sa tulong pang-paninirahan ay naglalaman ng mga sumusunod: Ang Saligang Batas ay nagbigay-diin sa paglalatag sa mga pangunahing batayan ng lipunang Kuwait na ang pamilya ay pundasyon ng lipunan, na may pundasyon na relihiyon, moralidad, at pagmamahal sa bayan, at inilagay sa estado ang responsibilidad na pangalagaan ang pagkakakilanlan ng pamilya, palakasin ang mga ugnayan nito, at protektahan ang pagiging ina at kabataan sa ilalim nito, na nagpapaalis sa kanya ng kumpletong responsibilidad sa pagtanggap ng mga isyu at pangangailangan ng pamilya, kung saan ang pinakamahalaga ay ang tulong pang-paninirahan, at pagbibigay ng tulong na ito sa angkop na oras sa pamamagitan ng pag-alis sa pinakamahalagang hadlang na pampinansyal na nakahadlang dito. At sa kabila ng pagkakaiba-iba ng tulong pang-paninirahan na ibinigay ng estado sa mga mamamayang Kuwait, ang isyung pang-paninirahan ay patuloy na lumalala, dulot ng mga hamon sa pinansyal na kinakaharap ng estado sa pangkalahatan at ng Kuwait Credit Bank sa partikular, dahil sa mga istruktural na hindi pagkakapantay-pantay sa kapaligiran ng ekonomiya, na nagdulot ng mga bagong panganib sa kakayahang matupad ang obligasyon na magbigay ng marangal na tirahan sa mamamayang Kuwait sa malapitang hinaharap, sa ilalim ng pag-ipon ng mga hiling at kakulangan sa suplay.
Ang Batas Bilang 118 ng taong 2023 tungkol sa pagtatatag ng mga kumpanyang pang-urbanisasyon o mga lugar pangtirahan at pag-unlad nito sa ekonomiya ay isa sa mga haligi sa paglutas ng problema sa tirahan.
Dahil sa hangarin na palakasin ang nasabing batas at makamit ang mga layunin nito, lumitaw ang pangangailangan para sa isang bagong batas na maging isa sa mga alternatibo na makakatulong sa paglutas ng problema sa tirahan mula sa pananaw ng ekonomiya na nagtitiyak ng kinakailangang katatagan.
Dahil inilabas ang Emiri Decree noong Mayo 10, 2024, at ang Artikulo 4 nito ay nagtatakda na ang mga batas ay isasagawa sa pamamagitan ng mga decree na may force of law, kaya inihanda ang draft na Decree na may force of law na ito, na binubuo ng 15 artikulo. Ang Artikulo 1 nito ay naglalaman ng mga depinisyon na nagpapakita ng tunay na kahulugan ng mga salitang ginamit sa mga provision nito, upang maiwasan ang kalituhan, mapigilan ang anumang duda, at isara ang daan sa maling interpretasyon.
Itinakda ng Artikulo 2 ang saklaw ng aplikasyon ng mga probisyon ng draft na decree na ito sa paraang eksklusibo, at ipinaliwanag ang kanyang paglalapat para sa layunin ng pagbili ng isang yunit pangtirahan mula sa real estate developer ayon sa mga probisyon ng Batas Bilang 118 ng taong 2023 na nasabing, o para sa pagtatayo sa pamahalaang plot na itinalaga ng Public Institution for Housing Welfare ayon sa mga kondisyon at regulasyon na itinatag nito sa mga proyekto pangtirahan, kabilang na ang mga naipatupad at ang mga kasalukuyang ginagawa, pati na rin ang ibang mga plot na itatakda ng Council of Ministers. Hindi naglalapat ang mga probisyon ng decree na ito sa ibang mga layunin, tulad ng pagpapalawak at pag-aayos o pagbili mula sa hindi developer o pagtatayo sa pribadong plot na hindi itinalaga ng Public Institution for Housing Welfare.
Itinakda ng Artikulo 3 ang mga kondisyon para sa kwalipikasyon ng beneficiary para sa subsidised na real estate financing, na binubuo ng pagpapatupad sa mga pangkalahatang kondisyon na itinakda sa regulations ng mortgage loans na inilabas ng Kuwait Finance House para sa layunin ng pagbili o pagtatayo, at hindi pagiging beneficiary ng housing welfare mula sa estado sa nakaraan, maging ito ay para sa mga itinalaga ng mga pamahalaang plot mula sa Public Institution for Housing Welfare, at mayroon nang title deed o nakakuha ng anumang loan na ibinibigay ng Kuwait Finance House, anuman ang halaga o layunin nito.
Ipinaliwanag ng Artikulo 4 ang mga espesyal na probisyon para sa real estate financing, maging ito ay subsidised o hindi subsidised, at ang mekanismo ng pagbayad nito. Itinakda nito ang pagpapayag na pagbuo ng parehong uri ayon sa mga regulasyon at proseso na itatakda ng Central Bank of Kuwait. Naniniwala ang draft na decree na hindi dapat banggitin ang mga halaga nito at ipasa ang pagtatakda nito sa Central Bank of Kuwait, dahil sa ekonomiko at sosyal na kaligtasan at flexibility sa mga transaksyon na nagbabago depende sa mga kondisyon at ekonomikal na kapaligiran, upang hindi ito maging isang mahirap baguhin na limitasyon sa hinaharap kapag kinakailangan.
Ipinaliwanag din ng parehong artikulo na ang beneficiary ay responsable sa pagbayad ng principal ng subsidised at hindi subsidised na real estate financing, kasama ang mga interes o returns na nauukol sa hindi subsidised na financing, ayon sa mga kondisyon ng kontrata ng financing at regulasyon ng Central Bank of Kuwait, habang pinapansin na ang estado ang magtatakbong gastos ng mga interes o returns na nauukol sa subsidised na real estate financing ayon sa mga probisyon ng decree na ito.
Itinakda ng Artikulo 5 na ang lahat ng real estate financing ay babayarin sa pantay na buwanang installments, na hindi lalampas sa 25 taon na tagal ng pagbayad mula sa petsa ng pagsisimula ng paglabas ng real estate financing sa tagapagbigay ng pondo, ayon sa mga instruksyon at regulasyon na itatakda ng Central Bank of Kuwait.
Inaprubahan ng dekreto-batas ang pagbibigay ng isang panahon ng pagpapatawad (grace period) para sa pagbabayad ng mga installasyon, na itatakda ng kasunod na patakaran, at kasama sa kabuuang panahon ng pagbabayad na 25 taon. Sa panahong ito, pinapayagan ang benepisyaryo na humingi ng pagpapabagal sa pagbabayad ng pangunahing halaga ng pondo para sa pagbili ng yunit ng tirahan mula sa developer ng real estate o para sa pagtatayo ng pamahalaang plot na itinalaga ng institusyon, upang bawasan ang bigat sa pamilya, lalo na sa mga naninirahan sa mga upuan na pinagbili. Sa panahong ito, ang benepisyaryo ay dapat magbayad ng interes o kita na dulot ng panahon ng pagpapatawad.
Inilarawan din ng artikulong ito ang maagang pagbabayad ng benepisyaryo, at ang epekto nito sa pagkawala ng interes o kita para sa natitirang panahon ng pondo para sa pagbili ng tirahan na naipagbayad.
Ang Artikulo 6 ay nag-refer sa mga proseso ng pagbibigay ng pondo para sa pagbili ng yunit ng tirahan mula sa developer ng real estate sa mga probisyon ng Batas Bilang 118 ng taong 2023 tungkol sa pagtatatag ng mga kumpanya para sa pagbuo ng mga lungsod o mga rehiyon ng tirahan at pagpapalago nito sa ekonomiya. Inilarawan din ng artikulong ito na ang pondo para sa pagtatayo sa pamahalaang plot na itinalaga ng institusyon ay ibibigay sa mga yugto, at ayon sa mga patakaran ng bangko.
Ang Artikulo 7 ay nagtatakda ng obligasyon ng mga nagbibigay ng pondo na magbigay ng paalala sa benepisyaryo kung hindi siya sumusunod sa pagbabayad ng pondo para sa pagbili ng tirahan na ibinigay sa kanya, ayon sa mga probisyon ng kontrata ng pondo para sa pagbili ng tirahan.
Sa ganitong kaso, pinapayagan ang mga nagbibigay ng pondo na muling i-structure ang pondo para sa pagbili ng tirahan sa loob ng hindi hihigit sa limang taon, ayon sa mga instruksyon ng Bangko Sentral ng Kuwait, habang ang benepisyaryo ay dapat magbayad ng interes o kita na dulot ng panahon ng muling pag-structure ng pondo para sa pagbili ng tirahan, maging ito ay may suporta o walang suporta. O kaya naman ay kumuha ng mga legal na hakbang laban sa benepisyaryo.
Ang Artikulo 8 ay nagtatakda ng obligasyon ng mga nagbibigay ng pondo para sa pagbili ng tirahan na magrehistro ng mga kaso ng pondo para sa pagbili ng tirahan at magbigay ng mga dokumento na may kinalaman dito sa bangko, kabilang ang mga schedule ng pagbabayad at mga kaso ng delikado, ayon sa mga instruksyon at regulasyon na itatakda ng Bangko Sentral ng Kuwait sa ganitong aspeto.
Ang artikulong ito ay nag-refer din sa kasunod na patakaran upang itakda ang mga proseso ng pondo para sa pagbili ng tirahan at muling pag-structure nito, mga mekanismo ng maagang pagbabayad, panahon ng pagpapatawad, mga kaso ng delikado at ang mga proseso nito, at paalala sa benepisyaryo.
Ang Artikulo 9 ay nagbigay ng awtoridad sa Kuwait Credit Bank na maging kahalili ng estado sa pagpirma ng mga kontrata sa mga nagbibigay ng pondo, sa loob ng mga probisyon ng dekreto-batas na ito at ang kasunod na patakaran. Nagtatakda rin ito ng obligasyon ng Ministry of Finance na magbayad ng interes o kita na nauugnay sa pondo para sa pagbili ng tirahan na may suporta sa Kuwait Credit Bank mula sa General Reserve Account, na magbabayad nito sa mga nagbibigay ng pondo na may suporta, ayon sa mga kondisyon at proseso na itatakda sa kasunod na patakaran.
Ang Artikulo 10 ay nagtatakda ng obligasyon ng bangko, bilang kahalili ng estado, sa mga nagbibigay ng pondo para sa pagbili ng tirahan na magbayad ng natitirang balanse ng pondo para sa pagbili ng tirahan na may suporta kung ang benepisyaryo ay hindi makapagbayad.
Inilarawan din na kung ang isang benepisyaryo ay hindi makapagbayad, ang bangko, bilang kahalili ng estado, ay may obligasyong magbayad ng interes o kita na dapat bayaran sa pondo para sa pagbili ng tirahan na may suporta, kasama ang pagbabayad ng natitirang mga installasyon ng pondo na ito sa mga nagbibigay ng pondo, o pagbabayad ng natitirang mga installasyon sa mga petsa ng pagbabayad.
Kung ang buong balanse ng pinondong pang-panahanan na may suporta ay lunas, ang natitirang anumang mga interes o kita sa hinaharap ay mawawala mula sa petsa ng lunas ng pinondong iyon. Gayundin, ipinasya ng parehong artikulo na mananatiling may karapatan ang bangko na hilingin mula sa benepisyaryo ang lahat ng mga halagang binayad para sa lunas ng pinondong pang-panahanan na iyon at ang mga obligasyon na nauugnay dito, o bahagi lamang nito.
Ipinakita ng Artikulo 11 na ang bangko ay kukuha ng hipoteka bilang kapalit ng kanyang pangako, sa pangalan ng estado, sa harap ng mga nagbibigay ng pinondong pang-panahanan, upang lunasin ang natitirang balanse ng pinondong pang-panahanan na may suporta kung ang benepisyaryo ay magkaabala sa paglunyas, at ang hipoteka ng ari-arian ay hindi magiging balido maliban na lamang sa pamamagitan ng opisyal na kontrata ng hipoteka. Pinatibay ng parehong artikulo ang kinakailangang ang ari-arian ay dapat na tukuyin nang tiyak at eksakto sa kontrata ng hipoteka; kung hindi, ang hipoteka ay maging walang bisa, at ang pagpaparehistro ng hipoteka ng ari-arian na naglilingkod bilang garantiya para sa pinondong pang-panahanan ay hindi dapat mawala sa buong tagal ng kontrata, hanggang sa ganap na lunas ng utang na binanggit sa nakaraang artikulo.
Ipinasya din na ang benepisyaryo ay hindi maaaring magdisposisyon ng ari-arian na nakahipoteka sa pamamagitan ng pagbebenta, pagbibigay-libre, o iba pang mga disposisyon, o magtakda ng anumang karapatang real (in rem) dito, maliban na lamang pagkatapos makakuha ng paunang pahintulot mula sa bangko at sa ahensyang nagbibigay ng pinondong pang-panahanan, at ang tumatanggap ng disposisyon ay dapat na isa sa mga kwalipikado para sa tulong pang-panahanan na hindi pa nakakuha ng pinondong pang-panahanan, at sa kondisyon na tanggapin ng tumatanggap ang pagpapalit sa posisyon ng benepisyaryo sa mga obligasyon na nauugnay sa kontrata ng pinondong pang-panahanan. Ipinasa rin ng parehong artikulo ang pagtukoy sa mekanismo at mga proseso para sa pagpaparehistro, pamamahala, at disposisyon ng hipoteka sa isang isinagawang regulasyon.
Ang Artikulo 12 ay nagbigay sa Kuwait Credit Bank o anumang ahensyang itatakda ng angkop na ministro ng karapatang bumili ng buo o bahagi ng pinondong pang-panahanan na ibinigay sa mga benepisyaryo mula sa mga nagbibigay ng pinondong pang-panahanan, at ito ay i-convert sa mga sertipiko, i-iskema, ibenta sa mga mamumuhunan, at bumili pabalik, bilang isa sa mga instrumento ng pamumuhunan na nagpapalakas sa ekonomiyang kapaligiran, ayon sa mga proseso na itinakda sa isinagawang regulasyon at sa mga pamantayan ng Central Bank of Kuwait at ng Capital Markets Authority.
Ipinilit ng Artikulo 13 ang Central Bank of Kuwait na maglabas ng mga patakaran at pamantayan para sa pagbibigay ng pinondong pang-panahanan, at ang pagtukoy sa rate ng mga interes o kita na nauugnay sa hindi sinusuportahang pinondong pang-panahanan.
Pinatibay ng Artikulo 14 ang kinakailangang maglabas ng isinagawang regulasyon para sa proyekto ng dekreto-batas sa pamamagitan ng dekreto, batay sa rekomendasyon ng angkop na ministro, sa loob ng anim na buwan mula sa petsa ng paglilimbag nito sa opisyal na pahayagan.
Itinakda ng Artikulo 15 na ang mga probisyon ng proyekto ng dekreto-batas ay maglalapat sa mga benepisyaryo mula sa petsa ng paglilimbag ng isinagawang regulasyon sa opisyal na pahayagan.
