البغلی: بازار املاک وارد مرحله «غربالگری» شد... نقدینگی مسیر خود را تغییر میدهد و سرمایهگذار به دنبال بازدهی است
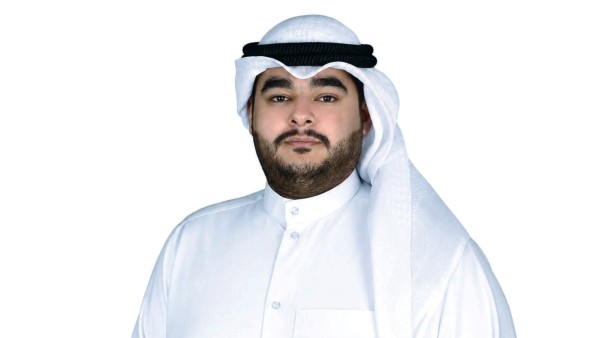
عبدالحمید البغلی، کارشناس، تأکید کرد که دوران افزایشهای آسان به پایان رسیده و نقدینگی به سمت بخش تجاری و مسکونی در حومهها حرکت میکند.
ترجمهٔ قیاس از السياسة — منبع اصلی
رصد «السیاسة» واقع العقارات في ظل المتغيرات المتعددة والمتسارعة
کاهش ۲۰ درصدی قیمتهای مسکن خصوصی تحت تأثیر عوارض زمینهای خالی
دوران افزایشهای آسان قیمتها به پایان رسید... و بخش تجاری پیشزمینه را در اختیار دارد
کمبود گزینههای مسکن کمهزینه بر بازار اجاره تأثیر گذاشت
عبدالحمید بغلی، کارشناس حوزه املاک و مستغلات، تأکید کرد که بازار املاک کویت وارد مرحلهای جدید شده است که از نظر ماهیت با سالهای اوجگیری و افزایشهای همزمان که بیشتر بخشها را در بر میگرفت، متفاوت است. اکنون حرکت بازار انتخابیتر شده و نقدینگی به دنبال بازدهی و امنیت است، نه سفتهبازی بر اساس افزایش قیمتها. در حالی که تنشهای ژئوپلیتیک، افزایش هزینههای ساخت و سختگیری در شرایط تأمین مالی فشارهایی بر فعالیتهای املاک وارد کردهاند، تغییرات قانونی، بهویژه اجرای قانون زمینهای خالی و پیشبینی افزایش عرضه مسکن، در ترسیم مجدد نقشه تقاضا و قیمتها نقش داشتهاند. در ادامه جزئیات این موضوع آمده است:
بغلی در گفتوگوی ویژه با «السیاسة» اظهار داشت که بازار بهطور واقعی وارد مرحلهای از «ثبات و آرامش» پس از دوره اوجگیری شده است و تأکید کرد که «دوران افزایشهای آسان به پایان رسیده است» و بازار املاک کویت اکنون با بازار انتخابیتری روبرو است که در آن فرصتها بین بخشهای مسکونی، سرمایهگذاری و تجاری، بسته به ماهیت هر بخش، موقعیت مکانی و بازدهی ارائهشده، متفاوت است.
وی توضیح داد که شاخص کلی قیمتها در ماههای اخیر تحت فشار قرار گرفته است که ناشی از تداخل چندین عامل از جمله تنشهای منطقهای، افزایش هزینههای ساخت و افزایش هزینه تأمین مالی است، بهاضافه تحولات مرتبط با سیاستهای مسکن و اجرای قانون زمینهای خالی از ژانویه ۲۰۲۶. بغلی افزود که بازار دیگر بهصورت جمعی و یکپارچه مانند گذشته حرکت نمیکند؛ زمانی که افزایش قیمتها همزمان اکثر بخشها را در بر میگرفت. وی توضیح داد که نقدینگی امروز هوشمندانهتر و محتاطتر شده و به سمت بخشهایی حرکت میکند که در آنها توانایی بیشتری برای حفظ ارزش و کسب بازدهی میبیند. وی تأکید کرد که وضعیت فعلی را میتوان در این جمله خلاصه کرد که «نقدینگی از بازار نرفته است، بلکه مقصد خود را تغییر داده است» و اشاره کرد که بخش سرمایهگذاری با خروج نسبی نقدینگی به دلیل احتیاط روبرو است، در حالی که بخش تجاری سهم بیشتری از سرمایههای در جستجوی فرصتهای محدود و عرضه کمتر را به خود جذب میکند.
قیمتها در میانارای ارزش واقعی و کمبود زمین
در خصوص سطوح قیمتها، بغلی معتقد است که بازار املاک در مرحله کنونی، بیشتر بازتابدهنده «کمبود عرضه و سیاستهای دولتی» است تا بازتابدهنده ارزش ذاتی املاک.
وی توضیح داد که اجرای قانون اراضی بایر، در کنار پیشبینی عرضه حدود ۱۴۰ هزار واحد مسکونی، دو عامل مؤثر در بازنگری قیمتها بودهاند، بهویژه در بخش مسکونی؛ جایی که انتظارات افزایش عرضه، برخی خریداران را به صبر و احتیاط واداشته است.
خدمات خبری
در مقابل، بخش سرمایهگذاری انعطافپذیرتر باقی مانده و حتی در برخی موارد تمایل به افزایش نشان داده است که ناشی از محدودیت فرصتهای سرمایهگذاری خوب است.
وی اشاره کرد که کمبود گزینههای مسکونی مقرونبهصرفه نیز بر بازار اجاره تأثیر گذاشته است، بهویژه پس از تخلیه مناطقی مانند حساوی و خیطان ۱۰، که منجر به کاهش عرضه واحدهای کمقیمت و افزایش اجارهبهای برخی آپارتمانها شده است.
کاهش ناهمگون در بخش مسکونی
در مورد دلایل دشواری تداوم کاهش قیمتهای مسکن خصوصی در برخی مناطق، وی گفت که قیمتها در واقع در برخی مناطق واقع در خارج از حلقه ششم، حدود ۲۰ درصد کاهش یافتهاند که تحت تأثیر عوارض اراضی بایر و انتظارات مرتبط با حذف یارانهها و افزایش عرضه بوده است.
وی در بازار اجاره گفت که بازار وارد مرحله بازتعریف قیمتها شده است، اما این روند بین بخشها متفاوت است؛ وی توضیح داد که بخش سرمایهگذاری با افزایش جزئی در بازتعریف قیمتها مواجه است، در حالی که مسکن خصوصی به سمت ثبات یا کاهش در برخی مناطق حرکت میکند.
سرمایهگذاری ملکی در سال ۲۰۲۶
در مورد بخش سرمایهگذاری، البغلی معتقد است که معادله فعلی را میتوان در عبارت «بازده ثابت اما هزینه متغیر» خلاصه کرد.
زمین یا ساختمان؟... ثروت در زمین و درآمد در ساختمان
وی در مقایسه بین خرید زمین یا ساختمان، معتقد است که «زمین ثروت میسازد، در حالی که ساختمان جریان نقدی ایجاد میکند» و توضیح داد که زمین همچنان ابزاری برای ساخت ثروت در بلندمدت است، بهویژه با توجه به کمیابی اراضی و عدم عرضه مساحات جدید در برخی مناطق. وی اشاره کرد که قیمت اراضی تجاری علیرغم فشارهایی که سایر بخشها متحمل شدهاند، ۳.۶ درصد افزایش یافته است.
به گفته وی، زمین از نظر هزینههای عملیاتی پایینتری نسبت به املاک ساختهشده برخوردار است؛ زیرا هزینههای نگهداری، برق یا مشکلات مرتبط با مدیریت مستأجران بر عهده زمین نیست.
در مقابل، ساختمان سرمایهگذاریای به سرمایهگذار درآمد ماهانه میدهد؛ چرا که میتواند بازدهی اجارهای بین ۶ تا ۶.۵ درصد کسب کند. وی گفت که کسانی که به دنبال ساخت ثروت بلندمدت هستند میتوانند به اراضی، بهویژه اراضی تجاری و سرمایهگذاریای که در موقعیتهای ممتاز قرار دارند، توجه کنند، در حالی که کسانی که به دنبال درآمد ماهانه هستند، ممکن است املاک سرمایهگذاریای ساختهشده را گزینه مناسبتری بیابند.
در مقابل، از ترکیب افزایش قیمت زمین و هزینه بالای ساختوساز و تکیه زیاد بر تأمین مالی هشدار داد و معتقد است که خرید زمین مسکونی گرانقیمت و سپس ساختوساز آن با وام، در شرایط فعلی یکی از پرهزینهترین سناریوهاست، زیرا هزینه تأمین مالی و ساختوساز هر دو افزایش یافته است.
۲.۱۶ میلیارد دینار در نیمه اول... اما نقشه نقدینگی تغییر کرده است
در مورد منابع و جهتگیریهای نقدینگی، تأکید کرد که پول در بازار وجود دارد، اما به دلیل تنشهای منطقهای و افزایش هزینه تأمین مالی، محتاطتر شده است. وی اشاره کرد که ارزش کل معاملات بازار در نیمه اول سال ۲۰۲۶ به حدود ۲.۱۶ میلیارد دینار رسید، اما مسیرهای نقدینگی بهطور چشمگیری تغییر کرده است.
وی افزود: نقدینگی فعلی از سه منبع اصلی تأمین میشود:
نقدینگی شهروندان که به سمت بخش مسکونی، بهویژه در مناطق کمقیمتتر، حرکت میکند؛ این امر ناشی از نیاز به مسکن و انتظار برای دریافت حمایتهای مسکنی است. این موضوع افزایش تعداد معاملات مسکن را با وجود کاهش ارزش کل فروش توضیح میدهد.
نقدینگی شرکتهای بزرگ و صندوقها که بیشتر به سمت بخش تجاری و به دنبال فرصتهای محدود و عرضه نادر حرکت میکنند.
علاوه بر نقدینگی خانوادههای ثروتمند و سرمایهگذاران سنتی که همچنان بخشی از سرمایهگذاری خود را در بخش سرمایهگذاری، بهویژه املاک موجود با بازدهی اجارهای پایدار، حفظ کردهاند.
وی اشاره کرد که در مقابل، حضور سفتهبازان و خریدارانی که به تأمین مالی متکی هستند، در بازار کاهش چشمگیری داشته است که این امر ناشی از افزایش نرخ بهره است.
بنابراین، سه مقصد اصلی نقدینگی شکل گرفته است: بخش تجاری به عنوان پناهگاهی نسبی در شرایط محدودیت عرضه، بخش سرمایهگذاری مبتنی بر املاک موجود که بازدهی پایدار ارائه میدهد، و بخش مسکونی در حاشیه شهرها که در آن شهروندان به دنبال قیمتهای پایینتر هستند.
نرخ بهره... ترمز اصلی بازار
البغلی تأکید کرد که هزینه تأمین مالی به یکی از مهمترین عوامل مؤثر بر بازار املاک کویت در سال ۲۰۲۶ تبدیل شده است. وی گفت: «نرخ بهره امروز، ترمز اصلی بازار است.» البغلی توضیح داد که سختگیری در شرایط تأمین مالی و افزایش هزینههای آن، به کاهش شتاب تقاضا کمک کرده و تصمیمات سرمایهگذاران، بهویژه کسانی که برای کسب سود به وامگیری وابستهاند، را بازتعریف کرده است. وی افزود: «در گذشته، بازار پذیرش بیشتری نسبت به خرید با تأمین مالی و انتظار برای افزایش ارزش دارایی داشت، اما امروز سرمایهگذاران بیشتر به تفاوت بین هزینه تأمین مالی و سودی که ملک به دست میدهد، توجه میکنند.» با این حال، البغلی معتقد است که ماههای آینده ممکن است در صورت کاهش نرخ بهره و تصویب قانون پیشبینیشده تأمین مالی مسکن، ثبات بیشتری را به همراه داشته باشند؛ امری که میتواند توانایی تأمین مالی را تقویت کرده و بخشی از تقاضا را به بازار بازگرداند.
بر اساس تحلیل البغلی، بازار املاک کویت نه در مرحلهای از ناپدید شدن نقدینگی، بلکه در مرحلهای از «مرتبسازی مجدد» قرار دارد. پولها هنوز وجود دارند، اما خریداران انتقادیتر شدهاند. خریدار دیگر به دنبال تعقیب افزایش قیمت نیست، بلکه به دنبال موقعیت مکانی، سودآوری و نقدینگی آینده است. در این میان، هزینه تأمین مالی به عاملی تعیینکننده تبدیل شده است که مشخص میکند آیا یک معامله فرصتی واقعی است یا باری بلندمدت.
نقشه تقاضای فعلی... سه الگوی اصلی
کارشناس املاک معتقد است که یکی از بارزترین تغییرات در بازار، تغییر هویت خریدار است. وی گفت: «کسی که امروز خرید میکند، لزوماً همان کسی نیست که سه سال پیش خرید میکرد.» در حال حاضر سه الگوی اصلی از خریداران مشاهده میشود:
اول: شهروند کویتی که به دنبال مسکن است. این گروه بیشتر با بخش مسکن خصوصی مرتبط است و تقاضای آن در مناطق با قیمتهای نسبتاً پایین، بهویژه احمدی و الجهراء، متمرکز است؛ امری که ناشی از طولانی شدن دورههای انتظار برای تخصیص مسکن است. با اجرای قانون زمینهای خالی، این خریداران نسبت به قیمت حساستر شدهاند و به جای جستجو برای بهترین فرصت سرمایهگذاری، به دنبال «ارزانترین قیمت مناسب» هستند.
دوم: سرمایهگذار محتاط. این گروه در بخش سرمایهگذاری متمرکز است و شامل شرکتها و خانوادههایی میشود که نقدینگی دارند و به دنبال پوشش ریسک تورم هستند. تقاضای آنها بیشتر در مناطقی مانند حوالی، السالمیه و الفروانی متمرکز است، بهویژه در ساختمانهای قدیمی با جریانهای اجارهای پایدار. بازدهیهای حدود ۶ تا ۶.۴ درصد، برخی از این فرصتها را در شرایط فعلی جذاب کرده است، زیرا سرمایهگذاران اکنون «سود مشخص» را بر سفتهبازی و ریسک ترجیح میدهند.
● ثالثاً: سرمایهگذار نهادی است که شامل شرکتهای بزرگ، صندوقها، پورتفویهای سرمایهگذاری و تجار بزرگ میشود و تمایل بیشتری به بخش تجاری دارد، بهویژه در شهر کویت، سالمیه و فحیحیل، با تمرکز بر مغازهها و دفاتر، و از محدودیت زمینهای تجاری باکیفیت بهره میبرد.
در مقابل، سرمایهگذار با افزایش هزینههای ساخت و تأمین مالی مواجه است، افزون بر کاهش فروش به دلیل احتیاط خریداران. با این حال، این بخش از دیدگاه او همچنان «نسبتاً جذاب» برای سرمایهگذاری است که به دنبال درآمد پایدار و پوشش ریسک تورم میباشد، بهویژه اگر خرید بر اساس مطالعه بازدهی انجام شود، نه صرفاً بر پایه انتظارات از افزایش قیمتها.
