بورسه کویت هفته را با ارزش بازار ۵۳.۳ میلیارد دینار به پایان رساند... و شاخص «۵۰ اصلی» هفتمین هفته پیاپی صعودی را تجربه کرد
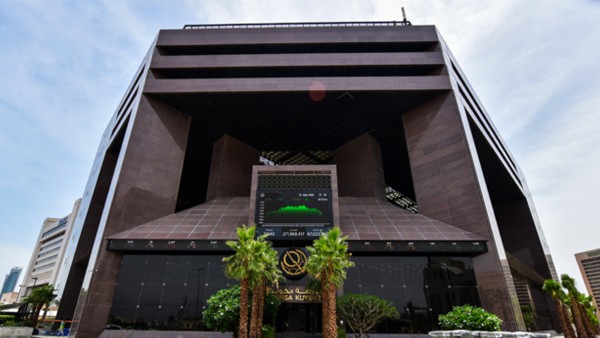
- تثبیت نرخ بهره تخفیفی در ۳.۵ درصد و بازنگری «فوتسی راسل» از فعالیت معاملات حمایت میکنند
- «الشال»: عملکرد اکثر بخشها بهتر از پیشبینیها بود با وجود پیامدهای جنگ... و فناوری در صدر کسبوهای قرار دارد
شاخصهای بورس اوراق بهادار کویت معاملات هفتگی خود را در روز دوشنبه (اول من أمس) در حالی به پایان رساندند که عملیاتهای نوسانگیری و سودگیری از سهام منتخب، بهویژه سهام بانکی، ادامه داشت. این روند تحت تأثیر پیامدهای تصمیم بانک مرکزی کویت برای تثبیت نرخ بهره تخفیفی در ۳.۵ درصد و همچنین بازنگری نیمسالانه شاخص «فوتسی راسل» در تعدادی از سهام ثبتشده قرار داشت.
اكتشاف تقنيات الروبوت
استعرض البيانات الديموغرافية
جرب تطبيقات التقويم
بورس با معاملات متغیر هفته را آغاز کرد، در حالی که نقدینگی به حدود ۱۲۳ میلیون دینار (معادل حدود ۳۷۶.۳ میلیون دلار) رسید. این حجم از معاملات شامل ۴۵.۳۱۵ میلیون سهم از طریق ۲.۷۵۸ هزار معامله بود، همراه با فعالیت قوی در سهام هدف در بازار اول که ۵۱ درصد از کل نقدینگی را به خود اختصاص داد، در مقابل ۴۹ درصد برای بازار اصلی.
در سطح ۱۳ بخش، شاخصهای ۹ بخش در جلسه افتتاحیه افزایش یافتند که بخش فناوری با رشد ۴.۵۴ درصد در صدر قرار داشت، در حالی که سه بخش کاهش یافتند که بخش انرژی با افت ۰.۴۶ درصد در مقدمه قرار داشت و بخش خدمات عمومی (منافع) ثابت ماند.
در جلسه دوشنبه، شاخصها برای دومین روز متوالی با رهبری بازار اصلی به کسب سود ادامه دادند، در حالی که نقدینگی بهطور جزئی به ۱۲۱.۸ میلیون دینار (حدود ۳۷۲.۷ میلیون دلار) کاهش یافت. شاخصهای ۹ بخش افزایش یافتند که فناوری با رشد ۸.۲۰ درصد در صدر قرار داشت، در مقابل کاهش سه بخش که کالاهای مصرفی با افت ۰.۲۶ درصد در مقدمه قرار داشت و بخش خدمات عمومی ثابت ماند.
ارزش بازار شرکتهای ثبتشده در این جلسه به سطح رکورد جدیدی معادل حدود ۵۴.۰۴۵ میلیارد دینار (حدود ۱۶۵.۳ میلیارد دلار) رسید، در حالی که معاملات انتخابی بر سهام رهبر و همچنین سهام کوچک و متوسط متمرکز بود که توسط گروههای سرمایهگذاری برای کسب بازدهی سریع پیش از پایان سهماهه سوم هدف قرار گرفته بودند.
در جلسه میانه هفته، ماهیت نوسانگرانه بر معاملات حاکم بود، همراه با ادامه فعالیت در سهام یکی از شرکتهای بیمه توافقی (تکافلی) که به یکی از برجستهترین سهام نوسانگیری در بازار تبدیل شده است. این امر همزمان با عملیات سودگیری از تعدادی از سهام و انتظار برای اجرای و بازنگری «فوتسی راسل» رخ داد که به افزایش نقدینگی کمک کرد.
عملکرد شاخصهای اصلی در حالی که منتظر تصمیم فدرال رزرو در مورد سیاست پولی و نرخ بهره بودند، متغیر بود. شاخصهای ۶ بخش افزایش یافتند که فناوری با رشد ۵.۲۶ درصد در صدر قرار داشت، در حالی که ۷ بخش کاهش یافتند که بخش مراقبتهای بهداشتی با افت ۸.۹۹ درصد در مقدمه قرار داشت.
جلسه چهارشنبه به سطح رکورد جدیدی برای نقدینگی معادل ۱۴۴.۲ میلیون دینار (حدود ۴۴۲.۶ میلیون دلار) رسید، با وجود حاکمیت عملیات سودگیری بر سهام فعال، در حالی که شاخصهای اصلی در زمان بستهبندی با انتظار برای تصمیم سیاست پولی فدرال رزرو متغیر بودند.
شاخصهای ۶ بخش در این جلسه افزایش یافتند که بخش مراقبتهای بهداشتی با رشد ۸.۳۵ درصد در صدر قرار داشت، در مقابل کاهش ۶ بخش که فناوری با افت ۳.۲۱ درصد در مقدمه قرار داشت و بخش خدمات عمومی ثابت ماند.
حالتی از انتظار میان معاملهگران برای تصمیم فدرال رزرو آمریکا حاکم بود، همزمان با اجرای بازنگری «فوتسی راسل»، یکی از برجستهترین ارائهدهندگان شاخصهای جهانی و رتبهبندی بازارهای مالی، با توجه به نقش بازنگریهای دورهای آن در هدایت جریانهای نقدینگی خارجی به سمت بورسهای نوظهور.
پایان هفته با اجرای بازنگری نیمسالانه شاخصهای «فوتسی راسل» برای سهام کویتی همراه بود که شامل کاهش رتبه سهام «طيران الجزيرة» (جزیره ایرلاینز) از فهرست شرکتهای کوچک به فهرست شرکتهای بسیار کوچک شد.
در بازنگری، سهام شرکتهای «سیستمهای خودکار»، «اینووست»، «تجارت و سرمایهگذاری املاک» و «ترولی تجارت عمومی» به فهرست شرکتهای بسیار کوچک اضافه شدند، در حالی که سهام شرکتهای «برقان حفاری چاهها، تجارت و تعمیرات»، «سیمان کویت» و «کویتی ساخت کارخانهها و پیمانکاری» از همین فهرست خارج شدند.
در جلسه پایانی، معاملات با سودهای جزئی آغاز شد، در حالی که معاملهگران از تصمیم بانک مرکزی کویت برای تثبیت نرخ تنزیل ابراز رضایت کردند؛ تصمیمی که هزینههای پول را کاهش میدهد.
بانک مرکزی کویت نرخ تنزیل را در سطح ۳.۵ درصد حفظ کرد و بر استحکام وضعیت ثبات پولی و مالی در کشور تأکید کرد و اعلام نمود که روندهای پولی با شرایط اقتصادی داخلی همخوانی دارد؛ امری که بهصورت مثبت بر معاملات بورس در پایان هفته تأثیر گذاشت.
بانک تأکید کرد که نرخ تنزیل در سطح ۳.۵ درصد باقی خواهد ماند و توضیح داد که این سطح بازتابدهنده رویکرد متوازن سیاست پولی میان حمایت از رشد و مهار فشارهای تورمی است.
شاخص «رئیس ۵۰» برای هفته هفتم پیاپی روند صعودی خود را ادامه داد و رکوردهای جدیدی ثبت کرد، تحت تأثیر نزدیک شدن به اعلام نتایج مالی شرکتها برای سهماهه سوم سال جاری.
ارزش بازار سهام در پایان معاملات هفته به ۵۳.۳ میلیارد دینار (معادل حدود ۱۶۳.۶ میلیارد دلار) رسید که نشاندهنده کاهش هفتگی ۰.۳۳ درصدی نسبت به ۵۳.۵ میلیارد دینار (معادل حدود ۱۶۴.۲ میلیارد دلار) در پایان هفته گذشته است.
از سوی دیگر، گزارش «الشال مشاوره» که امروز شنبه منتشر شد، اعلام کرد که جنگ تأثیر منفی محسوسی بر عملکرد بخشهای مختلف بورس نداشته است، زیرا اکثر شاخصهای بخشها در بازه زمانی از آخرین روز کاری قبل از جنگ آمریکا و ایران در ۲۴ فوریه ۲۰۲۶ تا ۱۵ سپتامبر ۲۰۲۶، عملکرد مثبتی داشتهاند، هرچند سطح عملکرد بین آنها متفاوت بوده است.
گزارش افزود که آنچه قابل تعیین نیست، میزان عملکرد مثبتی است که شاخصهای این بخشها در صورت عدم وقوع جنگ کسب میکردند، بهویژه شاخص بخش بانکداری که بیشترین وزن را در مشارکت به ارزش بازار شرکتهای بورس دارد.
گزارش توضیح داد که بخش فناوری با افزایش شاخص خود به حدود ۱۴۵۵.۶ درصد، در صدر بخشها قرار گرفت، علیرغم اینکه سهم آن از ارزش بازار بورس بیش از ۰.۳ درصد نیست؛ پس از آن بخش بیمه با افزایشی حدود ۳۵.۸ درصدی قرار گرفت، در حالی که افزایش ریسکها و افزایش قیمتهای حق بیمه همراه بود.
بخش مواد اولیه در رتبه سوم با افزایش شاخص خود به حدود ۲۶.۴ درصد قرار گرفت که گزارش آن را به اختلال در زنجیرههای تأمین، برتری تقاضا بر عرضه و افزایش قیمتهای ناشی از آن نسبت داد.
گزارش اشاره کرد که ۸ بخش دیگر عملکرد مثبتی بین متوسط تا ضعیف ثبت کردند که در صدر آنها بخش ارتباطات با سودی حدود ۱۱.۳ درصد، سپس بخش املاک با حدود ۹.۹ درصد، بخش خدمات مالی با حدود ۷.۳ درصد و بخش مراقبتهای بهداشتی با حدود ۵.۳ درصد قرار داشتند.
همچنین بخش کالاهای مصرفی سودی حدود ۴.۹ درصد، بخش انرژی ۳.۸ درصد و بخش صنعت ۲.۷ درصد کسب کردند.
گزارش به سودهای اندک بخش بانکداری که حدود ۱.۲ درصد بوده است اشاره کرد و خواستار بررسی علل آن شد، و اینکه آیا این موضوع با شدت رویدادهای ژئوپلیتیک، با محیط اقتصادی داخلی به دلیل جنگ، یا با عوامل دیگر مرتبط است.
فقط دو بخش عملکرد منفی ثبت کردند؛ شاخص بخش خدمات مصرفی حدود ۱.۲ درصد کاهش یافت، در حالی که بخش خدمات عمومی (منافع) حدود ۴.۹ درصد کاهش داشت.
«الشال» تحلیل خود را با اشاره به عدم وجود توضیح واضح تاکنون برای تفاوت در عملکرد شاخصهای بخشهای بورس به پایان برد و معتقد است که عملکرد آنها بهتر از انتظار بوده است، بهویژه با در نظر گرفتن حجم پیامدهای جنگ بر مالیات عمومی و اقتصاد.
