۲۶.۶ میلیارد پوند سرمایهگذاری در املاک بریتانیا در سهماهه چهارم
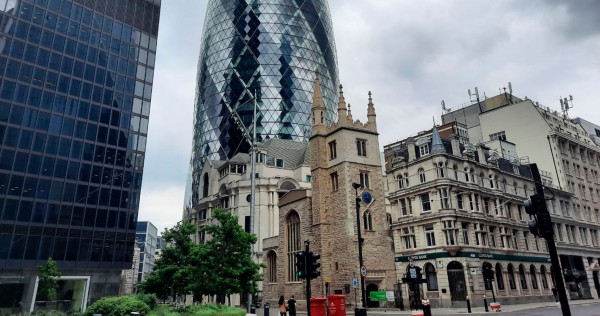
«بيتک کاپیتال»: زخم معاملات سال جاری با وجود تحولات خاورمیانه و نرخهای بهره ادامه دارد گزارشی که توسط شرکت «بيتک کاپیتال»، بازوی سرمایهگذاری گروه «بيت التمويل الكويتي» (BKF) و با موضوع «بازار املاک در بریتانیا» تهیه شد
ترجمهٔ قیاس از السياسة — منبع اصلی
«بيتک کاپیتال»: زخم معاملات سال جاری با وجود تحولات خاورمیانه و نرخهای بهره ادامه دارد
گزارشی که توسط شرکت «بيتک کاپیتال»، بازوی سرمایهگذاری گروه «بيت التمويل الكويتي» (BKF) و با موضوع «بازار املاک در بریتانیا» تهیه شده است، پیشبینی میکند که حجم معاملات در بازار املاک بریتانیا در سال ۲۰۲۶ همچنان رو به رشد باشد و از سطوح مشاهدهشده در سال ۲۰۲۵ فراتر رود. بازار پس از دورههای افزایش نرخ بهره، بهبود قابلتوجهی را تجربه کرده و نرخ سرمایهگذاری ۹ درصد افزایش یافته است.
بر اساس این گزارش، بریتانیا در سهماهه چهارم سال ۲۰۲۵ به سرمایهگذاری به ارزش ۲۶.۶ میلیارد پوند استرلینگ دست یافت که بالاترین سطح فصلی ثبتشده در تاریخ است. گزارش همچنین نشان میدهد که بخشهای هدف املاک شامل دفاتر اداری، مسکن دانشجویی و املاک مسکونی در صدر قرار دارند. جزئیات گزارش به شرح زیر است:
**اخبار اجتماعی**
**اخبار**
با آغاز سال ۲۰۲۶، کارشناسان پیشبینی میکنند که بازارهای املاک اروپا وارد چرخه جدیدی شوند، جایی که بازدهیها عمدتاً به درآمد وابسته خواهند بود. این امر ناشی از ادامه افزایش نرخ بهره پایه بانکهای مرکزی در مقایسه با محیط نرخ بهره بسیار پایین حاکم بر دوره بین بحران مالی جهانی و همهگیری کووید-۱۹ است.
این گزارش افزود که این پیشبینیها پس از آن مطرح شدند که سال ۲۰۲۵ به عنوان سالی با تداوم بهبود قوی پس از دورههای افزایش نرخ بهره مشخص شد. در این سال، بازار اروپا شاهد سرمایهگذاری به ارزش ۲۴۵.۵ میلیارد یورو در سراسر قاره بود که نشاندهنده افزایش ۱۵ درصدی نرخ سرمایهگذاری در اروپا و ۹ درصدی در بریتانیا نسبت به سال قبل است.
بریتانیا در سهماهه چهارم سال ۲۰۲۵ به سرمایهگذاری به ارزش ۲۶.۶ میلیارد پوند استرلینگ دست یافت که بالاترین سطح فصلی ثبتشده در تاریخ است.
پیشبینی میشود حجم معاملات در سال ۲۰۲۶ همچنان رو به رشد باشد و از سطوح سال ۲۰۲۵ فراتر رود. این رشد توسط ارزشهای تعدیلشده، کاهش شکاف بین خریداران و فروشندگان، سررسید بدهیها و همچنین چرخش مالکیتها توسط مؤسسات سرمایهگذار محرک خواهد بود.
گزارش خاطرنشان کرد که جنگ آمریکا و ایران منجر به تداوم درگیریها در خاورمیانه شده است. این موضوع باعث انبساط قابلتوجه نرخهای بهره جهانی به دلیل نگرشهای تورمی پیرامون زنجیرههای تأمین نفت جهانی شده است. این امر منجر به نقض هرگونه پیشبینی برای کاهش نرخ بهره و افزایش انتظارات بانکهای مرکزی برای نرخهای بالاتر در دورهای از نوسانات فزاینده بازار گردید. گزارش اشاره میکند که منحنی سود اوراق سونا (میانگین نرخ بهره بینبانکی یکروزه استرلینگ) با سررسید سهماهه، که پیشبینی میشد در ۲۴ ماه آینده زیر ۳.۵۰ درصد باقی بماند، با نرخ ۰.۷۵ درصد افزایش یافته و به سطحی بسیار بالاتر از ۴.۰۰ درصد رسیده است.
**پیشبینیهای قبلی**
در آغاز سال ۲۰۲۶، بازارها به طور کلی انتظار داشتند که بانک انگلستان به دلیل کاهش تورم و ضعف بازار کار، سیاستهای تسهیلکننده را در پیش گیرد. این پیشبینی پس از کاهش ۲۵ واحد پایهای نرخ بهره توسط بانک انگلستان به ۳.۷۵ درصد در دسامبر ۲۰۲۵ مطرح شد. در مقابل، پیشبینیهای بانک مرکزی اروپا تا حدی خنثیتر بود، زیرا تورم تحت کنترل تلقی میشد و انتظار میرفت نرخ بهره در سطح ۲.۰ درصد ثابت بماند.
**تأثیر املاک**
گزارش بیان کرد که افزایش نرخ بهره ناشی از تورم منجر به کندی فعالیتهای سرمایهگذاری به دلایل زیر میشود: افزایش هزینههای استقراض برای توسعهدهندگان که خود باعث کاهش ارزش کل بدهی در معاملات احتمالی میگردد؛ افزایش هزینههای ساخت؛ و گسترش نرخهای سرمایهگذاری/بازدهی مورد استفاده در ارزیابیها. این وضعیت ممکن است در کوتاهمدت در دورههای نوسان بازار تشدید شود، زمانی که سرمایهگذاران رویکرد «صبر و انتظار» را اتخاذ میکنند.
با وجود شرایط پیشین، افزایش نرخ بهره فرصتهایی را برای پلتفرمهای بدهی که دارای مهارتهای قوی در انتشار بدهی، انضباط سرمایهگذاری و تواناییهای مدیریت و ساختاردهی ریسک هستند، ایجاد میکند و این امر امکان دستیابی به دورههایی از بازدهیهای کلان را فراهم میسازد.
فضاهای اداری: پایینترین سطح در شش سال گذشته
گزارش «بیتک کپیتال» نشان میدهد که عرضه فضاهای اداری به پایینترین سطح خود از سال ۲۰۲۰ رسیده است. بسیاری از مکانها در مرکز شهرها با کمبود عرضه و کاهش نرخ خالی بودن مواجه هستند، بهویژه برای دفاتر رده «الف». همچنین، اشتغال در دفاتر اداری رشد سالانه را تجربه میکند.
ساختمانهای ویژه دانشجویی در بریتانیا همچنان با کمبود عرضه دستوپنج نرم میکند و این کمبود به دلیل افزایش حرکت دانشجویان بینالمللی و داخلی تشدید شده است. برنامههای تحصیلی که به زبان انگلیسی در سراسر اروپا تدریس میشوند، همچنان تقاضای شدیدی دارند و انتظار میرود این بخش از افزایش رشد اجارهبها بهرهمند شود.
بخش مسکونی همچنان بزرگترین بخش سرمایهگذاری در اروپا است و پیشبینی میشود محرک اصلی سرمایهگذاری باقی بماند؛ چرا که افزایش جمعیت و کمبود ناشی از آن منجر به افزایش مستمر اجارهبها خواهد شد.
پیشبینیها... املاک اروپا وارد چرخه جدیدی میشود
اگرچه هنوز زود است که مشخص شود رویدادهای ژئوپلیتیک اخیر در خاورمیانه بهطور کامل چگونه بر فعالیت و عملکرد سرمایهگذاری املاک و مستغلات اروپا در سال ۲۰۲۶ تأثیر خواهد گذاشت، اما شاخصها تأیید میکنند که افزایش تورم و سیاستهای بانکی انقباضی بسیاری از سرمایهگذاران را به اتخاذ رویکردی محتاطانهتر سوق خواهد داد و ممکن است تصمیمات سرمایهگذاری را تا زمان شفافتر شدن چشمانداز آینده و بهبود روحیه بازار به تعویق بیندازد. پیشبینیهایی که در اوایل سال جاری منتشر شد، نشان میداد که بازارهای املاک اروپا وارد چرخه جدیدی شدهاند که در آن بازدهیها عمدتاً بر اساس درآمد پایه استوار هستند. به احتمال زیاد، توسعهدهندگان بر داراییهای متمرکز بر درآمد اولویت خواهند داد تا اینکه به دنبال کسب سودهای فوری از معاملات سرمایهگذاری باشند.
سرمایهگذاریهای بدهی املاک و مستغلات از دستههای دارایی هستند که در محیطی با نرخ بهره بالا ناشی از فشارهای تورمی، نسبتاً سود میبرند؛ زیرا توانایی کسب بازدهیهای در حال افزایش را در شرایط افزایش نرخ بهره دارند و بدهی املاک و مستغلات از طریق وامدهی با وثیقه داراییهای واقعی، حفاظت قویتری از سرمایه ارائه میدهد. همچنین، توانایی بیشتری برای حرکت به سمت زیردستههای امنتر از داراییهای املاک و مستغلات وجود دارد.
افزایش تورم و کاهش پیشبینیهای تولید ناخالص داخلی
پیشبینیهای تولید ناخالص داخلی منطقه یورو ۰.۴ درصد کاهش یافته و پیشبینیهای شاخص قیمت مصرفکننده در بریتانیا برای سال ۲۰۲۶ به دلیل درگیریهای مداوم ۱.۵ درصد افزایش یافته است که منجر به کاهش پیشبینی تولید ناخالص داخلی به میزان ۰.۵ درصد شده است. با وجود افزایش پیشبینی تورم در بریتانیا برای سال ۲۰۲۷ به میزان ۰.۵ درصد، تولید ناخالص داخلی ثابت در سطح ۱.۳ درصد باقی مانده است که نشاندهنده تأثیر محدود بر رشد در میانمدت و بلندمدت است.
تا پایان سال ۲۰۲۵، قیمتگذاریهای بازار بازتابدهنده انتظارات برای کاهش ۵۰ واحد پایهای نرخ بهره توسط بانک انگلستان در طول سال ۲۰۲۶ بود، به طوری که نرخ بهره در سطح ۳.۲۵ درصد تثبیت میشود.
از زمان تشدید تنشها در خاورمیانه، انتظارات تغییر کرده است؛ دو افزایش ۲۵ واحد پایهای در نرخ بهره جایگزین پیشبینیهای کاهش قبلی شدهاند و معاملهگران پیشبینی میکنند که بانک انگلستان سال را با نرخ بهره پایه ۴.۲۵ درصد به پایان برساند.
