«بیت التمويل»: رشد قوی در فعالیتهای اصلی بانکی
بیت التمويل کویت رشد قوی در فعالیتهای بانکی و افزایش ۶.۲ درصدی سود خالص با تقویت تحول دیجیتال را اعلام کرد
ترجمهٔ قیاس از القبس — منبع اصلی
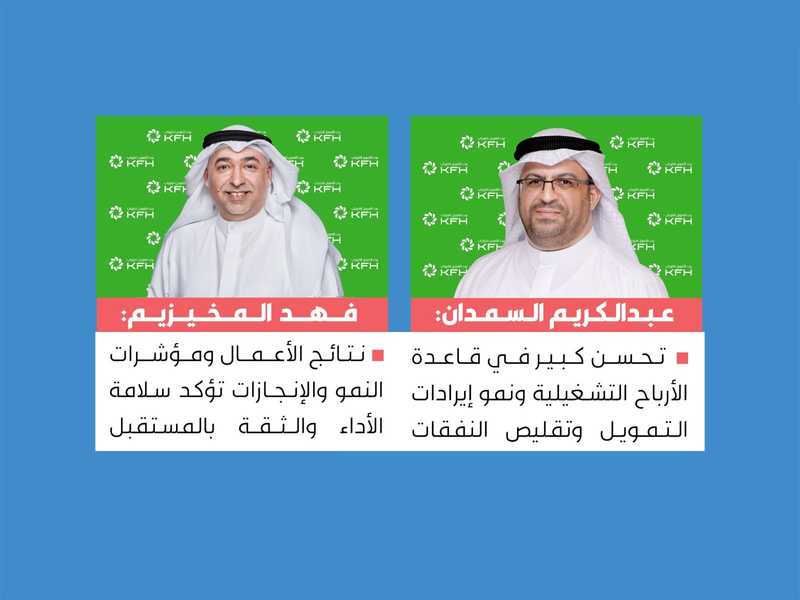
بیتالتمویل کویت کنفرانس تحلیلی عملکرد و نتایج گروه را برای دوره تا پایان سهماهه سوم سال ۲۰۲۶ برگزار کرد که با حضور رئیس امور مالی گروه، عبدالکریم السمطان، و رئیس خدمات بانکی بینالمللی گروه بهصورت موقت، رئیس استراتژی گروه، مهندس فهد خالد المخیزیم، همراه بود. رئیس امور مالی گروه، عبدالکریم السمطان، گفت: عملکرد مالی گروه بیتالتمویل کویت تا پایان سهماهه سوم سال ۲۰۲۶ نشاندهنده رشد قوی در فعالیتهای اصلی بانکی آن است و شاخصهای برجسته عملکرد مالی را بر اساس شاخصها و ارقام منتشرشده مرور کرد. وی افزود: نتایج نهماهه اول نشاندهنده بهبود در پایه سود عملیاتی است که با رشد درآمدهای تأمین مالی و کارمزدها و کاهش هزینهها همراه بوده است. وی ادامه داد: درآمد خالص عملیاتی ۱۱.۷ درصد نسبت به سال گذشته افزایش یافت و به حدود یک میلیارد دینار رسید، در حالی که نسبت هزینه به درآمد به ۳۰.۸ درصد رسید. سود خالص متعلق به سهامداران ۶.۲ درصد افزایش یافت و به ۵۲۳.۴ میلیون دینار رسید. سبد تأمین مالی ۷.۵ درصد نسبت به سطح پایان سال قبل افزایش یافت که نشاندهنده تداوم بهکارگیری نقدینگی برای تأمین مالی مشتریان است. السمطان گفت: گروه از تنوع جغرافیایی عملیات خود بهره میبرد؛ عملیات بینالمللی در پایان سپتامبر حدود ۳۸.۶ درصد از تأمین مالی گروه و ۴۹.۶ درصد از سپردههای آن را تشکیل میدادند. وی تأکید کرد که شکاف بین رشد درآمدها و هزینهها مثبت است؛ در مقایسه با دوره مشابه نهماهه سال قبل، درآمدهای عملیاتی ۶.۷ درصد افزایش یافت، در حالی که هزینهها ۳.۰ درصد کاهش یافت و به ۴۴۷.۵ میلیون دینار رسید. در نتیجه، نسبت هزینه به درآمد ۳.۱ نقطه درصدی بهبود یافت و به ۳۰.۸ درصد رسید. السمطان همچنین توضیح داد که موجودی ذخایر نظارتی همچنان بالاتر از موجودی زیانهای اعتباری مورد انتظار بر اساس استاندارد بینالمللی گزارشگری مالی شماره ۹ است. در مقابل زیانهای اعتباری مورد انتظار به ارزش ۵۴۹.۸ میلیون دینار، موجودی ذخایر طبق دستورالعمل بانک مرکزی کویت به ۱,۰۴۹.۷ میلیون دینار رسید که منجر به ایجاد حاشیه ذخیرهای به میزان ۴۹۹.۹ میلیون دینار شد. در خصوص شاخصهای نقدینگی، السمطان توضیح داد که این شاخصها در سپتامبر بهطور قابلتوجهی بالاتر از حداقلهای نظارتی فعلی قرار دارند. نرخ پوشش نقدینگی ۱۳۷.۰ درصد و نسبت خالص تأمین مالی پایدار ۱۲۰.۷ درصد بود که هر دو از حداقل ۸۰ درصد برای هر یک فراتر رفتند.
نسبت تأمین مالی به سپردهها در کویت به ۸۴.۳ درصد رسید که کمتر از سقف مجاز ۱۰۰ درصد است. نسبت طبقه اول سرمایه پایه (CET1) معادل ۱۳.۲ درصد، نسبت طبقه اول سرمایه برابر با ۱۵.۴ درصد و نسبت کل کفایت سرمایه ۱۷.۲ درصد بود. الزامات متناظر به ترتیب ۱۰.۵ درصد، ۱۲.۰ درصد و ۱۴.۰ درصد بود.
از سوی دیگر، فهد المخیزیم، رئیس خدمات بانکی بینالمللی گروه (به صورت مأمور)، و رئیس استراتژی گروه، در جریان این جلسه بر عملکرد عملیاتی و برجستهسازی تحولات عملکرد و دستاوردهای استراتژیک در سهماهه سوم سال ۲۰۲۶ تأکید کرد و گفت: «بیتالتمویل کویتی (KFH) وارد فصل پایانی سال ۲۰۲۶ از جایگاهی قدرتمند شد و جایگاه خود را به عنوان بزرگترین شرکت فهرستشده در بورس کویت از نظر ارزش بازار، تا تاریخ ۳۰ سپتامبر حفظ نمود. نتایج سهماهه سوم، استحکام مدل کسبوکار بیتالتمویل کویتی و تنوع فعالیتهای آن را نشان میدهد و همچنین تداوم اجرای کارآمد استراتژیهای این نهاد را بازتاب میدهد.»
وی افزود: «اولویتهای ما بر تمرکز بر مشتری، تقویت یکپارچگی بین شرکتهای گروه، تسریع روند تحول دیجیتال و دستیابی به رشد کیفی متمرکز است، ضمن پایبندی به رویکردی منضبط در مدیریت ریسک و نقدینگی. وی ابراز اطمینان کرد که بیتالتمویل کویتی قادر خواهد بود به خلق ارزش پایدار برای سهامداران، برآوردهسازی انتظارات مشتریان و مشارکت در حمایت از مسیر توسعه بلندمدت کویت ادامه دهد.»
المخیزیم اضافه کرد: «بیتالتمویل کویتی توسعه تواناییهای دیجیتال خود را از طریق پیادهسازی KFHOnline، شعب هوشمند و دستگاههای خودپرداز پیشرفته، و همچنین بهروزرسانی پلتفرم eCorp برای ارتقای خدمات بانکی ارائهشده به شرکتها، ادامه داده است. با افتتاح مرکز القيروان، تعداد مراکز خدمات گروه در کویت به سه مرکز افزایش یافت که این امر به تقویت خدمات مشتریان از طریق شبکه عملیاتی منطقهای ما کمک میکند.»
در بحرین، بیتالتمویل کویتی پیشرفتهای محسوسی در زمینه تحول دیجیتال ثبت کرد؛ بهطوریکه افزایش سالانه ۴۰ درصدی در تعداد مشتریان فعال از طریق کانالهای دیجیتال مشاهده شد و بیش از ۱۵۰ خدمت بانکی با موفقیت انجام پذیرفت که در مجموع تعداد خدمات بانکی دیجیتال را به بیش از ۳۰۰ خدمت رساند. این ابتکارات به تقویت یکپارچگی بین شرکتهای گروه، ارتقای تجربه مشتری و افزایش کارایی عملیاتی کمک میکنند.
تأکید بر این دستاوردها، مجله «ذا بنکر» (The Banker) جهانی، بیتالتمویل کویت را در رتبه نخست میان بهترین بانکهای عملکردی در کویت در فهرست قویترین ۱۰۰ بانک عربی برای سال ۲۰۲۶ رتبهبندی کرد. ابتکارات میهنی بیتالتمویل کویت به حمایت از ابتکارات میهنی با تأثیر استراتژیک ادامه میدهد، از جمله مشارکت به ارزش ۱۳ میلیون دلار آمریکا برای صندوق کویت برای پاسخ به شرایط اضطراری، به علاوه مشارکتی برنامهریزیشده به ارزش ۶ میلیون دلار آمریکا برای حمایت از نیازهای زیرساختی نیروگاههای انرژی. قدردانی و جوایز بیتالتمویل کویت همچنان جوایز و قدردانیهای بینالمللی کسب کرده است، از جمله رتبه نخست به عنوان بهترین بانک عملکردی در کویت در فهرست بهترین ۱۰۰ بانک عربی سال ۲۰۲۶ از سوی «ذا بنکر»، جوایز یورومانی برای مدیریت ثروت و حکمرانی زیستمحیطی، اجتماعی و دیجیتال، و بهترین بانک اسلامی جهان از سوی گلوبال فایننس، و بهترین بانک دیجیتال در کویت از سوی مید. فرصتهای تأمین مالی گسترده بیتالتمویل اعلام کرد که چشماندازهای آینده کویت بازتابدهنده فشارهای موقتی ناشی از شرایط منطقهای و اختلالات در تأمین نفت است. در این راستا، صندوق بینالمللی پول پیشبینی میکند که تولید ناخالص داخلی در سال ۲۰۲۶ دچار انقباض شود، اما با بهبودی قوی در سال ۲۰۲۷ همراه خواهد بود که پیشبینی میشود تولید ناخالص داخلی با نرخ ۱۷.۱ درصد رشد کند، زیرا انتظار میرود تولید و انتقال انرژی به مسیر عادی خود بازگردد. در حالی که بسته پروژههای برنامهریزیشده و پروژههایی که هنوز مناقصه آنها نهایی نشده در کویت، به ارزش ۱۲۲.۷ میلیارد دلار، فرصتهای تأمین مالی گستردهای را برای بلندمدت فراهم میکند، بخشهای انرژی و گاز بیش از ۸۰ درصد از قراردادهای پروژههای اعطاشده در سهماهه سوم را به خود اختصاص دادهاند. نرخ تورم در کویت در ژوئیه ۲۰۲۶ در سطح ۲.۱۹ درصد ثابت ماند. صندوق بینالمللی پول پیشبینی میکند که میانگین تورم در سال ۲۰۲۶ در سطح معتدل ۲.۲ درصد و در سال ۲۰۲۷ در سطح ۲.۴ درصد باشد. بانک مرکزی کویت نیز در ماه سپتامبر نرخ تنزیل را بدون تغییر در ۳.۵ درصد حفظ کرد. در حالی که اقتصاد جهانی انعطافپذیری خود را حفظ کرده است، صندوق بینالمللی پول در ماه اکتبر پیشبینیهای خود برای رشد تولید ناخالص داخلی جهانی در سال ۲۰۲۶ را به ۳.۱ درصد افزایش داد، در حالی که پیشبینیهای سال ۲۰۲۷ را در سطح ۳.۴ درصد ثابت نگه داشت، که این امر با سرمایهگذاریهای مرتبط با هوش مصنوعی پشتیبانی میشود.
تحولات قانونی و مالی پیرامون قانون اسناد دولتی که اخیراً صادر شده است، «بیت التمويل» را بر این باور استوار کرده که این قانون به ایجاد چارچوبی برای تنوع بخشیدن به منابع تأمین مالی حاکمیتی، گسترش پایگاه سرمایهگذاران و فراهم آوردن ابزارهای سرمایهگذاری منطبق با احکام شریعت اسلامی کمک میکند. از سوی دیگر، قانون جدید تأمین مالی مسکن، مشارکت بانکها را در تأمین مالی مسکن گسترش داده و به ذینفعان واجد شرایط امکان میدهد تا تأمین مالی یارانهدار و غیریارانهدار را برای مدتهایی تا ۲۵ سال ترکیب کنند. با پیشرفت در اجرای این دو قانون، چارچوبهای مذکور فرصتهای فراوانی برای بانک فراهم خواهند کرد.
