عصام الصقر: پایداری، تابآوری عملیاتی و امنیت سایبری محرکهای رشد آینده در بخش بانکی
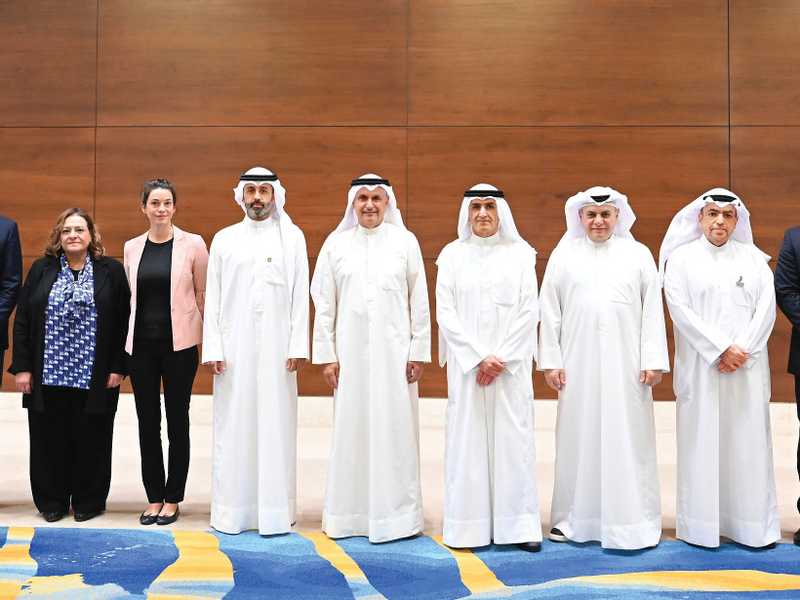
عصام الصقر، نایب رئیس هیئت مدیره و مدیرعامل گروه بانک ملی کویت، در یک نشست تخصصی درباره آینده بخش خدمات بانکی و مالی در کویت شرکت کرد که در آن دیدگاه خود را درباره مهمترین چالشها و فرصتهای این بخش ارائه داد. او بر اهمیت ایجاد تابآوری سازمانی پیش از وقوع بحرانها، تسریع تحولات دیجیتال و تقویت رویکردهای پایداری برای تضمین رشد پایدار و ثبات مالی در بلندمدت تأکید کرد. این نشست که توسط مجله «گلوبال فایننس» با مشارکت باسل الهارون، فرماندار بانک مرکزی کویت، و مدیران عامل بانکها برگزار شد، به بررسی مهمترین چالشها و تحولات پیش روی صنعت بانکی در سطح محلی و جهانی پرداخت.
صقر تأکید کرد که مهمترین درسهای گرفته شده از نوسانات اخیر ژئوپلیتیک و اقتصادی، اهمیت ایجاد تابآوری پیش از وقوع بحرانها است. این امر از طریق حفظ سطوح قوی سرمایه و نقدینگی، بهکارگیری سیستمهای مؤثر مدیریت ریسک و تقویت توانایی تطبیقپذیری عملیاتی محقق میشود. او افزود که ریسکها دیگر به صورت جداگانه ظاهر نمیشوند، بلکه به هم پیوسته و درهمتنیده شدهاند؛ امری که نیازمند توانایی ارزیابی تأثیرات غیرمستقیم هر تحولات جهانی است.
صقر اشاره کرد که رشد و ثبات مالی اهداف متضادی نیستند، بلکه یکدیگر را تکمیل میکنند. مؤسسات مالی قوی که قادر به جذب شوکها هستند، میتوانند به تأمین مالی فعالیتهای اقتصادی و حمایت از توسعه حتی در دوران دشوار ادامه دهند. او همچنین بر این نکته تأکید کرد که اقدامات تقویت تابآوری نباید به قیمت کاهش نقش توسعهای بخش بانکی تمام شود؛ بلکه باید از طریق بهکارگیری سیاستهای متعادل مدیریت ریسک، به جای خروج گسترده یا کاهش فعالیتهای مالی عمل کرد.
وی همچنین بر تقویت همکاری و هماهنگی بین بانکها، نهادهای نظارتی و مؤسسات دولتی تأکید کرد و بیان داشت که تبادل اطلاعات، انجام آزمایشهای تنش (Stress Tests) و تدوین برنامههای اضطراری و پاسخ به بحرانها، ابزارهای کلیدی برای تقویت اعتماد و تثبیت ثبات در بخش مالی هستند. صقر توضیح داد که بانک ملی کویت ریسکهای ژئوپلیتیک را در فرآیندهای برنامهریزی استراتژیک، مدیریت ریسک و تحلیل سناریوهای آینده ادغام میکند که همسو با رویکردهای بانک مرکزی کویت برای تقویت آمادگی عملیاتی و تداوم کسبوکار است.
او بهروزرسانی زیرساختهای بانکی را یک اولویت استراتژیک دانست که شامل توسعه سیستمهای بانکی پایه، تقویت تواناییهای مدیریت داده و گسترش آگاهانه استفاده از رایانش ابری برای پاسخگویی به نیازهای کسبوکار و افزایش کارایی عملیاتی است. صقر ضرورت تنوعبخشی به منابع رشد و کاهش وابستگی به منابع درآمدی سنتی را نیز یادآور شد. او تأکید کرد که بخش بانکی نقش محوری در حمایت از مشارکت بخش خصوصی و تحقق اهداف «چشمانداز کویت ۲۰۳۵» دارد؛ امری که از طریق تأمین مالی پروژههای کوچک و متوسط، پروژههای زیرساختی، پروژههای استراتژیک و بخشهای اقتصادی نوظهور محقق میشود.
صقر توضیح داد که پایداری، تابآوری عملیاتی و امنیت سایبری باید بهطور جداییناپذیری بخشی از دستور کار رشد آینده بخش بانکی باشند. او افزود که موفقیت این تحولات اساساً به توسعه شایستگیها و نیروی انسانی وابسته است و سرمایه انسانی اکنون به یکی از مهمترین منابع استراتژیک تبدیل شده که نیازمند همکاری مشترک بین مؤسسات مالی، نهادهای آموزشی و تنظیمکننده است تا نسلی را تربیت کند که بتواند رهبری تحولات آینده را بر عهده گیرد.
صقر بزرگترین فرصت را در ادغام هوش مصنوعی در عملیات پایه بانکی دید، نه صرفاً استفاده از آن در برنامههای جداگانه یا محدود. او توضیح داد که هوش مصنوعی میتواند تحولی ملموس در زمینههای خدمات مشتریان، ارزیابی اعتبار، کشف تقلب، تحلیل ریسک و در نهایت افزایش کارایی و بهبود کیفیت خدمات بانکی ایجاد کند. او بر این نکته تأکید کرد که کیفیت و دسترسی به دادهها به اندازه خود فناوری اهمیت دارد و هوش مصنوعی باید به کیفیت و سرعت تصمیمگیری کمک کند، در حالی که نقش محوری عنصر انسانی در قلب فرآیند بانکی باقی میماند. همچنین بر ضرورت پیشرفت همزمان در نوآوری و اعمال ضوابط حکمرانی و نظارت، از جمله حفاظت از دادهها، تقویت امنیت سایبری، اعتبارسنجی مدلهای فناوری و مدیریت ریسکهای ذینفعان ثالث تأکید کرد.
وی همکاری بین بانکها، شرکتهای فناوری مالی (FinTech)، ارائهدهندگان راهکارهای فناوری، دانشگاهها و نهادهای نظارتی را عاملی اساسی برای تسریع نوآوری مسئولانه در بخش مالی دانست. استراتژی بانک ملی کویت بر دو مسیر موازی استوار است: مسیر اول توسعه مستمر کسبوکارها و عملیات پایه است، در حالی که مسیر دوم بر ساخت مدلهای کسبوکار دیجیتال متمرکز است که از هوش مصنوعی، دادهها و سیستمهای فناوری مالی بهره میبرند تا تجربه مشتریان را بهبود بخشیده و عملکرد سازمانی را ارتقا دهند.
صقر تأکید کرد که نگرش به پایداری در سالهای اخیر تحولی بنیادین یافته و اکنون به عنوان یک انضباط مالی و استراتژیک یکپارچه در نظر گرفته میشود، نه صرفاً تعهدی مرتبط با گزارشدهی و افشای اطلاعات. پایداری اکنون بخشی جداییناپذیر از فرآیندهای ارزیابی اعتبار، مدیریت ریسک، تخصیص سرمایه، توسعه محصولات و تقویت روابط با مشتریان است. او اشاره کرد که امیدوارکنندهترین فرصتهای تأمین مالی پایدار در کویت با اولویتهای ملی مرتبط هستند که شامل پروژههای بهرهوری انرژی، انرژیهای تجدیدپذیر، امنیت آبی و حملونقل کمکربن میشوند.
صقر توضیح داد که پتانسیلهای زیادی برای حمایت از تحول پایدار در بخشهای اصلی اقتصادی از جمله نفت، گاز، پتروشیمی، ساختوساز، توسعه املاک و صنعت وجود دارد. بانکها نقش محوری در کمک به مشتریان برای شناسایی پروژههای پایدار سودآور، ساختاردهی مناسب تأمین مالی و تعیین شاخصهای عملکرد واضح و قابل اندازهگیری برای تضمین دستیابی به نتایج مورد نظر ایفا میکنند. بانک ملی کویت پایداری را بهطور کامل در فرآیند تصمیمگیری از طریق یک چارچوب حکمرانی سازمانی که از هیئت مدیره آغاز میشود، ادغام کرده است و معیارهای پایداری را در ارزیابی ریسک، تأمین مالی مشتریان و تخصیص سرمایه به کار میگیرد. این بانک همچنین بر ایجاد شراکتهای نزدیک با مشتریان برای درک نیازها و چالشهای آنها و حمایت از مسیر تحول آنها به سمت مدلهای کسبوکار پایدارتر و کارآمدتر تأکید دارد.
صقر یادآور شد که بانک ملی کویت در سال ۲۰۲۴ اوراق قرضه سبز به ارزش ۵۰۰ میلیون دلار منتشر کرد که تمام عواید آن به پروژههای هدف اختصاص یافت. ارزش کل داراییهای پایدار به حدود ۶ میلیارد دلار رسید که معادل ۶۰ درصد از هدف بانک برای سال ۲۰۳۰ است. او اشاره کرد که این دستاوردها به پیشرفت قابل توجه در رتبهبندیهای بانک مرتبط با معیارهای حاکمیت شرکتی زیستمحیطی، اجتماعی و حاکمیتی (ESG) کمک کرده و جایگاه آن را در میان مؤسسات مالی پیشرو در منطقه تقویت کرده است. صقر بر تداوم تلاشهای بانک برای حمایت از مسیر تحول پایدار و ایجاد ارزش افزوده بلندمدت برای اقتصاد و جامعه تأکید کرد.
