وقتی شرکتی با «سازنده بازار» قرارداد میبندد... آگهی واقعاً چه میگوید؟
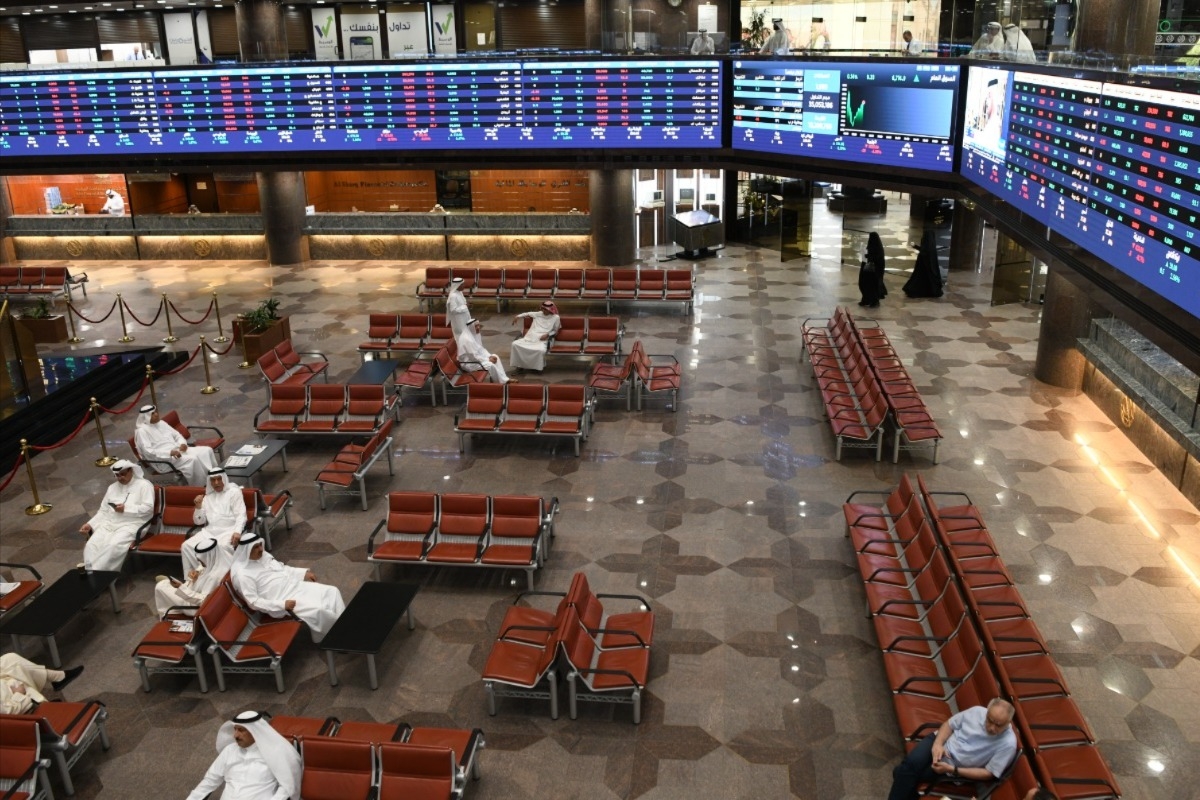
یک مطالعه آکادمیک نشان میدهد که شرکتهای بورس کویت با سازندگان بازار قرارداد میبندند تا نقدینگی را بهبود بخشند و به بازار اول منتقل شوند یا رتبه خود را حفظ کنند
ترجمهٔ قیاس از الجريدة — منبع اصلی
هنگامی که شرکتی فهرستشده در بورس کویت قرارداد خود را با یک بازارگردان اعلام میکند، این اعلامیه در نگاه اول ممکن است گامی فنی برای فعالسازی معاملات سهم به نظر برسد، اما دادهها نشان میدهند که زمانبندی تصمیم و جایگاه شرکت نسبت به الزامات رتبهبندی میتواند انگیزههای دقیقتری را آشکار سازد.
برای شرکتهای بازار اصلی، تمایل به عقد قرارداد با بازارگردان هرچه شرکت به تکمیل الزامات لازم برای انتقال به بازار اول نزدیکتر شود، افزایش مییابد؛ بهویژه اگر شرکت شرط ارزش بازار را محقق کرده باشد و تنها بهبود سطح نقدینگی برای آن باقی مانده باشد.
در مورد شرکتهای بازار اول، عقد قرارداد با بازارگردان زمانی برجستهتر میشود که شرکت با فشارهای مرتبط با حفظ رتبهبندی خود مواجه باشد، بهویژه زمانی که در فهرست نظارت بر تعهدات مستمر قرار میگیرد یا نزدیک به قرارگیری در آن فهرست است.
یک مطالعه دانشگاهی که تجربه بازارگردانی در بورس کویت را مورد بررسی قرار داد، نشان میدهد که تصمیم به بهرهمندی از خدمات بازارگردان تنها ناشی از تمایل کلی به افزایش فعالیت سهم نیست، بلکه ممکن است بخشی از یک حرکت استراتژیک مرتبط با جایگاه شرکت نسبت به الزامات ارتقا یا حفظ جایگاه در بازار اول باشد.
نزدیکی به «بازار اول» محرک عقد قرارداد است. نتایج نشان داد شرکتهای بازار اصلی که به تکمیل شرط نقدینگی لازم برای انتقال به بازار اول نزدیک بودند، نسبت به شرکتهایی که این شرط را بالفعل محقق کرده بودند یا از آن دور بودند، تمایل بیشتری به عقد قرارداد با بازارگردان داشتند.
در دورهای که مطالعه مورد بررسی قرار داد، انتقال بین دو بازار با معیارهایی از جمله ارزش بازار و میانگین ارزش معاملات روزانه مرتبط بود، در حالی که عقد قرارداد با بازارگردان اختیاری باقی ماند.
این بدان معناست که اهمیت بازارگردان بهویژه زمانی افزایش مییابد که شرکت بخش عمدهای از مسیر خود را برای ارتقا طی کرده باشد و بهبود معاملات سهم به یکی از الزامات باقیمانده برای آن تبدیل شود.
این ارتباط در شرکتهایی که شرط ارزش بازار را محقق کرده بودند، واضحتر بود که نشان میدهد تفسیر اعلامیه عقد قرارداد نیازمند شناخت الزاماتی است که شرکت بالفعل محقق کرده و الزاماتی که هنوز نیاز به تکمیل دارد.
بر اساس نتایج مطالعه، حضور بازارگردان با افزایش احتمال محقق شدن شرط نقدینگی توسط شرکت به میزان حدود ۱۲ درصدی مرتبط بود، پس از در نظر گرفتن تعدادی از ویژگیهای شرکت و سایر عوامل مؤثر در تحلیل.
همچنین رابطهای که مطالعه رصد کرد، یک ارتباط آماری است و لزوماً به این معنا نیست که عقد قرارداد به تنهایی علت مستقیم بهبود وضعیت شرکت بوده است.
بر اساس پژوهشی که در مجله علمی بینالمللی «Research in International Business and Finance» با عنوان «انطباق با شریعه و تعیینکنندههای استراتژیک مشارکت در نقش بازارگردان: شواهدی از یک بازار نوظهور طبقهبندیشده» منتشر شد، مشخص گردید که قرار گرفتن شرکت در فهرست نظارت بر الزامات تداومبخشی با افزایش احتمال وجود قرارداد بازارگردانی در سال قرارگیری در فهرست یا سال قبل از آن همراه بوده است.
برآورد افزایش احتمال وجود این قرارداد، بسته به مدل مورد استفاده در پژوهش، بین حدود ۱۹ تا ۳۲ درصد متغیر بوده است.
فهرست نظارت بر الزامات تداومبخشی شامل شرکتهایی است که به دلیل عدم رعایت یکی از الزامات حفظ وضعیت در بازار اصلی، تحت نظارت قرار گرفتهاند و در صورت تداوم این عدم رعایت، در معرض خطر کاهش رتبهبندی خود هستند. بنابراین، افزایش احتمال انعقاد قرارداد در این موارد، با تلاش شرکت برای حمایت از نقدشوندگی سهام خود و حفظ رتبهبندیش همسو است.
با این حال، این یافته به معنای آن نیست که استخدام بازارگردان تضمینکننده ماندن شرکت در بازار اصلی است؛ زیرا پژوهش حاضر تصمیم به انعقاد قرارداد را سنجیده و موفقیت بازارگردان در جلوگیری از کاهش رتبهبندی را اندازهگیری نکرده است.
بنابراین، اعلام یک شرکت مبنی بر انعقاد قرارداد با یک بازارگردان، ممکن است نیازمند تحلیلی فراتر از نام ارائهدهنده خدمت و مدت قرارداد باشد.
اگر شرکت در بازار اصلی فعالیت کند، بررسی میزان نزدیکی آن به الزامات ارتقا به بازار اصلی و همچنین سنجش اینکه آیا سطح نقدشوندگی، مانع باقیمانده برای انتقال آن به بازار اصلی است یا خیر، اهمیت پیدا میکند.
در مقابل، اگر شرکت در بازار اصلی باشد، ممکن است مفید باشد که بررسی شود آیا با فشارهای ناشی از الزامات تداومبخشی مواجه است یا پیشتر در فهرست نظارت بر الزامات تداومبخشی قرار گرفته است یا خیر.
این بدان معنا نیست که تمامی قراردادها صرفاً به این دلایل منعقد شدهاند، بلکه نتایج نشان میدهد که جایگاه شرکت از نظر الزامات رتبهبندی، یکی از عوامل مرتبط با تصمیم به انعقاد قرارداد در دوره مورد مطالعه بوده است.
عوامل دیگری مانند هزینه قرارداد، مذاکرات با بازارگردان، تغییر نیازهای شرکت یا تحقق هدفی که قرارداد برای آن منعقد شده است، نیز در این تصمیم دخیل بودهاند.
از دیگر نتایج قابلتوجه این است که رتبهبندی سهام در دستههای نقدشوندگی (Liquidity Buckets) بهتنهایی، پس از کنترل سایر ویژگیهای شرکت، عامل روشنی در توجیه تصمیم شرکت برای عقد قرارداد با بازارگردان نبود. این یافته نشان میدهد که این تصمیم تنها به سطح نقدشوندگی سهام بستگی ندارد، بلکه تحت تأثیر طیف وسیعتری از عوامل قرار دارد، از جمله جایگاه شرکت نسبت به الزامات رتبهبندی و اهداف آن در بهبود معاملات سهام.
بازارگردان نهادی مجاز است که بهطور مستمر پیشنهاد خرید و فروش سهام را بر اساس ضوابط مشخص ارائه میدهد و این امر به تسهیل معاملات، افزایش نقدشوندگی سهام و کاهش شکاف بین قیمتهای عرضه و تقاضا کمک میکند. در اینجا، نقدشوندگی به معنای سهولت معامله سهام در بازار است، نه حجم نقدینگی موجود نزد شرکت.
شرکتهایی که بر اساس احکام شریعت فعالیت میکنند و دارای سازوکارهای نظارتی شرعی هستند، پس از در نظر گرفتن ویژگیهای شرکت، نقدشوندگی و حجم معاملات، تمایل کمتری به عقد قرارداد با بازارگردانها نسبت به سایر شرکتها نشان دادند.
در مقابل، در شرکتهای دارای رتبهبندی مطابق با شریعت، تفاوت معناداری در تصمیم به استفاده از بازارگردان نسبت به شرکتهای غیرمطابق مشاهده نشد. مطالعه حاضر نشان میدهد که تفاوتها میان دستههای مختلف شرکتها ممکن است ناشی از تفاوت در پایگاه سرمایهگذاران، سازوکارهای حاکمیت شرکتی یا ملاحظات قراردادی دیگر باشد، بدون اینکه هیچیک از این عوامل بهعنوان دلیل اصلی قطعی تعیین شوند.
این نتایج بر پایه تحلیل ۱۱۰ قرارداد بازارگردانی است که توسط ۶۲ شرکت فهرستشده با ۹ بازارگردان در بازه زمانی ۲۰۱۹ تا ۲۰۲۴ منعقد شده بود.
در پایان دوره مطالعه، ۴۷ شرکت حداقل یک قرارداد فعال داشتند که معادل حدود یکسوم از شرکتهای فهرستشده در آن زمان بود.
این مطالعه توسط دکتر سعد الناهض، دکتر خالد الصباح و دکتر سعود الثاقب، اعضای هیئت علمی گروه مالی دانشکده علوم اداری دانشگاه کویت، انجام شده است.
