«فيتش»: بورسهاى خليج فارس به عنوان کانالهاى جمعسرمایهگذارى، اهميت فزایندهاى پيدا مىکنند
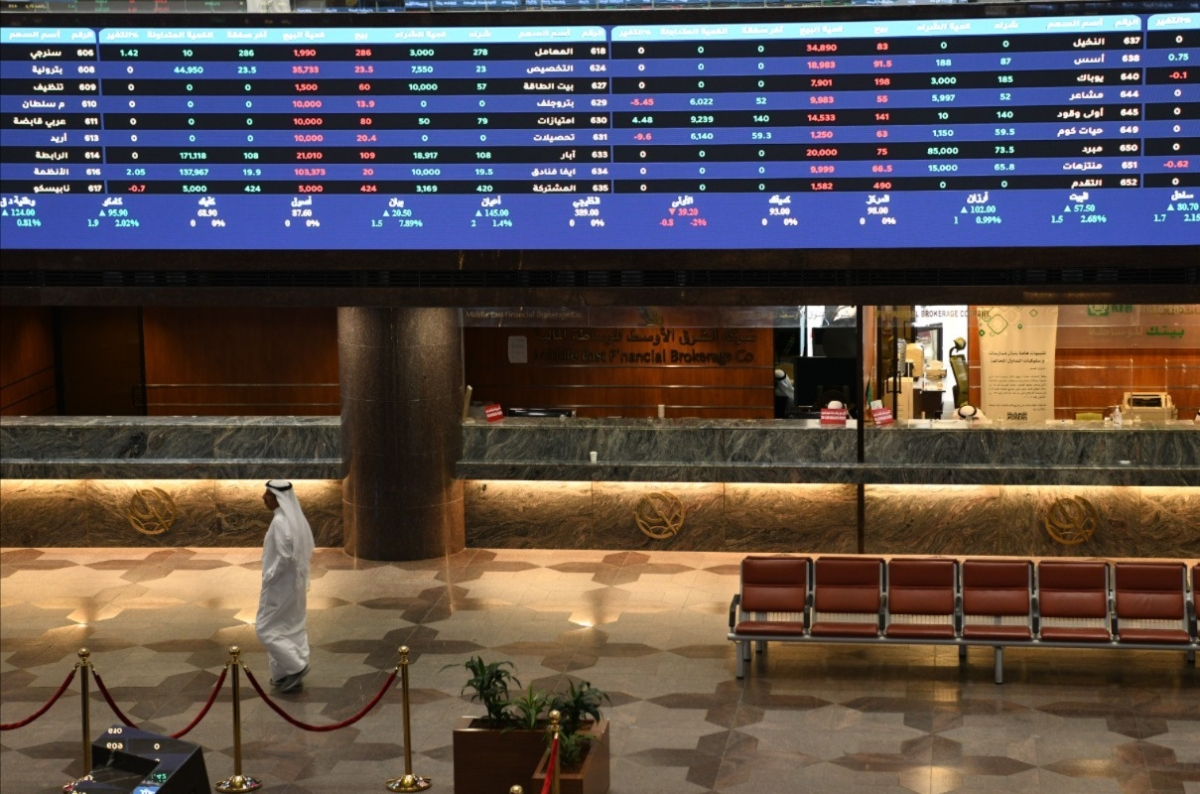
آژانس رتبهبندى فيتش به رشد بازارهاى مالى خليج فارس اشاره کرد و بر تمرکز بر عربستان و ابزارهاى بدهى داخلى تأکيد نمود
ترجمهٔ قیاس از الجريدة — منبع اصلی
آژانس رتبهبندی اعتباری فیتچ اعلام کرد که بازارهای اوراق بهادار کشورهای خلیج فارس، در کنار تأمین مالی بانکی، به عنوان کانالهایی برای جمعآوری سرمایه در حال کسب اهمیت فزایندهای هستند؛ این امر از طریق گسترش دسترسی ناشران به سرمایه، پشتیبانی از مهلتهای طولانیتر تأمین مالی و بهبود شفافیت قیمتگذاری محقق میشود.
فیتچ در گزارش خود افزود که توسعه بازارها در میان کشورهای خلیج فارس همچنان ناهمگون است؛ چرا که سطوح تمرکز بالا، تنوع محدود محصولات و نقدینگی پایین در مقایسه با بسیاری از بازارهای بزرگ پیشرفته و نوظهور، به همراه تکهتکه بودن ساختار بازارها، همچنان به چشم میخورد.
این آژانس اشاره کرد که ارزش بازار ترکیبی بازارهای سهام خلیج فارس در سپتامبر ۲۰۲۶ به حدود ۴ تریلیون دلار رسید، در حالی که حجم ابزارهای بدهی موجود در بازارهای سرمایه خلیج فارس تا پایان نیمه اول سال جاری به حدود ۱.۲ تریلیون دلار رسید که ۴۲ درصد آن را صکوک تشکیل میدادند.
فیتچ نشان داد که بازار مالی عربستان سعودی در سپتامبر ۲۰۲۶ همچنان بزرگترین بازار در منطقه بود و حدود ۶۳ درصد از کل ارزش بازار بازارهای سهام خلیج فارس را در اختیار داشت. پس از آن، بازار اوراق بهادار ابوظبی با سهم ۱۸ درصدی و بازار مالی دبی با حدود ۷ درصدی قرار گرفتند.
فیتچ اعلام کرد که این آژانس ۲۴ نهاد فهرستشده در بازار عربستان سعودی را رتبهبندی میکند که حدود ۸۴ درصد از ارزش بازار آن را تشکیل میدهند (بر اساس آگوست ۲۰۲۶). این آژانس اشاره کرد که تمام این نهادها دارای رتبههای درجه سرمایهگذاری هستند و ۹۶ درصد از آنها چشمانداز آینده پایدار دارند.
فیتچ توضیح داد که شرکت آرامکو عربستان حدود ۶۵ درصد از ارزش بازار بازار عربستان سعودی را در آگوست ۲۰۲۶ تشکیل میدهد که نشاندهنده سطوح بالای تمرکز در بازارهای منطقه است. همچنین پنج نهاد حدود ۶۰ درصد از ارزش بازار بازار ابوظبی را تشکیل میدهند.
این آژانس یادآور شد که بازار عربستان سعودی همچنین بازار پیشرفتهتری برای ابزارهای بدهی با ارز محلی نسبت به بیشتر سایر بازارهای خلیج فارس دارد؛ در حالی که بازارهای بدهی با ارز محلی در سایر کشورهای خلیج فارس هنوز در مراحل اولیه توسعه قرار دارند و تاکنون انتشارات محدودی داشتهاند.
فیتچ افزود که انتشارات صکوک حاکمیتی به ریال سعودی نشاندهنده تلاشهای دولت عربستان برای توسعه منحنی بازده داخلی، بهبود نقدینگی بازار و کاهش وابستگی به تأمین مالی با ارزهای خارجی است. این آژانس توضیح داد که تمام ابزارهای بدهی به ریال سعودی که فهرست شدهاند، در قالب صکوک منتشر میشوند تا بانکهای اسلامی که از سرمایهگذاران اصلی هستند، جذب شوند.
فیتچ پیشبینی کرد که فهرستشدن اوراق دولتی عربستان سعودی به ریال در شاخص اوراق قرضه بازارهای نوظظم جیپی مورگان از سال ۲۰۲۷، به جذب سرمایهگذاری خارجی بیشتری کمک خواهد کرد.
این آژانس رتبهبندی اشاره کرد که سهم سرمایهگذاران خارجی از انتشارات بدهی حاکمیتی عربستان در بازار اولیه، در نیمه اول سال ۲۰۲۶ به ۱۵ درصد رسید که در مقایسه با ۸ درصد در سهماهه اول و ۱۲ درصد در سال ۲۰۲۵ افزایش محسوسی است.
در بازار سهام، مالکیت سرمایهگذاران خارجی از سهام آزاد در بازار اصلی تا پایان آگوست ۲۰۲۶ به ۱۲.۷ درصد رسید که در مقایسه با ۱۲.۴ درصد در پایان سال ۲۰۲۵ افزایش یافته است. فیتچ همچنین اعلام کرد که حذف چارچوب سرمایهگذار خارجی واجد شرایط توسط عربستان از فوریه ۲۰۲۶، میتواند به گسترش پایگاه مشارکتکنندگان در بازار منجر شود.
در سطح بازارهای بدهی خلیج فارس، فیتچ توضیح داد که اکثر سهام کشورهای خلیج فارس در بازارهای داخلی فهرست شدهاند، در حالی که فهرستشدن ابزارهای بدهی خلیجی، بهویژه صکوک و اوراق قرضه به ارزهای خارجی، عمدتاً در بازارهای خارجی متمرکز است.
این آژانس نشان داد که بورس لندن تا پایان نیمه اول سال ۲۰۲۶ بیش از نیمی از صکوک جهانی به دلار را در خود جای داده است که ۹۵ درصد آنها از خاورمیانه و عمدتاً از کشورهای عضو شورای همکاری خلیج فارس تأمین میشود.
در امارات متحده عربی، فیتچ اشاره کرد که بازارهای ابوظبی و دبی عمدتاً بر سهام متمرکز هستند، در حالی که فهرستشدن ابزارهای بدهی در نزدک دبی متمرکز است.
این آژانس افزود که نزدک دبی از برجستهترین بازارهای فهرستشدن صکوک به ارزهای خارجی است و تا پایان نیمه اول سال ۲۰۲۶ بیش از ۲۸ درصد از صکوک جهانی موجود را در خود جای داده است. مجموع ابزارهای بدهی فهرستشده در این بازار از مرز ۱۴۰ میلیارد دلار فراتر رفته است که صکوک حدود ۷۰ درصد از آن را تشکیل میدهند.
فیتچ خاطرنشان کرد که توسعه بازارهای اوراق بهادار بخش مهمی از برنامههای دولتهای کشورهای خلیج فارس برای تنوعبخشی به اقتصادها، عمقبخشی به بازارهای سرمایه داخلی، افزایش مشارکت بخش خصوصی و گسترش دسترسی سرمایهگذاران خارجی است؛ با این حال، فرهنگ تأمین مالی شرکتها در منطقه که هنوز به سمت تأمین مالی بانکی تمایل دارد، سرعت عمقبخشی به بازارهای بدهی داخلی را محدود میکند.
