صقر: پایداری، انعطافپذیری عملیاتی و امنیت سایبری، ستونهای هدایتکننده رشد آینده در بخش بانکی
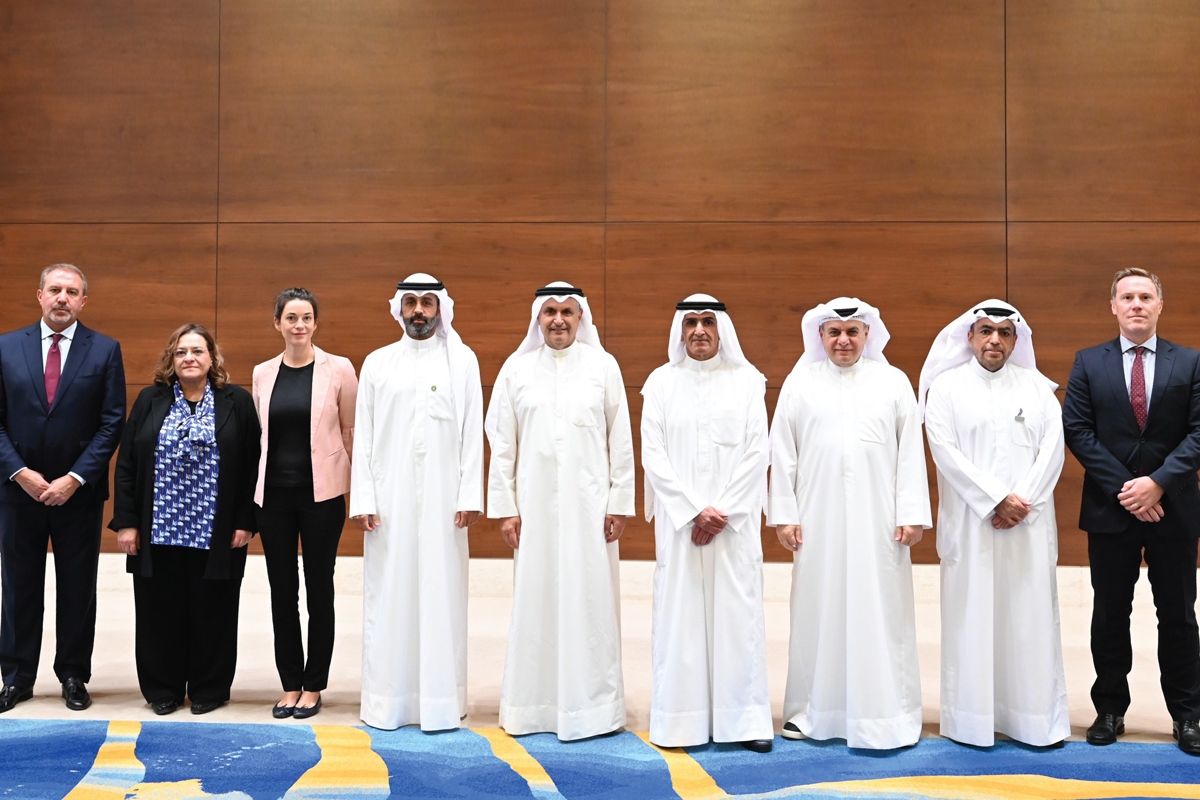
نایب رئیس هیئت مدیره و مدیرعامل گروه بانک ملی کویت، عصام الصقر، در پنل بحثوفکریای درباره آینده بخش خدمات بانکی و مالی در کویت شرکت کرد. او در این نشست دیدگاه خود را درباره مهمترین چالشها و فرصتهای این بخش تشریح کرد و بر ضرورت تقویت تابآوری نهادی پیش از وقوع بحرانها، تسریع در تحول دیجیتال و تقویت رویههای پایداری برای تضمین رشد پایدار و ثبات مالی در بلندمدت تأکید کرد.
این نشست که توسط مؤسسه «گلوبال فایننس» برگزار شد، با حضور باسل الهارون، رئیس بانک مرکزی کویت، و مدیران عامل بانکهای کویتی برگزار گردید و در آن مهمترین چالشها و تحولات پیشروی صنعت بانکی در سطح ملی و جهانی مورد بحث قرار گرفت.
الصقر تأکید کرد که مهمترین درس آموختهشده از نوسانات اخیر ژئوپلیتیکی و اقتصادی، اهمیت ایجاد تابآوری پیش از وقوع بحرانهاست؛ از طریق حفظ سطوح قوی سرمایه و نقدینگی، پیادهسازی نظامهای مؤثر مدیریت ریسک و تقویت توانایی سازگاری عملیاتی.
او توضیح داد که ریسکها دیگر بهصورت مجزا ظاهر نمیشوند، بلکه بههم پیوسته و درهمتنیده شدهاند؛ بهطوریکه تنشهای ژئوپلیتیکی میتوانند منجر به نوسانات بازار، اختلال در زنجیرههای تأمین، افزایش تهدیدات سایبری و فشارهای تأمین مالی شوند. این امر نیازمند توانایی ارزیابی پیامدهای غیرمستقیم هرگونه تحول جهانی است.
او اشاره کرد که رشد و ثبات مالی اهداف متضاد نیستند، بلکه تکمیلکننده یکدیگرند؛ زیرا نهادهای مالی قوی و توانمند در جذب شوکها میتوانند حتی در دورههای دشوار، تأمین مالی فعالیتهای اقتصادی و حمایت از توسعه را ادامه دهند.
همچنین بر این نکته تأکید کرد که اقدامات تقویت تابآوری نباید بهخاطر نقش توسعهای بخش بانکی انجام شود؛ بلکه باید از طریق اجرای سیاستهای متوازن مدیریت ریسک، بهجای انصراف از فعالیتهای تأمین مالی یا کاهش گسترده آنها، پیش برود.
او افزود که بانک بهترین رویههای جهانی در زمینه مدیریت بحران و تداوم کسبوکار را توسعه و پیادهسازی کرده است و با انجام آزمایشهای منظم، توانسته است کارایی عملیات و تداوم خدمات را در شرایط و بحرانهای مختلف حفظ کند.
در گفتوگو درباره اولویتهای بخش بانکی در سه تا پنج سال آینده، الصقر تأکید کرد که بهروزرسانی زیرساختهای بانکی یک اولویت راهبردی است؛ شامل توسعه سیستمهای بانکی اصلی، تقویت تواناییهای مدیریت داده و گسترش آگاهانه استفاده از رایانش ابری برای حمایت از نیازهای کسبوکار و افزایش کارایی عملیاتی.
او به ضرورت تنوعبخشی به منابع رشد و تقویت تابآوری آنها از طریق گسترش خدمات بانکی معاملاتی، بازارهای سرمایه، بانکداری اسلامی و خدمات مشاورهای اشاره کرد تا از پایدار ماندن رشد و کاهش وابستگی به منابع درآمدی سنتی اطمینان حاصل شود.
او افزود که موفقیت این تحولات اساساً به توسعه شایستگیها و نیروی انسانی بستگی دارد و تأکید کرد که سرمایه انسانی به یکی از مهمترین منابع راهبردی تبدیل شده است که نیازمند همکاری مشترک بین نهادهای مالی، نهادهای آموزشی و نهادهای نظارتی برای تربیت نسلی است که قادر به رهبری تحول آینده باشد.
در خصوص تحول دیجیتال، الصقر تأکید کرد که بزرگترین فرصت در ادغام هوش مصنوعی در عملیات بانکی اصلی نهفته است، نه صرفاً استفاده از آن در کاربردهای مجزا یا محدود.
او توضیح داد که هوش مصنوعی میتواند تحول ملموسی در حوزههای خدمات مشتریان، ارزیابی اعتبارسنجی، شناسایی کلاهبرداریها و تحلیل ریسک ایجاد کند و به افزایش سطوح کارایی و بهبود کیفیت خدمات بانکی کمک کند.
او اشاره کرد که کیفیت دادهها و در دسترس بودن آنها عاملی است که از اهمیت کمتری نسبت به خود فناوری برخوردار نیست و تأکید کرد که هوش مصنوعی باید کیفیت و سرعت تصمیمگیری را تقویت کند، در حالی که نقش محوری نیروی انسانی در قلب فرآیندهای بانکی باقی بماند.
همچنین بر ضرورت دستیابی به پیشرفت در نوآوری، همزمان با اجرای مقررات حکمرانی و نظارت، از جمله حفاظت از دادهها، تقویت امنیت سایبری، اعتبارسنجی مدلهای فنی و مدیریت ریسکهای ناشی از طرفهای ثالث، تأکید کرد.
او توضیح داد که استراتژی بانک بر دو مسیر موازی استوار است؛ مسیر اول ادامه توسعه کسبوکارها و عملیاتهای اصلی است، در حالی که مسیر دوم بر ساخت مدلهای کسبوکار دیجیتال متمرکز است که از هوش مصنوعی، دادهها و اکوسیستمهای فناوری مالی بهره میبرند تا تجربه مشتریان را بهبود بخشند و سطوح عملکرد سازمانی را ارتقا دهند.
صقر توضیح داد که بانک بر یکپارچهسازی فناوری، دادهها، شایستگیهای انسانی و بینشهای مشتریان در واحدهای مختلف سازمان تمرکز دارد تا تجربه مشتری را بهبود بخشد، کارایی عملکرد را افزایش دهد و نتایج کسبوکار بهتری را محقق سازد. او اشاره کرد که موفقیت در تحول دیجیتال تنها به فناوری وابسته نیست، بلکه به یکپارچگی این عناصر در یک مدل عملیاتی واحد بستگی دارد که قادر به همگامسازی با تغییرات و بهرهبرداری از فرصتهای آینده باشد.
او توضیح داد که پایداری به بخش اساسی از فرآیندهای ارزیابی اعتبار، مدیریت ریسک، تخصیص سرمایه، توسعه محصولات و تقویت روابط با مشتریان تبدیل شده است و اشاره کرد که امیدوارانهترین فرصتهای تأمین مالی پایدار در کویت با اولویتهای ملی مرتبط است، از جمله پروژههای بهرهوری انرژی، انرژیهای تجدیدپذیر، امنیت آب و حملونقل با انتشار کم کربن.
صقر توضیح داد که ظرفیتهای بزرگی برای حمایت از تحول پایدار در بخشهای اقتصادی اصلی وجود دارد، از جمله نفت و گاز، پتروشیمی، ساختوساز، توسعه املاک و مستغلات و صنعت.
او افزود که بانک پایداری را بهطور کامل در فرآیند تصمیمگیری از طریق یک چارچوب حکمرانی سازمانی که از هیئت مدیره آغاز میشود، ادغام میکند. همچنین معیارهای پایداری را در ارزیابی ریسک، تأمین مالی مشتریان و تخصیص سرمایه اعمال میکند و بر ایجاد شراکتهای نزدیک با مشتریان برای درک نیازها و چالشهای آنها و حمایت از مسیر تحول آنها به سمت مدلهای کسبوکار پایدارتر و کارآمدتر تأکید دارد.
صقر اشاره کرد که «بانک ملی» در سال ۲۰۲۴ اوراق قرضه سبز به ارزش ۵۰۰ میلیون دلار منتشر کرد که کل عواید آن به پروژههای هدف اختصاص یافت، در حالی که ارزش داراییهای پایدار به حدود ۶ میلیارد دلار رسید که معادل ۶۰ درصد از هدف بانک برای سال ۲۰۳۰ است.
او اشاره کرد که این دستاوردها به پیشرفت قابل توجه در رتبهبندیهای بانک مرتبط با معیارهای حکمرانی زیستمحیطی، اجتماعی و شرکتی (ESG) کمک کرده است که جایگاه آن را در میان نهادهای مالی پیشرو در منطقه تقویت کرده است و تأکید کرد که بانک تلاشهای خود را برای حمایت از مسیر تحول پایدار و ایجاد ارزش افزوده بلندمدت برای اقتصاد و جامعه ادامه خواهد داد.
