«الشال»: بورصة الكويت الأقل خسارة منذ بداية العام
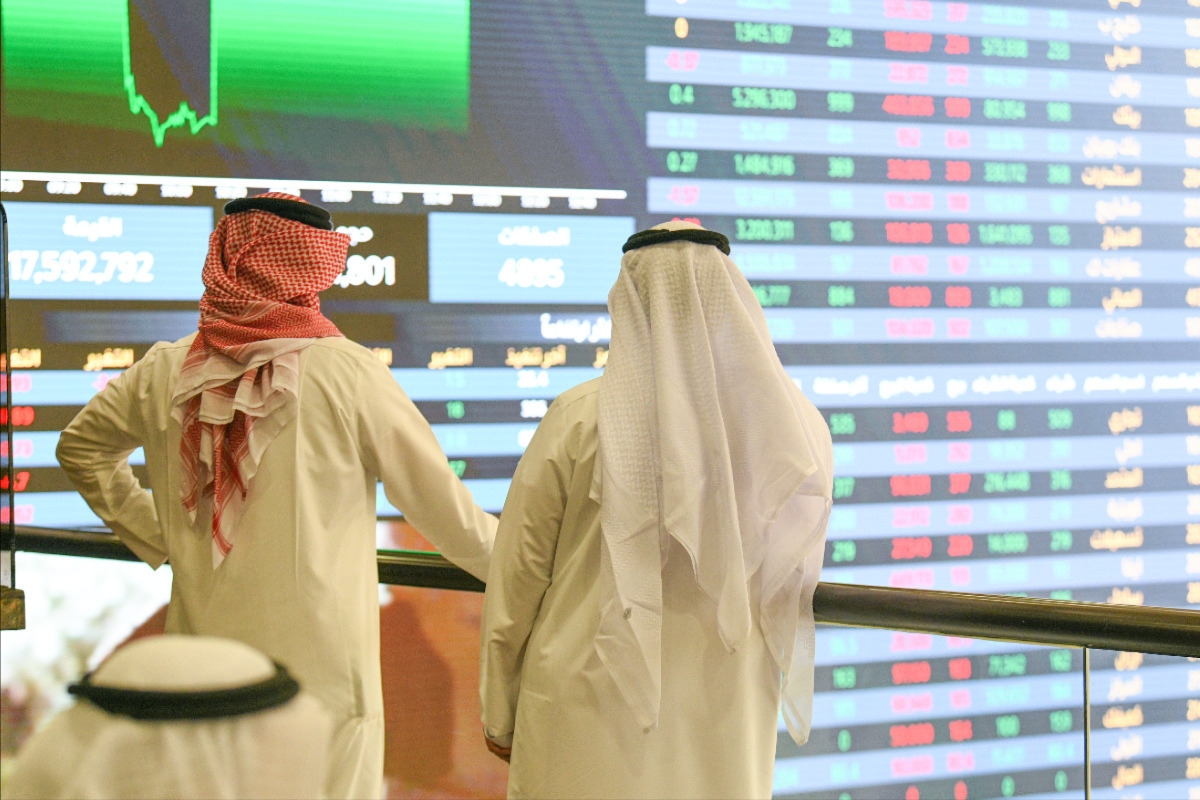
عملکرد بازارهای نمونهی انتخابشده توسط «شال» در ماه اوت (اوت) مثبت بود؛ بهطوری که شاخصهای ۹ بازار افزایش یافتند، در حالی که شاخصهای ۵ بازار کاهش یافتند، در مقایسه با سطوح پایان ماه ژوئیه. در مقایسه با سطوح پایان سال ۲۰۲۵، توزیع بازارها نیز مشابه بود؛ بهطوری که ۹ بازار سودآور و ۵ بازار زیانده بودند، که ۴ مورد از آنها بازارهای خلیجی هستند.
«شال» در گزارش خود اظهار داشت که بازار عربستان سعودی بزرگترین برنده در ماه اوت بود، زیرا شاخص آن حدود ۵.۱ درصد افزایش یافت و سود آن از ابتدای سال به حدود ۶.۱ درصد رسید. پس از آن، بازار چین با سود ۴.۰ درصد، به منطقه مثبت با سود اندک ۰.۴ درصد وارد شد. بورس مسقط با سود ۳.۸ درصد در رتبه سوم قرار گرفت و جایگاه دوم بزرگترین برنده از ابتدای سال را با سود ۲۹.۲ درصد حفظ کرد. بازار ژاپن در رتبه چهارم با سود ۳.۰ درصد قرار گرفت و سود آن از ابتدای سال به حدود ۳۱.۷ درصد افزایش یافت، در حالی که جایگاه بزرگترین برنده را حفظ کرد. بازار آلمان نیز در ماه اوت سود ۲.۵ درصدی کسب کرد. از سوی دیگر، شاخص کل بورس کویت حدود ۱.۶ درصد افزایش یافت و به کمترین زیان از ابتدای سال با نرخ -۰.۳ درصد تبدیل شد. شاخص داو جونز آمریکا و بازار ابوظبی نیز هر دو در یک ماه سودی معادل ۱.۳ درصد کسب کردند. در نهایت، بازار دبی با سود ۰.۸ درصد، کمترین سود را به دست آورد.
در سوی دیگر، بازار فرانسه در صدر فهرست زیاندهها قرار گرفت، زیرا شاخص آن حدود ۲.۱ درصد کاهش یافت و سود آن از ابتدای سال به حدود ۲.۳ درصد کاهش یافت. پس از آن، بازار هند با زیان ۱.۵ درصد، هشت ماه اول سال جاری را با بیشترین زیان بین بازارهای نمونه و با نرخ -۹.۷ درصد به پایان رساند. بورس قطر زیانی معادل ۱.۱ درصد و بورس بحرین زیانی معادل ۱.۰ درصد را تجربه کردند. بازار بریتانیا نیز با کاهش شاخص آن به میزان ۰.۴ درصد، کمترین زیانده در ماه اوت بود و در نتیجه، سود آن از ابتدای سال به حدود ۹.۰ درصد کاهش یافت.
گزارش مذکور خاطرنشان میکند: عملکرد بازارهای مالی نمونه بین منفی و مثبت نوسان میکند. با وجود تلاشهای جدی از سوی میانجیها برای آرامشبخشی به وضعیت ژئوپلیتیکی منطقه، اما تصمیمات دیگر تحت سلطه منطق نیستند؛ بنابراین، ممکن است عملکرد بازارهای نمونه در ماه سپتامبر به سمت غالبیت عملکرد منفی متمایل شود. عدم قطعیت در تصمیمگیری برای آرامش و ادامه درگیریهای نظامی بین ایالات متحده آمریکا و ایران به معنای ادامه اختلال در جریان نفت از تنگه هرمز و انتقال تهدید به بابالمندب است. این امر قطعاً منجر به افزایش قیمت نفت و در نتیجه افزایش نرخ تورم در ایالات متحده آمریکا و افزایش تعداد بارهای افزایش نرخ بهره پایه بر دلار آمریکا خواهد شد. امیدواریم که احساس درد در هر دو کشور، ایالات متحده آمریکا که انتخابات میاندورهای مجلس نمایندگان و سنا را در ۳ نوامبر آینده نزدیک کرده است، و ایران که مردم آن با شرایط معیشتی بسیار دشواری مواجه هستند، به محرک و فشاری برای رسیدن دو طرف به توافق آرامشبخشی و سپس مذاکرات تبدیل شود. با وجود دو دولت که تحت سلطه منطق نیستند، شانس موفقیت و شکست این فرآیند برابر خواهد بود.
