موج تورم جهانی تحولات «هرمز» را رصد میکند
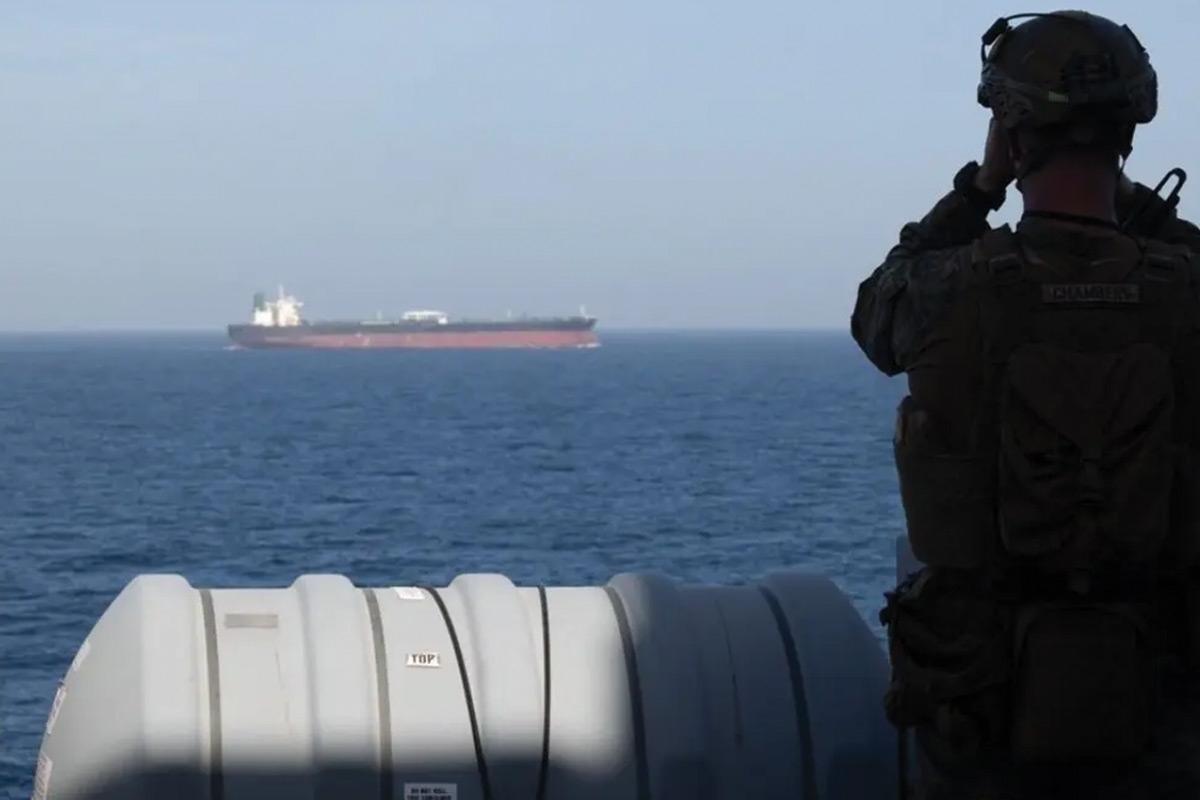
تنگه هرمز یکی از مهمترین نقاط استراتژیک در اقتصاد جهانی است، نه تنها به دلیل موقعیت جغرافیاییاش، بلکه به این دلیل که بخش عظیمی از تجارت نفت و گاز جهان از آن عبور میکند. بنابراین، هرگونه توافقی که منجر به بازگشایی کامل
ترجمهٔ قیاس از الجريدة — منبع اصلی
تنگه هرمز یکی از مهمترین نقاط استراتژیک در اقتصاد جهانی است، نه تنها به دلیل موقعیت جغرافیاییاش، بلکه به این دلیل که بخش عظیمی از تجارت نفت و گاز جهان از آن عبور میکند. بنابراین، هرگونه توافقی که منجر به بازگشایی کامل و پایدار تنگه شود، صرفاً یک تحویل سیاسی یا امنیتی در منطقه خلیج فارس نخواهد بود، بلکه میتواند به یک رویداد اقتصادی جهانی تبدیل شود که بر قیمتهای انرژی، حملونقل، غذا و تورم تأثیر میگذارد.
در حال حاضر، بازارها با دقت زیادی در حال رصد مذاکرات مربوط به بازگشایی تنگه هستند، در حالی که قیمت نفت مجدداً افزایش یافته است.
اهمیت تنگه هرمز به این دلیل است که یک مسیر اصلی برای صادرات انرژی کشورهای خلیج فارس به بازارهای جهانی محسوب میشود. بر این اساس، تداوم اختلال در حرکت کشتیها نه تنها بر کشورهای تولیدکننده تأثیر میگذارد، بلکه هزینههای نفت، گاز، حملونقل، بیمه و کشتیرانی را افزایش میدهد و بازارها را در برابر سفتهبازی و ترس از کمبود عرضه آسیبپذیرتر میکند.
وقتی قیمت نفت افزایش مییابد، آثار بحران به ایستگاههای سوخت محدود نمیشود. نفت بهطور مستقیم یا غیرمستقیم در هزینههای حملونقل، صنعت، پتروشیمی، کودهای شیمیایی و تولید بسیاری از کالاها و خدمات دخیل است. از این رو، بحران هرمز میتواند از یک بحران انرژی به یک بحران تورم جهانی تبدیل شود.
اگر توافقی واقعی حاصل شود که آزادی ناوبری را تضمین کند و اجازه دهد نفتکشها و کشتیهای گاز بهطور طبیعی تردد کنند، بازارها ممکن است در ابتدا کاهش سریع آنچه «حق بیمه ریسک» نامیده میشود را تجربه کنند.
حق بیمه ریسک احتمالاً بخش اضافی است که بازار به دلیل ترس از کمبود عرضه پرداخت میکند و با رفع خطر، سرمایهگذاران و خریداران ممکن است دیگر نیازی به پرداخت این قیمت اضافی نداشته باشند.
به همین دلیل، ممکن است کاهش سریع قیمت نفت را حتی پیش از بازگشت تمام عرضهها به سطوح عادی مشاهده کنیم.
ما قبلاً میزان حساسیت نفت به اخبار مربوط به هرمز را دیدهایم؛ در آغاز ماه اوت جاری، امیدها به بازگشایی تنگه منجر به کاهشهای قابلتوجه در قیمت نفت شد، پیش از آنکه قیمتها با تعثر مذاکرات دوباره افزایش یابند.
ناظران معتقدند که وقتی توافق پایدار باشد، ناوبری بهطور کامل بازمیگردد. بنابراین، سناریوی مورد انتظار وجود دارد که میتوان آن را به چند مرحله تقسیم کرد:
* در هفتههای اول پس از توافق، قیمت نفت برنت ممکن است از محدوده فعلی نزدیک به ۹۰ دلار به بازه ۷۰ تا ۸۰ دلار کاهش یابد، که ناشی از کاهش حق بیمه ریسک و بازگشت اعتماد به بازارهاست.
* در طی دورهای بین یک تا سه ماه، ممکن است قیمت به سمت ۶۵ تا ۷۵ دلار حرکت کند اگر عرضهها و ذخایر جهانی شروع به بهبود کنند.
* در حالی که در بازه سه تا شش ماهه، قیمت ممکن است در یک محدوده تقریبی ۶۵ تا ۸۰ دلار تثبیت شود، که به رشد تقاضای جهانی، سیاستهای اوپک پلاس و سطوح تولید در ایالات متحده و سایر تولیدکنندگان بستگی دارد.
* و پس از شش تا دوازده ماه، ممکن است نفت در منطقه ۷۰ تا ۸۰ دلار تثبیت شود اگر بحران ژئوپلیتیکی جدیدی ظاهر نشود.
بنابراین، سناریوی محوری که میتوان در این مطالعه مورد استفاده قرار داد، رسیدن قیمت نفت برنت به حدود ۷۰ تا ۷۵ دلار برای هر بشکه پس از تثبیت ناوبری و بازگشت بازار به وضعیتی طبیعیتر است.
برخی از کارشناسان اشاره میکنند که این سناریو تحلیلی است و نه یک پیشبینی قطعی قیمت، زیرا قیمت نفت تحت تأثیر دهها عامل دیگر قرار دارد، از جمله تقاضای جهانی، تولید اوپک پلاس، رشد اقتصادی، ذخایر، تحریمها و همچنین بحرانهای ژئوپلیتیکی.
برخی از متخصصان معتقدند که اگر قیمت نفت از ۹۰ به ۷۰ دلار کاهش یابد، هزینه مواد اولیه به وضوع کاهش خواهد یافت، اما قیمت بنزین برای مصرفکننده تنها به نفت خام بستگی ندارد؛ بلکه هزینههای پالایش، حملونقل، انبارداری، مالیاتها، عوارض، حاشیه سود شرکتهای توزیع و همچنین سیاستهای قیمتگذاری داخلی نیز دخیل هستند. بنابراین، در صورت امضای توافق میان ایران و ایالات متحده، ممکن است طی چند هفته پس از اجرای توافق، شاهد کاهش قیمت سوخت باشیم، اما این کاهش لزوماً همنسبت با کاهش قیمت نفت خام نخواهد بود.
شاید پیچیدهترین نکته در این زمینه، قیمت مواد غذایی باشد؛ زیرا افزایش قیمت انرژی، هزینههای بهرهبرداری از مزارع، کارخانهها، کامیونها و کشتیها را افزایش داده و بر تولید و حملونقل کودهای شیمیایی نیز تأثیر میگذارد.
با کاهش قیمت نفت، این هزینهها شروع به کاهش میکنند، اما تأثیر آن بر قیمت مواد غذایی نیاز به زمان بیشتری دارد تا بهطور کامل نمایان شود. بر این اساس، بازارهای جهانی ممکن است طی ۳ تا ۱۲ ماه آینده، کاهش تدریجی فشار بر قیمت مواد غذایی را تجربه کنند، نه کاهش فوری قیمت محصولات در فروشگاهها.
با توجه به تأثیر بازگشایی تنگه هرمز در مهار عوامل تورمی جهانی، این موضوع مهمترین آزمون محسوب میشود و احتمالاً ارتباط تنگاتنگی با کاهش قیمت نفت دارد، زیرا این امر میتواند به ثبات در قیمتهای گاز، حملونقل و بیمه منجر شود که خود میتواند شوک مثبتی بر تورم جهانی وارد کند.
با این حال، این بدان معنا نیست که لزوماً قیمتهای بالا که هماکنون وجود دارند کاهش مییابند، بلکه سرعت افزایش آنها ممکن است بهوضوع کند شود. بنابراین، بازگشایی تنگه هرمز میتواند به جهان کمک کند تا از موج تورمی خارج شود، اما لزوماً به معنای بازگشت قیمت تمامی کالاها و خدمات به سطوح پیش از بحران نیست.
شاید کویت از بازگشت ناوبری عادی بهرهمند شود، زیرا میتواند نفت خود را بهطور منظمتری صادر کند و هزینهها و ریسکهای حملونقل و بیمه کاهش یابد، اما از سوی دیگر، کاهش قیمت جهانی به معنای کاهش درآمد حاصل از هر بشکه نفت خواهد بود.
برخی ناظران توضیح میدهند که اگر کویت همزمان بتواند تولید و صادرات خود را افزایش دهد، کاهش قیمت ممکن است تا حدی با افزایش حجم فروش جبران شود؛ بنابراین، رابطه بین «قیمت ضربدر مقدار» مهمتر از توجه صرف به قیمت است. از این رو، آینده نفتی کویت تنها به این سوال بستگی نخواهد داشت که «قیمت نفت چقدر خواهد بود؟»، بلکه به سوال مهمتری نیز وابسته است: «کویت قادر است چند بشکه نفت را با کارایی تولید و صادر کند؟» و «هزینه تولید و حملونقل هر بشکه چقدر است؟»
مرحله بعدی ممکن است از صرفاً بازگشایی تنگه مهمتر باشد: کویت چگونه از بازگشت صادرات بهرهمند میشود؟ و چگونه میان قیمت نفت، حجم تولید، هزینههای حملونقل، سرمایهگذاری در انرژی و هدف استراتژیک برای رسیدن به سطوح تولید بالاتر تعادل برقرار میکند؟
در نهایت، بازگشایی تنگه هرمز جهان را یکشبه ارزانتر نخواهد کرد، اما میتواند یکی از بزرگترین منابع فشار بر قیمتهای انرژی و تورم جهانی را برطرف سازد.
