رسمياً.. صدور مرسوم بقانون بشأن التمويل العقاري لمستحقي الرعاية السكنية
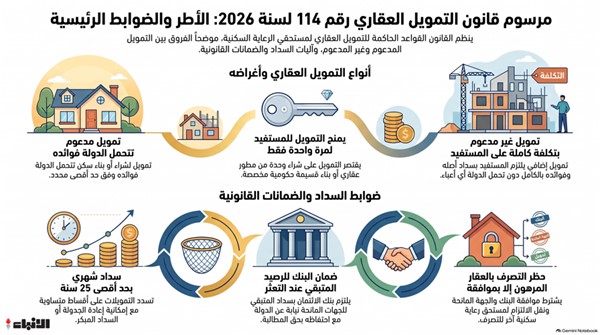
در روزنامه رسمی «کویت امروز»، فرمان شماره ۱۱۴ سال ۲۰۲۶ درباره تأمین مالی مسکن برای بهرهمندان از حمایتهای مسکن منتشر شد. مواد به شرح زیر است: ماده (۱) در اجرای احکام این آییننامه قانونی، کلمات و عبارات زیر به معنای مقا
ترجمهٔ قیاس از الأنباء — منبع اصلی
در روزنامه رسمی «کویت امروز»، فرمان شماره ۱۱۴ سال ۲۰۲۶ درباره تأمین مالی مسکن برای بهرهمندان از حمایتهای مسکن منتشر شد.
مواد به شرح زیر است:
ماده (۱) در اجرای احکام این آییننامه قانونی، کلمات و عبارات زیر به معنای مقابل هر یک به کار میروند:
- وزیر ذیصلاح: وزیری که توسط هیئت وزیران تعیین میشود.
- مؤسسه: مؤسسه عمومی مراقبت مسکن.
- بانک: بانک اعتبارات کویت.
- ذینفع: شخصی که واجد شرایط و ضوابط مقرر در بانک برای بهرهمندی از مراقبت مسکن باشد.
- واحد مسکونی: واحدی ملکی که برای سکونت ذینفع اختصاص یافته و دارای حدود و مساحت مشخص است، خواه مستقل باشد و خواه بخشی از آن، و خواه موجود باشد یا در نقشه پیشبینی شده است.
- نهادهای اعطاکننده تأمین مالی مسکن: بانکهای داخلی، شرکتهای تأمین مالی و شرکتهای سرمایهگذاری که تحت نظارت بانک مرکزی کویت فعالیت میکنند و فعالیت تأمین مالی مسکن جزو اهداف آنها باشد.
- تأمین مالی مسکن: تسهیلات اعتباری که توسط نهادهای اعطاکننده تأمین مالی مسکن به ذینفع به صورت وام یا عملیات تأمین مالی اعطا میشود، به شرطی که تأمین مالی مسکن به ذینفع تنها یکبار اعطا گردد.
- تأمین مالی مسکن یارانهای: تأمینی که توسط نهادهای اعطاکننده تأمین مالی مسکن به ذینفع برای خرید یک واحد مسکونی از توسعهدهنده ملکی یا برای ساخت قطعه زمین دولتی اختصاصیافته از سوی مؤسسه ارائه میشود و دولت هزینه مربوط به سود یا عواید ناشی از آن را متحمل میشود. آییننامه اجرایی این آییننامه قانونی سقف تأمین مالی مسکن یارانهای و سود یا عواید ناشی از آن را تعیین میکند، بهگونهای که با احکام قانون شماره ۴۷ سال ۱۹۹۳ مذکور سازگار باشد.
- تأمین مالی مسکن بدون یارانه: تأمینی که توسط نهادهای اعطاکننده تأمین مالی مسکن به ذینفع برای خرید یک واحد مسکونی از توسعهدهنده ملکی ارائه میشود، بدون آنکه دولت هزینهای مربوط به سود یا عواید ناشی از آن متحمل شود، و این امر مطابق با احکام این آییننامه قانونی و آییننامه اجرایی آن صورت میگیرد.
- رهن ملکی: قرارداد رسمی رهنی که به بانک و نهادهای اعطاکننده تأمین مالی مسکن حق عینی بر ملک میبخشد، بهطوری که بر اساس آن میتوانند در وصول حق خود از آن ملک، نسبت به طلبکاران عادی و طلبکاران بعدی در رتبهبندی، تقدم داشته باشند، صرفنظر از اینکه ملک در دست چه کسی باشد، بدون آنکه احکام قانون شماره ۴۷ سال ۱۹۹۳ مذکور خدشهدار شود.
- توسعهدهنده ملکی: نهادی مورد تأیید مؤسسه که مسئول اجرای و توسعه پروژههای مسکن برای تأمین واحدهای مسکونی مورد نیاز ذینفعان مراقبت مسکن است.
- آییننامه اجرایی: آییننامه اجرایی این آییننامه قانونی.
ماده (۲) احکام این آییننامه قانونی بر تأمین مالی مسکن ارائهشده از سوی نهادهای اعطاکننده، جاری و نافذ است.
به ذینفع برای اهداف زیر: خرید یک واحد مسکونی از توسعهدهنده املاک. ساخت قطعه زمین دولتی اختصاصیافته از سوی مؤسسه در پروژههای مسکن، چه آنهایی که اجرا شدهاند و چه آنهایی که در حال اجرا هستند، و همچنین قطعات زمین دیگری که توسط شورای وزیران تعیین میشوند.
ماده (۳)
شرط احراز ذینفع برای دریافت تأمین مالی مسکن یارانهای، رعایت شرایط عمومی مقرر در آییننامه وامهای مسکن صادره از سوی بانک برای هدف خرید یا ساخت است. در تمامی موارد، شرط عدم بهرهمندی پیشین ذینفع از حمایتهای مسکن دولت است.
ماده (۴)
ذینفع میتواند بین تأمین مالی مسکن یارانهای و غیریارانهای با رعایت ضوابط و رویههایی که بانک مرکزی کویت تعیین میکند، ترکیب ایجاد کند. ذینفع مسئول بازپرداخت اصل تأمین مالی مسکن یارانهای و غیریارانهای، به علاوه سودها یا عواید ناشی از تأمین مالی غیریارانهای مطابق با شرایط قرارداد منعقدشده با نهاد اعطاکننده تأمین مالی مسکن و ضوابط بانک مرکزی کویت است، با رعایت این موضوع که دولت هزینه سودها یا عواید ناشی از تأمین مالی مسکن یارانهای را مطابق با احکام این قانون مصوب میپردازد.
ماده (۵)
تمامی تأمینهای مالی مسکن به صورت اقساط ماهانه مساوی تسویه میشوند، به طوری که مدت بازپرداخت نزد اعطاکننده نباید از ۲۵ سال از تاریخ شروع پرداخت تأمین مالی مسکن با نهاد اعطاکننده فراتر رود، مطابق با دستورالعملها و ضوابطی که بانک مرکزی کویت تعیین میکند. همچنین میتوان به ذینفع یک دوره تنفس تعیینشده در آییننامه اجرایی برای پرداخت اقساط اعطا کرد که در داخل مدت کل بازپرداخت قرار گیرد، مشروط بر اینکه ذینفع سودها یا عواید ناشی از تأمین مالی مسکن یارانهای و غیریارانهای را در طول دوره تنفس بپردازد. در موارد بازپرداخت زودتر از موعد تأمین مالی مسکن موجود یا بخشی از آن، سودها یا عواید مربوط به دوره باقیمانده برای تأمین مالی مسکن تسویهشده ساقط میشود.
ماده (۶)
رویههای پرداخت تأمین مالی مسکن برای خرید یک واحد مسکونی از توسعهدهنده املاک مطابق با احکام قانون شماره (۱۱۸) سال ۲۰۲۳ مذکور خواهد بود. تأمین مالی مسکن برای ساخت روی قطعه زمین دولتی اختصاصیافته از سوی مؤسسه، بر اساس مراحل پیشرفت کار و مطابق با قواعد مقرر در بانک پرداخت میشود.
ماده (۷)
نهادها/سازمانهای اعطاکننده تأمین مالی مسکن موظفند در صورت عدم تعهد ذینفع به بازپرداخت مطابق با احکام قرارداد تأمین مالی، به وی اخطار دهند. در صورت عدم تعهد به بازپرداخت، این نهادها میتوانند تأمین مالی مسکن را با مدتی حداکثر ۵ سال مطابق با دستورالعملهای بانک مرکزی کویت مجدداً برنامهریزی کنند، با این شرط که ذینفع سودها را بپردازد.
یا عواید ناشی از بازچینش تسهیلات مسکن یارانهای و غیریارانهای، یا اتخاذ اقدامات قانونی علیه ذینفع. ماده (۸) نهادهاى اعطاکننده تسهیلات مسکن ملزم به ثبت موارد اعطای تسهیلات مسکن و ارائه مدارک مرتبط با آن به بانک هستند، از جمله جداول بازپرداخت و موارد تأخیر در پرداخت، مطابق با دستورالعملها و ضوابطی که بانک مرکزی کویت در این زمینه وضع میکند. آییننامه اجرایی، اقدامات مربوط به اعطای تسهیلات مسکن، بازچینش آن، مکانیزمهای بازپرداخت زودهنگام، دوره تنفس، تعریف موارد تأخیر در پرداخت و اقدامات مرتبط با آن، و اخطار به ذینفع را تعیین میکند. ماده (۹) بانک به نمایندگی از دولت، مسئول انعقاد قراردادها با نهادهاى اعطاکننده تسهیلات مسکن لازم برای اجرای احکام این فرمان قانونی است، مطابق با احکام و ضوابط مندرج در آییننامه اجرایی. وزارت مالیات ملزم است سودها یا عواید ناشی از تسهیلات مسکن یارانهای را از حساب ذخیره عمومی به بانک پرداخت کند، به طوری که بانک این مبالغ را به نهادهاى اعطاکننده تسهیلات مسکن منتقل نماید، مطابق با شرایط و اقدامات تعیینشده در آییننامه اجرایی. ماده (۱۰) بانک به نمایندگی از دولت، در برابر نهادهاى اعطاکننده تسهیلات مسکن متعهد به پرداخت مانده تسهیلات مسکن یارانهای در صورت تأخیر ذینفع در بازپرداخت است. در صورت تأخیر یکی از ذینفعان در بازپرداخت، بانک به نمایندگی از دولت متعهد به پرداخت سودها یا عواید متعلق به تسهیلات مسکن یارانهای، علاوه بر پرداخت مابقی اقساط آن تسهیلات به نهادهاى اعطاکننده، یا پرداخت مابقی اقساط در تاریخهای سررسید آنها است.
در صورت تسویه کامل مانده تسهیلات مسکن یارانهای، کلیه سودها یا عواید آتی از تاریخ تسویه آن تسهیلات ساقط میگردد و بانک حق دارد از ذینفع، کلیه مبالغ پرداختشده جهت تسویه آن تسهیلات مسکن و هزینههای متعلق به آن یا بخشی از آن را مطالبه نماید.
ماده (۱۱)
بانک در قبال تعهد خود، به نمایندگی از دولت، در برابر نهادهای اعطاکننده تسهیلات مسکن، متعهد به پرداخت مانده تسهیلات مسکن یارانهای در صورت تعذر ذینفع در پرداخت میباشد. رهن ملک تنها بر اساس سند رسمی رهن منعقد میشود و ملک باید در عقد رهن بهطور دقیق و مشخص تعیین گردیده باشد؛ در غیر این صورت، رهن باطل است. ثبت رهن ملک ضامن تسهیلات مسکن در طول مدت قرارداد و تا زمان تسویه کامل بدهی موضوع ماده قبل، لغو نمیشود.
آییننامه اجرایی، نمونه قرارداد تسهیلات مسکن را ارائه میدهد که باید شامل کلیه اطلاعات و شرایط منطبق با مفاد این قانونمرسوم و ضوابط بانک مرکزی کویت باشد.
ذینفع مجاز به تصرف در ملک مرهون از طریق فروش، هبه یا سایر انواع تصرفات، یا ایجاد هرگونه حق عینی بر آن نیست، مگر با کسب موافقت قبلی از بانک و نهاد اعطاکننده تسهیلات مسکن، به شرطی که متصرفالیه از واجدین شرایط بهرهمندی از حمایتهای مسکن باشد و پیشتر تسهیلات مسکن دریافت نکرده باشد، و همچنین متعهد به پذیرش جانشینی ذینفع در تعهدات ناشی از قرارداد تسهیلات مسکن گردد.
آییننامه اجرایی، مکانیسم و رویههای ثبت، مدیریت و تصرف در رهن را تعیین میکند.
ماده (۱۲)
بانک یا هر نهادی که توسط وزیر مربوطه تعیین میشود، مجاز است کلیه یا بخشی از تسهیلات مسکن ارائهشده به ذینفعان توسط نهادهای اعطاکننده تسهیلات مسکن را، بر اساس توافق با آن نهادها، خریداری کند. این تسهیلات قابل صکسازی، بورسیسازی و فروش به سرمایهگذاران میباشد و همچنین امکان خرید مجدد آن وجود دارد. این موارد مطابق با رویههای مندرج در آییننامه اجرایی و ضوابط بانک مرکزی کویت و هیئت بازار سرمایه انجام میپذیرد.
ماده (۱۳)
بانک مرکزی کویت، قواعد و ضوابط اعطای تسهیلات مسکن را صادر میکند، از جمله نرخ سود یا عواید متعلق به تسهیلات غیریارانهای.
ماده (۱۴)
آییننامه اجرایی این قانونمرسوم، بر اساس پیشنهاد وزیر مربوطه، طی شش ماه از تاریخ انتشار این قانونمرسوم، به صورت مرسوم صادر میشود.
ماده (۱۵)
وزیران هر یک در حدود صلاحیت خود، مسئول اجرای این قانونمرسوم هستند. این قانونمرسوم در روزنامه رسمی منتشر شده و از تاریخ انتشار آییننامه اجرایی در روزنامه رسمی، لازمالاجرا میباشد.
تسهیلات مسکن
واموال مسند برای ساخت قطعات و خرید واحدها.. و بازپرداخت تا ۲۵ سال
توضیحات یادداشت: دولت سود «تأمین مالی مسکن» را برای ذینفعان حمایت مسکن پرداخت میکند
یادداشت توضیحی مربوط به فرمان قانون شماره ۱۱۴ سال ۲۰۲۶ درباره تأمین مالی مسکن برای ذینفعان حمایت مسکن، موارد زیر را مقرر داشته است:
دستور کار بر این نکته تأکید دارد که در اصول بنیادین جامعه کویت، خانواده به عنوان پایه جامعه، با تکیه بر دین، اخلاق و میهندوستی، تعریف شده است. همچنین حفظ هویت خانواده، تقویت پیوندهای آن و حمایت از مادران و کودکان در چارچوب خانواده، به عنوان امانتی به دولت سپرده شده است. این امر مسئولیت کامل دولت را در قبال پذیرش مسائل و نیازهای خانواده، از جمله مهمترین آنها حمایت مسکنی، و فراهمسازی این حمایت در زمان مناسب با حذف موانع عمده مادی که مانع آن هستند، ایجاب میکند.
با وجود تنوع حمایتهای مسکنی که دولت برای شهروندان کویتی فراهم کرده است، مشکل مسکن همچنان تشدید میشود؛ این امر ناشی از چالشهای مالی است که دولت به طور کلی و بانک اعتبارات کویتی به طور خاص با آن مواجه هستند، که ریشه در ناهماهنگیهای ساختاری در محیط اقتصادی دارد. این وضعیت، خطرات جدیدی را در توانایی دولت برای ایفای تعهدات خود مبنی بر تأمین مسکن شایسته برای شهروندان کویتی در افق نزدیک، در شرایطی که تقاضاها انباشته و عرضه محدود است، ایجاد کرده است.
بنابراین، قانون شماره ۱۱۸ سال ۲۰۲۳ درباره تأسیس شرکتهای سازنده شهرها یا مناطق مسکونی و توسعه اقتصادی آنها، یکی از ارکان حل مسئله مسکن محسوب میشود.
و در راستای تقویت قانون مذکور و تحقق اهداف آن، نیاز به یک قانون جدید احساس شد تا به عنوان یکی از راهکارهای مشارکتکننده در حل مسئله مسکن از منظر اقتصادی که پایداری مورد نظر را محقق میسازد، مطرح گردد. و با توجه به اینکه فرمان امیری در تاریخ ۱۰ مه ۲۰۲۴ صادر شد و ماده (۴) آن مقرر داشت که قوانین به صورت فرمانهای دارای قوت قانونی صادر شوند، بنابراین پیشنویس فرمان دارای قوت قانونی حاضر تدوین گردید که شامل ۱۵ ماده است. ماده (۱) آن به تعاریفی پرداخته که حقیقت منظور از واژگان به کار رفته در متن آن را آشکار میسازد تا از بروز ابهام جلوگیری شده، شبهات دفع گردد و راه تفسیرهای سلیقهای بسته شود.
ماده (۲) دامنه شمول احکام این پیشنویس فرمان دارای قوت قانونی را به صورت انحصاری مشخص کرده و حاکمیت آن را برای اهداف خرید یک واحد مسکونی از توسعهدهنده ملکی، مطابق با احکام قانون شماره ۱۱۸ سال ۲۰۲۳ مذکور، یا برای ساخت قطعه زمین دولتی اختصاصیافته از سوی مؤسسه عمومی حمایت مسکن، مطابق با شرایط و ضوابطی که این مؤسسه در پروژههای مسکن تعیین میکند (چه پروژههای اجرا شده و چه آنهایی که در حال اجرا هستند)، و همچنین قطعات زمین دیگری که توسط شورای وزیران تعیین میشوند، بیان داشته است. بدین ترتیب، احکام این فرمان دارای قوت قانونی بر سایر اهداف مانند توسعه، بازسازی، خرید از غیر توسعهدهندگان ملکی، یا ساخت در قطعات خصوصی که از سوی مؤسسه عمومی حمایت مسکن اختصاص نیافتهاند، حاکم نخواهد بود.
ماده (۳) شرایط واجد شرایط بودن ذینفع برای دریافت تأمین مالی مسکن یارانهای را تعیین کرده است که شامل تکمیل شرایط عمومی مقرر در آییننامه وامهای ملکی صادره از سوی بانک اعتبارات کویت برای اهداف خرید یا ساخت، و عدم بهرهمندی قبلی وی از حمایتهای مسکن دولتی میشود؛ چه اینکه وی جزو کسانی بوده که قطعات دولتی از سوی مؤسسه عمومی حمایت مسکن به او اختصاص یافته باشد، یا گواهی مالکیت برای او صادر شده باشد، یا هر یک از وامهایی که بانک اعتبارات کویت اعطا میکند را دریافت کرده باشد، صرفنظر از مبلغ یا هدف آن وام.
همچنین ماده (۴) احکام خاص مربوط به تأمین مالی مسکن، چه یارانهای و چه غیر یارانهای، و مکانیسم بازپرداخت آن را تشریح کرده و امکان ترکیب این دو نوع تأمین مالی را مطابق با ضوابط و رویههایی که بانک مرکزی کویت تعیین میکند، مجاز دانسته است. پیشنویس فرمان دارای قوت قانونی تشخیص داده است که ذکر مبالغ آنها ضروری نیست و تعیین آنها را به بانک مرکزی کویت واگذار کند؛ این امر از باب امنیت اقتصادی و اجتماعی و نیز انعطافپذیری در معاملات است که با تغییر شرایط و محیط اقتصادی متغیر میباشند، به گونهای که این موضوع به محدودیتی تبدیل نشود که اصلاح آن در آینده و هر زمان که نیاز باشد، دشوار باشد. ماده مذکور همچنین تصریح کرده است که ذینفع مسئول بازپرداخت اصل تأمین مالی مسکن یارانهای و غیر یارانهای، به علاوه سودها میباشد.
یا عواید ناشی از تأمین مالی بدون یارانه، مطابق با شرایط قرارداد تأمین مالی و ضوابط بانک مرکزی کویت، با رعایت این که دولت متحمل هزینه سودها یا عواید ناشی از تأمین مالی مسکن یارانهای بر اساس مقررات این فرمان قانونی خواهد شد. ماده (۵) مقرر داشت که کلیه تسهیلات مسکن به صورت اقساط ماهانه مساوی تسویه شوند، به طوری که مدت بازپرداخت در بخش اعطای تسهیلات از تاریخ شروع پرداخت تسهیلات مسکن به نهاد اعطاکننده، از ۲۵ سال تجاوز نکند، مطابق با دستورالعملها و ضوابطی که بانک مرکزی کویت تعیین میکند.
فرمان قانونی اجازه داده است که یک دوره اعتباری به عنوان مهلت اقساط برای بازپرداخت تعیین شود که در آییننامه اجرایی مشخص میشود و جزئی از مدت کل بازپرداخت ۲۵ ساله است. در این دوره، به بهرهبردار اجازه داده میشود در صورت خرید یک واحد مسکونی از توسعهدهنده ملکی یا برای ساخت روی قطعه زمین دولتی اختصاصیافته توسط مؤسسه، بازپرداخت اصل تسهیلات مسکن را به تعویق بیندازد تا بارهای مالی بر دوش خانوادهها، به ویژه آنهایی که در مسکن مستأجر زندگی میکنند، کاهش یابد؛ مشروط بر اینکه بهرهبردار متحمل پرداخت سودها یا عواید ناشی از دوره مهلت شود. همچنین ماده مذکور وضعیت بازپرداخت زودهنگام توسط بهرهبردار و پیامدهای آن از جمله سقوط سودها یا عواید مربوط به دوره باقیمانده تسهیلات مسکن تسویهشده را تشریح کرد.
ماده (۶) فرآیند پرداخت تسهیلات مسکن مربوط به خرید یک واحد مسکونی از توسعهدهنده ملکی را به مقررات قانون شماره ۱۱۸ سال ۲۰۲۳ درباره تأسیس شرکتهای سازنده شهرها یا مناطق مسکونی و توسعه اقتصادی آنها ارجاع داد. همچنین همان ماده تصریح کرد که تسهیلات مسکن برای هدف ساختوساز روی قطعه زمین دولتی اختصاصیافته توسط مؤسسه، به صورت مرحلهای و مطابق با قواعد مقرر در بانک پرداخت خواهد شد. ماده (۷) تعهد نهادهای اعطاکننده تسهیلات را به ابلاغ اخطار به بهرهبردار در صورت عدم پایبندی او به بازپرداخت تسهیلات مسکن ارائهشده از سوی آن نهادها، مطابق با مقررات قرارداد تسهیلات مسکن، تشریح کرد.
در این مورد، به این نهادها مجوز داده میشود تا با رعایت دستورالعملهای بانک مرکزی کویت، بازچینش تأمین مالی مسکن را برای مدتی حداکثر پنج ساله انجام دهند، به طوری که ذینفع متعهد به پرداخت سودها یا عواید ناشی از دوره بازچینش تأمین مالی مسکن باشد، خواه تأمین مالی مسکن مشمول یارانه باشد یا نباشد، و یا اقدامات قانونی علیه ذینفع صورت گیرد.
ماده (۸) نهادها اعطاکننده تأمین مالی مسکن را ملزم به ثبت موارد تأمین مالی مسکن و ارائه اسناد مرتبط با آن به بانک، از جمله جداول بازپرداخت و موارد تأخیر در پرداخت، مطابق با دستورالعملها و ضوابطی میکند که بانک مرکزی کویت در این زمینه وضع مینماید.
همان ماده به آییننامه اجرایی ارجاع داده است تا رویههای تأمین مالی مسکن و بازچینش آن، مکانیسمهای بازپرداخت زودهنگام، دوره معافیت، موارد تأخیر در پرداخت و رویههای مربوطه، و اخطار به ذینفع تعیین شوند.
ماده (۹) به بانک اعتبارات کویت تفویض اختیار کرده است که به نمایندگی از دولت، در چارچوب احکام این قانون و آییننامه اجرایی آن، قراردادها را با نهادهای اعطاکننده تأمین مالی امضا نماید و وزارت مالیات را ملزم به پرداخت سودها یا عواید متعلق به تأمین مالی مسکن مشمول یارانه به بانک اعتبارات کویت از حساب ذخیره عمومی کرده است؛ این بانک سپس مبالغ را به نهادهای اعطاکننده تأمین مالی مشمول یارانه، مطابق با شرایط و رویههای تعیینشده در آییننامه اجرایی، پرداخت میکند.
ماده (۱۰) تعهد بانک را مقرر داشته است که به نمایندگی از دولت، در قبال نهادهای اعطاکننده تأمین مالی مسکن، در صورت تأخیر ذینفع در پرداخت، نسبت به تسویه مانده باقیمانده تأمین مالی مسکن مشمول یارانه اقدام نماید.
همچنین مشخص شده است که در صورت تأخیر یکی از ذینفعان در پرداخت، بانک متعهد است به نمایندگی از دولت، علاوه بر تسویه سودها یا عواید متعلق به تأمین مالی مسکن مشمول یارانه، نسبت به پرداخت مابقی اقساط آن تأمین مالی به نهادهای اعطاکننده، یا پرداخت مابقی آن اقساط در تاریخهای سررسید آنها اقدام نماید.
در صورت تسویه کامل مانده تسهیلات مسکن حمایتشده، کلیه سودها یا عواید آتی از تاریخ تسویه آن تسهیلات ساقط میشود. همچنین ماده مذکور مقرر داشته است که بانک حق دارد مطالبه کلیه مبالغ پرداختشده توسط ذینفع جهت تسویه تسهیلات مسکن و هزینههای متعلق به آن یا بخشی از آنها را حفظ کند. ماده (۱۱) بیان داشت که بانک در قبال تعهد خود، به نمایندگی از دولت، در برابر نهادهای اعطاکننده تسهیلات مسکن، متعهد به پرداخت مانده تسهیلات مسکن حمایتشده در صورت تعذر ذینفع در پرداخت است و رهن ملک تنها بر اساس سند رسمی رهن منعقد میشود. این ماده تأکید کرد که ملک باید در سند رهن بهطور دقیق و مشخص تعیین گردد، در غیر این صورت رهن باطل خواهد بود و ثبت رهن ملک ضامن تسهیلات مسکن در طول مدت قرارداد و تا زمان تسویه کامل بدهیهای موضوع ماده پیشین، لغو نمیشود. همچنین مقرر شد که ذینفع مجاز به تصرف در ملک رهنی از طریق فروش، هبه یا سایر انواع تصرفات، یا ایجاد هرگونه حق عینی بر آن نیست، مگر با کسب موافقت قبلی از بانک و نهاد اعطاکننده تسهیلات مسکن، به شرطی که خریدار یا دریافتکننده هدیه از واجدین شرایط حمایت مسکن باشد و پیشتر تسهیلات مسکن دریافت نکرده باشد و همچنین با پذیرش اینکه خریدار یا دریافتکننده جایگزین ذینفع در تعهدات ناشی از قرارداد تسهیلات مسکن شود. ماده مذکور همچنین به آییننامه اجرایی ارجاع داد تا مکانیسم و رویههای ثبت، مدیریت و تصرف در رهن تعیین گردد. ماده (۱۲) به بانک اعتبارات کویت یا هر نهاد دیگری که توسط وزیر مربوطه تعیین میشود، حق خرید تمام یا بخشی از تسهیلات مسکن ارائهشده به ذینفعان توسط نهادهای اعطاکننده تسهیلات مسکن، صکّکسازی، بورسیسازی، فروش آنها به سرمایهگذاران و خرید مجدد آنها را اعطا کرد، بهعنوان یکی از ابزارهای سرمایهگذاری که محیط اقتصادی را تقویت میکند؛ این امر مطابق با رویههای مندرج در آییننامه اجرایی و ضوابط بانک مرکزی کویت و هیئت بازار سرمایه انجام میپذیرد. ماده (۱۳) بانک مرکزی کویت را ملزم به صدور قواعد و ضوابط ویژه اعطای تسهیلات مسکن و تعیین نرخ سود یا عواید متعلق به تسهیلات مسکن غیرحمایتشده کرد. ماده (۱۴) تأکید داشت که آییننامه اجرایی طرح قانوننامه حاضر باید بر اساس پیشنهاد وزیر مربوطه و طی فرمان، ظرف شش ماه از تاریخ انتشار در روزنامه رسمی صادر شود. ماده (۱۵) تعیین کرد که احکام طرح قانوننامه حاضر از تاریخ انتشار آییننامه اجرایی در روزنامه رسمی برای ذینفعان لازمالاجرا خواهد بود.
