الشملان: تنوع جغرافیایی گروه از رشد پایدار و انعطافپذیری عملیاتی حمایت میکند
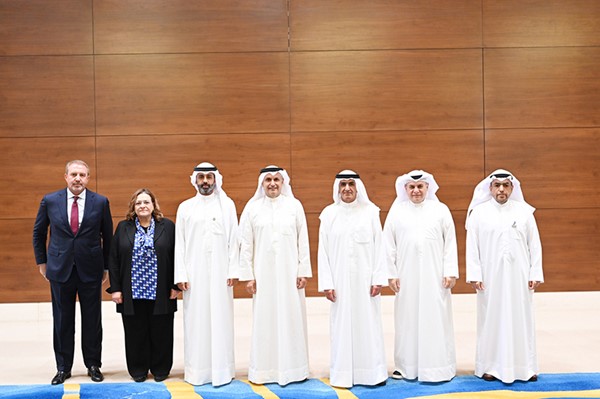
خالد الشمّال، مدیرعامل گروه «بیتالتأمینالکویت»، تأکید کرد که تقویت آمادگی برای مقابله با چالشها، تسریع در نوآوری مسئولانه، توسعه بازارهای مالی و حمایت از پایداری، اولویتهای بنیادین برای تضمین رشد اقتصادی و ثبات مالی بلندمدت در کویت هستند.
این اظهارات شمّال در حین شرکت او در نشست میزگرد بانکداری و اقتصاد، که توسط بانک مرکزی کویت در همکاری با مجله «گلوبال فایننس» میزبانی شد، مطرح شد. این نشست که جمعی از برجستهترین مدیران ارشد بانکی را گرد هم آورد، به بحث درباره تحولات بخش بانکی کویت، چشماندازهای اقتصادی و فرصتهای رشد اختصاص داشت.
میزگرد با حضور محترم باسل الهارون، رئیس بانک مرکزی کویت، برگزار شد و بستری برای گفتوگوی سازنده در خصوص استحکام بخش بانکی کویت، تلاشها برای تنوعبخشی به اقتصاد، رشد پایدار و آینده خدمات مالی در برابر تغییرات سریع منطقهای و جهانی فراهم آورد.
تقویت آمادگی برای مقابله با چالشها
شمّال در توضیح پیامدهای تحولات اخیر ژئوپلیتیک بر بخش بانکی، تأکید کرد که تقویت آمادگی باید پیش از وقوع بیثباتیها و نه در حین آنها صورت گیرد. او اشاره کرد که حفظ سطوح قوی از سرمایه و نقدینگی، تنوعبخشی به منابع تأمین مالی و اجرای چارچوبهای محکم برای آزمونهای استرس و برنامههای اضطراری، ستونهای بنیادین برای محافظت از ثبات مالی در بلندمدت هستند.
او افزود: «به لطف نظارت هوشمندانه بانک مرکزی، بخش بانکی کویت دارای ترازنامههای قوی، انضباط در نقدینگی، حاکمیت مؤثر و اعتماد راسخ است.»
جدیدترین شاخصهای سلامت مالی نشان میدهد که بخش بانکی کویت نرخ کفایت سرمایه ۱۸.۵ درصد و نسبت تسهیلات غیرمنظم ۱.۶ درصد را حفظ کرده است، که بازتابدهنده استحکام بانکهای داخلی است.
شمّال همچنین توضیح داد که مفهوم تابآوری امروز فراتر از شاخصهای مالی سنتی است و شامل تنوعبخشی به منابع تأمین مالی، آمادگی سایبری، آگاهی از اهمیت زنجیرههای تأمین، برنامهریزی برای سناریوها و توانایی ارائه خدمات به مشتریان در شرایط مختلف میشود.
او تأکید کرد که «بیتالتأمینالکویت» تابآوری را در برنامههای تداوم کسبوکار و زیرساخت دیجیتال ادغام کرده است تا از در دسترس بودن خدمات بانکی و دیجیتال حیاتی حتی در شرایط نامطلوب اطمینان حاصل شود. شمّال اشاره کرد که تنوع جغرافیایی گروه نیز به رشد پایدار و تابآوری عملیاتی کمک میکند.
اولویتهای بخش بانکی کویت
شمّال اشاره کرد که بخش بانکی کویت پیشرفت چشمگیری در تحول دیجیتال و هوش مصنوعی داشته است و توضیح داد که مرحله آینده به توانایی بانکها در تقویت تلاشها برای بهکارگیری سرمایه، فناوری و نیروی انسانی جهت حمایت از اقتصاد بستگی دارد.
شمّال بر اهمیت قانون تأمین مالی مسکن و قانون توسعهدهنده املاک تأکید کرد و آنها را ابتکاراتی دانست که قادرند به رفع تقاضای مسکونی و تحریک فعالیت اقتصادی کمک کنند.
او اشاره کرد که طبق آخرین دادههای منتشرشده از سازمان عمومی رفاه مسکن، بیش از ۱۰۸,۰۰۰ خانواده کویتی در حال حاضر دارای درخواستهای مسکونی معوق هستند. شمّال بیان کرد که قانون تأمین مالی مسکن به ارائه راهکارهای تأمین مالی مؤثر کمک خواهد کرد که از تسریع روند توسعه پروژههای مسکونی و کاهش دورههای انتظار بهرهمند میشوند.
همچنین اشاره کرد که انتظار میرود این قانون رشد اعتبارات در بخش بانکی را از سطح فعلی ۶ تا ۷ درصد به حدود ۸ تا ۹ درصد افزایش دهد، که فرصتهای رشد جدیدی ایجاد کرده و تواناییهای مدیریت داراییها و بدهیها را در سطح کل بخش تقویت میکند.
توسعه بازارهای مالی
در توضیح توسعه بازارهای مالی، شمّال روشن کرد که قانون تأمین مالی و نقدینگی در کویت چارچوبی جامع ایجاد کرده است که به دولت امکان میدهد در سقف بدهی ۳۰ میلیارد دینار، بهصورت داخلی و بینالمللی تأمین مالی کند، با دورههای بازپرداخت تا ۵۰ سال.
او اشاره کرد که اهمیت قانون تنها در توانمندسازی دولت برای تأمین مالی نیست، بلکه در نقش محوری آن در ایجاد زیرساختهای بازار مالی عمیقتر و کارآمدتر، و همچنین در توانمندسازی دولت برای استفاده مؤثرتر و مدیریت بهینهتر داراییهایش نهفته است.
او توضیح داد که اوراق قرضه و صکوکهای دولتی نقشی محوری در تقویت مدیریت نقدینگی و تثبیت ثبات مالی ایفا میکنند. همچنین، این ابزارها در ساخت منحنی بازدهی دولتی داخلی مشارکت دارند که به بانکها و شرکتها معیاری مرجع برای قیمتگذاری و انتشار ابزارهای بدهی در بازار داخلی ارائه میدهد، به جای اتکا به بازارهای بینالمللی.
همچنین، الشملان بر تقاضای قویای که انتشارات بانک مرکزی کویت در ژوئن ۲۰۲۶ شاهد بود، تأکید کرد. در این دوره، اوراق خزانه و صکوکهای بدهی عمومی به ارزش ۵۵۰ میلیون دینار منتشر شد و تمامی بخشها بهطور کامل پوشش داده شدند؛ امری که بازتابدهنده اعتماد سرمایهگذاران و تأییدکننده ظرفیتهای بزرگ برای توسعه بیشتر بازار است. او اشاره کرد که قانون صکوکهای دولتی به گسترش بازارهای سرمایه اسلامی در کویت و جذب پایگاه گستردهتری از سرمایهگذاران کمک خواهد کرد.
نوآوری فناوری
در خصوص نوآوری فناوری، الشملان تأکید کرد که هوش مصنوعی نقش فزایندهای در حال حاضر و آینده فعالیتهای بانکی ایفا میکند. او توضیح داد که سرعت نوآوریهای فنی بهشدت در حال افزایش است، اما چالش اصلی در نحوه بهکارگیری ایمن و مسئولانه این فناوریها نهفته است.
او افزود که حفظ و تقویت اعتماد، عنصری بنیادین برای بانکها است و اشاره کرد که موفقیت هوش مصنوعی با ارزش افزودهای که برای مشتری ایجاد میکند و توانایی آن در بهبود کارایی و کیفیت تصمیمگیری سنجیده میشود.
معیارهای ESG (محیط زیست، اجتماعی و حاکمیت) جزء جداییناپذیر استراتژی بانک هستند و با معیارهای مالی اسلامی همخوانی دارند
در حوزه پایداری، الشملان توضیح داد که معیارهای محیط زیست، اجتماعی و حاکمیت (ESG) فراتر از الزامات افشاگری، به عنصری استراتژیک محوری در نظام حاکمیت، مدیریت ریسک، سیاستهای تأمین مالی و افشاگریها در سطح صنعت بانکی تبدیل شدهاند. او اشاره کرد که پایداری بهطور فزایندهای تحت تأثیر اهداف چشمانداز کویت ۲۰۳۵ قرار دارد، در کنار انتظارات نهادهای نظارتی، سرمایهگذاران و نهادهای رتبهبندی اعتباری که بهطور مداوم در حال تکامل هستند.
الشملان گفت: در بانک کویت (بيت التمويل الكويتي)، معیارهای مالی اسلامی از طریق ایجاد ارزش بلندمدت برای جامعه، با اصول پایداری همخوانی دارند. معیارهای محیط زیست، اجتماعی و حاکمیت جزء جداییناپذیر استراتژی ما هستند و ما بر اساس ریسکهای محیط زیستی و اجتماعی، تأمین مالی ارائه میدهیم، با حمایت از نظارت هیئت مدیره و مدیریت تخصصی پایداری. همچنین، ما سالانه گزارش ردپای کربن را در کنار گزارش پایداری منتشر میکنیم. دستورالعملهای بانک مرکزی در زمینه تأمین مالی پایدار از سال ۲۰۲۲، به پیشبرد صنعت در جهت تقویت افشاگریها و اجرای سیاستهای معیارهای محیط زیست، اجتماعی و حاکمیت تأییدشده توسط هیئت مدیره کمک کرده است.
الشملان سخن خود را با این جمله به پایان برد: ایجاد یک بخش بانکی پایدار نیازمند رویکردی متوازن است که ترکیبی از قدرت مالی، نوآوری مسئولانه، حاکمیت سالم و رشد پایدار باشد. این ستونها به حمایت از توسعه اقتصادی و شکوفایی بلندمدت کویت ادامه خواهند داد.
