বুরকান ৯ মাসে ২২ মিলিয়ন দিনার লাভ অর্জন করেছে
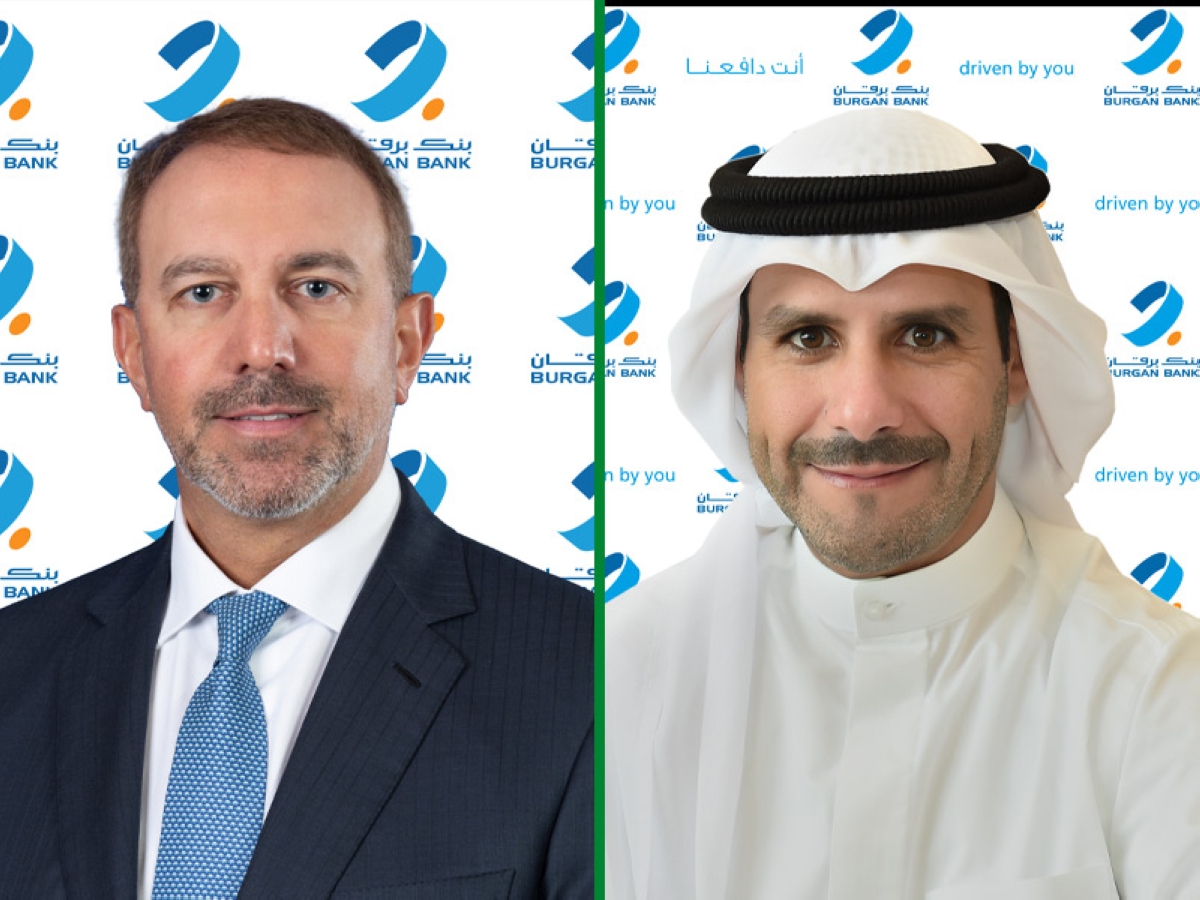
বুরকান ব্যাংক তুরস্কের মুদ্রাস্ফীতির প্রভাব সত্ত্বেও ২২ মিলিয়ন দিনার লাভ এবং ব্যালেন্স শিটের প্রবৃদ্ধি ঘোষণা করেছে।
কিয়াসের অনুবাদ, উৎস: الجريدة — মূল উৎস
বরকান ব্যাংক ৩০ সেপ্টেম্বর, ২০২৬ তারিখে সমাপ্ত নয় মাসের আর্থিক ফলাফল ঘোষণা করেছে, যেখানে এর মূল আয়ের উৎসগুলোতে ধারাবাহিক বৃদ্ধি এবং ব্যালেন্স শিটে আরও প্রসার দেখা গেছে। এই কর্মক্ষমতা গোষ্ঠীর বিভিন্ন ব্যাংকিং কার্যক্রমে ধারাবাহিক গতির অব্যাহতি প্রতিফলিত করে, যা ঋণ কার্যক্রমের বৃদ্ধি, ব্যবসায়িক বিভিন্ন খাতের অবদান এবং আর্থিক অবস্থান ব্যবস্থাপনায় একটি শৃঙ্খলাবদ্ধ পদ্ধতির মাধ্যমে সমর্থিত।
যদিও কার্যকরী খরচ বৃদ্ধি এবং তুরস্কে গোষ্ঠীর কার্যক্রমে অতিপ্রাদুর্ভাব হিসাববিধি প্রয়োগের প্রভাবের কারণে লাভক্ষমতা প্রভাবিত হয়েছিল, তবুও বরকান ব্যাংক মজবুত মূলধন ও লিকুইডিটির অবস্থান বজায় রেখেছে, এবং নিয়ন্ত্রক অনুপাতগুলো প্রচলিত ন্যূনতম নিয়ন্ত্রক প্রয়োজনীয়তার চেয়ে উল্লেখযোগ্যভাবে উচ্চ স্তরে রয়েছে।
এছাড়াও, এই সময়ে অগ্রাধিকার অধিকার সম্পন্ন শেয়ার ইস্যু করার মাধ্যমে ৫০ মিলিয়ন দিנار মূল্যের মূলধন বৃদ্ধি সফলভাবে সম্পন্ন হওয়ায় ব্যাংকের মূলধন ভিত্তি শক্তিশালী হয়েছে এবং এর আর্থিক নমনীয়তা বৃদ্ধি পেয়েছে, যা দীর্ঘমেয়াদী কৌশলগত অগ্রাধিকারগুলো এগিয়ে নেওয়ার ক্ষমতাকে সমর্থন করে।
বছরের প্রথম নয় মাসে বরকান মোট ২০১ মিলিয়ন দিנار আয় অর্জন করেছে, যা ২০২৫ সালের একই সময়ের ১৯২ মিলিয়নের তুলনায় বেশি। এটি সুদ আয়ের নিট বৃদ্ধি এবং ফি ও কমিশন আয়ের ধারাবাহিক প্রসারের কারণে ঘটেছে। এই কর্মক্ষমতা মূল ব্যাংকিং কার্যক্রমে ধারাবাহিক গতির অব্যাহতি প্রতিফলিত করে, যা ঋণ পোর্টফোলিওর বৃদ্ধি এবং গোষ্ঠীর বিভিন্ন ব্যবসায়িক খাতের অবদানের মাধ্যমে সমর্থিত।
সুদ আয়ের নিট ১৩৭ মিলিয়নে উন্নীত হয়েছে, যা ২০২৫ সালের প্রথম নয় মাসের ১২৮ মিলিয়নের তুলনায় বেশি। সুদ মার্জিন তুলনামূলকভাবে স্থিতিশীল থেকে ২.২% নির্ধারিত হয়েছে, যা সুদের হারের চাপের মধ্যেও ব্যাংকের মার্জিন স্থিতিশীল রাখার ক্ষমতাকে প্রতিফলিত করে।
অফিসিয়ালদের মতে, সুদ বাদে আয় স্থিতিশীল ছিল বছরের ভিত্তিতে ৬৪ মিলিয়ন দিנार, ফি এবং কমিশন আয় বৃদ্ধি অব্যাহত ছিল, যা আংশিকভাবে গ্লোবাল আর্বিট্রাজ ব্যাংকের অবদানের দ্বারা সমর্থিত, যা ২০২৫ সালে গ্রুপ দ্বারা অধিগ্রহণ করা হয়েছিল, এবং এর ইনভেস্টমেন্ট ব্যাংকিং সেবাগুলির জন্য বিশেষায়িত সহায়ক কোম্পানি, কামকো ইনভেস্টমেন্টস শ.ম.ক. (কামকো ইনভেস্ট), এবং এই ফি-উৎপাদনকারী কার্যক্রমগুলি আয় উৎসগুলির বৈচিত্র্যকে সমর্থন করেছিল, যা গ্রুপের মূল সুদ আয়ের সাথে সম্পূরক ছিল।
অপারেটিং লাভ ৬৫ মিলিয়ন দিנار হয়েছিল এই সময়ের জন্য, যা ২০২৫ সালের প্রথম নয় মাসের তুলনায় ৭৬ মিলিয়ন ছিল, যেখানে অপারেটিং খরচের বৃদ্ধি আয় বৃদ্ধির প্রভাবকে প্রতিফলিত করে, এবং গ্রুপের ডিজিটাল ক্ষমতা উন্নয়নে কৌশলগত বিনিয়োগের অব্যাহতি এবং তুরস্কে উচ্চ মুদ্রাস্ফীতির কারণে অপারেটিং খরচের বৃদ্ধি প্রতিফলিত করে।
লাভজনকতা তুরস্কে গ্রুপের কার্যক্রমগুলির জন্য অতিরিক্ত মুদ্রাস্ফীতি হিসাবের প্রয়োগের কারণে নেট নগদ ক্ষতির বৃদ্ধির দ্বারা প্রভাবিত হয়েছিল, এবং ক্রেডিট রিজার্ভগুলি বছরের ভিত্তিতে স্থিতিশীল ছিল, যা ব্যাংকের ক্রেডিট ঝুঁকি ব্যবস্থাপনা এবং সম্ভাব্য ক্ষতিগুলির বিরুদ্ধে উপযুক্ত কভারেজ স্তর বজায় রাখার জন্য সতর্ক পদ্ধতির সাথে সামঞ্জস্যপূর্ণ ছিল, এবং ক্রেডিট খরচ ৫০ বেসিস পয়েন্ট ছিল, যা ২০২৫ সালের একই সময়ের তুলনায় ৬০ বেসিস পয়েন্ট ছিল।
এইভাবে, বারকান ব্যাংক শেয়ারহোল্ডারদের জন্য নেট লাভ ২২ মিলিয়ন দিנار রেকর্ড করেছিল এই নয় মাসের জন্য, যা ২০২৫ সালের প্রথম নয় মাসের তুলনায় ৩২ মিলিয়ন ছিল।
আর্থিক ফলাফলের ওপর মন্তব্য করতে গিয়ে বারকান ব্যাংকের পরিচালনা পর্ষদের সভাপতি শেখ আবদুল্লাহ নাসের আল-সাঈদ বলেন, “২০২৬ সালের প্রথম নয় মাসে বারকান ব্যাংকের কর্মক্ষমতা আমাদের ব্যবসায়িক মডেলের স্থিতিশীলতা এবং আমরা ক্রমাগত মজবুত করছি এমন শক্তিশালী আর্থিক ভিত্তির প্রতিফলন। আঞ্চলিক ও বৈশ্বিক পর্যায়ে অর্থনৈতিক পরিবর্তনশীলতা ও অনিশ্চয়তার প্রেক্ষাপটে আমরা আর্থিক স্থিতিশীলতা বজায় রাখা, স্বার্থ সংশ্লিষ্ট পক্ষদের অধিকার রক্ষা এবং কৌশলগতভাবে আমাদের কৌশল বাস্তবায়নের ওপর জোর দিতে থাকি। আমাদের মূল ব্যবসায় ক্রমাগত বৃদ্ধি আমাদের গ্রুপের ব্যবসায়িক শক্তি এবং ব্যাংকিং অবস্থানকে তুলে ধরে এবং দীর্ঘমেয়াদী দৃষ্টিভঙ্গির প্রতি আমাদের আস্থাকে আরও জোরদার করে।”
এই সময়ে বারকান ব্যাংকের ভারসাম্যপত্রের বৃদ্ধি অব্যাহত থাকে, যেখানে ৩০ সেপ্টেম্বর ২০২৬ তারিখে মোট সম্পদ ৯.৪ বিলিয়ন দ্বীনারে পৌঁছায়, যা একই সময়ে ৮.৯ বিলিয়ন দ্বীনামের তুলনায় বেশি। এই বৃদ্ধি গ্রুপের প্রধান অপারেটিং বাজারগুলোতে কার্যক্রমের ধারাবাহিকতাকে প্রতিফলিত করে, যা তাদের মূল ব্যাংকিং ব্যবসার কর্মক্ষমতার মাধ্যমে সমর্থিত।
মোট ঋণ ও ঋণসহ অন্যান্য বিত্তের পরিমাণ বার্ষিক ভিত্তিতে ৮% বৃদ্ধি পেয়ে ৫.১ বিলিয়ন দ্বীনারে দাঁড়ায়, যা ক্রেডিট কার্যক্রমের ধারাবাহিকতার কারণে ঘটেছে, বিশেষ করে কুয়েতে, যেখানে ক্রেডিট পোর্টফোলিও ৯% বৃদ্ধি পেয়েছে। এদিকে, ক্লায়েন্টদের আমানত বার্ষিক ভিত্তিতে ৬% বৃদ্ধি পেয়ে ৫.৫ বিলিয়ন দ্বীনামে পৌঁছায়, যা কুয়েতে আমানতের ৫% বৃদ্ধির মাধ্যমে সমর্থিত।
ঋণ ও আমানতের ক্রমাগত বৃদ্ধি ব্যাংকের ক্লায়েন্ট বেসের শক্তি, তাদের মূল ব্যাংকিং ব্যবসার স্থিতিশীলতা এবং বৈচিত্র্যময় ফান্ডিং বেস বজায় রেখে আর্থিক প্রয়োজনীয়তা পূরণের ক্ষমতাকে নিশ্চিত করে। ৩০ সেপ্টেম্বর ২০২৬ তারিখে ঋণ ও আমানতের অনুপাত ৭৮% ছিল, যা ১০০% নিয়ন্ত্রক সীমার নিচে স্থির ছিল।
সম্পদের গুণগত মান ব্যাংকের প্রধান অগ্রাধিকারগুলোর মধ্যে একটি ছিল, যা ঋণ প্রদানের ক্ষেত্রে কঠোর মানদণ্ড, প্রাবিধানিক তহবিল গঠনের সাবধানী নীতি এবং পোর্টফোলিওর কার্যকর ব্যবস্থাপনার মাধ্যমে সমর্থিত ছিল। ২০২৬ সালের ৩০ সেপ্টেম্বর পর্যন্ত, গোষ্ঠীর অকার্যকর ঋণের অনুপাত ২.৩% ছিল, যখন মোট কভারেজ ২৩৫% ছিল, যা ঋণের অকার্যকারিতার ঘটনা মোকাবিলায় ব্যাংক যে কভারেজ স্তর বজায় রাখে তার প্রতিফলন ঘটায়।
ব্যাংক তার কার্যক্রম পরিচালনা করে এমন বাজারগুলোর ঋণগত পরিস্থিতির বিকাশ নিরন্তরভাবে পর্যবেক্ষণ করে চলেছে, অর্থনৈতিক পরিবর্তনশীলতা এবং বাজারের গতিশীলতার সাথে সামঞ্জস্য রেখে ঝুঁকি ব্যবস্থাপনায় একটি ভারসাম্যপূর্ণ পদ্ধতি বজায় রেখেছে।
এছাড়াও, ব্যাংক মূলধনের একটি শক্তিশালী অবস্থান বজায় রেখেছে; ২০২৬ সালের ৩০ সেপ্টেম্বর পর্যন্ত শেয়ারহoldersদের নিজস্ব মূলধন (CET1) ১০.৯% এবং মূলধন পর্যাপ্ততার হার (CAR) ১৬.৩% ছিল। উভয় অনুপাতই প্রচলিত নজরদারি প্রয়োজনীয়তার ন্যূনতম সীমার চেয়ে উল্লেখযোগ্যভাবে বেশি ছিল, যা ব্যাংকিং কার্যক্রমকে সমর্থন করে এবং আর্থিক স্থিতিশীলতা বৃদ্ধি করে এমন একটি মূলধন বফার প্রদান করে।
ব্যাংক তরলতার শক্তিশালী স্তর বজায় রেখেছে, যেখানে তরলতা কভারেজ অনুপাত (LCR) ১৬২% এবং নিট স্থায়ী তহবিল অনুপাত (NSFR) ১১১% ছিল, যা উভয়ই প্রচলিত নজরদারি প্রয়োজনীয়তার ন্যূনতম সীমার চেয়ে বেশি ছিল। এটি ব্যাংকের স্বল্পমেয়াদী দায়িত্ব পালনের ক্ষমতা এবং দীর্ঘমেয়াদী স্থিতিশীল তহবিল কাঠামো বজায় রেখে থাকার প্রতিফলন ঘটায়।
গোষ্ঠীর আর্থিক অবস্থার ওপর মন্তব্য করে শেখ আবদুল্লাহ আল-নাসের বলেন, “আমাদের বৃদ্ধির পদ্ধতি ঝুঁকি ব্যবস্থাপনার সাবধানীতা, সুশাসন এবং মূলধনের দায়িত্বশীল ব্যবস্থাপনার ওপর ভিত্তি করে। আমাদের ব্যালেন্স শিটের শক্তি বজায় রাখা বাজারে পরিবর্তনশীলতা মোকাবিলা এবং কৌশলগত সুযোগগুলো কাজে লাগানোর ক্ষমতার জন্য অপরিহার্য। মূলধন বৃদ্ধির সফল সম্পন্নকরণ এই দিকে একটি গুরুত্বপূর্ণ পদক্ষেপ, যা আমাদের আর্থিক নমনীয়তা এবং আমাদের সেবা প্রদানকারী শেয়ারহোল্ডারদের ওয়ে সমাজগুলোর জন্য টেকসই মূল্য সৃষ্টির ক্ষমতাকে শক্তিশালী করে।”
বিরকান ব্যাংক গ্রুপের কার্যনির্বাহী পরিষদের প্রধান টনি দাহের গ্রুপটির কার্যকরী কর্মক্ষমতা এবং কৌশলগত অগ্রাধিকার নিয়ে কথা বলতে গিয়ে বলেন, “বছরের প্রথম নয় মাসে আমাদের কর্মক্ষমতা আমাদের মূল ব্যাংকিং কার্যক্রমের গতিশীলতার ধারাবাহিকতাকে প্রতিফলিত করে, যা সুদ আয়ের বৃদ্ধি, ফি ও কমিশন আয়ের শক্ত অবস্থান, এবং ঋণ ও আমানত পোর্টফোলিওর প্রসারণ দ্বারা সমর্থিত। এই কর্মক্ষমতার জন্য কুয়েত একটি প্রধান কেন্দ্র হিসেবে রয়ে গেছে, অন্যদিকে আমাদের আন্তর্জাতিক কার্যক্রমের সমন্বিত ক্ষমতা আমাদের বৈচিত্র্যময় ব্যবসা মডেলকে সমর্থন এবং আমাদের গ্রাহকদের জন্য প্রদত্ত সমাধানের পরিসরকে শক্তিশালী করছে।”
দাহের আরও যোগ করেন, “তুরস্কে কার্যকরী খরচের প্রভাব এবং অতিপ্রাদুর্ভাব হিসাববিধির পরিণামগুলো লাভজনকতাকে প্রভাবিত করলেও, আমাদের অগ্রাধিকারগুলো এখনও স্পষ্ট। আমরা কার্যকরী দক্ষতা বৃদ্ধি, আমাদের ডিজিটাল ক্ষমতা উন্নয়ন, এবং কর্মক্ষমতার সামঞ্জস্য ও টেকসইতা উন্নয়নে মনোনিবেশ করছি। একই সাথে, গ্রুপ জুড়ে বিদ্যমান অভিজ্ঞতা ও সম্পর্কগুলোকে কাজে লাগিয়ে গ্রাহকদের জন্য প্রদত্ত মূল্য বৃদ্ধি, ব্যবসার নিয়ন্ত্রিত প্রবৃদ্ধি সমর্থন এবং ভবিষ্যতের জন্য আরও সমন্বিত একটি ব্যাংকিং প্ল্যাটফর্ম গঠনের লক্ষ্যে কাজ করছি।”
২০২৬ সালের তৃতীয় ত্রৈমাসিকে, বিরকান ব্যাংক সফলভাবে ৫০ মিলিয়ন কুয়েতি দিনারের মূলধন বৃদ্ধির প্রক্রিয়া সম্পন্ন করে, যা অগ্রাধিকার অধিকার সম্পন্ন শেয়ার ইস্যুর মাধ্যমে সম্পন্ন করা হয়। ইস্যুটি মোট ৬৬.৭৯ মিলিয়ন ডলারের সাবস্ক্রিপশন আকৃষ্ট করে, যা ১৩৪% কভারেজ হার নির্দেশ করে, অর্থাৎ প্রস্তাবিত শেয়ারের প্রায় ১.৩৪ গুণ।
২০২৬ সালের ১৪ সেপ্টেম্বর পর্যন্ত সাবস্ক্রিপশন বা শেয়ার ক্রয়ের মেয়াদ শেষ হয়, যখন নতুন ২৭৭.৮ মিলিয়ন শেয়ার ০.১৮০ কুয়েতি দিনার মূল্যে প্রস্তাবিত হয়, যার মধ্যে ০.১০০ দিনার হলো নামমাত্র মূল্য এবং ০.০৮০ দিনার হলো ইস্যু প্রিমিয়াম। সংশ্লিষ্ট নিয়ন্ত্রক ও প্রতিষ্ঠানিক প্রক্রিয়া সম্পন্ন হওয়ার পর শেয়ারগুলো বরাদ্দ, বিতরণ ও সম্পূর্ণ ইস্যু করা হয়, ফলে ইস্যুকারী ব্যাংকের সম্পূর্ণ পরিশোধিত মূলধন ৩৯৯.৬ মিলিয়ন দিনার থেকে বেড়ে ৪২৭.৪ মিলিয়ন দিনারে দাঁড়ায়, যা প্রায় ৭% বৃদ্ধি।
মূলধন বৃদ্ধি ব্যাংকের আর্থিক ভিত্তি শক্তিশালী করেছে এবং কুয়েতি বাজারে তার অবস্থান ও ব্যবসা প্রতিষ্ঠা, সম্পদের মিশ্রণ উন্নত করা, ডিজিটাল রূপান্তরে বিনিয়োগ এবং লাভজনকতা ও টেকসইতা অর্জনে সক্ষম সুযোগসমূহ নির্বাচন সহসহকারে ব্যাংকের কৌশলগত অগ্রাধিকারগুলো বাস্তবায়নে তাকে আরও বেশি নমনীয়তা প্রদান করেছে।
এই ইস্যুর সাফল্য গোষ্ঠীর সমন্বিত ক্ষমতার শক্তি প্রদর্শন করেছে, যেখানে ‘কামকো ইনভেস্ট’ ইস্যু পরামর্শক ও সাবস্ক্রিপশন এজেন্ট হিসেবে তাদের ভূমিকা পালন করেছে, বিনিয়োগ ব্যাংকিং ও মূলধন বাজারে তাদের অভিজ্ঞতা কাজে লাগিয়ে লেনদেনটি বাস্তবায়নে সহায়তা করেছে।
মূলধন ভিত্তি শক্তিশালীকরণের পাশাপাশি বরকান ব্যাংক অঞ্চলগত সমন্বয় কৌশল অব্যাহত রেখেছে, যেখানে তাদের বাজারে উপস্থিতি ও ব্র্যান্ড প্রতিষ্ঠায় গুরুত্ব আরোপ করা হয়েছে।
একীকৃত খলিফা ব্যাংক (UGB) তাদের ব্যবসায়িক নাম পরিবর্তনের প্রক্রিয়া সম্পন্ন করে ‘বরকান ব্যাংক (স.ম.প্র.ক)’ নামে পরিচালিত হচ্ছে এবং ‘বরকান ব্যাংক বহরাইন’ নামে ব্যবসা পরিচালনা করছে। এই পদক্ষেপ গোষ্ঠীর অঞ্চলগত কার্যক্রমের মাধ্যমে বরকান ব্যাংকের ব্র্যান্ড প্রতিষ্ঠায় একটি গুরুত্বপূর্ণ ধাপ এবং তাদের বাজারে আরও সমন্বিত পরিচয় গড়ে তুলতে সাহায্য করছে। ব্যবসায়িক নাম পরিবর্তন বহরাইনে ব্যাংকের কার্যক্রমকে গোষ্ঠীর অঞ্চলগত দৃষ্টিভঙ্গির সাথে সামঞ্জস্যপূর্ণ করতে সাহায্য করছে, একই সাথে বহরাইন বাজারে তাদের বিশেষ ফোকাস ও গোষ্ঠীর সম্পূরক ক্ষমতাসম্পন্ন সম্ভাবনা বজায় রেখেছে।
বাহরাইনের বারকান ব্যাংক কোম্পানি ও প্রতিষ্ঠানগুলোর জন্য ব্যাংকিং সেবায় তাদের মনোযোগ বজায় রাখবে, ইসলামি অর্থায়ন, ট্রেজারি বিনিয়োগ, কোম্পানি ব্যাংকিং, স্থির আয়ের পণ্য এবং বিশ্ববাজার ও ট্রেজারি সেবায় তাদের ক্ষমতা বৃদ্ধি করবে।
