‘আল-শাল’ ‘মারকাজি’-র বিবৃতির ওপর ‘আনক্টাদ’-এর প্রতিবেদন নিয়ে মন্তব্য করল
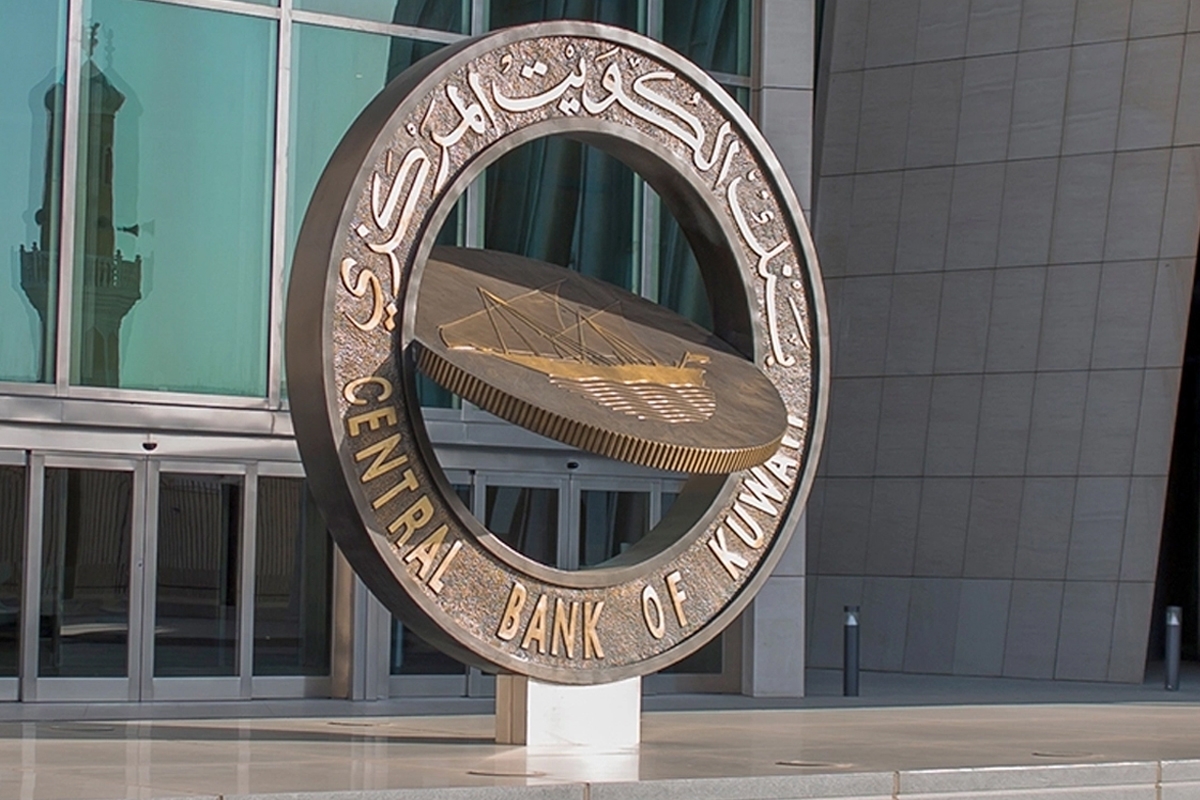
‘আল-শাল’ প্রতিবেদনে বলা হয়েছে, ২০২৬ সালের ৭ জুলাই আন্তর্জাতিক বাণিজ্য ও উন্নয়ন বিষয়ক জাতিসংঘের সম্মেলন (আনক্টাদ)-এর বৈশ্বিক বিনিয়োগ সংক্রান্ত প্রতিবেদন প্রকাশিত হয়। গত সপ্তাহের ২৮ নম্বর প্রতিবেদনের একটি অনুচ্ছেদে আম
কিয়াসের অনুবাদ, উৎস: الجريدة — মূল উৎস
‘আল-শাল’ প্রতিবেদনে বলা হয়েছে, ২০২৬ সালের ৭ জুলাই আন্তর্জাতিক বাণিজ্য ও উন্নয়ন বিষয়ক জাতিসংঘের সম্মেলন (আনক্টাদ)-এর বৈশ্বিক বিনিয়োগ সংক্রান্ত প্রতিবেদন প্রকাশিত হয়। গত সপ্তাহের ২৮ নম্বর প্রতিবেদনের একটি অনুচ্ছেদে আমরা এর তথ্য-উপাত্ত তুলে ধরেছিলাম, যা চলতি মাসের ১৯ আগস্ট রবিবার প্রকাশিত হয়েছিল। যেহেতু কুয়েত কেন্দ্রীয় ব্যাংক একটি পেশাদার প্রতিষ্ঠান এবং সম্ভবত আমাদের অঞ্চলের সর্বোত্তম, এবং যেহেতু তারা এই প্রতিবেদনের সংখ্যাগত তথ্য নিয়ে ভিন্ন মত পোষণ করে, তাই আমরা মনে করি তাদের মতামত নিয়ে আলোচনা করা জরুরি।
তিনি আরও যোগ করেন, ‘কেন্দ্রীয় ব্যাংক’ তাদের ২০২৬ সালের ১৯ জুলাইয়ের সাংবাদিক বিবৃতিতে উল্লেখ করেছে যে, ২০২৫ সালে কুয়েত থেকে বৈদেশিক সরাসরি বিনিয়োগের জন্য বিনিয়োগমূলধনের প্রবাহ প্রায় ৯১৫ মিলিয়ন কুয়েতি দিনার বা প্রায় ৩ বিলিয়ন মার্কিন ডলার ছিল, এবং ভেতরে আসা বিনিয়োগ ছিল ১২৬.৪ মিলিয়ন দিনার বা প্রায় ৪১২.৪ মিলিয়ন মার্কিন ডলার।
তাদের সাথে মতবিরোধ হওয়ায় কোনো ক্ষতি নেই; এটি একটি প্রতিষ্ঠান যা আমরা সম্মান করি এবং তাদের স্বাধীনতা সমর্থন করি। আমরা আগেও কুয়েতি দিনারের সুদের হারের গতিপথের সাথে মার্কিন ডলারের মূল সুদের হারের গতিপথের ওপর এর আনুগত্য বন্ধ হওয়া নিয়ে তাদের সাথে মতবিরোধ করেছি এবং অন্যান্য অনেক ক্ষেত্রে তাদের সাথে একমত হয়েছি। মতবিরোধের ক্ষেত্রে আমরা ভুল পক্ষের হতে পারি; যদি তা প্রমাণিত হয়, তবে আমরা ক্ষমা প্রার্থনা করব। যেহেতু সংখ্যাগুলোর নির্ভুলতা নিয়ে বিতর্ক বোঝা অসংলগ্ন পাঠকের জন্য কঠিন হতে পারে, তাই আমাদের দৃষ্টিভঙ্গি নিম্নলিখিত পয়েন্টগুলোতে আলাদাভাবে তুলে ধরা যেতে পারে:
প্রথমত, জাতিসংঘের বাণিজ্য ও উন্নয়ন সম্মেলন (আনক্টাদ) একটি আন্তর্জাতিক প্রতিষ্ঠান, যার কুয়েতের বিরুদ্ধে বা পক্ষে কোনো অবস্থান নেই; তাদের তথ্য-উপাত্ত পৃথিবীব্যাপী অন্তর্ভুক্ত করে। আমরা কখনো কোনো দেশ থেকে এই তথ্যগুলোর নির্ভুলতার বিরুদ্ধে কোনো বাস্তব চ্যালেঞ্জের খবর পাইনি। তবুও, যদি কুয়েত কেন্দ্রীয় ব্যাংকের ভিন্ন মত থাকে, তবে তাদের উচিত আনক্টাদকে লক্ষ্য করে তাদের তথ্যে মৌলিক সংশোধনী আনার অনুরোধ জানানো, কারণ তারা হলো তথ্যের উৎস, এবং আল-শাল বা অন্য কেউ শুধুমাত্র সেই তথ্যের ওপর মন্তব্য করেছে।
দ্বিতীয়ত, ধরে নেওয়া যাক যে, ‘কেন্দ্রীয় ব্যাংক’-এর ২০২৫ সালের আনক্টাদ তথ্যের ওপর আপত্তি সঠিক, অথবা এগুলো প্রাথমিক তথ্য যা সংশোধনযোগ্য; তবুও, ২০২১ থেকে ২০২৪ সাল পর্যন্ত চার বছরের আনক্টাদের তথ্য ২০২৫ সালের তথ্যের সাথে সামঞ্জস্যপূর্ণ এবং চূড়ান্ত, অর্থাৎ প্রাথমিক নয়। আনক্টাদের তথ্য অনুযায়ী, ২০২১ সালে কুয়েত থেকে বৈদেশিক সরাসরি বিনিয়োগের প্রবাহ প্রায় ৪.৭ বিলিয়ন মার্কিন ডলার ছিল, ২০২২ সালে প্রায় ২৪.৬ বিলিয়ন ডলার, ২০২৩ সালে প্রায় ১১.২ বিলিয়ন ডলার এবং ২০২৪ সালে প্রায় ১০.৩ বিলিয়ন মার্কিন ডলার ছিল।
তৃতীয়ত, এর অর্থ হলো, ২০২৫ সাল বাদ দিয়ে উল্লিখিত চার বছরে কুয়েত থেকে বৈদেশিক সরাসরি বিনিয়োগের মোট প্রবাহ ছিল ৫০.৮ বিলিয়ন মার্কিন ডলার, অন্যদিকে ভেতরে আসা বৈদেশিক সরাসরি বিনিয়োগ ছিল প্রায় ৪.১ বিলিয়ন ডলার। অর্থাৎ, এই দুই সংখ্যার মধ্যে ঘাটতি বা নেতিবাচক ফাঁক ছিল ৪৬.৭ বিলিয়ন ডলার, যা বৈদেশিক প্রবাহের পক্ষে ছিল।
চতুর্থত, ২০২৫ সালের তথ্যে ফিরে গেলে দেখা যায়, বৈদেশিক সরাসরি বিনিয়োগের জন্য বিনিয়োগমূলধনের সংখ্যাটি বেড়ে প্রায় ৩৬ বিলিয়ন মার্কিন ডলারে দাঁড়িয়েছিল, অন্যদিকে ভেতরে আসা বৈদেশিক সরাসরি বিনিয়োগ ৪৯৭ মিলিয়ন ডলারের বেশি হয়নি। অর্থাৎ, বৈদেশিক প্রবাহ এবং ভেতরে আসা বিনিয়োগের মধ্যে বিশাল ফাঁক ছিল, যা প্রায় ৩৫.৫ বিলিয়ন ডলার। এই ফাঁকটি প্রাথমিক তথ্য হলেও সংশোধনের মাধ্যমে পূরণ হবে না। এই বিস্ফোরণের পেছনে এমন কোনো অস্বাভাবিক কারণ থাকতে পারে, যেমন একটি অনন্য ঘটনা যেখানে প্রধান বৈদেশিক বিনিয়োগমূলধন নির্গত হয়েছে; তবে এটি গবেষণা এবং যাচাইয়ের দাবি রাখে।
পঞ্চমত: অবশেষে, ‘কেন্দ্রীয়’ কর্তৃক প্রকাশিত বিবৃতির বিরুদ্ধে আমাদের একটি প্রধান আপত্তি রয়েছে, যা সরাসরি বিনিয়োগের প্রবাহ এবং পরোক্ষ বিনিয়োগের মধ্যে বিভ্রান্তির কারণে সৃষ্ট। এই বিভ্রান্তির ফলে এমন একটি ধারণা দেওয়া হয়েছে যে, প্রায় ১১.৮ বিলিয়ন মার্কিন ডলার কুয়েতে প্রবেশ করেছে। যদিও সংখ্যাটি সঠিক, তবুও এটি অসম্প্রদায়িক পাঠকের মধ্যে ভুল ধারণা তৈরি করে। সরাসরি বিনিয়োগ অত্যন্ত গুরুত্বপূর্ণ, কারণ এটি দীর্ঘমেয়াদী, স্থিতিশীল, পণ্য ও সেবা উৎপাদন করে এবং স্থানীয় কর্মসংস্থান সৃষ্টি করে। অন্যদিকে, পরোক্ষ বিনিয়োগ স্বল্পমেয়াদে উপকারী হলেও এটি স্থায়ী নয় এবং যেকোনো সময় প্রত্যাহার করা যেতে পারে; এটি স্থানীয় স্টক এক্সচেঞ্জ থেকে দ্রুত বিনিয়োগ করে প্রত্যাহারের মতো ঝুঁকি তৈরি করে, তাই একে ‘হট মনি’ বা তাৎক্ষণিক অর্থ বলা হয়। এর সবচেয়ে গুরুত্বপূর্ণ সংকট ছিল ১৯৯৭ সালের অক্টোবরে এশীয় টাইগারদের সংকট। যেহেতু প্রবেশকারী পরোক্ষ বিনিয়োগের পরিমাণের উল্লেখ করা হয়েছে, তাই কুয়েত থেকে বহির্গত পরোক্ষ বিনিয়োগের সংখ্যাও উল্লেখ করা উচিত ছিল—যেমন বিশ্বজুড়ে শেয়ার, বন্ড এবং আমানতের মাধ্যমে বিনিয়োগ। সম্ভবত এই বহির্গমনের পরিমাণ প্রবেশের চেয়েও বেশি হতে পারে।
সংক্ষেপে, আল-শাল বলেছেন, যদি ‘আনক্ট্যাড’ (UNCTAD) তাদের সংখ্যাগুলো পুনর্বিবেষণা করে এবং অতীত পাঁচ বছরের জন্য তা মৌলিকভাবে সংশোধন করে, তবে আমরা স্থানীয় ব্যবসা পরিবেশের বর্ণনা ভিন্ন, হয়তো ইতিবাচকভাবে লিখতে দ্বিধা করব না। অন্যথায়, প্রাপ্য সংখ্যাগুলোর বাস্তবতাকে স্বীকার করে ব্যবসা পরিবেশের রোগের স্বীকৃতি দিয়ে চিকিৎসা শুরু করা উচিত, যাতে এর খরচ আরও বেশি না হয় এবং সাফল্যের সম্ভাবনা কম না হয়। আমরা যা উল্লেখ করেছি তা কোনো নির্দিষ্ট স্থানীয় কর্তৃপক্ষের, যার মধ্যে সরাসরি বিনিয়োগ কর্তৃপক্ষও অন্তর্ভুক্ত, বিরুদ্ধে কোনো সমালোচনা নয়; বরং এটি ব্যবসা পরিবেশের চিকিৎসা এবং একে আকর্ষণীয় করে তোলা—যা একটি জাতীয় প্রকল্পের মর্যাদা পায়, যেখানে সংস্কারের পদক্ষেপগুলো সকল প্রতিষ্ঠানের মধ্যে সামঞ্জস্যপূর্ণ হয়।
