‘জাতীয় ব্যাংক’: কুয়েতে স্থানীয় ঋণের প্রবৃদ্ধি অব্যাহত, বছরের শুরু থেকে ৪.৭%
কুয়েত জাতীয় ব্যাংকের প্রতিবেদন অনুযায়ী, ২০২৬ সালের তৃতীয় প্রান্তিকে ঋণের প্রবৃদ্ধি ত্রৈমাসিকভাবে ১.৭% হারে ত্বরান্বিত হয়েছে।
কিয়াসের অনুবাদ, উৎস: الأنباء — মূল উৎস
কুয়েতের ন্যাশনাল ব্যাংক প্রকাশিত একটি প্রতিবেদনে বলা হয়েছে, ২০২৬ সালের তৃতীয় প্রান্তিকে কুয়েতে স্থানীয় ঋণের প্রবৃদ্ধি ত্বরান্বিত হয়ে চারমাসিক ভিত্তিতে শক্তিশালী ১.৭% হারে পৌঁছেছে, যা দ্বিতীয় প্রান্তিকের ১.২% থেকে বৃদ্ধি পেয়েছে। এটি অঞ্চলগত অনিশ্চয়তা অব্যাহত থাকার পরেও ঋণদান কার্যক্রমের উন্নয়নের ইঙ্গিত দেয়, এবং বছরের শুরু থেকে ঋণের প্রবৃদ্ধি সেপ্টেম্বরে ৪.৭% এ উন্নীত হয়েছে।
প্রতিবেদনে আরও বলা হয়েছে, এই ত্বরণ ব্যবসায় প্রদত্ত ঋণের শক্তি বৃদ্ধি এবং পরিবারগুলোর জন্য ঋণদানের ত্বরণের কারণে ঘটেছে, যা ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোর জন্য ঋণদানের সংকোচনের প্রভাবকে প্রশমিত করেছে, যখন সিকিউরিটি ক্রয়ের জন্য প্রদত্ত ঋণের প্রবৃদ্ধি তৃতীয় প্রান্তিকে অপরিবর্তিত ছিল। এছাড়াও, দ্বিতীয় প্রান্তিকে তীব্র পতনের পরে অ-বাসিন্দাদের জন্য প্রদত্ত ঋণ পুনরুদ্ধার পেয়েছে, যা সামগ্রিক ঋণ সম্প্রসারণকে অতিরিক্ত সমর্থন দিয়েছে।
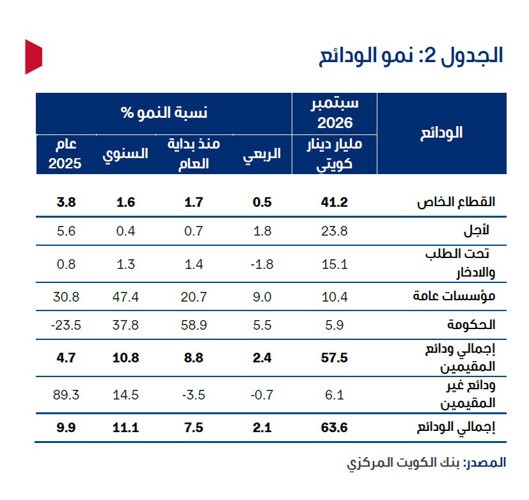
দায়ের দিকে, তৃতীয় প্রান্তিকে বাসিন্দাদের আমানতের প্রবৃদ্ধি স্থিতিশীল ছিল, যা সরকারি খাতের আমানতে শক্তিশালী প্রবৃদ্ধি এবং ব্যক্তিগত খাত ও সরকারি আমানতে প্রবৃদ্ধি অব্যাহত থাকার (যদিও মৃদু গতিতে) দ্বারা সমর্থিত ছিল। একই সময়ে, অ-বাসিন্দাদের আমানতের সংকোচন অব্যাহত ছিল, যদিও এটি দ্বিতীয় প্রান্তিকের তুলনায় ধীর গতিতে হয়েছিল। সামগ্রিকভাবে, চলমান সংঘাতের সাথে জড়িত চাপের মধ্যে ঋণের প্রবৃদ্ধি বছরের শুরুতে আমরা যেমন আশা করেছিলাম তার চেয়ে কিছুটা ভালোভাবে টিকে ছিল, তবে ভূ-রাজনৈতিক পরিস্থিতি চতুর্থ প্রান্তিকে অনিশ্চয়তার একটি গুরুত্বপূর্ণ উৎস হিসেবেই রয়ে গেছে।
প্রতিবেদনে আরও যোগ করা হয়েছে, ব্যবসায় প্রদত্ত ঋণের প্রবৃদ্ধি তৃতীয় প্রান্তিকে চারমাসিক ভিত্তিতে ১.৮% এ উন্নীত হয়েছে, যা দ্বিতীয় প্রান্তিকের প্রায় ১.৩% চারমাসিক প্রবৃদ্ধির তুলনায় উন্নত, যা বছরের শুরু থেকে সেপ্টেম্বরে প্রবৃদ্ধিকে ৬.১% এ নিয়ে গেছে।
এই উন্নতির বিপরীতে, প্রধান কয়েকটি খাতে ঋণ প্রদানের শক্তি বৃদ্ধি পেয়েছে, বিশেষ করে নির্মাণ ও ভবন নির্মাণ খাতে (৫.২% কোয়ার্টার-ভিত্তিক), শিল্প খাতে (৩.০%), এবং অন্যান্য সেবা খাতে (৪.২%)। এছাড়াও, রিয়েল এস্টেট খাতে (০.৫%) এবং কच्চা তেল ও গ্যাস খাতে (১.০%) ঋণের বৃদ্ধি ইতিবাচক ছিল, অন্যদিকে বাণিজ্য খাতে দ্বিতীয় কোয়ার্টারে ১.৪% সংকোচনের পর সামান্য বৃদ্ধি (০.২%) ফিরে এসেছে।
ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলিকে প্রদত্ত ঋণ আরও বেশি হারে, ৫.২% হারে সংকুচিত হয়েছে, যা বছরের শুরু থেকে বর্তমান পর্যন্ত বৃদ্ধিকে ঋণাত্মক অঞ্চলে (-৩.০%) নিয়ে গেছে। অন্যদিকে, সিকিউরিটি ক্রয়ের জন্য বরাদ্দকৃত ঋণ কোয়ার্টার-ভিত্তিক ১.২% হারে বৃদ্ধি পেয়েছে, যা দ্বিতীয় কোয়ার্টরের মতোই ছিল, ফলে বছরের শুরু থেকে বর্তমান পর্যন্ত বৃদ্ধি ৩.৬% এ উন্নীত হয়েছে। এছাড়াও, পরিবারগুলিকে প্রদত্ত ঋণ আরও ত্বরান্বিত হয়েছে; তৃতীয় কোয়ার্টারে এটি ২.৮% হারে প্রসারিত হয়েছে, যা দ্বিতীয় কোয়ার্টরের প্রায় ১.৫% এর তুলনায় বেশি, যা খুচরা ঋণের চাহিদার স্থায়ী শক্তির ইঙ্গিত দেয়।
অবাসিনদের জন্য প্রদত্ত ঋণ চারমাসভিত্তিক ২.৮% বৃদ্ধি পেয়েছে, যা দ্বিতীয় ত্রৈমাসিকে ৬.৭% সংকোচনকে পূরণ করেছে; এই বৃদ্ধির প্রধান কারণ হলো অবাসিন ব্যাংকগুলোর জন্য ঋণ প্রদান বৃদ্ধি, যা পূর্ববর্তী ত্রৈমাসিকে তীব্র পতনের পর চারমাসভিত্তিক ৫.০% বৃদ্ধি পেয়েছে। বাসিন্দাদের আমানতে শক্তিশালী বৃদ্ধির ধারাবাহিকতা। দায়ের দিকে, তৃতীয় ত্রৈমাসিকে বাসিন্দাদের আমানতের বৃদ্ধি চারমাসভিত্তিক শক্তিশালী ২.৪% হয়েছে, যা দ্বিতীয় ত্রৈমাসিকের গতির সাথে সামঞ্জস্যপূর্ণ; ফলে সেপ্টেম্বর মাস পর্যন্ত বছরের শুরু থেকে বৃদ্ধি ৮.৮% হয়েছে। এই চারমাসভিত্তিক বৃদ্ধিতে সরকারি খাতের প্রতিষ্ঠানগুলোর আমানতের অবদান রয়েছে, যা দ্বিতীয় ত্রৈমাসিকে ২.২% হ্রাসের পর চারমাসভিত্তিক ৯.০% বৃদ্ধি পেয়েছে। সরকারি আমানতও একটি প্রধান সমর্থনের উৎস হিসেবে রয়ে গেছে, যা দ্বিতীয় ত্রৈমাসিকে ২৩% এর অসাধারণ ও শক্তিশালী বৃদ্ধির পর ৫.৫% বৃদ্ধি পেয়েছে। বাসিন্দাদের আমানতের বৃহত্তম অংশ গঠনকারী বেসরকারি খাতের আমানত ধীরগতিতে সম্প্রসারিত হয়েছে, যা চারমাসভিত্তিক ০.৫% বৃদ্ধি পেয়েছে, যা দ্বিতীয় ত্রৈমাসিকের প্রায় ১.২% বৃদ্ধির তুলনায় কম। একই সময়ে, তৃতীয় ত্রৈমাসিকে অবাসিনদের আমানত চারমাসভিত্তিক ০.৭% হ্রাস পেয়েছে, যা দ্বিতীয় ত্রৈমাসিকে ৪.৬% এর তীব্র সংকোচনের পর হয়েছে; ফলে বছরের শুরু থেকে বৃদ্ধি -৩.৫% এ স্থির রয়েছে। সীমান্তের ওপর ভিত্তি করে তহবিলের প্রবাহ দুর্বল থাকলেও, এই হ্রাসের মাত্রা কম হয়েছে, যা মূলত তৃতীয় ত্রৈমাসিকে বেসরকারি খাতের বিদেশি মুদ্রার আমানত চারমাসভিত্তিক ৫.৩% বৃদ্ধির ফলে হয়েছে, যা দ্বিতীয় ত্রৈমাসিকের ৯.১% হ্রাসের তুলনায় উল্লেখযোগ্য; এটি দ্বিতীয় ত্রৈমাসিকের উচ্চ অনিশ্চয়তার তুলনায় অবাসিন বেসরকারি খাতের আমানতে কিছুটা স্থিতিশীলতার ইঙ্গিত দেয়।
