রسمياً.. আবাসিক সহায়তা প্রাপকদের জন্য আবাসিক ঋমের বিষয়ে আইনগত আদেশ প্রকাশ
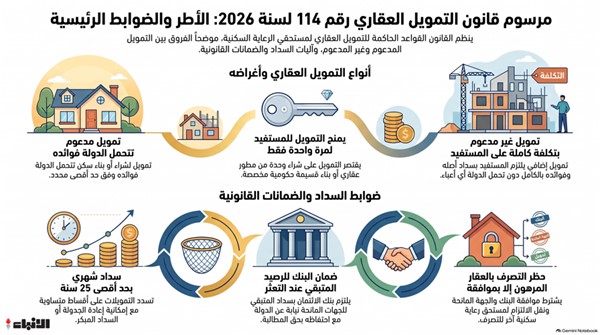
কুয়েত কেন্দ্রীয় ব্যাংকের তত্ত্বাবধানে আবাসিক সহায়তা প্রাপকদের জন্য সমর্থিত ও অসমর্থিত আবাসিক ঋম নিয়ন্ত্রণকারী একটি আইনগত আদেশ প্রকাশিত হয়েছে।
কিয়াসের অনুবাদ, উৎস: الأنباء — মূল উৎস
রাজকীয় গজটে ‘কুয়েট টুডে’-তে ২০২৬ সালের ১১৪ নম্বর আইনগত আদেশ প্রকাশিত হয়েছে, যা আবাসিক যত্নপ্রাপ্তদের জন্য আবাসিক ঋমের বিষয়ে।
এর বিধানাবলি নিম্নরূপ:
প্রথম অনুচ্ছেদ: এই বিধি-আইনের বিধানাবলি প্রয়োগের ক্ষেত্রে নিম্নলিখিত শব্দ ও বাক্যাংশগুলোর অর্থ যথাক্রমে নিম্নরূপ হবে:
- সংশ্লিষ্ট মন্ত্রী: মন্ত্রিসভা কর্তৃক নির্ধারিত মন্ত্রী।
- প্রতিষ্ঠান: সাধারণ আবাসন যত্ন প্রতিষ্ঠান।
- ব্যাংক: কুয়েত ক্রেডিট ব্যাংক।
- সুবিধাভোগী: সেই ব্যক্তি যিনি আবাসন যত্নের সুবিধাভোগী হিসেবে ব্যাংকের নির্ধারিত শর্ত ও নিয়মকানুন পূরণ করেন।
- আবাসিক ইউনিট: সুবিধাভোগীর বসবাসের জন্য নির্ধারিত একটি সম্পত্তি, যার নির্দিষ্ট সীমানা ও ক্ষেত্রফল রয়েছে; এটি স্বতন্ত্র হতে পারে অথবা এর অংশ হতে পারে, এবং এটি ইতোমধ্যে নির্মিত থাকতে পারে বা পরিকল্পনায় অন্তর্ভুক্ত থাকতে পারে।
- আবাসিক ঋমন্ত্রণা প্রদানকারী কর্তৃপক্ষ: স্থানীয় ব্যাংক, ফাইন্যান্সিং কোম্পানি এবং বিনিয়োগ কোম্পানি, যারা কুয়েত কেন্দ্রীয় ব্যাংকের তত্ত্বাবধানে রয়েছে এবং যাদের কার্যক্রমে আবাসিক ঋমন্ত্রণা অন্তর্ভুক্ত।
- আবাসিক ঋমন্ত্রণা: আবাসিক ঋমন্ত্রণা প্রদানকারী কর্তৃপক্ষ কর্তৃক সুবিধাভোগীকে প্রদত্ত ঋণ বা ফাইন্যান্সিং সুবিধা; তবে সুবিধাভোগীকে আবাসিক ঋমন্ত্রণা একবারের জন্য প্রদান করা হবে।
- সমর্থিত আবাসিক ঋমন্ত্রণা: আবাসিক ইউনিট ক্রয় বা প্রতিষ্ঠান কর্তৃক নির্ধারিত সরকারি জমির উপর নির্মাণের জন্য আবাসিক ঋমন্ত্রণা প্রদানকারী কর্তৃপক্ষ কর্তৃক সুবিধাভোগীকে প্রদত্ত ঋণ; এ ক্ষেত্রে সুদের বা মুনাফার খরচ রাষ্ট্র বহন করবে। এই বিধি-আইনের কার্যকরী বিধিমালা সমর্থিত আবাসিক ঋমন্ত্রণার সর্বোচ্চ সীমা এবং এর সাথে জড়িত সুদ বা মুনাফা নির্ধারণ করবে, যা ১৯৯৩ সালের ৪৭ নম্বর আইনের বিধানাবলির সাথে সামঞ্জস্যপূর্ণ হবে।
- অসমর্থিত আবাসিক ঋমন্ত্রণা: আবাসিক ইউনিট ক্রয় করার জন্য আবাসিক ঋমন্ত্রণা প্রদানকারী কর্তৃপক্ষ কর্তৃক সুবিধাভোগীকে প্রদত্ত ঋণ, যেখানে রাষ্ট্র সুদ বা মুনাফার সাথে জড়িত কোনো খরচ বহন করবে না; এটি এই বিধি-আইন এবং এর কার্যকরী বিধিমালা অনুযায়ী প্রদান করা হবে।
- আবাসিক মর্টগেজ: একটি সরকারি মর্টগেজ চুক্তি, যা ব্যাংক এবং কর্তৃপক্ষকে
বাস্তব সম্পত্তি অর্থায়নকারী সংস্থা সর্বসাধারণের ঋণদাতা এবং ক্রমিকভাবে নিম্নস্তরের ঋণদাতাদের ওপর তার অধিকার আদায়ের লক্ষ্যে উক্ত বাস্তব সম্পত্তি থেকে অর্থ আদায়ের জন্য যেকোনো হাতে থাকা অবস্থায় আবেদন করার অধিকার রাখে, উল্লিখিত ১৯৯৩ সালের ৪৭ নম্বর আইনের বিধানাবলীর কোনো লঙ্ঘন না করে।- বাস্তব সম্পত্তি উন্নয়নকারী: প্রতিষ্ঠানিকভাবে অনুমোদিত সংস্থা, যা আবাসিক প্রকল্প বাস্তবায়ন ও উন্নয়ন করে, যাতে আবাসিক সহায়তা গ্রহণকারীর চাহিদা পূরণকারী আবাসিক ইউনিট নিশ্চিত হয়।- কার্যকরী বিধিমালা: এই আইনসংক্রান্ত আদেশের কার্যকরী বিধিমালা।
২য় ধারা: এই আইনসংক্রান্ত আদেশের বিধানাবলী নিম্নলিখিত উদ্দেশ্যে বাস্তব সম্পত্তি অর্থায়ন প্রদানকারী সংস্থাগুলোর দ্বারা প্রদত্ত অর্থায়নের ক্ষেত্রে প্রযোজ্য হবে:- বাস্তব সম্পত্তি উন্নয়নকারীর কাছ থেকে একটি আবাসিক ইউনিট ক্রয় করা।- প্রতিষ্ঠানের দ্বারা আবাসিক প্রকল্পগুলোর মধ্যে বরাদ্দকৃত সরকারি জমির খসড়া বা গঠন, যা সম্পন্ন হয়েছে অথচ চলমান রয়েছে, এবং মন্ত্রিসভার দ্বারা নির্ধারিত অন্যান্য জমির খসড়া বা গঠন।
৩য় ধারা: সমর্থিত বাস্তব সম্পত্তি অর্থায়নের জন্য গ্রহণকারীর যোগ্যতা অর্জনের শর্ত হলো, ব্যাংক কর্তৃক প্রণীত বাস্তব সম্পত্তি ঋণ বিধিমালা অনুযায়ী ক্রয় বা নির্মাণের উদ্দেশ্যে নির্ধারিত সাধারণ শর্তাবলি পূরণ করা।সর্বাবস্থায়, গ্রহণকারীকে রাষ্ট্রের দ্বারা প্রদত্ত আবাসিক সহায়তা পূর্বে গ্রহণ না করার শর্ত পূরণ করতে হবে।
৪র্থ ধারা: গ্রহণকারী সমর্থিত ও অসমর্থিত বাস্তব সম্পত্তি অর্থায়নের সমন্বয় করতে পারবেন, কুয়েত কেন্দ্রীয় ব্যাংক কর্তৃক নির্ধারিত নিয়ম ও পদ্ধতি মেনে।গ্রহণকারী সমর্থিত ও অসমর্থিত বাস্তব সম্পত্তি অর্থায়নের মূল অর্থ পরিশোধের জন্য দায়ী থাকবেন, অসমর্থিত অর্থায়নের সাথে সম্পর্কিত সুদ বা আয়ও অন্তর্ভুক্ত থাকবে, যা অর্থায়ন প্রদানকারী সংস্থার সাথে স্বাক্ষরিত চুক্তির শর্তাবলী এবং কুয়েত কেন্দ্রীয় ব্যাংকের নিয়মাবলী অনুযায়ী হবে, তবে সমর্থিত বাস্তব সম্পত্তি অর্থায়নের সাথে সম্পর্কিত সুদ বা আয়ের খরচ রাষ্ট্র বহন করবে, এই আইনসংক্রান্ত আদেশের বিধানাবলী অনুযায়ী।
৫ম ধারা: সকল বাস্তব সম্পত্তি অর্থায়ন সমান মাসিক কিস্তিতে পরিশোধযোগ্য, যার মেয়াদ
কুয়েতের কেন্দ্রীয় ব্যাংক কর্তৃক নির্ধারিত বিধি-নিয়ম ও নিয়ন্ত্রণাবলি অনুযায়ী, আবাসিক মূলধনায়ন (হাউজিং ফাইন্যান্স) প্রদানকারী সংস্থার নিকট আবাসিক মূলধনায়নের সুবিধাভোগীকে, মূলধনায়ন বিতরণের শুরু থেকে ২৫ বছরের মধ্যে পুরো টাকা পরিশোধ করতে হবে। প্রযোজ্য ক্ষেত্রে, কার্যকরী বিধিমালা দ্বারা নির্ধারিত একটি ছাড়ের মেয়াদ (গ্রেস পিরিয়ড) সুবিধাভোগীকে দেওয়া যেতে পারে, যা মোট পরিশোধের মেয়াদের অন্তর্ভুক্ত থাকবে; তবে ছাড়ের মেয়াদের জন্য আবাসিক মূলধনায়নের সুবিধাভোগীকে সমর্থিত ও অসমর্থিত উভয় ক্ষেত্রেই জন্ম নেওয়া সুদ বা আয় বহন করতে হবে। বিদ্যমান আবাসিক মূলধনায়ন বা এর কোনো অংশের সময়ের আগে পরিশোধের ক্ষেত্রে, পরিশোধিত আবাসিক মূলধনায়নের অবশিষ্ট সময়ের জন্য সুদ বা আয় বাতিল হয়ে যাবে।
অনুচ্ছেদ (৬): আবাসিক মূলধনায়ন বিতরণের কার্যক্রম, যা একটি আবাসিক ইউনিটি ক্রয়ের উদ্দেশ্যে, সংশ্লিষ্ট বিকাশকারী (রিয়াল এস্টেট ডেভেলপার) থেকে ক্রয় করা হবে, উল্লিখিত ২০২৩ সালের আইন নং ১১৮ এর বিধান অনুযায়ী পরিচালিত হবে। আবাসিক মূলধনায়ন প্রতিষ্ঠান কর্তৃক বরাদ্দকৃত সরকারি জমির খতিয়ানে (প্লট) নির্মাণের উদ্দেশ্যে, ব্যাংক কর্তৃক নির্ধারিত নিয়মাবলি অনুযায়ী সম্পন্ন পর্যায়ে ধাপে ধাপে বিতরণ করা হবে।
অনুচ্ছেদ (৭): আবাসিক মূলধনায়ন প্রদানকারী সংস্থাগুলো আবাসিক মূলধনায়ন চুক্তির বিধান অনুযায়ী সুবিধাভোগীকে পরিশোধে অবহেলার ক্ষেত্রে সতর্কবার্তা (নোটিশ) প্রদান বাধ্যতামূলক। এছাড়া, সুবিধাভোগী পরিশোধে অবহেলা করলে, সংশ্লিষ্ট সংস্থাগুলো কুয়েতের কেন্দ্রীয় ব্যাংকের নির্দেশিকা অনুযায়ী ৫ বছরের বেশি নয় এমন মেয়াদে আবাসিক মূলধনায়ন পুনর্গঠন করতে পারবে, যেখানে সুবিধাভোগীকে সমর্থিত ও অসমর্থিত আবাসিক মূলধনায়ন পুনর্গঠনের জন্য জন্ম নেওয়া সুদ বা আয় বহন করতে হবে; অথবা সুবিধাভোগীর বিরুদ্ধে আইনি ব্যবস্থা গ্রহণ করতে পারবে।
অনুচ্ছেদ (৮): আবাসিক মূলধনায়ন প্রদানকারী সংস্থাগুলো কুয়েতের কেন্দ্রীয় ব্যাংক কর্তৃক এ বিষয়ে নির্ধারিত নির্দেশিকা ও নিয়ন্ত্রণাবলি অনুযায়ী আবাসিক মূলধনায়নের ক্ষেত্রগুলো এবং সংশ্লিষ্ট নথি, যার মধ্যে পরিশোধের সময়সূচি ও ব্যর্থতার ক্ষেত্রগুলো অন্তর্ভুক্ত, ব্যাংকের নিকট নিবন্ধন ও জমা দেওয়া বাধ্যতামূলক। কার্যকরী বিধিমালা আবাসিক মূলধনায়ন, পুনর্গঠন, সময়ের আগে পরিশোধের প্রক্রিয়া, ছাড়ের মেয়াদ, ব্যর্থতার ক্ষেত্রের সংজ্ঞা ও প্রক্রিয়া, এবং সুবিধাভোগীকে সতর্কবার্তা প্রদানের প্রক্রিয়া নির্ধারণ করবে।
অনুচ্ছেদ (৯):
রাষ্ট্রের পক্ষে ব্যাংক, এই আইনসংক্রান্ত আদেশের বিধানাবলি বাস্তবায়নের জন্য প্রয়োজনীয় আবাসিক ঋমণকারী সংস্থাগুলির সাথে চুক্তি স্বাক্ষর করবে, যা কার্যকরী বিধির উল্লিখিত বিধান ও নিয়মকানুন অনুযায়ী হবে। অর্থ মন্ত্রণালয় আবাসিক ঋমণের জন্য সমর্থিত ব্যাংকের পক্ষে প্রদত্ত সুদ বা আয়, সাধারণ রিজার্ভ তহবিল থেকে পরিশোধ করবে, এবং ব্যাংক এই অর্থরাশি কার্যকরী বিধিতে নির্ধারিত শর্ত ও প্রক্রিয়া অনুযায়ী আবাসিক ঋমণকারী সংস্থাগুলিকে স্থানান্তর করবে।
প্রবন্ধ (১০)
ব্যাংক, রাষ্ট্রের পক্ষে, আবাসিক ঋমণকারী সংস্থাগুলির কাছে সমর্থিত আবাসিক ঋমণের অবশিষ্ট বাকি পরিশোধের জন্য দায়বদ্ধ থাকবে, যদি উপকারী ব্যক্তি পরিশোধে ব্যর্থ হয়।
এবং যদি কোনো উপকারী ব্যক্তি পরিশোধে ব্যর্থ হয়, তবে ব্যাংক, রাষ্ট্রের পক্ষে, সমর্থিত আবাসিক ঋমণের জন্য প্রদেয় সুদ বা আয় পরিশোধের জন্য দায়বদ্ধ থাকবে, এবং ঐ ঋমণের অবশিষ্ট কিস্তিগুলি আবাসিক ঋমণকারী সংস্থাগুলিকে পরিশোধ করবে, অথবা ঐ কিস্তিগুলির অবশিষ্ট অংশের মেয়াদ অনুযায়ী পরিশোধ করবে।
যদি সমর্থিত আবাসিক ঋণের পূর্ণ বকেয়া পরিশোধ করা হয়, তবে ঐ ঋণ পরিশোধের তারিখ থেকে ভবিষ্যতের কোনো সুদ বা আয়ের অবশিষ্ট অংশ বাতিল হয়ে যাবে; তবে ব্যাংক ঋণগ্রহীতার নিকট ঐ আবাসিক ঋণ এবং এর সাথে জড়িত খরচ বা এর একটি অংশ পরিশোধের জন্য প্রদত্ত সকল অর্থ দাবি করার অধিকার সংরক্ষণ করবে।
১১তম ধারা: ব্যাংক, রাষ্ট্রের পক্ষে ঋণদানকারী প্রতিষ্ঠানগুলোর নিকট সমর্থিত আবাসিক ঋণের বকেয়া পরিশোধের প্রতিশ্রুতির বিনিময়ে আবাসিক সম্পত্তির উপর মর্টগেজ বা হক-ই-মুরাহালা অর্জন করবে, যদি ঋণগ্রহীতা পরিশোধে ব্যর্থ হয়। আবাসিক সম্পত্তির মর্টগেজ কেবলমাত্র একটি সরকারি মর্টগেজ চুক্তির মাধ্যমেই বৈধ হবে, এবং ঐ চুক্তিতে সম্পত্তিটি সুনির্দিষ্টভাবে এবং সঠিকভাবে চিহ্নিত করতে হবে; অন্যথায় মর্টগেজ বাতিল বলে গণ্য হবে। ঋণের নিশ্চয়তা হিসেবে স্থাপিত আবাসিক সম্পত্তির মর্টগেজের রেজিস্ট্রেশন চুক্তির মেয়াদকাল এবং পূর্ববর্তী ধারায় উল্লিখিত ঋণের পূর্ণ পরিশোধ পর্যন্ত বহাল থাকবে।
কার্যকরী বিধিমালা আবাসিক ঋণের চুক্তির নমুনা প্রদান করবে, যাতে এই আইনসভা প্রণীত বিধান এবং কুয়েত সেন্ট্রাল ব্যাংকের সংশ্লিষ্ট নির্দেশাবলীর সাথে সামঞ্জস্যপূর্ণ সকল তথ্য ও শর্তাবলী অন্তর্ভুক্ত থাকবে।
ঋণগ্রহীতা ব্যাংক এবং আবাসিক ঋণদানকারী প্রতিষ্ঠানের পূর্বানুমোদন ছাড়া মর্টগেজকৃত সম্পত্তি বিক্রয়, উপহার বা অন্যান্য কোনো মাধ্যমে হস্তান্তর করতে পারবে না, অথবা তাতে কোনো বাস্তবিক অধিকার সৃষ্টি করতে পারবে না; তবে হস্তান্তরগ্রহীতা আবাসিক সুবিধাভোগী পরিবারের সদস্য হতে হবে যারা পূর্বে কোনো আবাসিক ঋণ গ্রহণ করেননি, এবং তিনি ঋণগ্রহীতার স্থলাভিষিক্ত হয়ে ঋণ চুক্তির সকল দায়িত্ব পালনের জন্য সম্মত হবেন।
কার্যকরী বিধিমালা মর্টগেজের রেজিস্ট্রেশন, পরিচালনা এবং হস্তান্তরের প্রক্রিয়া ও পদ্ধতি নির্ধারণ করবে।
১২তম ধারা: ব্যাংক বা সংশ্লিষ্ট মন্ত্রীর দ্বারা নির্ধারিত অন্য কোনো প্রতিষ্ঠান, ঋণদানকারী প্রতিষ্ঠানগুলোর নিকট থেকে ঋণগ্রহীতাদের প্রদত্ত আবাসিক ঋণের পূর্ণ বা আংশিক অংশ ক্রয় করতে পারবে, ঐ প্রতিষ্ঠানগুলোর সাথে চুক্তির ভিত্তিতে; এবং ঐ ঋণকে সিকিউরিটিজাইজ করে বা বন্ডে রূপান্তর করে বিনিয়োগকারীদের নিকট বিক্রয় করতে পারবে, এবং প্রয়োজনে পুনরায় ক্রয়ও করতে পারবে।
কুয়েতের কেন্দ্রীয় ব্যাংকের কার্যকরী বিধিমালা এবং সিকিউরিটিজ মার্টি অথরিটির নিয়মকানুন অনুযায়ী। ১৩ নং ধারা: কুয়েতের কেন্দ্রীয় ব্যাংক আবাসিক ঋণ প্রদানের নিয়মকানুন ও শর্তাবলী প্রণয়ন করবে, যার মধ্যে অসমর্থিত ঋণের সাথে জড়িত সুদের হার বা রিটার্ন অন্তর্ভুক্ত থাকবে। ১৪ নং ধারা: এই বিধিমালা সংক্রান্ত কার্যকরী বিধিমালা সংশ্লিষ্ট মন্ত্রীর প্রস্তাবের ভিত্তিতে ছয় মাসের মধ্যে প্রজ্ঞাপন দ্বারা প্রণয়ন করা হবে। ১৫ নং ধারা: প্রতিটি মন্ত্রী তাদের নিজ নিজ দায়িত্বের আওতায় এই প্রজ্ঞাপন কার্যকর করবেন। এটি সরকারি গেজেটে প্রকাশিত হবে এবং কার্যকরী বিধিমালা সরকারি গেজেটে প্রকাশের তারিখ থেকে কার্যকর হবে। আবাসিক ঋণের মাধ্যমে প্লট নির্মাণ ও ইউনিটি ক্রয়—পরিশোধের সময়সীমা ২৫ বছর পর্যন্ত। ব্যাখ্যামূলক নোট: আবাসিক সহায়তা প্রাপকদের জন্য আবাসিক ঋণের সুদ বহন করবে রাষ্ট্র। আইনি প্রজ্ঞাপন নং ১১৪/২০২৬, যা আবাসিক সহায়তা প্রাপকদের জন্য আবাসিক ঋণ সম্পর্কিত, এর ব্যাখ্যামূলক নোটে নিম্নলিখিত বিষয়গুলো উল্লেখ করা হয়েছে: কুয়েতের সংবিধান কুয়েতীয় সমাজের মৌলিক উপাদান হিসেবে পরিবারকে সমাজের ভিত্তি হিসেবে স্বীকার করেছে, যার ভিত্তি হলো ধর্ম, নৈতিকতা ও পিতৃভূমির প্রতি ভালোবাসা। পরিবারের অস্তিত্ব রক্ষা, এর বন্ধন শক্তিশালীকরণ এবং এর আওতায় মাতৃত্ব ও শিশুস্বাস্থ্যের সুরক্ষার দায়িত্ব রাষ্ট্রের ওপর ন্যস্ত করা হয়েছে, যা রাষ্ট্রকে পরিবারের বিষয়াদি ও প্রয়োজনীয়তা, বিশেষ করে আবাসিক সহায়তা, গ্রহণের পূর্ণ দায়িত্ব পালন করতে বাধ্য করে এবং উপযুক্ত সময়ে এই সহায়তা প্রদান করে সেই ক্ষেত্রে বাধা সৃষ্টিকারী প্রধান ভৌত বাধাগুলো দূর করা। কুয়েতীয় নাগরিকদের জন্য রাষ্ট্র যে বিভিন্ন ধরনের আবাসিক সহায়তা প্রদান করেছে, তবুও সাধারণভাবে রাষ্ট্র এবং বিশেষভাবে কুয়েত ক্রেডিট ব্যাংকের মুখোমুখি আর্থিক চ্যালেঞ্জগুলোর কারণে আবাসিক সমস্যাগুলো আরও জটিল হচ্ছে, যা অর্থনৈতিক পরিবেশের কাঠামোগত অসামঞ্জস্যের ফলে সৃষ্ট নতুন ঝুঁকি তৈরি করেছে, যা দীর্ঘমেয়াদে কুয়েতীয় নাগরিকদের জন্য মানসম্মত আবাসন প্রদানের প্রতিশ্রুতি পূরণের ক্ষমতার ওপর প্রভাব ফেলছে, বিশেষ করে আবেদনের সংখ্যা বৃদ্ধি এবং সরবরাহের অভাবের প্রেক্ষিতে।
২০২৩ সালের ১১৮ নম্বর আইন, যা শহর বা আবাসিক ও উন্নয়নমূলক এলাকা প্রতিষ্ঠা এবং অর্থনৈতিকভাবে উন্নয়নের বিষয়ে, আবাসিক সমস্যার সমাধানে একটি মূল ভিত্তি হিসেবে কাজ করেছিল।
আইনটি শক্তিশালীকরণ এবং এর উদ্দেশ্যসমূহ অর্জনের ইচ্ছায়, একটি নতুন আইনের প্রয়োজনীয়তা দেখা দিয়েছে, যা অর্থনৈতিক দৃষ্টিকোণ থেকে আবাসন সংকটের সমাধানে অবদান রাখবে এবং প্রয়োজনীয় টেকসইতা নিশ্চিত করবে। ২০২৪ সালের ১০ মে আমিরি আদেশ জারি করা হয়, যার ৪ নং ধারায় বলা হয়েছে যে আইনসমূহ আইনসূচক আদেশের মাধ্যমে প্রণয়ন করা হবে। তাই বর্তমান আইনসূচক আদেশের খসড়া প্রস্তুত করা হয়, যাতে ১৫টি ধারা রয়েছে। এর ১ নং ধারায় সংজ্ঞাগুলো উল্লেখ করা হয়েছে, যাতে আইনের বিভিন্ন পদের প্রকৃত অর্থ স্পষ্ট হয়, যাতে বিভ্রান্তি এড়ানো, সন্দেহ দূর করা এবং ব্যাখ্যার সুযোগ বন্ধ করা যায়।
২ নং ধারা এই আইনসূচক আদেশের খসড়ার প্রয়োগের ক্ষেত্র সীমিতভাবে নির্ধারণ করেছে এবং এতে উল্লেখ করা হয়েছে যে এটি ২০২৩ সালের ১১৮ নং আইনের বিধান অনুযায়ী সম্পত্তি উন্নয়নকারী থেকে আবাসিক ইউনিটি ক্রয় বা সাধারণ আবাসন প্রতিষ্ঠান (Public Institution for Housing Welfare) কর্তৃক বরাদ্দকৃত সরকারি জমির টিকেটে নির্মাণের উদ্দেশ্যে প্রযোজ্য হবে, যে শর্তাবলী ও নিয়মকানুন প্রতিষ্ঠানটি আবাসিক প্রকল্পগুলোর জন্য নির্ধারণ করে, যা ইতোমধ্যে সম্পন্ন হয়েছে বা চলমান রয়েছে, এবং মন্ত্রিসভা কর্তৃক নির্ধারিত অন্যান্য টিকেটগুলোর ক্ষেত্রেও। তবে এই আইনসূচক আদেশের বিধানগুলো সম্প্রসারণ, মেরামত, সম্পত্তি উন্নয়নকারী ছাড়া অন্য কাউ থেকে ক্রয়, অথবা সাধারণ আবাসন প্রতিষ্ঠান কর্তৃক বরাদ্দকৃত নয় এমন বেসরকারি জমির টিকেটে নির্মাণের মতো অন্যান্য উদ্দেশ্যের ক্ষেত্রে প্রযোজ্য হবে না।
৩ নং ধারা সমর্থিত আবাসিক ফাইন্যান্সের জন্য সুবিধাভোগীর যোগ্যতার শর্তাবলী নির্ধারণ করেছে, যা হলো: কুয়েত ক্রেডিট ব্যাংক (Kuwait Credit Bank) কর্তৃক প্রণীত আবাসিক ঋণ বিধিমালায় নির্ধারিত সাধারণ শর্তাবলী পূরণ করা, এবং অতীতে রাষ্ট্র কর্তৃক কোনো ধরনের আবাসিক সুবিধা বা রক্ষণাবেক্ষণ না পাওয়া, चाहे তিনি সাধারণ আবাসন প্রতিষ্ঠান কর্তৃক সরকারি জমির টিকেটের জন্য নির্ধারিত ছিলেন কিনা, অথবা তার মালিকানা সনদ জারি করা হয়েছিল কিনা, অথবা কুয়েত ক্রেডিট ব্যাংক কর্তৃক প্রদত্ত কোনো ধরনের ঋণ পেয়েছিলেন কিনা, ঋণের পরিমাণ বা উদ্দেশ্য যাই হোক না কেন।
৪ নং ধারা আবাসিক ফাইন্যান্সের বিশেষ বিধানগুলো উল্লেখ করেছে, चाहे
সরকারি সহায়তাসম্পন্ন বা অসহায়তাপ্রাপ্ত আবাসিক ঋণ এবং এর পরিশোধের পদ্ধতি সম্পর্কে সিদ্ধান্ত নেওয়া হয়েছে, যেখানে কুয়েত সেন্ট্রাল ব্যাংক কর্তৃক নির্ধারিত নিয়মকানুন ও প্রক্রিয়া অনুসরণ করে উভয় ধরনের ঋণ একসাথে গ্রহণের অনুমতি দেওয়া হয়েছে। যেহেতু আর্থিক ও সামাজিক নিরাপত্তা এবং পরিবর্তনশীল পরিস্থিতি ও অর্থনৈতিক পরিবেশের সাথে সামঞ্জস্য রেখে লেনদেনের নমনীয়তা বজায় রাখা জরুরি, তাই প্রস্তাবিত আদেশ-ক্রমের মসদূদে (বিধিমালা) ঋণের পরিমাণ উল্লেখ না করে তা নির্ধারণের দায়িত্ব কুয়েত সেন্ট্রাল ব্যাংকের ওপর ন্যস্ত করা হয়েছে, যাতে ভবিষ্যতে প্রয়োজন হলে তা পরিবর্তন করা সহজ হয়।
একই ধারায় উল্লেখ করা হয়েছে যে, ঋণগ্রহীতাকে আবাসিক ঋণের মূল অংশ এবং অসহায়তাপ্রাপ্ত ঋণের সাথে জড়িত সুদ বা রিটার্ন পরিশোধের জন্য দায়ী থাকবেন, যা ঋণ চুক্তির শর্তাবলী এবং কুয়েত সেন্ট্রাল ব্যাংকের নিয়মকানুন অনুসরণ করে হবে; তবে সরকারি সহায়তাসম্পন্ন আবাসিক ঋণের সাথে জড়িত সুদ বা রিটার্নের খরচ এই আদেশ-ক্রমের বিধান অনুযায়ী সরকার বহন করবে।
ধারা (৫) অনুযায়ী, সকল আবাসিক ঋণ সমান মাসিক কিস্তিতে পরিশোধ করতে হবে। ঋণ প্রদানকারী প্রতিষ্ঠানের সাথে ঋণের শুরু থেকে পরিশোধের মেয়াদ সর্বোচ্চ ২৫ বছরের বেশি হতে পারবে না, যা কুয়েত সেন্ট্রাল ব্যাংক কর্তৃক নির্ধারিত নির্দেশিকা ও নিয়মকানুন অনুসরণ করে হবে।
আইনগত বিধিমালা অনুসারে, কিস্তি পরিশোধের জন্য একটি অনুমোদিত সময়সীমা প্রদান করা হয়েছে, যা কার্যকরী বিধিমালা দ্বারা নির্ধারিত হবে এবং যা মোট ২৫ বছরের পরিশোধের মেয়াদের অন্তর্ভুক্ত থাকবে। এই সময়সীমার মধ্যে, উপভোক্তা যদি কোনো আবাসিক ইউনিট ক্রয় করেন যা স্থানীয় উন্নয়নকারী কর্তৃক নির্ধারিত পরিকল্পনা অনুযায়ী তৈরি হয়, অথবা প্রতিষ্ঠান কর্তৃক বরাদ্দকৃত সরকারি জমির উপর নির্মাণ করেন, তবে তিনি আবাসিক ঋণের মূল অংশ পরিশোধের সময়সীমা স্থগিত করার অনুরোধ করতে পারবেন। এটি পরিবারের উপর আর্থিক চাপ কমানোর উদ্দেশ্যে, বিশেষ করে ভাড়া করা আবাসে বসবাসকারীদের ক্ষেত্রে প্রযোজ্য। তবে, উপভোক্তাকে অনুমোদিত সময়সীমার জন্য উৎপন্ন সুদ বা আয় বহন করতে হবে।
একই ধারায়, উপভোক্তা কর্তৃক ঋণের অগ্রিম পরিশোধের ক্ষেত্র এবং ঋণের অবশিষ্ট মেয়াদের জন্য সুদ বা আয় বাতিল হওয়ার বিষয়টি উল্লেখ করা হয়েছে।
ধারা (৬) অনুসারে, স্থানীয় উন্নয়নকারী কর্তৃক নির্ধারিত আবাসিক ইউনিট ক্রয়ের জন্য আবাসিক ঋণ প্রদানের প্রক্রিয়া ২০২৩ সালের ১১৮ নং আইনের বিধানাবলীর অধীন, যা শহর বা আবাসিক এলাকা প্রতিষ্ঠা এবং অর্থনৈতিক উন্নয়নের জন্য কোম্পানি গঠনের বিষয়ে প্রণীত হয়েছে। একই ধারায় উল্লেখ করা হয়েছে যে, প্রতিষ্ঠান কর্তৃক বরাদ্দকৃত সরকারি জমির উপর নির্মাণের জন্য আবাসিক ঋণ প্রদান ধাপে ধাপে এবং ব্যাংকের নির্ধারিত নিয়মাবলী অনুযায়ী করা হবে।
ধারা (৭) অনুসারে, ঋণ প্রদানকারী কর্তৃপক্ষ ঋণগ্রহীতাকে সতর্কবার্তা প্রদান করবে যদি তিনি ঋণ পরিশোধে অসম্মতি দেখান, যা ঋণ চুক্তির বিধানাবলী অনুযায়ী হবে।
এই প্রেক্ষাপটে, কুয়েত কেন্দ্রীয় ব্যাংকের নির্দেশাবলী অনুযায়ী, সংশ্লিষ্ট কর্তৃপক্ষকে ঋণের মেয়াদ সর্বোচ্চ পাঁচ বছর পর্যন্ত পুনর্গঠনের অনুমতি দেওয়া হয়েছে; তবে ঋণের পুনর্গঠনের সময়কালে সৃষ্ট সুদ বা রিটার্ন প্রদানের দায়িত্ব ঋণগ্রহীতার উপর ন্যস্ত থাকবে, चाहे ঋণটি সমর্থিত হোক বা অসমর্থিত, অথবা ঋণগ্রহীতার বিরুদ্ধে আইনি ব্যবস্থা গ্রহণ করা হবে।
অনুচ্ছেদ ৮ অনুযায়ী, ঋণ প্রদানকারী প্রতিষ্ঠানগুলোকে কুয়েত কেন্দ্রীয় ব্যাংক কর্তৃক নির্ধারিত নির্দেশাবলী ও নিয়মকানুন অনুসরণ করে ঋণের বিষয়গুলো নিবন্ধন করতে হবে এবং সংশ্লিষ্ট নথি, যার মধ্যে পরিশোধের সময়সূচি ও বিলম্বের ক্ষেত্রগুলো অন্তর্ভুক্ত, ব্যাংকের কাছে জমা দিতে হবে।
একই অনুচ্ছেদটি ঋণের পুনর্গঠনের প্রক্রিয়া, সময়ের আগে পরিশোধের পদ্ধতি, সুবিধাজনক সময়কাল, বিলম্বের ক্ষেত্র ও তা সংক্রান্ত প্রক্রিয়া, এবং ঋণগ্রহীতাকে সতর্কবার্তা প্রদানের বিষয়গুলো নির্ধারণের জন্য কার্যকরী বিধিমালাকে নির্দেশ করে।
অনুচ্ছেদ ৯ অনুযায়ী, কুয়েত ক্রেডিট ব্যাংককে রাষ্ট্রের পক্ষে ঋণ প্রদানকারী প্রতিষ্ঠানগুলোর সাথে চুক্তি স্বাক্ষরের ক্ষমতা প্রদান করা হয়েছে, এই বিধান ও এর কার্যকরী বিধিমালায় নির্ধারিত সীমার মধ্যে। এতে অর্থ মন্ত্রণালয়কে সমর্থিত ঋণের জন্য সৃষ্ট সুদ বা রিটার্ন কুয়েত ক্রেডিট ব্যাংকের কাছে সাধারণ রিজার্ভ তহবিল থেকে পরিশোধ করতে বাধ্য করা হয়েছে, যা ব্যাংক সমর্থিত ঋণ প্রদানকারী প্রতিষ্ঠানগুলোকে পরিশোধ করবে, কার্যকরী বিধিমালায় নির্ধারিত শর্ত ও প্রক্রিয়া অনুযায়ী।
অনুচ্ছেদ ১০ অনুযায়ী, ঋণগ্রহীতা পরিশোধে ব্যর্থ হলে, রাষ্ট্রের পক্ষে ঋণ প্রদানকারী প্রতিষ্ঠানগুলোর কাছে সমর্থিত ঋণের অবশিষ্ট ব্যালেন্স পরিশোধের জন্য ব্যাংককে বাধ্য করা হয়েছে।
তিনি উল্লেখ করেন যে, যদি কোনো সুবিধাভোগী কিস্তি পরিশোধে ব্যর্থ হয়, তবে রাষ্ট্রের পক্ষে ব্যাংক সমর্থিত আবাসিক ঋমের জন্য নির্ধারিত সুদ বা আয় নিশ্চিত করবে, এছাড়াও ঋম প্রদানকারী কর্তৃপক্ষের নিকট ঋমের অবশিষ্ট কিস্তি পরিশোধ করবে অথবা ঐ কিস্তিগুলো তার মেয়াদ অনুযায়ী পরিশোধ করবে।
যদি সমর্থিত আবাসিক ঋমের পুরো টাকা পরিশোধ করা হয়, তবে ঐ ঋম পরিশোধের তারিখ থেকে ভবিষ্যতের কোনো সুদ বা আয়ের অবশিষ্ট অংশ বাতিল হয়ে যাবে। একই ধারায় ব্যাংক সুবিধাভোগীর নিকট ঋম পরিশোধের জন্য প্রদত্ত সকল অর্থ এবং এর সাথে জড়িত খরচ বা এর একটি অংশ ফেরত নেওয়ার অধিকার সংরক্ষণ করেছে।
১১তম ধারা অনুযায়ী, ব্যাংক ঋম প্রদানকারী কর্তৃপক্ষের নিকট সমর্থিত আবাসিক ঋমের অবশিষ্ট অংশ পরিশোধের দায়িত্ব পালনের বিনিময়ে আবাসিক ঋমের বিনিময়ে মর্টগেজ বা হকুফ লাভ করবে। যদি সুবিধাভোগী কিস্তি পরিশোধে ব্যর্থ হয়। মর্টগেজ বা হকুফ শুধুমাত্র সরকারি চুক্তির মাধ্যমেই কার্যকর হবে। একই ধারা অনুযায়ী, মর্টগেজের চুক্তিতে ঋমের নিশ্চয়তা হিসেবে নির্দিষ্ট সম্পত্তিটি স্পষ্টভাবে উল্লেখিত হতে হবে, অন্যথায় মর্টগেজ বাতিল বলে গণ্য হবে। এছাড়া, ঋমের মেয়াদকালীন সময়ে এবং উপরের ধারায় উল্লেখিত ঋমের পুরো টাকা পরিশোধ না হওয়া পর্যন্ত মর্টগেজ বা হকুফের নিবন্ধন বাতিল করা যাবে না।
এছাড়া, সুবিধাভোগী ব্যাংক এবং ঋম প্রদানকারী কর্তৃপক্ষের পূর্বানুমোদন ছাড়া মর্টগেজকৃত সম্পত্তি বিক্রয়, দান বা অন্যান্য যেকোনো প্রকারের লেনদেন করতে পারবে না, অথবা এর উপর কোনো অধিকার স্থাপন করতে পারবে না। তবে, লেনদেনকারী ব্যক্তি আবাসিক সহায়তা প্রাপ্তদের মধ্যে হতে হবে যারা আগে কখনো আবাসিক ঋম পাননি। এছাড়া, লেনদেনকারী ব্যক্তিকে ঋম চুক্তির সাথে জড়িত দায়িত্বগুলো পালনের জন্য সুবিধাভোগীর স্থলাভিষিক্ত হতে হবে এবং তা গ্রহণ করতে হবে।
একই ধারাটি কার্যকরী বিধিমালায় হস্তান্তর করেছে, যাতে মর্টগেজের নিবন্ধন, পরিচালনা এবং তাতে হস্তান্তরের প্রক্রিয়া ও পদ্ধতি নির্ধারণ করা হয়েছে। ধারা ১২-এ কুয়েত ক্রেডিট ব্যাংক বা সংশ্লিষ্ট মন্ত্রীর দ্বারা নির্ধারিত যেকোনো কর্তৃপক্ষকে, ফান্ডিং প্রদানকারী সংস্থাগুলোর সুবিধাভোগীদের প্রদত্ত সম্পূর্ণ বা আংশিক হাউজিং ফান্ডিং ক্রয় করার, তা সিকিউরিটিজ বা বিনিয়োগপত্র হিসেবে রূপান্তরিত ও কাগজি আকারে প্রকাশ করার, বিনিয়োগকারীদের কাছে বিক্রি করার এবং একে একটি বিনিয়োগের হাতিয়ার হিসেবে পুনর্ক্রয় করার অধিকার প্রদান করা হয়েছে, যা অর্থনৈতিক পরিবেশকে শক্তিশালী করে। এটি কার্যকরী বিধিমালায় উল্লিখিত পদ্ধতি এবং কুয়েত সেন্ট্রাল ব্যাংক ও সিকিউরিটিজ ও এক্সচেঞ্জ কর্তৃপক্ষের নিয়মকানুন অনুসরণ করে করা হবে। ধারা ১৩-এ কুয়েত সেন্ট্রাল ব্যাংককে হাউজিং ফান্ডিং প্রদানের জন্য বিশেষ নিয়ম ও নিয়ন্ত্রণ জারি করতে বাধ্য করা হয়েছে এবং অসমর্থিত ফান্ডিংয়ের ওপর প্রযোজ্য সুদের হার বা রিটার্ন নির্ধারণ করতে বলা হয়েছে। ধারা ১৪-এ সংশ্লিষ্ট মন্ত্রীর প্রস্তাবের ভিত্তিতে সরকারি গেজেটে প্রকাশের তারিখ থেকে ছয় মাসের মধ্যে আইনসম্মত আদেশের প্রকল্পের কার্যকরী বিধিমালা জারির প্রয়োজনীয়তা নিশ্চিত করা হয়েছে। ধারা ১৫-এ কার্যকরী বিধিমালা সরকারি গেজেটে প্রকাশের তারিখ থেকে এই আইনসম্মত আদেশের প্রকল্পের বিধানাবলি সুবিধাভোগীদের ওপর প্রযোজ্য হবে বলে উল্লেখ করা হয়েছে।
